Melhor Máquina de Cartão para Empresa: Não Caia na Armadilha da Taxa Zero
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
O Que Você Vai Encontrar Neste Artigo
- Por Que a Menor Taxa de Juros Pode Ser uma Armadilha?
- As 5 Melhores Maquininhas de Cartão do Mercado — Comparativo Completo
- Fintech ou Banco? Por Que Essa Escolha Impacta Diretamente o Crédito da Sua Empresa
- O Crédito de Alavancagem: Como Transformar Suas Vendas em Capital de Giro
- Pix Parcelado: Como Ativar na Sua Empresa e Aumentar o Faturamento
- Qual É, Afinal, a Melhor Máquina de Cartão para Empresa?
Imagina a cena: um representante comercial chega até você com um sorriso no rosto e uma proposta irrecusável — taxa zero na maquininha. Você assina na hora, convicto de que fez o melhor negócio do ano. Afinal, zero é zero, não tem como ser melhor do que isso.
Só que essa decisão, aparentemente perfeita, pode estar construindo uma armadilha silenciosa. Meses depois, quando você precisar de capital de giro para expandir o estoque, reformar o salão ou atravessar um mês fraco, o banco vai pedir uma coisa simples: comprovação de faturamento. E é exatamente aí que o problema aparece.
A verdade que poucas pessoas te contam é que a melhor máquina de cartão para empresa não é apenas um terminal de pagamento. Ela é um instrumento de construção de histórico financeiro — e a escolha errada pode deixar seu CNPJ invisível para os bancos na hora em que você mais precisa de crédito empresarial. Neste artigo, você vai encontrar um comparativo das 5 principais maquininhas do mercado, o critério estratégico que a maioria dos empresários ignora, e como transformar suas vendas em uma alavanca real de capital.
Leia também:
- Melhor Maquininha para Empresa: O Erro que Está Bloqueando Seu Crédito
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
- Conta Digital PJ Vale a Pena? O Que Seu Banco Esconde
Por Que a Menor Taxa de Juros Pode Ser uma Armadilha?
Quando o assunto é maquininha de cartão para CNPJ, o reflexo automático de quase todo empresário é o mesmo: compara a taxa, escolhe a menor, e pronto. Parece racional. O problema é que esse raciocínio considera apenas uma variável de um jogo bem mais complexo.
A Promessa de “Taxa Zero” e o Que Ela Esconde
Toda operadora precisa lucrar. Isso não é julgamento — é matemática. Quando uma empresa promete taxa zero, o custo simplesmente aparece em outro lugar:
- Na antecipação de recebíveis com spread elevado
- Na mensalidade do equipamento
- Na cobrança por funcionalidades que deveriam ser básicas
- No prazo estendido de repasse do dinheiro para a sua conta
O erro mais comum do empresário é comparar apenas a taxa do débito ou do crédito à vista, ignorando o custo total da operação. Uma maquininha com 1,5% no débito mas que cobra R$ 80 de mensalidade e 4% na antecipação pode sair muito mais cara do que outra com 1,99% sem mensalidade e antecipação a 2%.
Mas o custo financeiro direto nem é o maior problema. A pergunta certa não é “qual é a menor taxa?” — é “qual máquina gera mais valor estratégico para o meu negócio?”
E aqui entra o conceito que muda tudo: cada venda registrada na sua maquininha forma um histórico de faturamento. Os bancos usam esse histórico como base para decidir se vão ou não conceder crédito para a sua empresa — e em que condições. Escolher a maquininha de cartão para CNPJ errada, portanto, não é só uma decisão operacional. É uma decisão financeira de longo prazo.
As 5 Melhores Maquininhas de Cartão do Mercado — Comparativo Completo
O mercado de maquininhas cresceu muito nos últimos anos, e hoje a oferta é grande. A boa notícia é que existem boas opções para diferentes perfis de negócio. A má notícia é que escolher só pela taxa continua sendo o erro mais cometido.
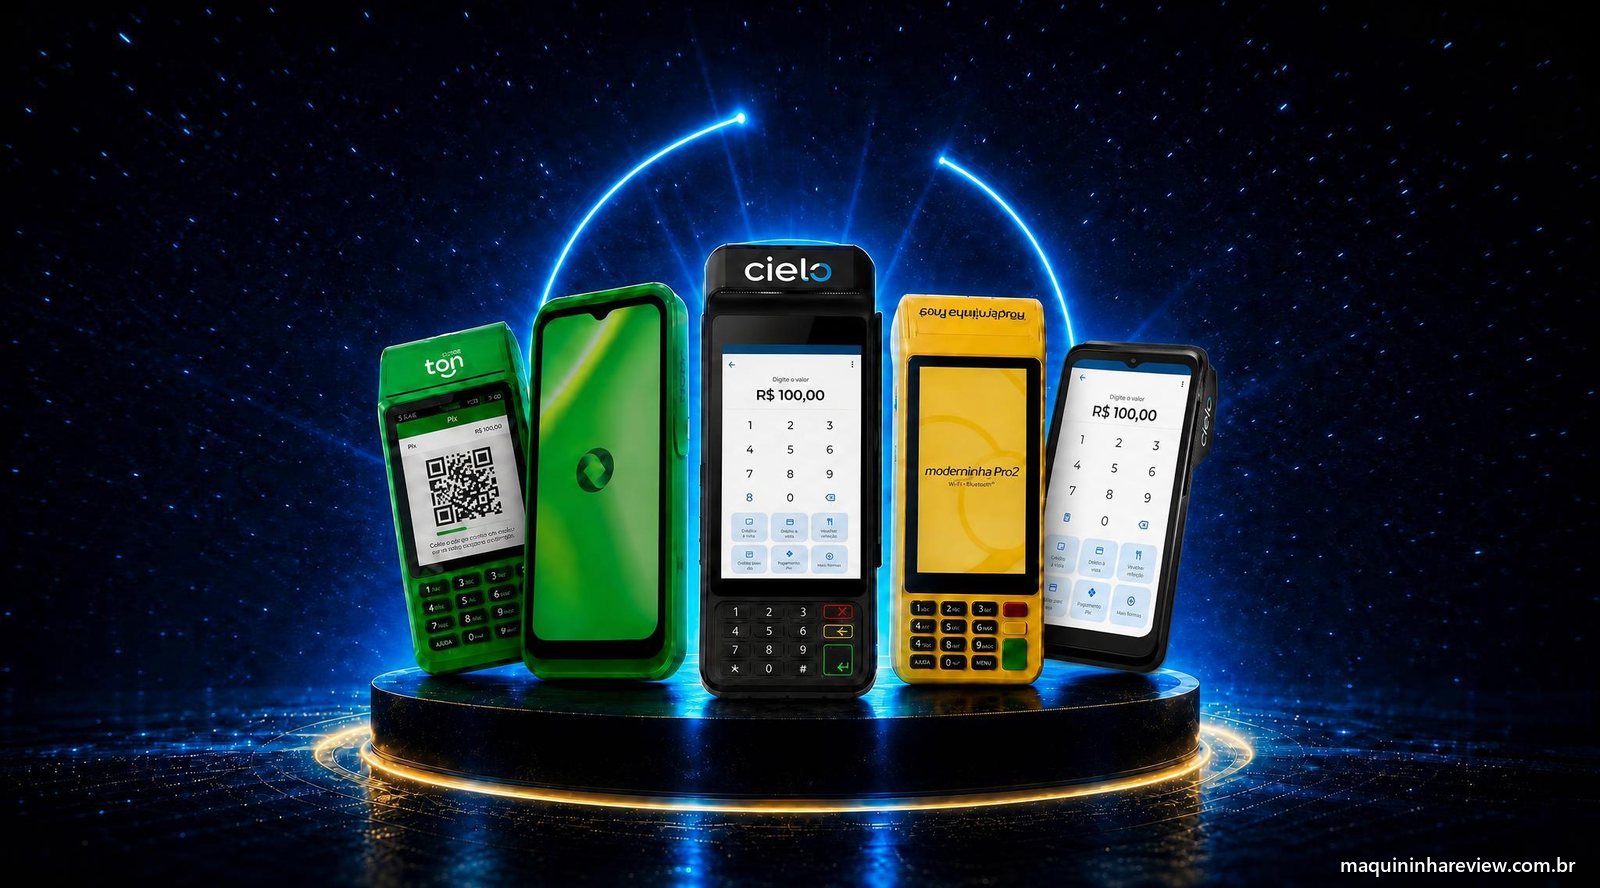
Veja o comparativo de maquininha de cartão abaixo e identifique qual se encaixa na realidade do seu negócio.
PagBank Moderninha — Ideal para Quem Aceita Vale Refeição e Alimentação
Se você tem um restaurante, uma padaria, um mercadinho ou qualquer negócio do setor alimentício, a PagBank Moderninha tem um diferencial que provavelmente vale mais do que qualquer diferença de taxa: ela aceita VR (Vale Refeição) e VA (Vale Alimentação).
Para um restaurante no centro de uma cidade, recusar essas bandeiras significa perder uma fatia enorme de clientes que recebem benefícios e precisam usá-los antes do vencimento. A conta PJ integrada ao ecossistema PagBank também facilita a gestão financeira do dia a dia, centralizando recebimentos e pagamentos em um só lugar.
A taxa não é a mais baixa do mercado — e isso precisa estar claro. Mas para negócios que dependem de VR/VA, o custo de não aceitar esses benefícios supera em muito qualquer economia de taxa. Para comércios fora do setor alimentício, vale comparar com as demais opções antes de decidir.
Tom — A Maquininha com Menor Taxa, Mas Com Limitações Importantes
A Tom maquininha é, de fato, a opção com as menores taxas do mercado atualmente. Esse é o seu principal argumento de venda — e é genuíno. Se você procura maquininha com menor taxa, ela aparece no topo da lista.
O problema está no que ela não te conta na proposta comercial. A Tom é uma fintech, não um banco. E essa distinção tem uma consequência prática muito séria: o faturamento registrado na Tom não gera histórico de recebíveis junto às instituições financeiras tradicionais — o que significa que esse faturamento não é reconhecido pelo sistema bancário na hora de analisar crédito.
Pensa no seguinte: um barbeiro que concentra 100% do seu faturamento na Tom pode estar pagando as menores taxas do mercado e, ao mesmo tempo, sendo completamente invisível para o banco quando precisar de crédito para abrir um segundo ponto. O banco simplesmente não enxerga esse histórico.
A Tom funciona muito bem como canal complementar — para quem já tem conta PJ ativa em um banco e usa a Tom em transações específicas para reduzir custos. Como canal principal e único, ela pode custar caro no longo prazo.
Infinity Pay — Indicada para CNPJ com Faturamento Acima de R$ 20.000/mês
A Infinity Pay é uma das opções mais robustas do mercado, mas com uma ressalva importante: suas taxas só se tornam realmente competitivas a partir de um volume de faturamento mais alto. Para negócios com faturamento mensal abaixo desse patamar, outras opções podem ser mais vantajosas. Para quem já fatura acima de R$ 20.000 mensais, o cenário muda completamente.
As funcionalidades são pensadas para negócios em crescimento:
- Gestão de vendas com relatórios detalhados
- Integração com sistemas de gestão
- Suporte ao cliente com boa reputação no mercado
Para uma PME que está escalando, isso representa economia de tempo e menos trabalho manual. Se o seu negócio tem CNPJ ativo, faturamento consolidado acima de R$ 20 mil mensais e está em fase de crescimento, a Infinity Pay merece atenção séria no seu processo de avaliação.
Samap — Equilíbrio Entre Taxa, Suporte e Aceitação de Benefícios
A Samap não lidera nenhuma categoria isolada. Ela não tem a menor taxa, não é a mais conhecida e não tem o maior ecossistema digital. Mas ela é consistentemente boa em tudo — e isso tem um valor enorme para muitos empresários.
Taxa justa, suporte técnico presente, aceitação ampla de bandeiras e benefícios. Para o comerciante que já foi surpreendido por uma maquininha que travou no sábado à tarde e não conseguiu falar com ninguém para resolver, a estabilidade operacional da Samap pode valer mais do que uma diferença de 0,3% na taxa.
É a escolha certa para quem valoriza previsibilidade — e entende que uma maquininha que funciona 100% do tempo, com suporte disponível, é um ativo operacional que afeta diretamente o faturamento.
Mercado Pago — Ecossistema Forte, Mas Com Ressalvas na Taxa e no Suporte
O Mercado Pago tem um argumento que nenhuma outra maquininha consegue replicar: ele é parte de um ecossistema digital completo, que inclui loja online, marketplace, conta digital e gestão de pagamentos integrados. Para quem já vende no Mercado Livre, integrar a maquininha ao restante da operação é quase obrigatório.
As ressalvas, porém, são reais:
- A taxa para transações presenciais não é competitiva frente às opções focadas no varejo físico
- O suporte ao cliente é um ponto de atenção frequente — reclamações de demora aparecem com regularidade
- A conta de pagamento do Mercado Pago não é uma conta bancária completa, o que tem implicações diretas para o acesso a crédito
O Mercado Pago brilha para e-commerce, vendedores do Mercado Livre e negócios com forte componente digital. Para o varejo físico tradicional, existem opções mais adequadas.
Fintech ou Banco? Por Que Essa Escolha Impacta Diretamente o Crédito da Sua Empresa
Você pode estar estranhando por que estamos falando de bancos em um artigo sobre maquininhas. Mas é exatamente aqui que está a informação mais valiosa — e a que menos empresários conhecem.
O Que É Garantia de Recebíveis e Como Ela Funciona na Prática
Recebíveis são os valores que a sua empresa tem a receber pelas vendas feitas no cartão — os pagamentos que ainda vão cair na sua conta. Esses valores futuros podem ser usados como garantia junto ao banco para obter crédito.
Na prática, funciona assim: o banco analisa os últimos meses de vendas registradas na maquininha vinculada à sua conta PJ, calcula a média mensal de recebimentos, e usa esse número como base para definir o limite de crédito disponível para a sua empresa. Quanto mais robusto e consistente for esse histórico, melhores são as condições que você consegue negociar.
O problema das fintechs é que, quando o empresário concentra o faturamento nelas, esse histórico de crédito não é visível para os bancos tradicionais. É como tentar pedir um empréstimo pessoal sem ter nenhum histórico no CPF: o banco não tem como avaliar o risco, então ou nega o crédito ou cobra juros muito mais altos para compensar a incerteza.
A consequência real? Empresários que usam apenas fintechs muitas vezes são pegos de surpresa com limites de crédito baixos — ou com negativas completas — justamente quando mais precisam: numa crise de caixa, numa oportunidade de expansão, ou num momento de reposição de estoque urgente.
O Crédito de Alavancagem: Como Transformar Suas Vendas em Capital de Giro
Agora vem o ponto que muda a forma como você enxerga a sua maquininha. Ela não é só um equipamento para receber pagamentos. É uma ferramenta de construção de acesso a capital.
Como o Banco Calcula a Sua Média de Recebimentos
O processo é mais simples do que parece. O banco pega os últimos 3, 6 ou 12 meses de recebimentos registrados na maquininha vinculada à sua conta PJ, calcula a média mensal de vendas, e define um percentual dessa média como limite disponível para empréstimo ou capital de giro. As condições variam de banco para banco, mas tendem a ser significativamente melhores do que um empréstimo sem garantia — porque o banco tem evidência concreta de que aquele faturamento existe e é recorrente.
A melhor máquina de cartão para empresa, vinculada ao banco certo, é o que torna esse acesso possível. Sem esse histórico, você compete em desvantagem na fila do crédito.
Por Que Empresários Estratégicos Sempre Têm Acesso a Crédito (e Você Pode Ter Também)
Empresários que pensam estrategicamente nunca dependem apenas do próprio caixa para crescer. Eles usam capital de terceiros — bancos, investidores, fornecedores com prazo estendido — como alavanca de crescimento. Isso não é exclusividade de grandes empresas.
Qualquer CNPJ com faturamento comprovado e histórico de recebíveis consolidado pode acessar crédito de alavancagem. Existem linhas como o crédito BNDES, capital de giro com garantia de recebíveis e desconto de recebíveis acessíveis a pequenas e médias empresas — desde que elas tenham o histórico correto para apresentar.
O que diferencia quem acessa essas linhas de quem não acessa não é o tamanho do negócio. É o conhecimento — e a decisão correta tomada desde o primeiro dia. Empresários estratégicos escolhem a maquininha com esse critério em mente, sabendo que cada venda registrada é um tijolo na construção do seu histórico financeiro.
Pix Parcelado: Como Ativar na Sua Empresa e Aumentar o Faturamento
Entre as funcionalidades que estão ganhando espaço rapidamente no mercado, o Pix parcelado merece atenção especial de qualquer empresário que quer ampliar o alcance das suas vendas.
Como o Pix Parcelado Funciona para o Seu Negócio
O Pix parcelado permite que o cliente pague em parcelas via Pix, sem precisar usar cartão de crédito ou ter limite disponível na fatura. Para o empresário, isso significa alcançar clientes que têm dinheiro em conta mas não têm limite no cartão — um público muito maior do que se imagina.
O impacto no faturamento é concreto: o parcelamento sem cartão tende a aumentar o ticket médio, porque o cliente consegue aprovar compras de valores maiores sem precisar comprometer o limite do cartão de crédito.
Ponto de atenção: verifique as taxas cobradas pela sua operadora para o Pix parcelado. Em algumas máquinas, o custo é similar ao do crédito parcelado convencional — o que ainda pode valer a pena, dependendo do seu ticket médio e do perfil dos seus clientes.
Qual É, Afinal, a Melhor Máquina de Cartão para Empresa?
Depois de tudo que você leu aqui, a resposta já não é mais “a que tem a menor taxa”. O critério central é outro: qual máquina serve melhor ao perfil do seu negócio e, ao mesmo tempo, constrói o histórico de crédito que você vai precisar no futuro?
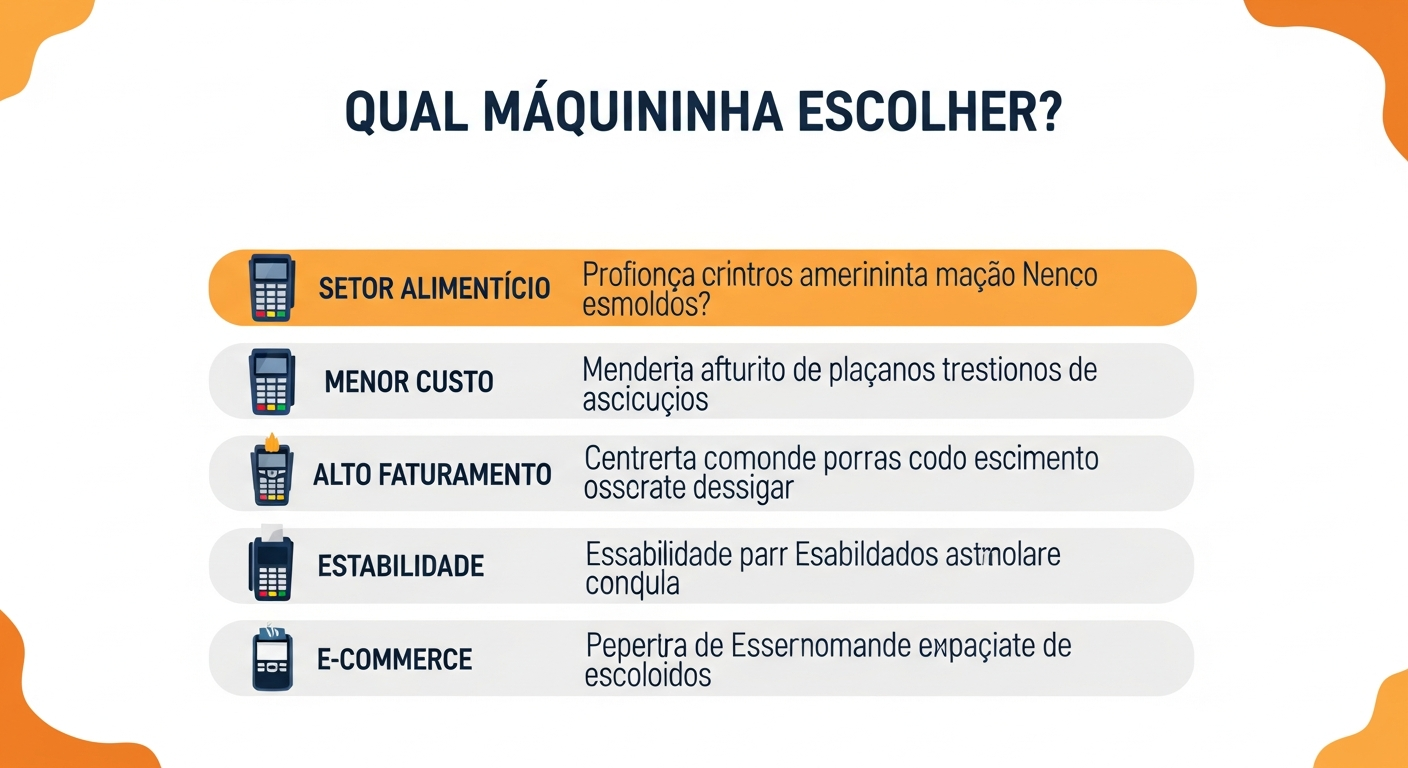
Para facilitar a decisão, aqui está a síntese direta por perfil:
| Perfil do Negócio | Maquininha Recomendada |
|---|---|
| Setor alimentício (precisa de VR/VA) | PagBank Moderninha |
| Prioridade em custo baixo, com banco já ativo | Tom (canal complementar) |
| Faturamento acima de R$ 20.000/mês | Infinity Pay |
| Estabilidade operacional e suporte confiável | Samap |
| E-commerce ou vendedor do Mercado Livre | Mercado Pago |
Mas existe uma recomendação que vale para todos os perfis, independentemente da maquininha escolhida: ela deve estar vinculada a uma conta PJ em banco — não apenas em fintech. É essa vinculação que garante que o seu histórico de recebíveis seja reconhecido pelo sistema financeiro e sirva como base real de acesso a crédito.
A melhor máquina de cartão para empresa não é a que cobra menos amanhã. É a que abre mais portas daqui a seis meses, quando você precisar de crédito para crescer. Agora que você sabe disso, você já está à frente da maioria dos empresários que ainda tomam essa decisão olhando só para a taxa.
Explore os outros conteúdos do blog sobre conta PJ, crédito empresarial e alavancagem financeira — e comece a usar os instrumentos financeiros a favor do seu negócio, não por acaso, mas por estratégia.



