Nubank Vai Fechar? O Que a Proposta do Banco Central Muda Para Você
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que o Banco Central Está Propondo Sobre o Nubank
- Nubank Vai Fechar de Verdade? A Resposta Direta
- O Que Muda Para Quem Tem Conta no Nubank
- Quais Outros Bancos Digitais Podem Ser Afetados
- Para Empresários: Banco Digital e a Conta PJ
- O Que Acontece Agora — Próximos Passos
Se você chegou até aqui depois de ver uma notícia sobre o Banco Central e o Nubank, pode respirar. O Nubank não vai fechar. Mas a proposta em discussão revela algo que todo cliente de banco digital precisa entender — e que vai muito além de uma simples mudança de nome.
Nos próximos minutos, você vai entender o que está sendo proposto, por que o Banco Central está mexendo nisso agora, o que muda de verdade para quem tem conta — e o que essa discussão revela sobre como os bancos digitais funcionam, especialmente se você é empresário e usa fintech para a conta PJ da sua empresa.
Leia também
- 6 Limitações da Conta PJ do Nubank Que Eles Não Te Contam
- Conta PJ no Nubank vale a pena? O que ninguém te conta sobre os bancos digitais.
- Por que sua conta PJ em banco digital pode estar matando o crédito da sua empresa
O Que o Banco Central Está Propondo Sobre o Nubank — e Por Que Isso Importa
A discussão começou com uma proposta do Banco Central que, nas manchetes, pareceu muito maior do que é. Para entender o que está em jogo, é preciso começar por uma distinção que a maioria das pessoas desconhece.
A diferença entre fintech e banco tradicional
O Nubank opera como instituição de pagamento — não como banco com licença bancária plena. Essa diferença pode parecer técnica, mas tem consequências práticas relevantes.
Bancos tradicionais como Bradesco, Itaú e Santander possuem licença bancária plena, concedida pelo Banco Central, que os autoriza a captar depósitos, emprestar dinheiro e operar com um conjunto mais amplo de produtos financeiros. O Nubank, por sua vez, foi autorizado a operar como instituição de pagamento — uma categoria diferente, mais restrita, voltada principalmente para transações e meios de pagamento.
Pense assim: uma clínica médica pode ter profissionais excelentes e oferecer serviços de saúde de altíssima qualidade, mas ela não é um hospital no sentido regulatório do termo. Da mesma forma, uma fintech pode oferecer serviços financeiros modernos e eficientes sem ser um banco no sentido jurídico. Essa distinção existe há anos — o que mudou é que o Banco Central agora quer que ela fique visível no próprio nome das empresas.
Por que o Banco Central quer proibir o uso da palavra \”banco\”
A proposta está em consulta pública — ou seja, ainda não é uma norma em vigor. Trata-se de um processo formal pelo qual o Banco Central colhe posicionamentos antes de oficializar qualquer mudança. Ela ainda pode ser modificada ou até arquivada.
O argumento central é de proteção ao consumidor: quando uma instituição de pagamento usa a palavra “banco” no nome, o cliente tende a assumir que tem o mesmo nível de proteção e estrutura de um banco tradicional — o que não é verdade. O objetivo não é punir as fintechs nem restringir sua operação, mas alinhar a nomenclatura regulatória à natureza jurídica real de cada empresa.
Além do Nubank, outras empresas seriam afetadas: Pagbank, Willbank, StarkBank, Fitbank — qualquer instituição de pagamento que use o termo “banco” no nome sem ter licença bancária plena.
Nubank Vai Fechar de Verdade? A Resposta Direta
Esta é a pergunta que trouxe você até aqui. A resposta merece um parágrafo próprio, sem rodeios.
Não, o Nubank não vai fechar
O Nubank não vai fechar. A proposta do Banco Central não tem absolutamente nada a ver com encerrar as operações da empresa — trata-se exclusivamente de uma discussão sobre nomenclatura.
O Nubank é uma empresa de grande porte com operação internacional e expressiva base de clientes na América Latina. Fechar uma empresa desse porte exigiria insolvência financeira ou cassação de licença operacional — nenhum dos dois está em pauta.
A manchete que assustou as pessoas misturou dois fatos distintos: uma proposta de mudança de nome e a solidez real do negócio. São discussões completamente separadas.
O que o Nubank terá que fazer para se adaptar
Se a proposta for aprovada, o Nubank terá basicamente duas saídas: mudar o nome ou obter uma licença bancária plena.
Obter a licença bancária plena é tecnicamente viável. O Nubank já faz parte de um conglomerado financeiro, o que facilita o processo junto ao Banco Central. A mudança de nome, se necessária, seria um processo de rebranding — custoso e trabalhoso, mas não ameaçador para a existência do negócio.
O ponto que merece atenção: se o Nubank optar por não buscar a licença bancária e, ao mesmo tempo, for impedido de oferecer determinados serviços que dependem dessa licença, alguns produtos podem ser limitados ao longo do tempo. É um cenário especulativo, mas relevante de acompanhar à medida que a proposta avança.
O Que Muda Para Quem Tem Conta no Nubank
Entendido que o Nubank não vai fechar, vale olhar com mais calma para o que essa discussão revela sobre as diferenças reais entre guardar dinheiro em um banco digital e em um banco tradicional.
Se for só mudança de nome, o que acontece na prática
Para o usuário do dia a dia, uma mudança de nomenclatura não altera absolutamente nada:
- O app continua funcionando normalmente
- O cartão continua válido
- A conta continua ativa
O Nubank pode simplesmente remover o sufixo “bank” do nome comercial e continuar operando exatamente como antes. A experiência do usuário não seria afetada de nenhuma forma imediata.
O risco real — mudança de modelo de negócio e limitação de produtos
O risco concreto para o cliente aparece em um cenário diferente: se o Nubank decidir limitar produtos ou alterar seu modelo de operação como resposta à regulamentação.
Por exemplo: se a empresa optar por não buscar licença bancária e, ao mesmo tempo, for impedida de oferecer serviços que dependem dessa licença, o portfólio disponível pode encolher com o tempo.
É importante separar o que já é fato — a proposta existe e está em consulta pública — do que ainda é hipótese. Não há motivo para pânico, mas há motivo para acompanhar.
O Nubank e o Fundo Garantidor de Crédito — o que isso significa para o seu dinheiro
Este é o ponto mais importante do artigo para quem usa banco digital como conta principal.
O FGC (Fundo Garantidor de Crédito) é um mecanismo que protege o dinheiro depositado em bancos tradicionais em caso de falência ou intervenção — até R$ 250.000 por CPF por instituição. Em linguagem simples: se o seu banco quebrar, o FGC devolve o seu dinheiro até esse limite.
O Nubank, como instituição de pagamento, não é coberto pelo FGC da mesma forma que bancos tradicionais. Muitas pessoas acreditam que têm a mesma proteção no Nubank que teriam no Bradesco. Não têm. Para valores altos ou reservas de emergência relevantes, essa distinção deve ser levada em conta na hora de decidir onde manter o dinheiro.
Quais Outros Bancos Digitais Podem Ser Afetados pela Proposta do Banco Central
O Nubank é o nome mais famoso envolvido nessa discussão, mas a proposta do Banco Central não mira uma empresa específica — ela afeta qualquer instituição de pagamento que use a palavra “banco” no nome comercial sem ter licença bancária plena.
Pagbank, Willbank, StarkBank e Fitbank: o que muda para os clientes
Pagbank, Willbank, StarkBank e Fitbank estão na mesma situação regulatória. Cada uma dessas empresas terá que tomar a mesma decisão: mudar o nome ou buscar licença bancária plena.
O impacto para os usuários dessas plataformas é equivalente ao descrito para os clientes do Nubank — mudança de nome não afeta a operação; mudança de modelo de negócio pode afetar o portfólio.
A questão é sistêmica — o Banco Central quer alinhar nomenclatura e realidade jurídica
O que está em jogo não é uma disputa entre o Banco Central e o Nubank. É um movimento estrutural de alinhamento entre nomenclatura e realidade jurídica em todo o mercado financeiro digital.
O regulador entende que o consumidor brasileiro tem o direito de saber, pelo próprio nome da empresa, com que tipo de instituição está lidando. Esse é o cerne da proposta.
Para Empresários: Por Que Banco Digital Não É o Parceiro Certo Para a Conta PJ da Sua Empresa
A discussão regulatória abre uma porta importante para quem é empresário e usa banco digital para a conta PJ da empresa — muitas vezes por praticidade, sem conhecer as limitações desse modelo.
O foco das fintechs é crescimento de base de usuários, não atender empresas
Bancos digitais como o Nubank foram construídos para conquistar volume de usuários pessoa física. A lógica de negócio é crescimento de base, não profundidade de relacionamento com empresários.
Atender bem uma empresa em crescimento, com necessidades complexas de crédito empresarial e estruturação financeira, não está no centro desse modelo. Isso não é uma crítica moral às fintechs — é uma constatação sobre para quem elas foram desenhadas.
Produtos que bancos digitais não conseguem oferecer para empresas
Se você é empresário, existe um universo de produtos de crédito ao qual você provavelmente não tem acesso por estar em um banco digital. Veja os principais:
- Capital de giro do BNDES: linhas de crédito subsidiadas para empresas, disponíveis apenas em bancos conveniados com licença bancária plena
- Conta garantida: linha de crédito rotativo vinculada à conta corrente da empresa — produto típico de banco tradicional, inexistente nas fintechs
- FGI (Fundo Garantidor para Investimentos): fundo que garante operações de crédito para pequenas empresas em bancos credenciados — inacessível via instituição de pagamento
- Pronamp: Programa Nacional de Apoio ao Médio Produtor Rural — crédito rural subsidiado disponível apenas em bancos autorizados
- Rating bancário: nota interna construída ao longo do relacionamento com o banco, usada para aprovação de crédito empresarial — as fintechs não constroem esse histórico da mesma forma
Se o seu negócio está crescendo e você vai precisar de crédito nos próximos anos, a escolha do banco onde você mantém sua conta PJ importa muito mais do que parece hoje.
O Que Acontece Agora — Próximos Passos Depois da Consulta Pública do Banco Central
Para fechar o quadro, é importante entender em que ponto do processo regulatório estamos — e o que acompanhar daqui para frente.
Como funciona uma consulta pública do Banco Central
A consulta pública é o processo pelo qual o Banco Central colhe posicionamentos de mercado, empresas, associações e especialistas antes de oficializar uma norma.
Após o encerramento da consulta, o regulador analisa as contribuições e pode manter, modificar ou arquivar a proposta. Não há prazo fixo obrigatório para a publicação da norma final — o processo pode se estender por vários meses.
O que você deve monitorar nos próximos meses
As empresas afetadas já estão se posicionando: algumas sinalizaram que buscarão licença bancária plena, outras estão avaliando rebranding. O cenário ainda está em aberto.
Para acompanhar com segurança:
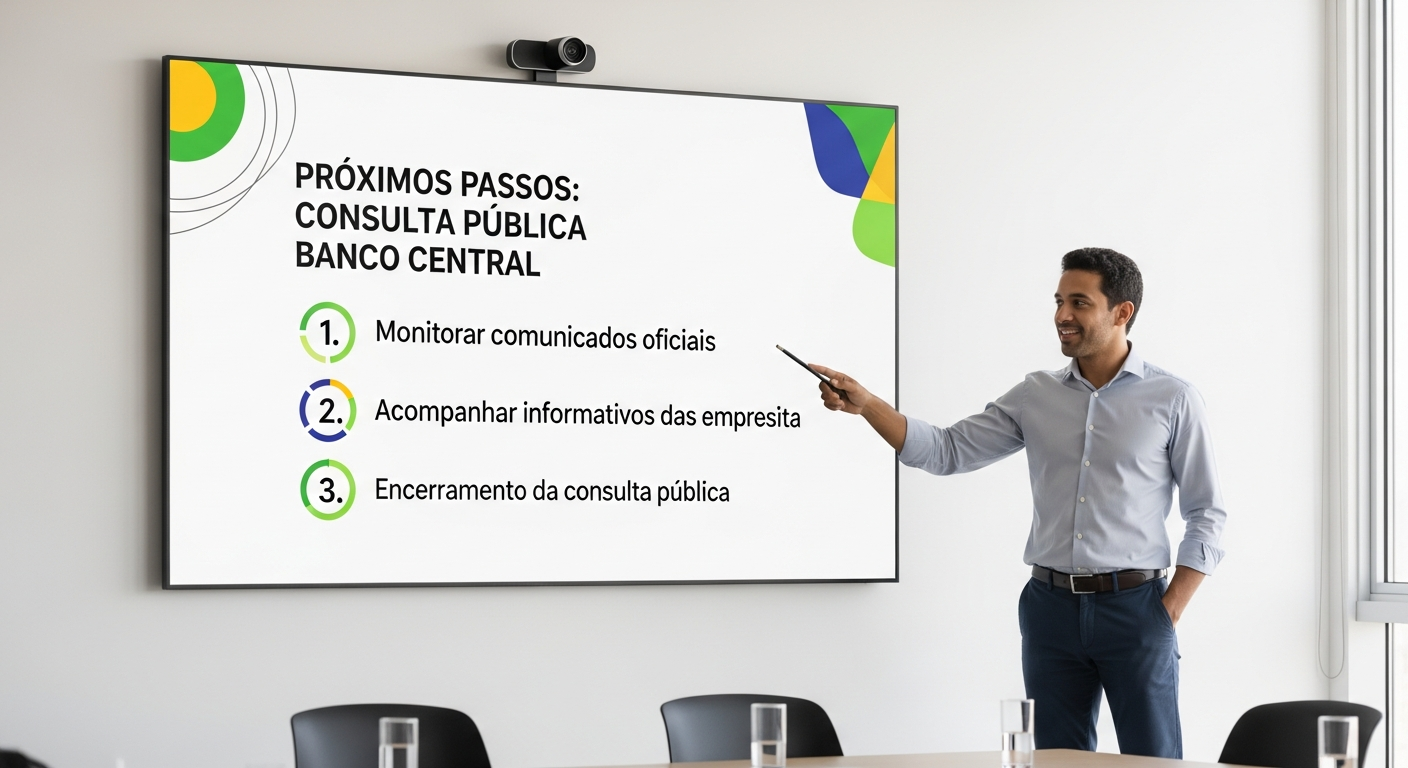
- Monitore os comunicados oficiais do Banco Central
- Acompanhe os informativos das próprias empresas — que são obrigadas a informar seus clientes sobre mudanças relevantes na operação
- Fique atento a notícias sobre o encerramento da consulta pública
Você não precisa tomar nenhuma decisão agora. Mas saber o que está acontecendo coloca você em uma posição muito melhor do que quem está reagindo a manchetes sem contexto.
O Nubank não vai fechar — essa resposta estava disponível desde o primeiro parágrafo. O que a proposta do Banco Central realmente expõe é uma distinção que existia antes dela e vai continuar existindo depois: fintech e banco tradicional não são a mesma coisa, e essa diferença tem consequências reais para o seu dinheiro e para o crédito da sua empresa.
Se você guarda valores relevantes em banco digital, entender o que é o FGC e como funciona a proteção ao depositante é o próximo passo natural. E se você é empresário, vale conversar com seu gerente de relacionamento em um banco com licença bancária plena — os produtos de crédito que você vai precisar no futuro provavelmente não estão no app da sua fintech.



