Contas Bancárias Para Empresa: Quantas Você Realmente Precisa?
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste artigo
- O Erro Mais Comum: Ter Contas Bancárias Demais
- A Regra das Duas Contas: A Estratégia Que Realmente Funciona
- Banco Público: Onde Deve Estar o Movimento Principal
- Banco Privado: Velocidade no Crédito, Mas Com Atenção às Taxas
- Conta Pessoa Física no Negócio? Por Que Isso Está Custando Caro
- Redução de Custos Bancários: A Prioridade Que Define a Saúde Financeira
Existe uma crença silenciosa entre muitos empreendedores: quanto mais contas bancárias para empresa tiver, mais organizada e segura ela está. É uma lógica que parece fazer sentido — até você olhar para o extrato e perceber que está pagando tarifas todos os meses por contas que, na prática, não contribuem em nada para o crescimento do negócio.
Cada conta corrente empresarial tem um custo. Esse custo pode ser uma mensalidade fixa, uma tarifa por transação ou um pacote de serviços que você mal usa. Multiplique isso por três, quatro contas abertas — e você tem valores relevantes saindo do seu caixa todo ano sem gerar absolutamente nenhum retorno para o negócio.
A boa notícia é que a resposta para “quantas contas bancárias sua empresa precisa” é direta e específica. E é exatamente isso que você vai encontrar aqui: uma recomendação clara, com a lógica por trás de cada decisão.
Leia também:
Qual Banco Escolher para Empresa? A Regra dos Dois Bancos
Conta Digital PJ Vale a Pena? O Que Seu Banco Esconde
Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
O Erro Mais Comum dos Empresários: Ter Contas Bancárias Para Empresa Demais
Abrir uma nova conta parece inofensivo. Afinal, o banco oferece facilidades, um atendente simpático explica os benefícios do pacote, e você assina o contrato achando que está ampliando as opções do seu negócio. O problema começa quando você repete isso três, quatro vezes — e de repente tem uma estrutura bancária cara e sem estratégia.
Por que cada conta corrente cobra por existir?
Contas bancárias empresariais não são gratuitas por padrão. Mesmo as que se apresentam como “sem mensalidade” frequentemente cobram por transferências, emissão de boleto, extratos impressos ou atendimento presencial. É um custo que se esconde nos detalhes — e que poucos empresários somam ao final do mês.
Para tornar isso concreto: suponha, hipoteticamente, um empresário com quatro contas bancárias pagando tarifas de manutenção em cada uma. Mesmo valores pequenos por conta se multiplicam ao longo do ano — chegando facilmente a um montante que poderia financiar uma campanha de marketing, renovar um equipamento ou fortalecer o capital de giro.
Quanto mais contas abertas, mais pacotes contratados, mais tarifas pagas. E esse dinheiro sai do caixa do negócio de forma silenciosa, todo mês, independentemente de o seu faturamento ter sido bom ou ruim.
A Regra das Duas Contas Bancárias: A Estratégia Que Realmente Funciona
Se mais contas é um problema, qual é o número certo? A resposta é duas contas bancárias — e não é um número arbitrário. É uma decisão estratégica com lógica clara por trás.
Por que duas contas — e não uma, três ou cinco?
Uma única conta não é suficiente. Além de concentrar todos os riscos operacionais em uma única instituição, ela limita o seu acesso a diferentes modalidades de crédito e condições bancárias. Se o banco tiver uma instabilidade, um bloqueio judicial ou simplesmente não oferecer a condição que você precisa, o seu negócio fica travado.
Três ou mais contas, por outro lado, geram custo sem proporcional ganho estratégico. Cada conta adicional cobra por existir — e o retorno que ela traz raramente justifica esse custo. O ponto de equilíbrio está em duas.
A lógica das duas contas é a seguinte:
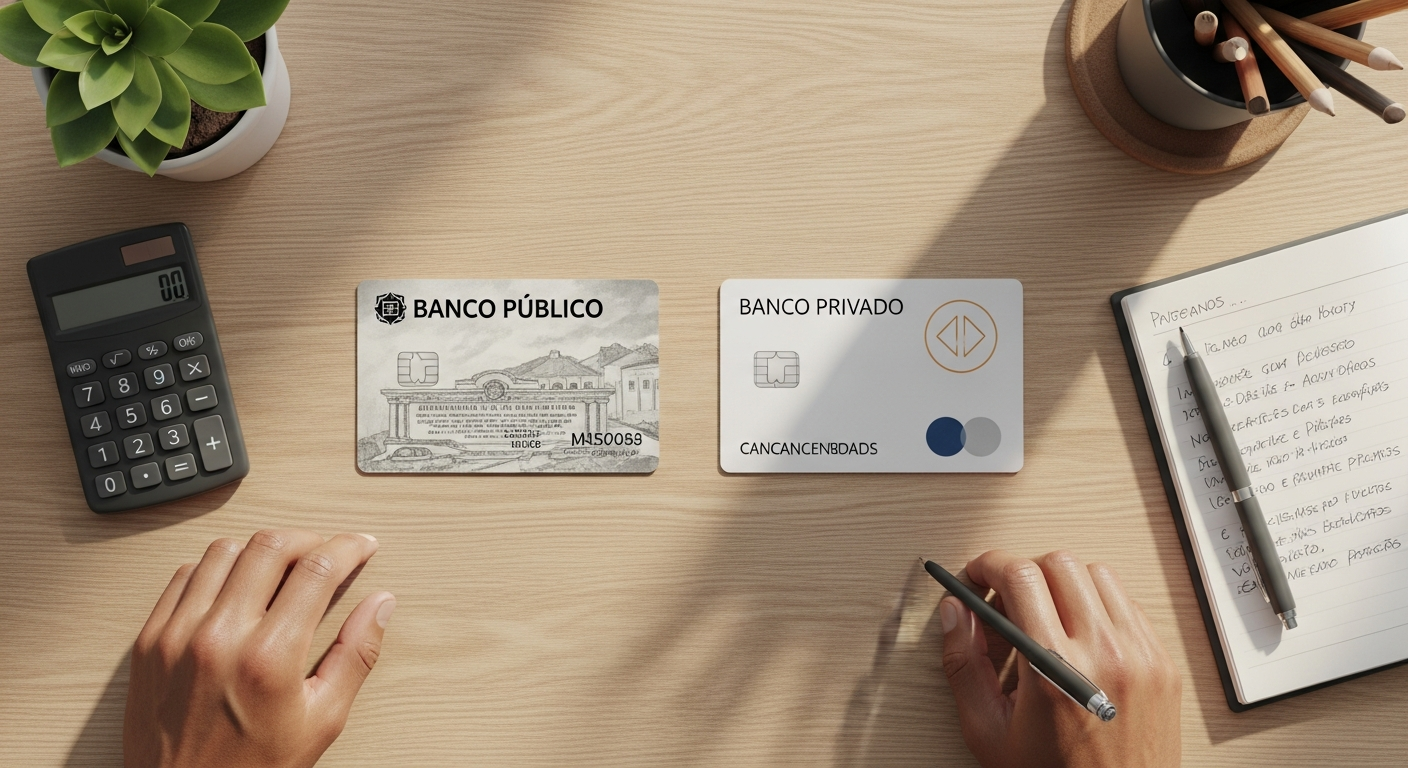
- Conta 1 — Banco público: responsável pelo movimento principal da empresa, construção de histórico de relacionamento e acesso às melhores condições de crédito e taxas.
- Conta 2 — Banco privado: reservada para situações que exigem agilidade, como crédito rápido em momentos específicos — usada com planejamento, não por desespero.
Cada conta tem uma função clara e diferente. E é exatamente essa divisão de papéis que torna a estratégia eficiente.
Banco Público: Onde Deve Estar o Movimento Principal da Sua Conta Bancária Empresarial
Se você vai concentrar o histórico financeiro do seu negócio em algum lugar, esse lugar deve ser um banco público. E existe uma razão objetiva para isso.
Quais são as vantagens das taxas do banco público para empresas?
Bancos públicos — como Banco do Brasil e Caixa Econômica Federal — operam com taxas de crédito geralmente inferiores às dos bancos privados. Isso acontece porque essas instituições têm acesso a fontes de recursos subsidiados pelo governo e não estão sujeitas às mesmas pressões de rentabilidade dos acionistas privados.
Para a sua empresa, isso significa:
- Empréstimos mais baratos
- Financiamentos com condições mais vantajosas
- Taxas de antecipação de recebíveis mais competitivas
São diferenças que, ao longo do tempo, representam uma economia real e significativa no custo do dinheiro que o seu negócio utiliza. Mais do que isso: o banco público deve ser o principal repositório do movimento financeiro da empresa. O histórico de relacionamento bancário construído ali se converte, com o tempo, em melhores condições de crédito futuras.
Taxa de crédito e antecipação de recebíveis: entenda a diferença
Taxa de crédito é o percentual cobrado sobre empréstimos e financiamentos. É o “preço” do dinheiro que você toma emprestado do banco. Quanto menor essa taxa, mais barato sai o capital que você usa para financiar o negócio.
Antecipação de recebíveis é uma operação diferente: em vez de esperar receber o dinheiro que já é seu — como parcelas de uma venda no cartão —, você “adianta” esse valor junto ao banco em troca de um desconto. Esse desconto também tem um custo, e ele varia de instituição para instituição.
A diferença entre a taxa praticada por um banco público e a de um banco privado nessa operação pode ser expressiva — e se repete toda vez que você faz uma antecipação. É exatamente por isso que o banco público deve ser a conta principal: onde você constrói histórico e acessa as melhores condições quando mais precisa.
Banco Privado: Velocidade no Crédito, Mas Com Atenção às Taxas
O banco privado tem o seu papel na estratégia — mas é um papel secundário e bem definido. Ignorar essa conta seria um erro. Tratá-la como conta principal também seria.
Quando usar o banco privado é a decisão certa?
A grande vantagem dos bancos privados é a agilidade. Os processos são mais rápidos, a burocracia tende a ser menor e o crédito pode ser liberado em condições que o banco público, por sua estrutura, não consegue oferecer na mesma velocidade. Mas essa agilidade tem um preço: as taxas de juros são, em geral, mais altas.
O banco privado é a ferramenta certa para situações específicas. Para ilustrar com um exemplo hipotético: suponha que o seu fornecedor ofereça desconto no pagamento à vista, mas você não tenha esse valor disponível no caixa agora. Recorrer ao crédito rápido do banco privado pode ser vantajoso — desde que o desconto do fornecedor supere o custo dos juros que você vai pagar. Esse é o tipo de cálculo que transforma o crédito privado em aliado, não em armadilha.
O que não funciona é usar o banco privado como conta principal do negócio, justamente porque o custo do crédito é mais alto. Concentrar o movimento financeiro ali significa pagar mais caro sempre que precisar de capital.
Como planejar o uso do crédito privado sem comprometer o caixa?
O segredo está em uma palavra: planejamento. Quando uma empresa recorre ao crédito privado em situação de urgência — sem tempo para negociar, sem relacionamento construído —, as condições tendem a ser piores e o risco de comprometer o fluxo de caixa é real.
A recomendação é manter a conta no banco privado ativa e com relacionamento construído antes de precisar. Dessa forma, quando a necessidade aparecer, o crédito já está disponível em condições pré-negociadas, e você não precisa aceitar qualquer proposta por falta de alternativa. O banco privado, usado com inteligência, é um aliado poderoso — o problema é usar qualquer ferramenta financeira de forma reativa e sem planejamento.
Conta Pessoa Física no Negócio? Por Que Isso Está Custando Caro Para Sua Conta Bancária Empresarial
Esse é um dos erros mais comuns entre empreendedores que estão começando — especialmente MEIs recém-abertos. Usar a conta pessoal “por enquanto” parece uma solução provisória inofensiva. O problema é que esse “por enquanto” pode durar anos — e custar caro.
Por que misturar PF e PJ é um erro financeiro (e fiscal)?
Usar a conta pessoal (CPF) para receber pagamentos e pagar fornecedores do negócio gera três problemas concretos:
- Custo: as tarifas de pessoa física não são estruturadas para o volume de transações de um negócio. Transferências, emissão de boletos e saques podem ser mais caros ou ter limites incompatíveis com a operação empresarial.
- Controle: sem a separação entre finanças pessoais e empresariais, é impossível saber com precisão se o negócio está lucrando ou perdendo. O empresário mistura os recursos e perde a visão real do caixa — o que torna qualquer decisão financeira uma aposta no escuro.
- Risco fiscal: a Receita Federal pode questionar movimentações atípicas em conta pessoa física que, na prática, são receitas empresariais. Para MEIs, isso pode gerar inconsistências com a declaração de faturamento e trazer problemas muito mais trabalhosos de resolver do que simplesmente abrir uma conta PJ desde o início.
A solução é direta: abrir uma conta pessoa jurídica no CNPJ da empresa. Hoje existem opções gratuitas ou de custo muito baixo disponíveis no mercado — não há justificativa financeira para adiar essa decisão. E o benefício vai além da organização: o banco passa a enxergar o histórico do seu CNPJ, não do seu CPF, na hora de avaliar crédito futuro para o negócio.
Redução de Custos Bancários: A Prioridade Que Define a Saúde Financeira do Seu Negócio
Toda a estratégia apresentada aqui tem um princípio central: reduzir custos sem abrir mão do acesso estratégico a crédito. Não se trata de cortar recursos que o negócio precisa — trata-se de eliminar o que drena caixa sem gerar retorno.
Pequenas empresas frequentemente ignoram os custos bancários porque eles chegam fragmentados. Valores pequenos aqui e ali — mas somados ao final do ano, podem representar um montante que faria diferença real reinvestido no negócio, seja em estoque, em marketing ou em contratação.
A revisão prática começa com uma auditoria simples das suas contas bancárias para empresa atuais. Três passos concretos:
- Liste todas as contas abertas e o custo mensal de cada uma (tarifas, pacotes, mensalidades).
- Identifique a função estratégica de cada conta — se ela não tem uma função clara e específica, é candidata ao fechamento.
- Negocie as tarifas das contas que ficarem — bancos negociam, especialmente quando você demonstra que conhece as alternativas disponíveis no mercado.
Gestão financeira não é só sobre quanto você fatura. É sobre quanto sobra. E isso inclui, necessariamente, eliminar custos bancários que não contribuem em nada para o crescimento do seu negócio.
A regra é simples: duas contas bancárias — uma em banco público para o movimento principal e as melhores condições de crédito, uma em banco privado para agilidade em situações específicas — e nunca em conta pessoa física. Essa decisão impacta diretamente a sua rentabilidade e o seu acesso a crédito ao longo do tempo.
Se você quer dar o próximo passo e escolher os melhores bancos para o seu perfil de negócio, explore os comparativos e avaliações disponíveis aqui no blog. Você vai encontrar análises detalhadas de contas, tarifas e condições de crédito para tomar a decisão certa para a sua empresa.



