Rating Bancário: O Que Realmente Aprova Seu Crédito no Banco
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste artigo
- Para que serve (de verdade) o score Serasa no banco?
- A pergunta estratégica antes de tentar aumentar o score
- O que é rating bancário: como os bancos realmente aprovam ou reprovam crédito
- Nome limpo no Serasa e mesmo assim reprovado: como isso é possível?
- Como melhorar o rating bancário e destravar seu nome nos bancos
- Conclusão
Você passou meses focado em aumentar o score do Serasa. Chegou a 700, 800 pontos. Limpou o nome, quitou dívidas, fez tudo certo — e quando foi ao banco pedir o cartão de crédito ou tentar um financiamento, a resposta foi negativa. Isso acontece com milhões de brasileiros todo ano, e a explicação é quase nunca contada.
O que poucos sabem é que o score do Serasa e do SPC não é o critério que os bancos usam para aprovar ou reprovar crédito. Existe outro mecanismo, completamente diferente, chamado rating bancário — e é ele quem realmente decide se você vai conseguir aquele cartão, aquele financiamento ou aquele empréstimo.
Se você ainda não ouviu falar nele, este artigo foi escrito para você.
Para Que Serve (de Verdade) o Score Serasa no Banco?
O score Serasa e do SPC é uma pontuação numérica que vai, geralmente, de 0 a 1.000 pontos. Ela existe há anos, entrou na vida financeira dos brasileiros de forma quase definitiva e virou sinônimo de “saúde financeira” para muita gente. O problema é que essa equivalência é incorreta — e entender por quê faz toda a diferença.
O score tem uma função real e legítima. Mas essa função é limitada a um tipo bem específico de crédito. O que o score Serasa banco responde, no fundo, é uma pergunta simples: “Esse consumidor está inadimplente no mercado?” Não mais do que isso. Ele não mede potencial de pagamento, não analisa comportamento bancário e não diz nada sobre o histórico de relacionamento com instituições financeiras.
Quando o Score Importa: Compras no Crediário e Lojas de Varejo
Quando você vai parcelar uma televisão na Magazine Luiza, comprar roupas no crediário da Riachuelo, da Renner ou da C&A, ou pegar um celular financiado numa loja de eletrônicos, é aí que o score Serasa entra em cena. O lojista quer saber uma coisa: esse consumidor tem restrição? Está com nome sujo?
Nesses casos, um score acima de 500 ou 600 pontos costuma ser suficiente para aprovação. Os valores envolvidos são menores, o risco é controlado e a análise é mais simples. Para esse universo — crediário, parcelamentos de varejo, carnês — o score funciona bem e cumpre o papel para o qual foi desenhado.
Quando o Score Não Importa Nada: O Mundo dos Bancos
Aqui está o ponto que muda tudo: os grandes bancos do Brasil — Bradesco, Itaú, Santander, Caixa Econômica Federal, Banco do Brasil — não tomam decisão de crédito com base no score do Serasa ou do SPC. Isso não é opinião; é como o sistema funciona na prática.
O motivo é lógico. Os bancos têm acesso a um volume de dados incomparavelmente maior do que o Serasa enxerga:
- Quanto entra na conta todo mês
- Como o cliente movimenta o dinheiro
- Se paga contas em dia pelo débito automático
- Se já teve algum produto bancário e como se comportou
O score de crédito, nesse contexto, é uma informação superficial demais para embasar uma decisão sobre cartão de crédito com limite real, financiamento imobiliário ou empréstimo pessoal. Então o que os bancos usam? A resposta começa na próxima seção.
A Pergunta Estratégica Antes de Tentar Aumentar o Score
Antes de sair correndo para otimizar o score, existe uma pergunta que a maioria das pessoas não faz: “Para quê eu quero crédito?”
- Se a resposta for comprar no crediário ou parcelar eletrodoméstico, trabalhar o score faz sentido.
- Se a resposta for conseguir cartão com limite decente, financiar carro, comprar imóvel ou fazer empréstimo em banco, o score é o caminho errado.
Muitos brasileiros passam meses — às vezes anos — otimizando o número no Serasa achando que estão se preparando para conseguir crédito bancário. Não é culpa deles. É falta de informação sobre como o sistema realmente funciona.
Cartão de Crédito, Financiamento e Empréstimo Exigem Outra Estratégia
Para esses produtos, o critério que o banco utiliza é o rating bancário — a classificação interna que cada banco atribui ao cliente com base no próprio histórico de relacionamento. É aqui que o artigo começa a entregar o que realmente importa.
O rating funciona por letras. E a letra que você tem hoje, mesmo sem saber, pode estar travando toda a sua vida financeira de forma sistemática.
O Que é Rating Bancário: Como os Bancos Realmente Aprovam ou Reprovam Crédito
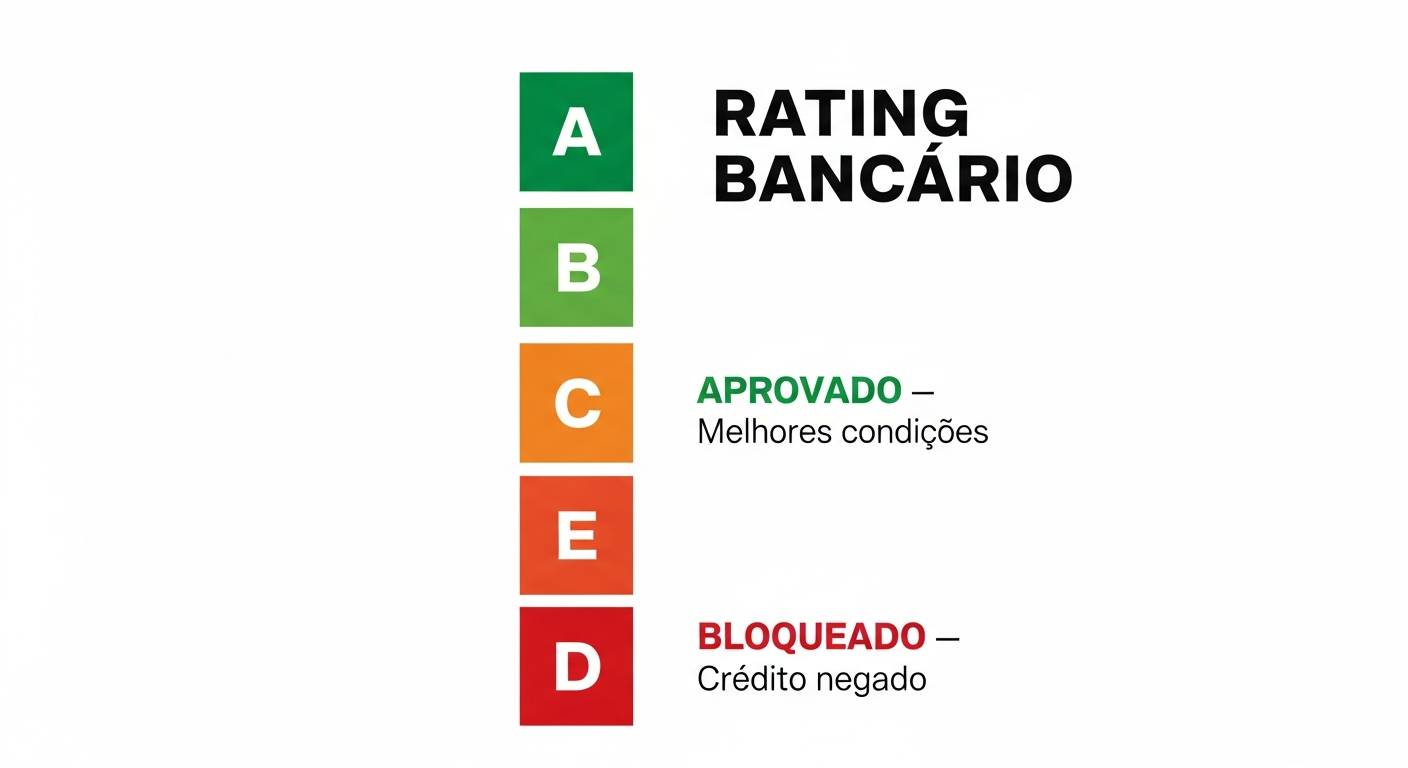
Rating bancário é a classificação interna atribuída pelos bancos a cada cliente, representada por letras de A a E, que determina se um pedido de crédito será aprovado ou reprovado. Essa é a definição direta, e ela precisa ficar clara antes de qualquer coisa.
Todos os grandes bancos do Brasil utilizam alguma versão desse sistema. Os nomes internos podem variar de uma instituição para outra, mas o princípio é sempre o mesmo: classificar o cliente por nível de risco e comportamento financeiro. E diferente do score do Serasa — que qualquer pessoa consulta pelo aplicativo —, o consumidor não tem acesso direto ao próprio rating bancário.
O Que o Rating Bancário Analisa
O rating é construído a partir de múltiplos fatores que o banco analisa internamente:
- Histórico de relacionamento com a instituição
- Pontualidade nos pagamentos de produtos bancários
- Movimentação da conta corrente (frequência e volume)
- Renda declarada e consistência com documentos e dados financeiros
- Existência de dívidas ativas ou renegociações passadas
É um retrato financeiro completo, construído com os dados que o próprio banco acumulou sobre o cliente ao longo do tempo. Se o score é uma ficha cadastral básica, o rating de crédito bancário é o dossiê completo.
A Escala de Letras: De A até E e o Que Cada Uma Significa
A escala do rating bancário funciona assim:
- Letra A: Cliente de baixíssimo risco. O banco quer esse cliente e oferece as melhores condições disponíveis.
- Letra B: Cliente de baixo risco. Aprovação na maioria dos produtos com boas condições.
- Letra C: Zona intermediária. Aprovação seletiva, com condições mais restritas.
- Letra D: Alto risco. Nome travado nos bancos — pedidos de crédito reprovados sistematicamente, independente do score no Serasa.
- Letra E: Risco máximo. Associado a inadimplência grave ou situação financeira crítica.
Por Que Tantas Pessoas Estão com Letra D Sem Saber
O rating D não é resultado exclusivo de inadimplência grave. Ele pode ser consequência de situações muito mais comuns:
- Histórico de atrasos pontuais no passado, mesmo já pagos
- Conta bancária pouco movimentada, sem relacionamento ativo
- Renegociações de dívida concluídas, mas que deixam marca no sistema interno
- Nunca ter tido crédito — ausência de histórico é interpretada como risco
Esse último ponto é revelador. Pense numa pessoa que nunca atrasou nenhum pagamento na vida, mas também nunca fez um financiamento e raramente usa o banco. Essa pessoa pode estar em D simplesmente por falta de dado positivo. Não é punição — é ausência de evidência.
Vale mencionar também o papel dos bancos digitais nesse cenário. Muitas pessoas migram para Nubank, Inter ou C6 — e acabam operando exclusivamente por esses canais. O resultado prático é a ausência de relacionamento com bancos tradicionais como Bradesco, Itaú ou Banco do Brasil, que são exatamente as instituições com maior capacidade de oferecer limite e crédito expressivo. Sem histórico nesses bancos, o rating simplesmente não existe — e a ausência de rating funciona como D na prática.
Nome Limpo no Serasa e Mesmo Assim Reprovado: Como Isso É Possível?
Voltando ao cenário do início deste artigo: o leitor sem restrição, com score alto, recebendo negativa atrás de negativa nos bancos. Isso é real, é comum e tem uma explicação técnica precisa.
O banco não está vendo a mesma coisa que o Serasa mostra. Enquanto o Serasa diz “esse cliente não tem restrição”, o banco está olhando para o rating bancário — e o rating diz outra coisa completamente diferente.
A Diferença Real Entre “Sem Restrição” e “Rating de Aprovação”
A distinção precisa ser cristalina:
\”Sem restrição\” significa apenas que não há dívida negativada no Serasa ou SPC. É o piso mínimo — não ter o nome sujo não é mérito, é o estado neutro.
\”Rating de aprovação\” é ter construído, ao longo do tempo, um histórico positivo de relacionamento com o banco que leve a instituição a classificar você em A ou B.
Uma analogia ajuda a fixar: não ter restrição é como não ter ficha criminal. Isso não faz de você um candidato qualificado para um emprego — apenas significa que você não está eliminado antes de começar. Para ser contratado, você precisa mostrar capacidade, histórico e qualificação. Com crédito bancário, a lógica é exatamente a mesma.
Existe ainda uma situação aparentemente paradoxal: algumas pessoas com nome sujo conseguem crédito em certas condições — crédito com garantia, consignado, situações específicas de crédito imobiliário — enquanto outras com nome limpo são reprovadas sistematicamente. O rating bancário explica essa contradição. O que o banco enxerga vai muito além do Serasa.
Como Melhorar o Rating Bancário e Destravar Seu Nome nos Bancos
O rating pode ser melhorado. Mas o caminho não tem nada a ver com aumentar o score no aplicativo do Serasa. Como melhorar o rating bancário exige construir — ou reconstruir — o relacionamento diretamente com o banco.
De forma geral, os comportamentos que tendem a impactar positivamente o rating envolvem:
- Manter conta ativa com movimentação regular — salário caindo todo mês, pagamentos recorrentes saindo pelo banco
- Ter produtos bancários ativos e pagos em dia — conta corrente, poupança, seguros básicos
- Quitar dívidas diretamente com o banco de forma documentada
- Graduar o uso de crédito — começar com um cartão de limite baixo e pagá-lo integralmente todo mês constrói histórico positivo do zero
- Manter renda declarada de forma consistente com o que o banco registra nas movimentações
Essas são orientações gerais de mercado. O caminho específico para cada perfil — e o método estruturado para destravar o rating — depende de uma análise individualizada do relacionamento bancário existente.
O Que Acontece Quando Seu Rating Sobe para A ou B
Quando o rating bancário melhora, o comportamento do banco muda de forma perceptível:
- O gerente liga com ofertas proativas
- O aplicativo passa a mostrar crédito pré-aprovado
- O limite do cartão aumenta sem que o cliente precise pedir
- As taxas de empréstimo caem
- Financiamentos são aprovados com mais rapidez e menos burocracia
A diferença entre estar em D e estar em A ou B não é só emocional — é financeira, prática e mensurável. O objetivo, portanto, não é um número no Serasa. O objetivo é ser o tipo de cliente que o banco quer ter.
Leia também
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Score Alto, Crédito Negado? Conheça o Rating Bancário
- Registrato Banco Central: O Que É e Por Que Está Bloqueando Seu Crédito
Conclusão: O Segredo Não É o Score — É o Rating Bancário
O score do Serasa serve para o varejo — crediário, parcelamentos, carnês. Os bancos usam o rating bancário, uma classificação interna por letras que a maioria dos brasileiros nunca ouviu falar.
Muitas pessoas que recebem negativas bancárias estão nessa situação sem saber, e isso explica anos de respostas negativas mesmo com o nome limpo. O caminho para sair dessa situação é construir relacionamento bancário real — não pontuar em plataformas de terceiros.
Entender essa distinção muda completamente a forma de pensar sobre crédito. Parar de perseguir o número errado e começar a trabalhar o critério que realmente importa é o primeiro passo para mudar o resultado nas próximas tentativas.
Se você quer entender melhor como os bancos tomam decisões de crédito e como posicionar seu nome para ser aprovado, continue explorando os conteúdos do Segredo das Empresas. Há muito mais sobre relacionamento bancário, estratégias de crédito e finanças empresariais esperando por você aqui.