Pagar o Mínimo do Cartão de Crédito? Veja Por Que é uma Armadilha
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Pagar o Mínimo do Cartão de Crédito: Por Que é um Erro Grave
- Parcelar a Fatura do Cartão de Crédito: A Escolha “Menos Pior”
- As Opções que o Banco Não Te Mostra no Aplicativo
- A Melhor Estratégia de Todas: Como Pagar a Fatura do Cartão de Crédito
- Conclusão: A Hierarquia de Decisões para Pagar sua Fatura
É fim de mês. A fatura chegou, o saldo na conta não cobre o total, e você abre o aplicativo do banco procurando uma saída. Ali, bem no centro da tela, estão duas opções claramente destacadas: pagar o valor mínimo ou parcelar a fatura do cartão de crédito. Parece simples. Parece que o banco está te ajudando.
Mas o que o banco não te conta é o que acontece depois.
Pagar o mínimo do cartão de crédito é apresentado como um respiro para quem está apertado. Na prática, é um dos caminhos mais rápidos para sua dívida crescer com juros do cartão de crédito entre os mais altos do mundo. O que poucos sabem é que existe uma terceira opção — e ela não aparece no aplicativo. Conhecê-la pode mudar completamente o resultado da situação em que você está agora.
Leia também
- A Regra de Ouro do Cheque Especial que Nenhum Banco Te Conta
- Pagar à vista ou parcelar? A regra básica para decidir e aumentar seu limite
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
Pagar o Mínimo do Cartão de Crédito: Por Que é um Erro Grave
O que é o crédito rotativo e como ele funciona
Quando você paga menos do que o valor total da fatura, o banco aciona automaticamente o crédito rotativo do cartão de crédito. Você não escolhe isso — ele simplesmente acontece. O saldo que ficou sem pagamento vira uma nova dívida, e os juros começam a correr imediatamente, já no próximo ciclo de cobrança.
Pense no crédito rotativo como uma torneira que o banco abre assim que você não paga o total. E ela não fecha sozinha. Quanto mais tempo passa, mais água escorre — e o nível da dívida sobe sem parar. Não é exagero. É exatamente o que o mecanismo foi desenhado para fazer.
14,50% ao mês: quanto sua dívida cresce se você pagar o mínimo
A taxa oficial do crédito rotativo no Brasil é de 14,50% ao mês, o que equivale a 419% ao ano, segundo dados do Banco Central do Brasil. Para ter uma referência: isso coloca o Brasil entre os países com as taxas de juros ao consumidor mais altas do mundo.
Veja o que acontece com uma dívida de R$ 1.000,00 no rotativo, se você continuar pagando apenas o mínimo:
- Em 6 meses: R$ 1.000 × (1,145)⁶ ≈ R$ 2.248
- Em 12 meses: R$ 1.000 × (1,145)¹² ≈ R$ 5.053
Em um ano, uma dívida de R$ 1.000 se transforma em mais de R$ 5.000. Não porque você gastou mais — mas porque os juros compostos trabalham contra você todos os meses, incidindo sobre um saldo que já cresceu. Quem paga só o mínimo por meses seguidos não está quitando a dívida. Está alimentando uma bola de neve que acelera a cada ciclo.
Parcelar a Fatura do Cartão de Crédito: A Escolha “Menos Pior”
Exemplo real: de R$ 14.207 para R$ 25.272 em 12 vezes
Parcelar a fatura do cartão de crédito parece mais controlado do que entrar no rotativo — e é. Mas controlado não significa barato.
Considere um caso concreto: uma fatura de R$ 14.207,50 parcelada em 12 vezes resulta em um pagamento total de R$ 25.272,72. O cliente pagou R$ 11.065,22 a mais — um acréscimo de quase 78% sobre o valor original.
Na prática, o que está acontecendo ali não é um parcelamento. É um financiamento bancário. Você está, naquele momento, pegando um empréstimo com o banco para cobrir o que não conseguiu pagar — e esse empréstimo tem um custo alto embutido nas parcelas. Você não está dividindo uma conta. Você está pedindo dinheiro emprestado ao banco e pagando caro por ele.
Por que o parcelamento ainda é melhor do que o crédito rotativo
Dito isso, há uma diferença importante entre as duas opções:
- Crédito rotativo: 14,50% ao mês, sem prazo definido, incidindo sobre um saldo que cresce a cada ciclo
- Parcelamento da fatura: taxa fechada, prazo definido, parcela fixa — você sabe exatamente quanto vai pagar e quando termina
Essa previsibilidade financeira é um passo mínimo para reorganizar as contas. Parcelar é “menos pior”. Mas ainda tem um custo alto demais para ser chamado de solução. A solução real está na próxima seção.
As Opções que o Banco Não Te Mostra no Aplicativo
Como renegociar sua fatura diretamente com o banco
Renegociar a dívida do cartão de crédito é diferente de aceitar o parcelamento que aparece no aplicativo. O app te mostra as condições padrão — calculadas para maximizar o retorno do banco. Renegociar é um processo ativo, em que você entra em contato direto com o banco e pede condições diferentes.
Na negociação, você pode tentar conseguir:
- Taxa de juros menor do que a cobrada no parcelamento padrão
- Prazo mais longo para diluir as parcelas
- Isenção de encargos, como multa e mora, se a situação for pontual
Seu histórico positivo (rating bancário) como ferramenta de negociação
Poucos brasileiros sabem disso, mas cada banco atribui a seus clientes uma nota interna chamada rating bancário. Essa nota leva em conta seu comportamento financeiro ao longo do tempo: pagamentos em dia, tempo de relacionamento com o banco e produtos contratados.
Quanto melhor o seu rating bancário, maior é o seu poder de barganha na negociação. O banco prefere renegociar com um bom cliente a perdê-lo para a inadimplência. Seu histórico de crédito positivo é uma moeda de troca — use-a na hora de negociar.
Buscar um empréstimo com taxa menor para quitar o cartão
Se o banco não oferecer condições adequadas, há outra alternativa que a maioria das pessoas ignora: buscar um empréstimo pessoal com taxa menor para quitar o cartão de crédito.
A lógica é simples. Se o crédito rotativo cobra 14,50% ao mês e um empréstimo consignado cobra taxas significativamente menores, vale muito mais a pena contratar o empréstimo e usar o dinheiro para zerar o cartão. Não é “trocar uma dívida por outra” — é trocar uma dívida cara por uma barata.
⚠️ Atenção: sempre compare o Custo Efetivo Total (CET), não só a taxa mensal anunciada. O CET inclui tarifas, seguros e outros encargos que podem fazer uma taxa “baixa” parecer mais cara do que aparenta.
A Melhor Estratégia de Todas: Como Pagar a Fatura do Cartão de Crédito
Como o especialista faz na prática
A melhor forma de como pagar a fatura do cartão de crédito é também a mais simples: pagar o valor total da fatura no vencimento. Isso zera o saldo devedor, restabelece o limite integral e encerra o ciclo sem nenhum custo adicional.
Quando você paga o total no vencimento, está usando o intervalo em que utilizou o dinheiro do banco sem pagar nada por isso. O cartão de crédito, em sua essência, é um instrumento de crédito gratuito — desde que você quite o total no prazo.
O objetivo não é nunca usar o cartão. É nunca deixar um saldo para o mês seguinte. Pagar o total não é apenas disciplina financeira — é a única forma de usar o cartão de crédito sem pagar a mais por isso.
Conclusão: A Hierarquia de Decisões para Pagar sua Fatura
Você já sabe o que o banco prefere que você não saiba. O aplicativo te mostra as opções mais lucrativas para ele — não as mais vantajosas para você. Cabe a você conhecer as outras e escolher com mais informação.
Quando a fatura chegar e o saldo não cobrir o total, use esta hierarquia:
| Prioridade | Ação | Por quê |
|---|---|---|
| 1º | Pagar o valor total | Zero juros, limite restabelecido |
| 2º | Renegociar com o banco | Pode reduzir taxa e prazo |
| 3º | Empréstimo com taxa menor | Substitui dívida cara por barata |
| 4º | Parcelar a fatura | Caro, mas previsível |
| 5º | Evite a qualquer custo |
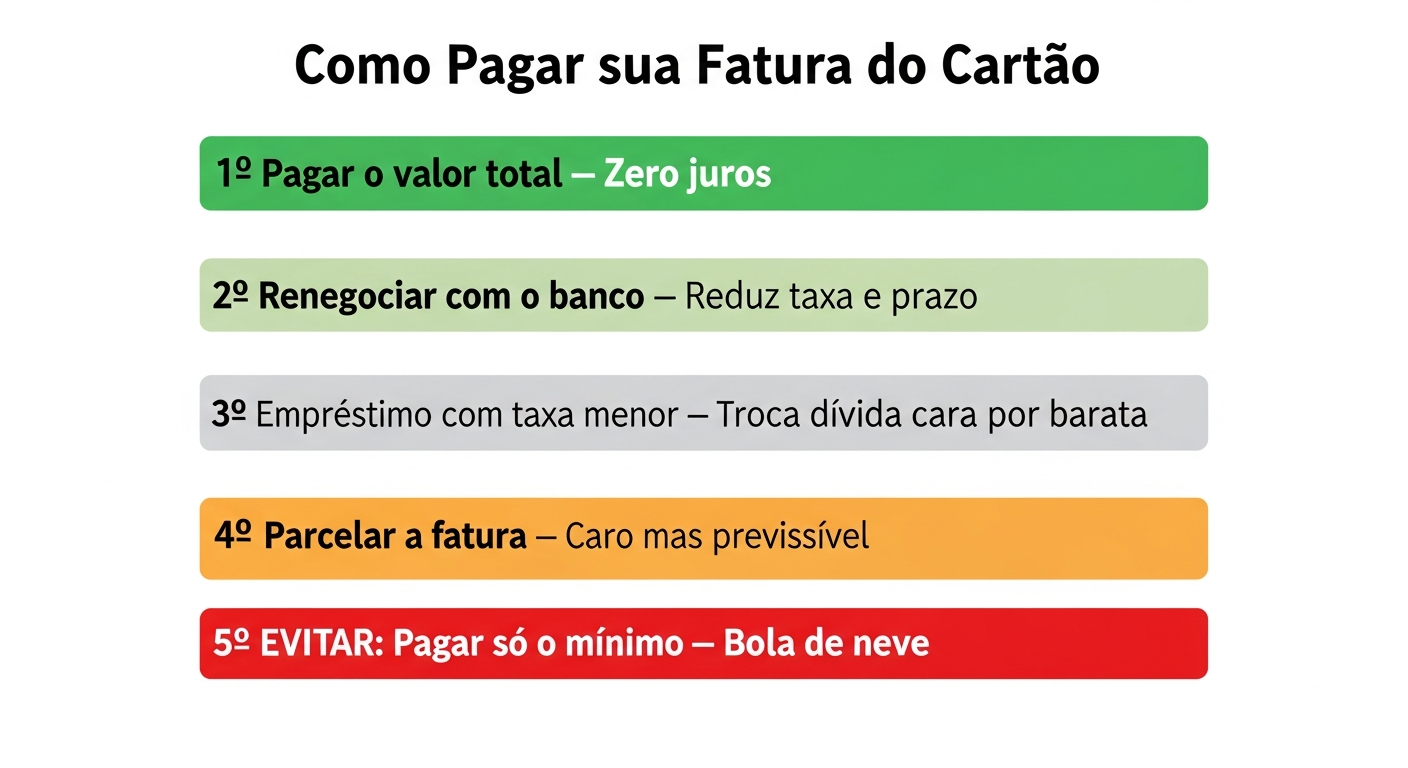
Nunca pague só o mínimo do cartão de crédito — essa é a única opção que deve ser evitada a qualquer custo. É o caminho mais rápido para uma dívida impagável.
Se você quer entender como melhorar seu rating bancário e ter mais poder de negociação com seu banco, continue explorando os outros conteúdos do blog — há muito mais que você pode usar a seu favor.