
Cartão de Crédito Nubank: o Passo a Passo que Ninguém Te Conta
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Erro que Impede a Maioria dos Brasileiros
- Por que Preencher o Cadastro é Mais Importante
- Passo 1 — Foto de Perfil
- Passo 2 — Open Finance
- Passo 3 — Dados de Perfil
- Passo 4 — Declaração de Renda
- Passo 5 — Dados Complementares
- Passo 6 — Aguardar 24 Horas
- Como Solicitar o Cartão no App
- Rating Bancário e os Próximos Passos
- Conclusão
Milhões de brasileiros abrem o app do Nubank, pedem o cartão de crédito Nubank e recebem uma negativa — sem entender o motivo. Alguns culpam o score baixo. Outros acham que o problema é a renda. A maioria desiste sem tentar de novo. O que quase ninguém percebe é que o erro acontece antes mesmo de clicar em “solicitar” — e tem solução simples, gratuita e acessível direto pelo app.
A tese central deste artigo é direta: o problema não é o seu score e, na maioria dos casos, não é a sua renda. O verdadeiro culpado é o cadastro incompleto. Aqui você vai encontrar um passo a passo real, na ordem certa, explicando como o algoritmo de aprovação do Nubank funciona e o que ele precisa ver no seu perfil bancário antes de liberar o cartão.
O Erro que Impede a Maioria dos Brasileiros de Conseguir o Cartão de Crédito Nubank
Existe um padrão que se repete. A pessoa baixa o app, cria a conta e vai direto para “Pedir cartão de crédito” — sem preparar o terreno. Parece o caminho mais natural, mas é exatamente aí que o processo trava.
O Nubank não tem gerente humano do outro lado da tela avaliando seu pedido. Quem decide é um algoritmo de aprovação — um sistema automatizado que analisa as informações do seu cadastro e monta um perfil de risco. Quanto mais completo e consistente for esse perfil, menor o risco percebido. Quanto menor o risco percebido, maior a chance de aprovação.
O problema é que quando o cadastro Nubank está incompleto, o algoritmo simplesmente não tem informações suficientes para confiar em você — e a resposta automática é a negativa. O Nubank Score e o Serasa importam, sim, mas são apenas um dos fatores analisados. Quando o cadastro está no zero, nem o melhor score do mundo resolve.
Pense assim: é como ir a uma entrevista de emprego sem currículo. Você pode ser o candidato mais qualificado da fila, mas sem as informações certas, ninguém vai te contratar.
Por que Preencher o Cadastro é Mais Importante do que Solicitar o Cartão de Crédito Nubank
O Nubank funciona como qualquer banco: precisa validar que você é quem diz ser e que tem capacidade de pagar o que vai gastar. A diferença é que ele faz isso de forma 100% digital — sem papelada, sem balcão, sem gerente.
Cada campo preenchido no seu cadastro é uma evidência que o algoritmo usa para montar seu perfil. Nome, telefone, endereço, renda, profissão — tudo isso compõe um quadro. Quando esse quadro está completo e consistente, a mensagem que chega ao sistema é clara: “sou real, tenho renda, sou confiável.”
Quando o cadastro está incompleto ou com dados cadastrais contraditórios, a mensagem oposta é enviada — mesmo que você tenha um histórico financeiro impecável. A consistência do perfil pesa tanto quanto a capacidade de pagamento.
Vale lembrar: a mesma lógica se aplica depois da aprovação. Limite alto não é sorte — é consequência direta de um perfil completo, combinado com uso responsável ao longo do tempo.
Passo 1 — Adicione uma Foto de Perfil que Mostre Seu Rosto
Este é o passo mais simples do processo — e o mais ignorado. O Nubank usa a foto de perfil como parte do processo de validação de identidade. Ela confirma que há uma pessoa real por trás do CPF cadastrado.
Foto de paisagem, avatar, imagem de pet ou ausência de foto reduz a credibilidade do cadastro para o algoritmo. A foto precisa mostrar o seu rosto com clareza, da mesma forma que qualquer documento de identidade. Não precisa ser profissional — precisa ser reconhecível.
Como alterar: abra o app, toque no ícone do seu perfil no canto superior da tela e selecione a opção de editar foto. Trinta segundos de ação que muita gente pula por achar que não faz diferença. Faz.
Passo 2 — Entenda o Open Finance e Saiba Quando NÃO Ativá-lo
Open Finance é um sistema regulamentado pelo Banco Central que permite que uma instituição financeira — como o Nubank — acesse seus dados em outros bancos, mediante sua autorização. Isso inclui:
- Saldo em conta corrente
- Histórico de crédito
- Dívidas ativas
- Movimentações financeiras
O argumento de quem recomenda ativar é razoável à primeira vista: “vai mostrar sua renda real de outros bancos.” O problema é o que mais vem junto com essa informação.
Se você tiver qualquer pendência, restrição, limite de cheque especial estourado ou histórico negativo em outro banco — mesmo que pequeno —, o Nubank vai ver tudo isso. O que parecia uma vantagem vira um tiro no próprio pé.
A regra prática é direta: não ative o Open Finance antes de pedir o cartão, a menos que seu histórico em todos os bancos seja absolutamente limpo, sem nenhuma pendência. Se você já ativou e tem dúvidas, é possível revogar esse acesso nas configurações do app, na seção de privacidade e compartilhamento de dados.
Passo 3 — Preencha Seus Dados de Perfil com Precisão
Aqui é onde a maioria das pessoas comete os erros mais silenciosos. Cada campo do perfil comunica algo ao algoritmo — e inconsistências pequenas têm impacto real na análise.
Nome de Preferência — Use Exatamente o Nome do Seu Documento
O nome cadastrado no app deve ser idêntico ao que aparece no seu RG ou CPF. Apelidos, abreviações ou variações geram uma inconsistência entre o cadastro e os documentos que serão usados para comprovar renda. Se o seu documento diz “Maria das Graças Ferreira”, é esse nome que deve estar no app.
E-mail — Coloque Apenas o Seu Principal
O e-mail cadastrado deve ser o que você realmente usa e acessa com regularidade. Evite endereços antigos, de terceiros ou secundários que raramente são verificados. Um e-mail inativo ou vinculado a outro titular compromete diretamente a confiabilidade do seu cadastro.
Telefone — Use um Número Vinculado ao Seu CPF
O número de telefone cadastrado deve estar vinculado ao seu CPF. Números de terceiros, chips pré-pagos sem vínculo com seu CPF ou linhas em nome de outra pessoa reduzem o nível de confiança do perfil.
Endereço — Um Único Endereço Residencial Real
Cadastre apenas o endereço onde você efetivamente mora e recebe correspondências. Não coloque endereço de trabalho, de familiar ou de terceiros. Um endereço inconsistente pode gerar sinal de alerta na análise de crédito.
Passo 4 — Declare Sua Renda Mensal para o Cartão de Crédito Nubank do Jeito Certo
A renda declarada é um dos pilares da análise. Mas não é só o número que importa — é a consistência entre o que você declara e o que você consegue provar.
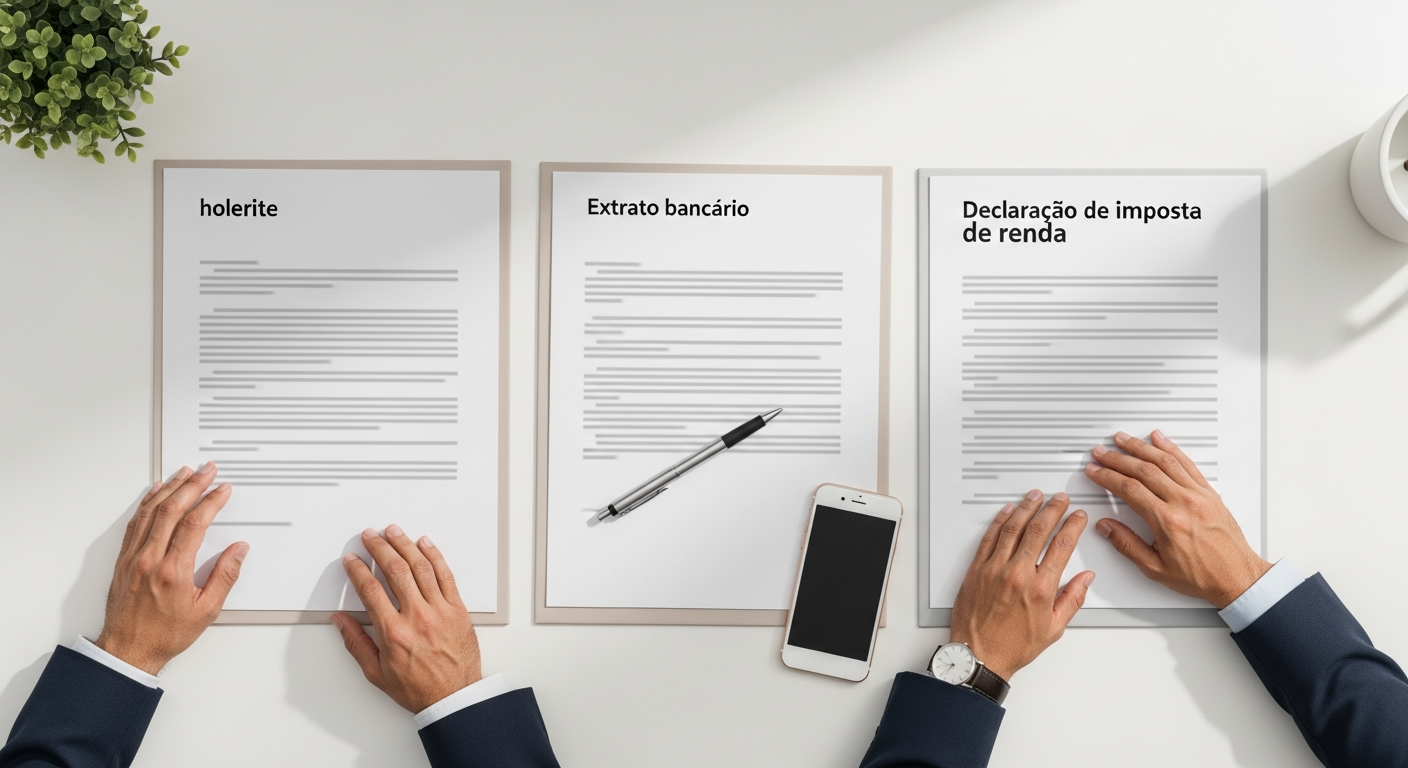
O Que o Nubank Aceita Como Comprovante de Renda
O Nubank aceita os seguintes documentos como renda comprovável:
- Holerite dos últimos 3 meses
- Extrato bancário dos últimos 90 dias
- Declaração de Imposto de Renda
- Decore — Declaração Comprobatória de Percepção de Rendimentos, emitida por contador, válida especialmente para autônomos e empresários
- Extrato do INSS, para aposentados e pensionistas
- Contrato de aluguel, para quem recebe aluguel como fonte de renda
CLT, Autônomo ou Aposentado — Como Cada Um Deve Declarar
Trabalhador CLT: declare o salário que aparece no holerite — bruto ou líquido — sem acrescentar rendas extras que não sejam documentáveis. Inflacionar o número sem comprovação trava a aprovação.
Autônomo ou MEI: declare apenas a renda que consegue comprovar pelo extrato bancário dos últimos 90 dias ou pelo Decore. Se parte da receita entra em dinheiro vivo, sem registro, não deve ser declarada — por mais real que seja.
Aposentados e pensionistas: use o extrato do INSS como base e declare o valor real do benefício. O documento é aceito, reconhecido e suficiente para a análise.
O Que Fazer Quando Parte da Renda Não Pode Ser Comprovada
O algoritmo não aceita “confie em mim”. A regra prática é esta: declare apenas o que você consegue provar. Um valor menor e comprovável é mais eficiente do que um valor maior e inconsistente. Renda declarada muito acima da movimentação real gera inconsistência — e inconsistência gera negativa.
Passo 5 — Preencha os Dados Complementares Sem Pular Nenhum Campo
Dentro das configurações do perfil no app do Nubank, existe uma seção chamada “Dados Complementares”. A maioria das pessoas nunca entra nela. É um erro.
Essa seção contém campos como:
- Estado civil
- Situação profissional
- Nome do empregador ou empresa
- CNPJ da empresa (quando aplicável)
- Patrimônio estimado (imóveis, veículos, investimentos)
Cada um desses campos tem peso na análise. O patrimônio declarado aumenta a capacidade de pagamento percebida, mesmo que os valores sejam modestos. A instrução é simples: preencha todos os campos com informação real e não deixe nenhum em branco. Campo vazio é informação ausente. Informação ausente é risco para o algoritmo.
Passo 6 — Aguarde 24 Horas Antes de Solicitar o Cartão de Crédito Nubank
Este é um dos detalhes mais desconhecidos do processo de como aprovar cartão Nubank — e um dos que mais faz diferença no resultado final.
Os sistemas bancários passam por um processo de atualização diária conhecido como “virada noturna” — um processamento diário que ocorre nas madrugadas, quando os servidores atualizam cadastros e consolidam os novos dados inseridos. É durante esse processo que as atualizações que você fez no cadastro são efetivamente incorporadas ao seu perfil de análise.
Se você preenche o cadastro e solicita o cartão no mesmo momento, o algoritmo analisa o perfil antigo — o que existia antes das suas atualizações.
A instrução prática: atualize o cadastro à noite e espere até o dia seguinte, preferencialmente pela manhã, para fazer o pedido. Vinte e quatro horas de espera garantem que tudo que você preencheu já foi processado e está disponível para a análise de crédito.
Agora Sim: Como Solicitar o Cartão de Crédito no App do Nubank
Com o cadastro completo e as 24 horas cumpridas, é hora de solicitar. Siga o caminho:
- Abra o app do Nubank
- Localize a área de produtos na tela inicial
- Selecione “Cartão de Crédito”
- Toque em “Pedir cartão”
O processo é guiado e direto. Durante a solicitação, o Nubank pode pedir para confirmar alguns dados cadastrais — responda normalmente.
Existem dois resultados possíveis:
- Aprovação imediata — com o limite exibido na tela na hora
- Análise pendente — com notificação por e-mail ou push em até alguns dias
Se aprovado, o cartão virtual Nubank fica disponível imediatamente no app para compras online; o físico chega pelos Correios.
Se a resposta ainda for negativa: não tente de novo imediatamente. Aguarde 30 dias, revise qual informação pode estar faltando ou inconsistente, e repita o processo com o cadastro ainda mais completo. Quando a aprovação de crédito vem com um cadastro bem feito, ela tende a vir acompanhada de um limite inicial mais generoso desde o primeiro dia.
Leia também
- Como Aumentar Limite do Cartão Nubank: Saia de R$ 50 para R$ 5.000
- A Chave do Crédito Alto no Nubank Não É o que Você Pensa
- Como Fazer Cartão de Crédito pelo Celular: O Método dos 3 Passos que os Bancos Não Querem que Você Saiba
Indo Além: O Que é o Rating Bancário e Como Ele Abre Portas em Outros Bancos
O Nubank é um excelente ponto de entrada no sistema de crédito. Mas o jogo maior é outro: o rating bancário.
O rating bancário é uma pontuação que o sistema financeiro como um todo atribui a você com base no seu comportamento de crédito — pagamentos em dia, uso responsável do limite, histórico consistente em diferentes instituições. Não é o Serasa, não é o Nubank Score: é uma visão consolidada de como você se comporta como tomador de crédito.
Quando você tem o cadastro Nubank bem feito, usa o cartão com inteligência e paga as faturas no prazo, esse histórico de crédito se acumula e seu rating sobe. E um rating alto abre portas em múltiplos bancos — com limites maiores e condições mais favoráveis.
É o caminho real para chegar a limites de R$ 30 mil, R$ 50 mil — não por sorte, e não só no Nubank. O primeiro passo para construir esse rating é exatamente o que foi descrito neste artigo: um cadastro completo, correto e comprovável.
Conclusão
O problema nunca foi o Nubank ser difícil. O problema é que a maioria das pessoas não sabe preparar o terreno antes de pedir o cartão — e o algoritmo nega automaticamente quem chega sem as informações certas.
O processo é simples quando feito na ordem certa:
- ✅ Foto de perfil
- ✅ Decisão consciente sobre o Open Finance
- ✅ Dados cadastrais corretos
- ✅ Renda declarada de forma comprovável
- ✅ Dados complementares preenchidos
- ✅ 24 horas de espera
- ✅ Pedido do cartão
Cada etapa tem um propósito — pular qualquer uma delas compromete o resultado. Se você seguir esse passo a passo, suas chances de aprovação do cartão de crédito Nubank — com um bom limite desde o início — são significativamente maiores.
Ficou com alguma dúvida sobre alguma etapa específica? Deixe nos comentários. E se você conhece alguém que está tentando conseguir o cartão Nubank sem sucesso, compartilhe este artigo. Pode ser exatamente o que faltava.



