
Rating Bancário: O Segredo Que os Bancos Não Te Contam
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por Que Alguns Clientes Recebem Tudo dos Bancos (e Outros Não Recebem Nada)
- Passo 1 — Conta Corrente ou Conta Poupança: Qual Prejudica Seu Rating Bancário?
- Passo 2 — Banco Digital Não Serve Como Banco Primário
- Passo 3 — Como Escolher o Banco Certo Para o Seu Perfil
- Rating Bancário: O Que É, Como Funciona e Por Que o Score do Serasa Não Basta
- Passo 4 — Pare de Abrir Contas em Vários Bancos: Entenda a CPM
- Como Melhorar Seu Rating Bancário: Os 4 Passos Para Começar Agora
Você pediu um cartão de crédito. Ou tentou um financiamento. Talvez um simples empréstimo pessoal. Consultou o CPF antes, só para garantir — e estava limpo. Sem restrição, sem negativação, sem nada. E mesmo assim o banco negou. Se isso já aconteceu com você, saiba que não é coincidência e tampouco é erro do sistema. É o rating bancário funcionando exatamente como foi projetado para funcionar.
O paradoxo é real: nome limpo não é suficiente para os bancos. O score do Serasa, aquele número entre 0 e 1.000 que todo mundo corre para consultar, não é o critério que os bancos usam para liberar crédito, aumentar limite ou aprovar financiamento. Os bancos usam um sistema próprio, interno, que raramente é explicado ao cliente. E enquanto você não entender como esse sistema funciona, vai continuar recebendo negativas sem explicação.
Esse sistema tem nome: rating bancário. Ao final deste artigo, você vai entender exatamente o que ele é, quais erros provavelmente está cometendo agora — sem saber — e como corrigi-los, passo a passo, para construir o perfil que faz os bancos disputarem você como cliente.
Por Que Alguns Clientes Recebem Tudo dos Bancos (e Outros Não Recebem Nada)
Você já se perguntou por que certas pessoas recebem ligação do gerente oferecendo crédito pré-aprovado, limite aumentado automaticamente e condições especiais — enquanto outras precisam suplicar por um cartão básico? A diferença não está no score do Serasa. Está em como cada banco enxerga esse cliente internamente.
O Critério Que os Bancos Realmente Usam — e a Diferença Entre Score Serasa e Rating Bancário
Bancos não disputam qualquer cliente — eles disputam o cliente certo, com o perfil certo. E o critério que define esse perfil não é público, não aparece em nenhum aplicativo de consulta e raramente é mencionado em agência.
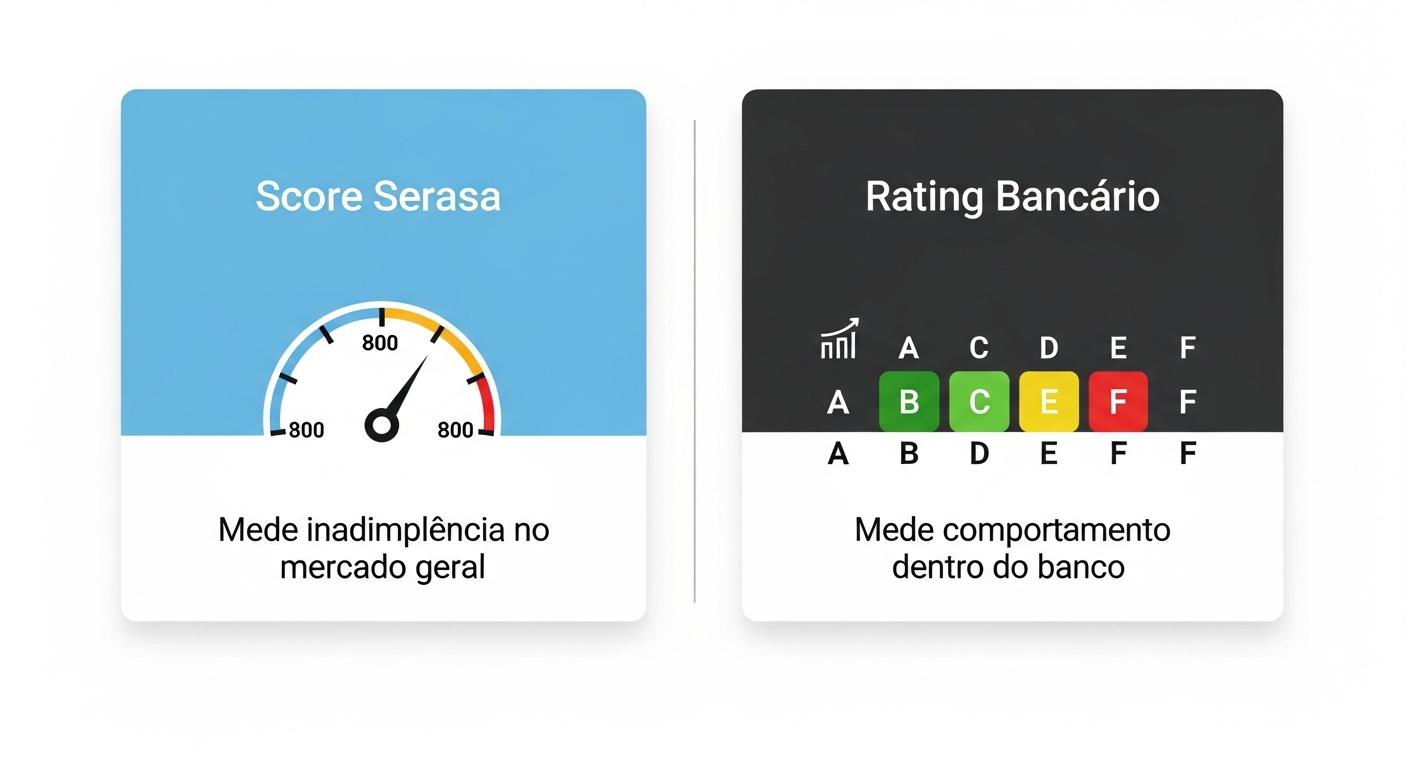
O Serasa mede risco de inadimplência com o mercado em geral — ou seja, a probabilidade de você não pagar uma conta para qualquer credor. O rating bancário mede algo diferente: o seu comportamento dentro do próprio sistema bancário. São avaliações completamente distintas, com finalidades distintas.
A diferença entre score Serasa e rating bancário é o que explica por que o banco nega crédito mesmo com CPF limpo. O rating funciona em uma escala de letras, de A a F, usada internamente por cada instituição financeira:
- A e B: cliente de baixo risco, alta rentabilidade para o banco. Recebe ofertas espontâneas, limites maiores e aprovações automáticas.
- C: cliente aceitável. Pode ter aprovações, mas raramente nas melhores condições.
- D: zona de alerta. Começa a rejeição sistemática.
- E e F: clientes vetados. Qualquer solicitação será negada, independentemente do score Serasa.
Pense assim: o score do Serasa é a sua reputação lá fora, no mercado. O rating bancário é a sua ficha dentro do clube. E quando você entra pela porta de uma agência pedindo crédito, o banco olha para a ficha — não para a reputação externa.
É possível ter score Serasa acima de 800 e, ao mesmo tempo, rating bancário baixo. Isso acontece porque o cliente nunca construiu relacionamento dentro de nenhum banco. E é exatamente o que os próximos passos vão resolver.
📚 Leia também:
- Score Alto, Crédito Negado? Conheça o Rating Bancário
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Do CPF ao CNPJ: As 5 etapas que os bancos usam para classificar o seu risco
Passo 1 — Conta Corrente ou Conta Poupança: Qual Prejudica Seu Rating Bancário?
A conta poupança é o produto bancário mais popular entre os brasileiros. E também é, silenciosamente, um dos maiores obstáculos para quem quer melhorar o relacionamento com o banco.
Por Que a Conta Poupança Prejudica Seu Histórico Bancário
A conta corrente é o hub de todos os produtos bancários. É nela que se originam o limite de cheque especial, o cartão de crédito, o empréstimo pessoal, o financiamento. Todos esses produtos nascem e gravitam em torno da conta corrente. A poupança não tem essa função — ela existe para guardar dinheiro, e só.
Quando você usa a conta poupança como conta principal, está sinalizando ao banco, de forma involuntária: “não me ofereça nada além disso.” O banco interpreta isso como ausência de demanda e simplesmente não constrói relacionamento com você. Não porque você seja mau pagador — mas porque, na lógica interna do banco, você não parece um cliente que quer ou precisa de outros produtos.
O resultado prático é devastador: anos de relacionamento com a poupança podem não ter gerado nenhum histórico útil para o seu rating bancário. Você existe no banco, mas não tem ficha construída.
A instrução é simples: se você ainda usa conta poupança como conta principal, o primeiro passo é migrar para a conta corrente no mesmo banco onde você já tem relacionamento. Não precisa trocar de banco — apenas mudar o produto.
Conta corrente pode ter tarifas mensais, mas muitos bancos oferecem isenção mediante uso mínimo — um número de transações por mês, por exemplo. Vale perguntar ao gerente ou verificar no aplicativo. O custo, quando existe, é baixo comparado ao impacto que essa mudança tem no seu histórico bancário.
Passo 2 — Banco Digital Não Serve Como Banco Primário
Nubank, Inter, C6 Bank, PicPay — os bancos digitais conquistaram milhões de brasileiros com uma proposta irresistível: sem anuidade, sem fila, interface simples e cashback. Não há nada de errado com esse modelo. O problema começa quando o banco digital vira o único banco da sua vida financeira.
Banco Digital Como Banco Principal: O Erro Silencioso Que Trava Seu Rating Bancário
Bancos digitais são excelentes no que oferecem. Mas eles não foram projetados — e em geral não operam — com a gama completa de produtos que os bancos tradicionais oferecem. Financiamento imobiliário, crédito consignado, financiamento de veículos, conta garantida empresarial — esses produtos não existem ou são extremamente limitados nos bancos digitais.
A consequência prática aparece no momento em que você mais precisa. Imagine que você decide comprar um imóvel e vai à Caixa Econômica Federal solicitar financiamento. A Caixa abre o sistema e vê: cliente novo, sem histórico, sem relacionamento prévio. Ela o trata exatamente como isso — um estranho. As condições oferecidas serão as padrão para novos clientes, sem benefício nenhum.
A analogia é direta: frequentar um restaurante por anos não garante mesa VIP em outro restaurante que você nunca visitou. Rating é construído por tempo e comportamento dentro de cada banco. Seu histórico no Nubank não viaja para a Caixa, para o Bradesco ou para o Santander.
A resposta para a pergunta “Nubank serve como banco principal para financiamento?” é curta e direta: não. E você precisa saber disso antes de precisar de um financiamento — não durante.
A recomendação é clara: mantenha o banco digital se quiser — para o dia a dia, para cashback, para transferências rápidas. Mas construa, simultaneamente, um relacionamento ativo com pelo menos um banco tradicional. Esse banco tradicional será a base do seu rating bancário real.
Passo 3 — Como Escolher o Banco Certo Para o Seu Perfil
Abrir conta em um banco tradicional é o caminho certo. Mas abrir no banco errado para o seu perfil é desperdiçar tempo e oportunidade. Bancos não são genéricos — cada instituição tem uma vocação histórica, uma carteira de produtos mais desenvolvida e um perfil de cliente que ela sabe atender melhor.
Cada Banco Tem um Cliente Ideal — Você Conhece o Seu?
Entender a vocação de cada banco antes de escolher onde construir seu relacionamento é uma das decisões mais estratégicas que você pode tomar. Veja os exemplos concretos:
- Banco do Brasil: vocação histórica para o agronegócio e para servidores públicos. Se você atua no campo ou tem vínculo com o setor público, nenhum outro banco vai te oferecer produtos tão adequados — crédito rural, linhas específicas para produtores, condições diferenciadas para o funcionalismo.
- Santander: reconhecido por limites de crédito maiores e produtos premium, como os cartões Elite e Unique. Clientes com bom rating nesse banco têm acesso a cartões de alto padrão e crédito pessoal elevado. Boa escolha para quem quer evoluir rapidamente no perfil de crédito pessoal e consumo.
- Caixa Econômica Federal: referência absoluta em financiamento imobiliário, especialmente para quem utiliza FGTS. Se comprar um imóvel está nos seus planos, construir relacionamento na Caixa é praticamente obrigatório.
- Bradesco e Itaú: grandes bancos de varejo, com boa capilaridade nacional e variedade de produtos. Indicados para perfis mais genéricos, empresariais ou para quem ainda não tem um objetivo financeiro principal muito definido.
O ponto crítico aqui é: construir relacionamento no banco errado para o seu objetivo é desperdício de tempo. Um trabalhador rural que quer crédito rural vai evoluir muito mais rápido no Banco do Brasil do que em qualquer outro banco. Um servidor público que quer consignado precisa do banco que opera o convênio com seu órgão.
Antes de escolher seu banco primário, defina o objetivo principal — crédito pessoal, financiamento imobiliário, agronegócio, cartão premium — e escolha o banco com vocação para esse produto.
Rating Bancário: O Que É, Como Funciona e Por Que o Score do Serasa Não Basta
Agora que você já entende os erros mais comuns, é hora de aprofundar o mecanismo central: o que é, de fato, o rating bancário e como ele funciona na prática.
A Escala de A a F Que Decide Sua Vida Financeira
O rating bancário é uma avaliação interna, feita por cada banco individualmente, com base no comportamento do cliente dentro daquele banco específico. Não é compartilhado entre instituições, não é consultado por birôs de crédito e não tem relação direta com o score Serasa.
A escala vai de A (melhor perfil) a F (pior perfil):
- A e B: cliente de baixo risco e alta rentabilidade. Recebe propostas espontâneas, limites automáticos e as melhores taxas disponíveis.
- C: perfil aceitável. Aprovações acontecem, mas sem condições especiais.
- D: risco elevado. A zona onde começa a rejeição sistemática — mesmo com CPF limpo.
- E e F: clientes vetados. Nenhuma solicitação passa, independentemente do score externo.
A diferença em relação ao Serasa é fundamental: o Serasa mede se você deve para alguém. O rating bancário mede como você se comporta dentro do banco — se usa os produtos com regularidade, se paga os compromissos em dia, se mantém saldo médio, se tem vínculo de longo prazo com a instituição.
É perfeitamente possível ter score Serasa acima de 800 e rating bancário baixo. O motivo é simples: o cliente nunca construiu relacionamento ativo dentro de nenhum banco.
O Que Significa Ter o Nome “Travado” nos Bancos (Blacklist)
Clientes com rating D, E ou F podem entrar no que o mercado chama de blacklist bancária — uma lista interna de clientes vetados pela instituição.
Diferente da negativação no SPC ou Serasa — que é pública, conhecida e tem prazo de prescrição de cinco anos —, a blacklist bancária é interna, não divulgada e não tem prazo automático de saída. Você pode ter quitado uma dívida com terceiros, saído do Serasa há anos, e ainda estar vetado em um banco específico sem saber.
Como se entra na blacklist:
- Cheque sem fundo
- Fraudes
- Dívidas ativas diretamente com o banco — não com terceiros
- Histórico de inadimplência com a própria instituição
Como sair: não existe atalho. O caminho é negociar e quitar a dívida diretamente com o banco onde o problema ocorreu. Após a regularização, o rating bancário começa a ser reconstruído — mas isso leva tempo e varia de cliente para cliente, dependendo do histórico e do banco.
Se você suspeita que está na blacklist de algum banco, o primeiro passo é verificar se tem dívidas ativas com aquela instituição — mesmo antigas — e iniciar a negociação diretamente com o banco.
Passo 4 — Pare de Abrir Contas em Vários Bancos: Entenda a CPM
Ter conta em quatro, cinco ou seis bancos diferentes parece uma estratégia inteligente — mais opções, mais flexibilidade. Na prática, é exatamente o oposto. Fragmentar o relacionamento bancário é um dos erros que mais prejudicam o rating sem que o cliente perceba.
Banco Primário e Banco Secundário: Como Melhorar Seu Relacionamento com o Banco de Forma Estratégica
Cada vez que alguém abre uma conta em um novo banco, essa instituição consulta a CPM — Capacidade de Pagamento Mensal do cliente. A CPM representa o percentual máximo da renda mensal que pode estar comprometido com obrigações financeiras.
O problema é o seguinte: quando você tem contas ativas em vários bancos, cada banco vê os compromissos que você tem nos outros e interpreta que a sua renda já está parcialmente comprometida. Isso reduz a margem de crédito disponível percebida — mesmo que você não tenha nenhuma dívida ativa. Para o banco, a capacidade está ocupada.
A solução prática é estruturar a vida bancária em exatamente dois bancos:
- Banco primário: onde você concentra a conta corrente ativa, o cartão de crédito principal, o salário ou faturamento. É aqui que você investe tempo e comportamento para construir o rating bancário mais sólido possível.
- Banco secundário: banco complementar, escolhido especificamente por um produto que o banco primário não oferece. Por exemplo: Caixa como banco secundário para financiamento imobiliário, ou Banco do Brasil para crédito rural.
Fechar contas desnecessárias não é perda — é estratégia. Menos contas significa mais concentração de relacionamento, o que acelera a construção do rating no banco primário.
Uma atenção importante: ao encerrar contas, faça isso de forma planejada. Migre o relacionamento gradualmente para o banco primário antes de encerrar contas antigas, preservando o histórico e acelerando a consolidação do perfil.
Como Melhorar Seu Rating Bancário: Os 4 Passos Para Começar Agora
Você chegou ao final do artigo com uma visão que a maioria dos brasileiros nunca vai ter — porque os bancos simplesmente não ensinam isso. Agora é hora de transformar conhecimento em ação.
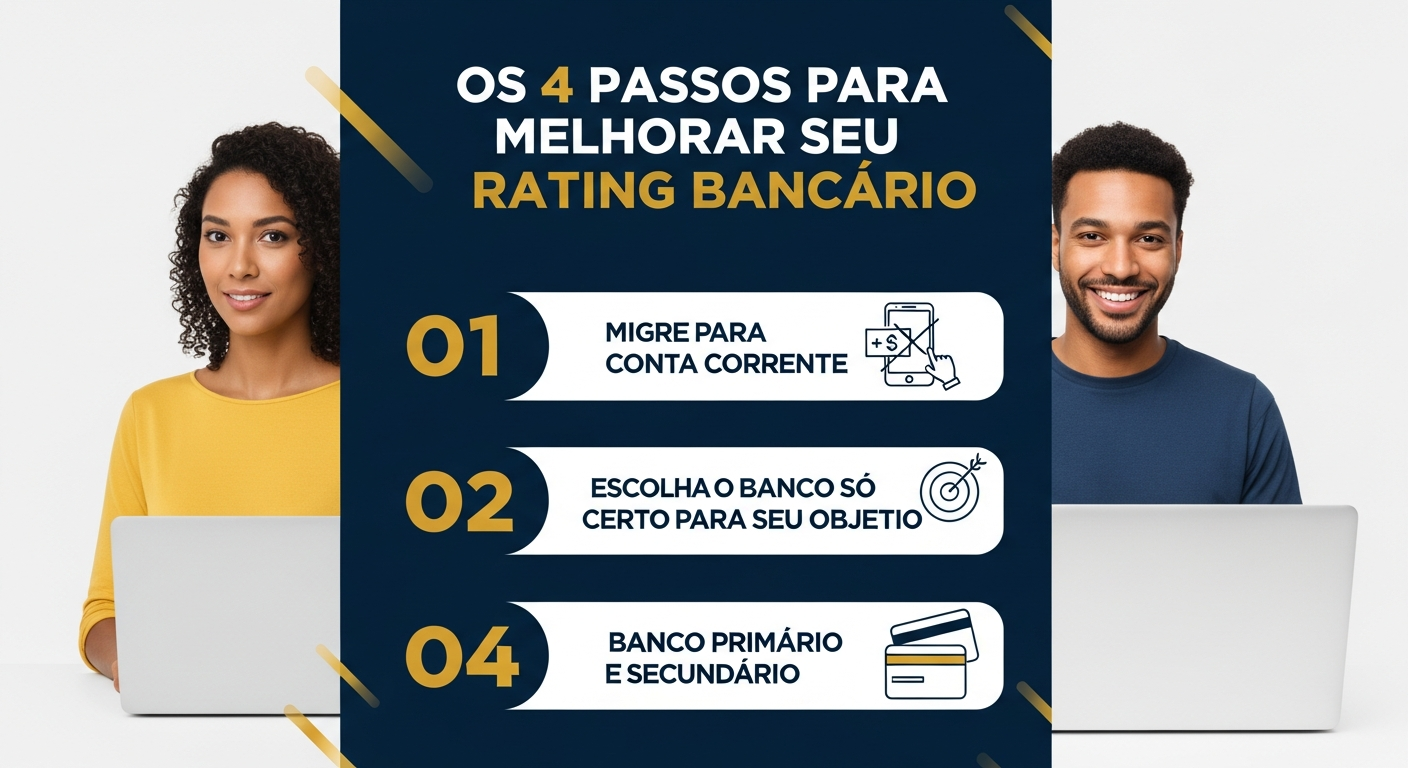
Aqui estão os 4 passos concretos para começar hoje:
- Mude para conta corrente no banco onde você já tem relacionamento. Não abra uma conta nova — mude o produto. Conta corrente é o ponto de partida de tudo.
- Mantenha o banco digital apenas como complemento. Identifique qual banco tradicional faz sentido para o seu perfil e objetivo principal e comece a concentrar movimento nele.
- Escolha o banco certo para o seu objetivo. Agronegócio, imóvel, crédito pessoal, cartão premium — cada objetivo tem um banco com vocação. Não construa relacionamento no lugar errado.
- Encerre contas desnecessárias e concentre o relacionamento em dois bancos: um primário, onde você constrói o rating bancário sólido, e um secundário, onde você acessa um produto específico que o banco primário não oferece.
Construir um rating bancário sólido não é imediato — mas os resultados são concretos e duradouros. Seguindo esses passos com consistência, você estará em um perfil completamente diferente perante as instituições financeiras: com ofertas espontâneas chegando sem você pedir, limites maiores sem negociação e aprovações que antes pareciam impossíveis.
O blog Segredo das Empresas publica regularmente conteúdo sobre o que os bancos não explicam — finanças, crédito e estratégia financeira com a clareza que você merece. Explore outros artigos e continue construindo o conhecimento que faz diferença de verdade.



