Empréstimo para MEI: 3 Mentiras Que Fecham Seu Negócio
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
O que você vai encontrar neste artigo
- Por que existe tanta informação errada sobre crédito para MEI?
- Mentira nº 1 — Em qualquer banco você consegue empréstimo para MEI
- Mentira nº 2 — \”A taxa de juros é muito baixa, é um ótimo negócio\”
- Mentira nº 3 — \”Vou usar o empréstimo para comprar o carro dos meus sonhos\”
- O maior risco de todos: a confusão patrimonial
- Como evitar a confusão patrimonial na prática — 5 ações para começar hoje
- Conclusão
Você pesquisa empréstimo para MEI na internet e encontra um caos. Uma página promete aprovação em minutos. Outra diz que é impossível conseguir crédito com CNPJ novo. Um vídeo garante que determinado banco é o melhor para microempreendedor individual. Outro vídeo diz o contrário. No final, você fecha o computador mais confuso do que entrou — e sem saber o que fazer.
Esse cenário é mais comum do que parece. E tem um motivo para ele existir.
Este artigo vai desmontar as 3 maiores mentiras que circulam sobre crédito para MEI e, mais importante, vai revelar o erro silencioso que destrói mais pequenas empresas do que qualquer banco jamais poderia. Porque o maior perigo, você vai descobrir, não vem de fora. Ele está dentro do próprio negócio — e provavelmente já está acontecendo com você agora.
Por que existe tanta informação errada sobre crédito para MEI?
Grande parte do que circula sobre crédito para MEI foi originalmente escrito para empresas maiores — MEs, EPPs — e simplesmente transplantado para o contexto do microempreendedor individual sem nenhuma adaptação. Os critérios são diferentes. As linhas de crédito são diferentes. O processo é diferente.
Além disso, bancos e fintechs comunicam seus produtos de forma simplificada demais. “Crédito fácil, rápido e sem burocracia” vira manchete — mas o microempreendedor chega à agência e encontra uma realidade bem diferente.
O resultado é previsível: o MEI chega ao banco com expectativas erradas, leva um “não” sem entender o motivo, e sai de lá ainda mais desorientado. Ou, pior: consegue o dinheiro do jeito errado e cria um problema maior do que o que tentava resolver.
Mentira nº 1 — Em qualquer banco você consegue empréstimo para MEI
Por que nem todo banco foi feito para o microempreendedor?
Bancos têm público-alvo definido — assim como qualquer empresa. Um banco para MEI não é qualquer banco: uma instituição voltada para alta renda não foi desenhada para atender o microempreendedor individual. Os processos, os produtos e os critérios de aprovação foram pensados para outro perfil de cliente, com outra realidade financeira.
Pense assim: existe banco focado em agronegócio, banco focado em classe média assalariada, banco focado em grandes corporações. Cada um deles tem critérios de risco e rentabilidade ajustados para o seu público. Quando um MEI chega a uma instituição que não foi desenhada para ele, a tendência natural é a negativa de crédito — não porque o microempreendedor seja um mau pagador, mas porque ele simplesmente não é o cliente que aquele banco quer atender.
Isso não é discriminação. É segmentação de mercado. E entender isso evita que você perca tempo — e crédito.
Como encontrar o banco certo para o seu perfil de MEI?
Existem bancos e fintechs especializados em pequenos negócios e microempreendedores. Essas instituições foram criadas exatamente para esse público, com processos mais simples e critérios de aprovação mais adequados à realidade do MEI.
Antes de solicitar qualquer empréstimo para MEI, pesquise: aquele banco tem produtos específicos para MEI ou pequenas empresas? Bancos públicos como o Banco do Brasil e a Caixa Econômica Federal possuem linhas específicas para microempreendedor individual. O Sebrae também orienta sobre as opções disponíveis para cada perfil.
Um alerta importante: não aplique em vários bancos ao mesmo tempo buscando quem aprova primeiro. Cada consulta ao CNPJ pode impactar o seu score de crédito e dificultar aprovações futuras. Escolha com critério — e aplique onde faz sentido para o seu perfil.
Leia também
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
- Como Abrir MEI e Conseguir Capital de Giro no Banco
- Capital de Giro para MEI: Como Pedir no Banco e Ter Aprovado
Mentira nº 2 — \”A taxa de juros é muito baixa, é um ótimo negócio\”
Taxa de juros para MEI: cara ou barata — a pergunta que você precisa fazer antes
A taxa de juros para MEI isolada não diz nada de útil. Absolutamente nada. Dois por cento ao mês pode ser um ótimo negócio para um empresário e um desastre completo para outro — tudo depende do que você vai fazer com esse dinheiro e de quanto ele vai render.
A pergunta certa não é “essa taxa é cara ou barata?”. A pergunta certa é: “o que vou fazer com esse dinheiro vai me render mais do que o custo do empréstimo?”
Se a resposta for sim, o crédito faz sentido matemático. Se a resposta for não — ou “não sei” — o crédito vai te endividar sem gerar nenhum retorno. E você vai pagar os juros todo mês com dinheiro que não entrou.
O exemplo do distribuidor de bebidas — quando o crédito funciona a favor
Pense em um distribuidor de bebidas que toma um empréstimo CNPJ a 2,10% de juros ao mês para comprar mercadoria. A margem de lucro na venda dessa mercadoria é de 4%. Ele está pagando 2,10% para ganhar 4%.
O negócio faz sentido matemático — e quanto maior o giro, maior o lucro gerado com aquele capital de giro para MEI e menor o impacto relativo dos juros sobre o resultado final.
Esse é o crédito funcionando como alavancagem financeira: o dinheiro emprestado trabalha dentro do negócio, gera receita, e o lucro gerado paga o custo do empréstimo com sobra.
O cenário oposto é igualmente simples de entender: se a margem de lucro da operação for menor do que a taxa de juros — ou se o dinheiro ficar parado sem giro — o crédito não é uma alavanca. É uma âncora.
O crédito bem usado é crescimento. O crédito mal usado é espiral de endividamento. A diferença está na margem de lucro e no giro do negócio — não no número que aparece na proposta do banco.
Mentira nº 3 — \”Vou usar o empréstimo para comprar o carro dos meus sonhos\”
Para que serve, de verdade, o crédito para MEI?
O empréstimo empresarial — seja chamado de capital de giro para MEI, linha de crédito PJ ou crédito para MEI — existe com uma finalidade específica: financiar a operação da empresa. Isso significa:
- Pagar fornecedores
- Comprar estoque
- Cobrir o fluxo de caixa em períodos de sazonalidade
- Investir em equipamento que vai trabalhar pelo negócio
O dinheiro que entra na conta PJ pelo empréstimo CNPJ pertence ao negócio. Não ao empreendedor como pessoa física. Essa distinção parece simples, mas é onde muita empresa pequena começa a desandar.
O que acontece quando você imobiliza o capital de giro?
“Imobilizar” significa tirar o dinheiro da circulação — colocá-lo em algo que não vai gerar retorno direto para o negócio. Um carro pessoal, por exemplo. Você usa o empréstimo para MEI para comprar o carro dos sonhos. Nos meses seguintes, paga as parcelas com o faturamento da empresa. Mas o carro não gerou nenhuma receita para o negócio.
O mesmo raciocínio vale para:
- Terreno ou imóvel residencial
- Viagem de férias
- Reforma da casa
- Presentes para a família
O banco vai cobrar os juros todo mês, independente do que você fez com o dinheiro. Se o dinheiro não trabalhou para gerar lucro dentro do negócio, você vai pagar esses juros do bolso. E isso corrói o caixa até o ponto em que a empresa simplesmente não consegue mais se sustentar.
O maior risco de todos: a confusão patrimonial
O que é confusão patrimonial?
Confusão patrimonial acontece quando o dinheiro da empresa — a conta PJ — é usado para pagar despesas pessoais. Ou vice-versa. É a mistura entre o que pertence ao negócio e o que pertence ao empreendedor como pessoa física.
É diferente de salário ou pró-labore. O empreendedor tem todo o direito de se remunerar pelo próprio trabalho — mas isso precisa ser feito de forma organizada: um valor definido, transferido formalmente para a conta pessoal em dia fixo. Isso é pró-labore. Isso é correto.
O problema está no uso informal, cotidiano e aparentemente inofensivo:
- Pagar uma conta pessoal com o cartão da empresa
- Sacar da conta PJ para o supermercado
- Usar o saldo empresarial para pagar a escola dos filhos
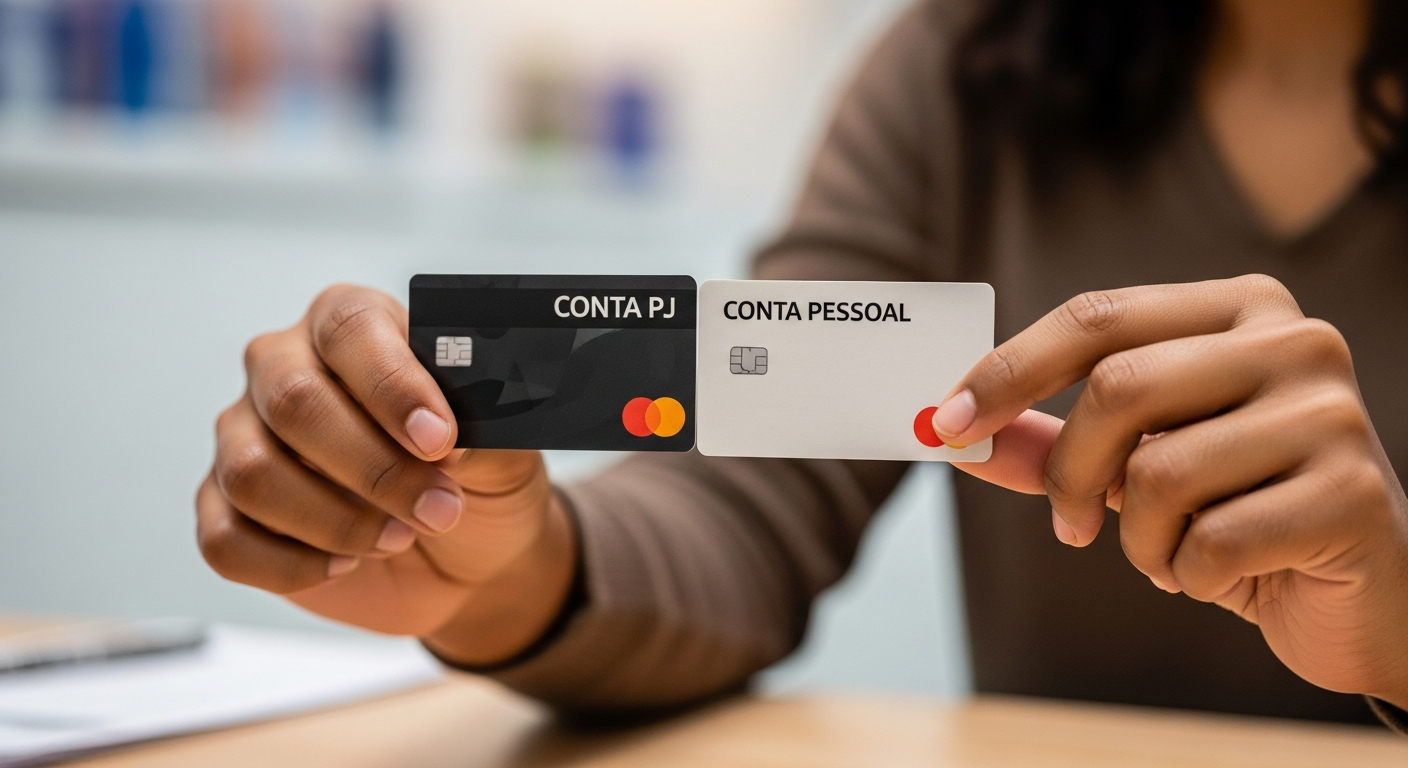
Conta PJ e conta PF — entenda a diferença que salva o seu negócio
A conta pessoa jurídica não é uma segunda conta corrente pessoal. Ela é o cofre da empresa. Todo dinheiro que entra nela pertence ao negócio: é com esse dinheiro que você paga fornecedores, cobre despesas operacionais e honra os compromissos financeiros da empresa.
A conta pessoa física é onde entra o seu salário como dono — o pró-labore que você se paga mensalmente, de forma organizada e planejada.
Manter essa separação é o que permite saber, com clareza, se o negócio está lucrando ou não. Sem essa separação, você não tem visibilidade real da saúde financeira da empresa. Você está navegando no escuro — e sem saber que está.
Como R$ 150 por mês podem destruir um negócio em silêncio
Aqui está onde o conceito se torna visceral. Pense nos exemplos a seguir:
- R$ 20 para lavar o carro pessoal usando o cartão da empresa
- R$ 5 de cafezinho por dia = R$ 150 por mês = R$ 1.800 por ano saindo da conta PJ para uso pessoal
- Escola dos filhos paga com o saldo empresarial
- Viagem de férias debitada da conta da empresa
- Reforma em casa custeada pelo faturamento do negócio
O problema não é o valor individual de cada item. É o acúmulo invisível. R$ 1.800 por ano em cafezinhos é capital de giro que saiu da empresa sem gerar nenhuma receita. Multiplicado por diversas despesas pessoais ao longo do ano, esse valor pode ser a diferença exata entre uma empresa saudável e uma empresa no vermelho.
Por que a confusão patrimonial é o principal motivo de falência de pequenas empresas?
O MEI que mistura contas não consegue saber com precisão se o negócio está dando lucro ou prejuízo. Parte do que pareceria “lucro” foi, na verdade, para despesas pessoais que nunca apareceram em nenhum demonstrativo. A conta fecha no papel — mas o caixa está vazio.
Quando vem um período de crise — queda de faturamento, perda de um cliente importante, despesa inesperada — a empresa não tem reserva. Porque o caixa foi drenado mês a mês por despesas pessoais disfarçadas de operação.
Entender o que é confusão patrimonial e como evitá-la não é opcional. É o fundamento de qualquer negócio saudável.
Como evitar a confusão patrimonial na prática — 5 ações para começar hoje
O controle financeiro de um MEI não exige software caro nem contador todo dia. Exige hábito. E hábito começa com ações simples, repetidas com consistência. Aqui estão cinco:
- Abra uma conta bancária exclusiva para o CNPJ. Separada da sua conta pessoal, mesmo que seja uma conta digital gratuita. Se você ainda não tem, este é o primeiro passo — sem ele, os outros não funcionam.
- Defina um pró-labore fixo todo mês. Decida quanto você vai se pagar como dono do negócio e transfira esse valor para a sua conta pessoal em dia fixo. Esse é o seu salário. Tudo que precisar além disso precisa estar planejado e justificado.
- Nunca pague despesas pessoais com o cartão ou conta da empresa. Se esqueceu o cartão pessoal, anote e faça o reembolso na mesma semana. A exceção vira regra mais rápido do que você imagina.
- Registre toda movimentação da conta PJ. Mesmo que seja em uma planilha simples. Toda saída da conta empresarial precisa ter uma justificativa relacionada ao negócio.
- Revise mensalmente o extrato da conta PJ. Uma vez por mês, olhe linha a linha o que saiu da conta da empresa. Se encontrar despesas pessoais, corrija imediatamente — e entenda por que aconteceu.
A confusão patrimonial não é um problema de valores grandes. É um problema de hábito. E hábito se muda com consciência e prática diária.
Conclusão
O maior inimigo do MEI não é a taxa de juros alta. Não é o banco que recusou o crédito. Não é a fintech que prometeu e não cumpriu.
As 3 mentiras que você leu aqui apontam para problemas externos — o banco errado, a taxa mal avaliada, o destino equivocado do crédito. São problemas reais. Mas a confusão patrimonial aponta para algo diferente: um problema interno, que só o próprio empreendedor pode resolver, e que silenciosamente destrói mais negócios do que qualquer credor jamais conseguiu.
Entender esses erros não é motivo de vergonha. Todo empreendedor passa por algum deles — especialmente no começo. O que faz a diferença é o momento em que você escolhe enxergar o problema e agir.
Se este artigo fez sentido para você, explore os outros conteúdos do blog sobre gestão financeira para MEI e pequenas empresas. Cada texto foi pensado para transformar conceitos complexos em ações que você pode aplicar hoje mesmo no seu negócio.