
Melhor Maquineta para Empresa: a Que Libera Seu Crédito
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por que a taxa da maquineta não é o critério mais importante
- O problema oculto de usar Stone ou PagSeguro como maquineta principal
- Melhor maquineta para empresa: Cielo e Rede liberam capital de giro
- Maquinetas e vínculo bancário para análise de crédito
- Cada banco tem um perfil de cliente — escolha o banco certo para o seu segmento
- Rating bancário: o fator que decide se você consegue crédito ou não
- Checklist — O que verificar antes de solicitar capital de giro
Quando precisa escolher a melhor maquineta para empresa, a maioria dos empresários faz a mesma coisa: abre o Google, compara taxas e escolhe a mais barata. Parece racional. Parece o caminho certo.
Não é.
Existe um critério muito mais importante do que a taxa — e os bancos nunca explicam isso para você. A maquineta de cartão para empresa que você usa hoje pode estar silenciosamente bloqueando o seu acesso a capital de giro, mesmo que sua empresa venda bem, pague tudo em dia e não tenha nenhuma dívida.
O que define se você consegue crédito ou não não é só o seu CNPJ: é onde o dinheiro das suas vendas aparece para o banco. Neste artigo, você vai entender por que a escolha da maquineta PJ é uma decisão estratégica — e qual maquineta realmente libera crédito para a sua empresa.
Por que a taxa da maquineta não é o critério mais importante
O que todo empresário pesquisa — e o que deveria pesquisar
A lógica parece irrefutável: se uma maquineta cobra 1,5% e outra cobra 2,2%, a mais barata economiza dinheiro todo mês. Faz sentido pesquisar taxa. O problema é que essa comparação ignora um impacto muito maior, que acontece fora do extrato da maquineta.
Considere este cenário: uma empresa que direciona todas as vendas para uma fintech independente pode economizar alguns reais em taxa por mês — mas, ao fazer isso, pode perder acesso a linhas de capital de giro que o banco ofereceria se conseguisse enxergar o faturamento. A diferença não está no extrato da maquineta. Está no limite de crédito disponível.
A pergunta certa não é “qual maquineta cobra menos?”. A pergunta certa é “qual maquineta alimenta meu histórico de crédito?”. Essa mudança de perspectiva muda tudo.
O que os lojistas de sucesso fazem de diferente
Grandes varejistas e empresas em expansão não escolhem maquineta só pela taxa. Eles escolhem a maquineta que tem vínculo com o banco onde concentram o relacionamento financeiro. No vocabulário interno dos bancos, o comércio local de varejo — o chamado varejão — é exatamente o perfil que mais se beneficia dessa estratégia.
Esse comportamento não é acidente — é estratégia consciente para manter o rating bancário alto e preservar o acesso a crédito empresarial. O empresário pequeno pode — e deve — adotar exatamente a mesma lógica. A diferença entre quem consegue crédito e quem não consegue, muitas vezes, começa na escolha da maquineta PJ.
O problema oculto de usar Stone ou PagSeguro como maquineta principal
Por que o banco não consegue “enxergar” suas vendas
Stone, PagSeguro e Mercado Pago são fintechs — empresas de tecnologia financeira que operam de forma independente dos bancos tradicionais. Isso tem uma consequência direta que poucos empresários percebem.
Quando você usa a Stone como maquineta principal, mas tem conta PJ no Bradesco, o Bradesco não tem acesso aos dados de vendas da Stone. Os dois sistemas não se comunicam. Para o banco, é como se aquelas vendas não existissem.
O banco analisa o crédito com base na média de vendas que passa pela maquineta vinculada a ele. Se essa informação não existe, o banco enxerga uma empresa sem faturamento relevante — mesmo que você venda R$ 80.000 por mês. É como pedir um empréstimo apresentando extratos de uma conta que o gerente não conhece e não pode verificar.
Como isso impacta diretamente a aprovação de capital de giro
O volume de vendas na maquineta é um dos principais parâmetros que o banco usa para calcular a sua capacidade de pagamento. Sem esse dado visível, o banco limita ou nega o crédito — independentemente do quanto você fatura.
Muitos empresários interpretam isso como “o banco não quer me ajudar” ou “o crédito para pequenas empresas não existe”. Na realidade, o problema é técnico: falta de informação visível ao banco. E o pior: isso acontece com empresas saudáveis, sem dívidas, com CNPJ regularizado.
O faturamento existe — mas o banco simplesmente não consegue ver.
Antes de concluir que o seu crédito empresarial não foi aprovado por culpa do banco, vale perguntar: onde estão passando as suas vendas?
Melhor maquineta para empresa: Cielo e Rede liberam capital de giro
O conceito de lastro para capital de giro
Lastro é a base que sustenta a oferta de crédito. É o que o banco usa como referência para confiar que vai receber de volta o dinheiro emprestado. E no caso do crédito empresarial, o principal lastro é o volume de vendas da empresa.
Quando você usa a Cielo — ligada ao Banco do Brasil e ao Bradesco — ou a Rede — ligada ao Itaú —, o fluxo de vendas da sua empresa fica visível para esses bancos. O gerente consegue acessar os dados e ver: “esse cliente vende com regularidade”. Esse histórico se transforma em base para ofertar crédito proporcional ao seu faturamento real.
Esse é o lastro em ação: o volume de vendas funciona como garantia indireta da operação de crédito. Quanto mais consistente o histórico de vendas visível ao banco, maior a confiança — e maior o limite ofertado.
GetNet e o caso do Santander
A GetNet é a maquineta do grupo Santander. Quem tem conta PJ no Santander deve considerar a GetNet como maquineta principal — o banco consegue enxergar o volume de vendas e usa esse dado na análise de crédito.
Um detalhe importante: usar a GetNet com conta no Bradesco, por exemplo, não gera o mesmo benefício. A maquineta precisa ser do mesmo grupo do banco onde está a conta PJ. A relação é direta: banco e maquineta do mesmo grupo significam informação disponível para análise de crédito.
O resumo prático é simples: a melhor maquineta para empresa é sempre a do banco onde você concentra o seu relacionamento financeiro.
Maquinetas e vínculo bancário para análise de crédito
| Maquineta | Empresa do Grupo | Melhor para quem tem conta no… | Visível para crédito? |
|---|---|---|---|
| Cielo | BB + Bradesco | Banco do Brasil ou Bradesco | ✅ Sim |
| Rede | Itaú | Itaú | ✅ Sim |
| GetNet | Santander | Santander | ✅ Sim |
| Stone | Fintech independente | Nenhum banco específico | ❌ Não |
| PagSeguro | Fintech independente | Nenhum banco específico | ❌ Não |
| Mercado Pago | Fintech independente | Nenhum banco específico | ❌ Não |
Cada banco tem um perfil de cliente — escolha o banco certo para o seu segmento
Banco do Brasil, Caixa, Santander e Safra — qual serve melhor ao seu negócio?
Não existe um único banco ideal para todas as empresas. Cada instituição tem perfis de cliente prioritários, produtos específicos e apetite de crédito diferente por segmento. Conhecer esse mapa pode fazer toda a diferença na hora de conseguir crédito.
- Banco do Brasil: perfil forte para agronegócio, cooperativas e empresas rurais, com produtos específicos e maior abertura a esse segmento.
- Caixa Econômica Federal: atende bem construtoras e empresas do setor imobiliário, além de negócios ligados à habitação.
- Santander: presença relevante no varejo urbano e comércio em geral, com produtos de crédito para esse perfil — avalie se as condições se aplicam ao seu caso.
- Bradesco e Banco do Brasil: são os maiores aprovadores do Cartão BNDES — produto de crédito especial para aquisição de máquinas, equipamentos e insumos nacionais.
- Safra: banco voltado a médias e grandes empresas com maior sofisticação financeira.
Concentrar o relacionamento no banco errado para o seu segmento não é apenas ineficiente — é um obstáculo real para o acesso ao crédito mais adequado ao seu negócio.
Por que o banco digital pode ser um erro estratégico para sua empresa
Bancos digitais como Inter, Nubank PJ e C6 oferecem conta gratuita e facilidade operacional — e isso tem valor real para a gestão do dia a dia. O problema não é usar banco digital. O problema é usar o banco digital como único relacionamento bancário da empresa.
Crédito robusto como capital de giro, desconto de recebíveis, linhas do BNDES e outras linhas de fomento geralmente não estão disponíveis em bancos digitais. Eles não têm a estrutura de crédito empresarial que os bancos tradicionais construíram ao longo de décadas.
A estratégia que funciona é outra: usar o banco digital para a operação do dia a dia e manter um banco tradicional para o relacionamento de crédito. O erro é concentrar tudo no banco digital e depois estranhar que o crédito empresarial não chega.
Rating bancário: o fator que decide se você consegue crédito ou não
A escala de A a F que os bancos nunca mostram para você
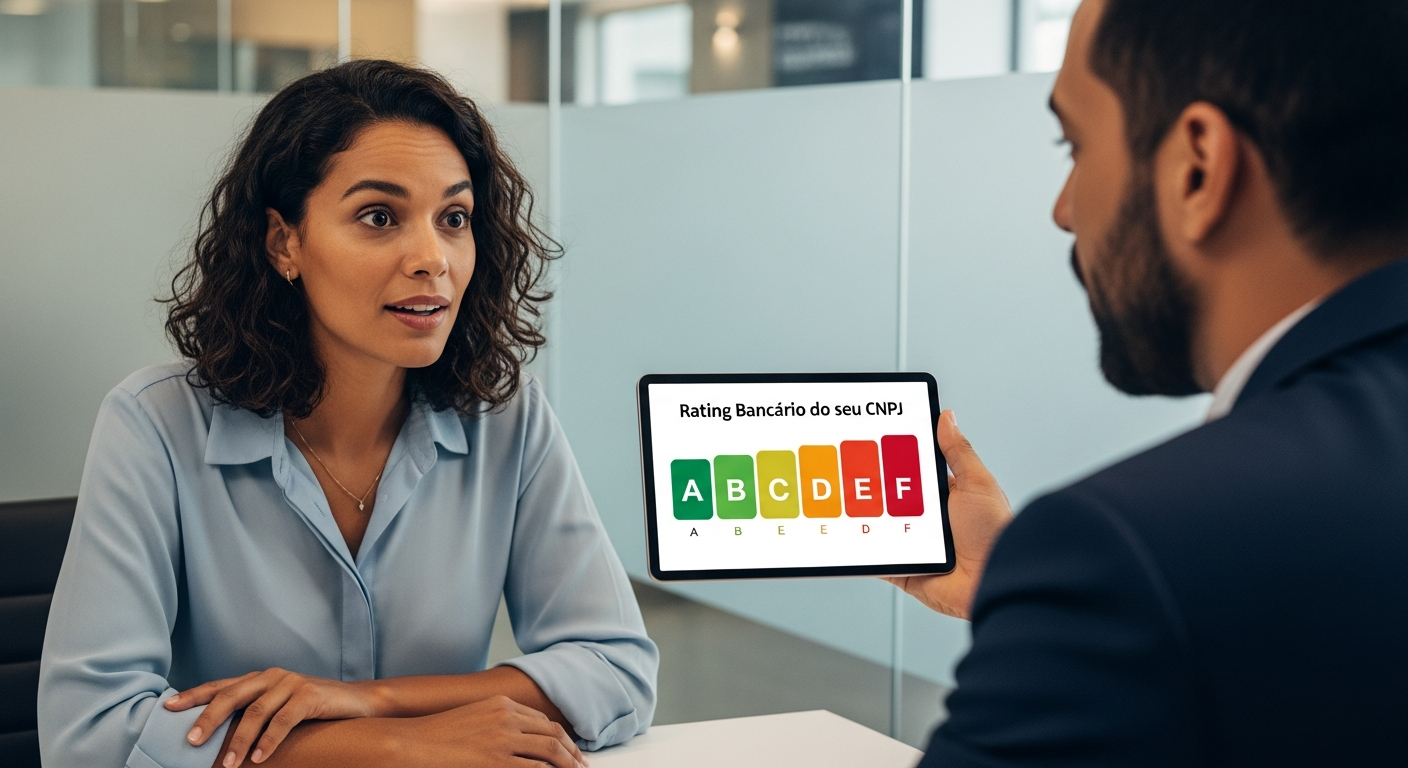
Todo CNPJ ativo em um banco recebe uma nota interna chamada rating bancário — uma letra que vai de A até F. Essa nota é calculada com base em vários fatores:
- Histórico de pagamentos
- Volume de movimentação na conta PJ
- Uso de produtos bancários
- Tempo de relacionamento com a instituição
- Informações de bureaus de crédito como Serasa, SPC e o SCR do Banco Central — o Sistema de Informações de Crédito que registra todas as operações de crédito do país
O banco raramente informa o empresário sobre essa nota de forma proativa. Ela existe nos sistemas internos — e orienta diretamente as decisões de crédito. Quanto mais próximo de A, maiores as chances de aprovação. Quanto mais próximo de F, mais fechadas ficam as portas. Você quase certamente tem um rating no seu banco — e provavelmente nunca soube disso.
O ponto de corte entre C e D que ninguém te conta
A regra prática usada pelos bancos é clara: clientes com rating A, B ou C têm acesso a crédito. Clientes com rating D, E ou F têm o crédito bloqueado ou fortemente limitado — independentemente do faturamento.
Isso explica casos que parecem sem sentido: empresas com boas vendas, sem dívidas, com CNPJ regularizado — e crédito negado. O rating está abaixo do ponto de corte. O banco não está sendo arbitrário; ele está seguindo um modelo de análise que o empresário simplesmente não conhecia.
O ponto entre C e D é o mais crítico de toda a escala. Essa diferença de uma letra pode representar centenas de milhares de reais em capital de giro disponível — ou não disponível. Saber o próprio rating é o primeiro passo antes de qualquer solicitação de crédito.
Como verificar e começar a melhorar seu rating
O caminho começa com uma conversa direta: peça ao gerente da sua conta PJ para informar o rating atual do seu CNPJ. É uma informação à qual o empresário tem direito de acesso — e que muda completamente a estratégia de crédito.
Se o rating estiver abaixo de C, o foco antes de qualquer pedido de crédito deve ser melhorá-lo. Algumas ações que constroem o rating ao longo do tempo:
- Manter a conta PJ movimentada regularmente, com entradas e saídas consistentes
- Pagar todas as parcelas de crédito em dia, sem atraso
- Concentrar operações — PIX, TEF, folha de pagamento — no banco de relacionamento
- Evitar cheque especial e saldo negativo
- Usar produtos do banco como cartão corporativo e seguros para aumentar o score de relacionamento
Melhorar o rating é um processo de meses — não de dias. Por isso, a antecipação é fundamental. Não espere precisar do capital de giro para começar a construir o histórico. Comece agora.
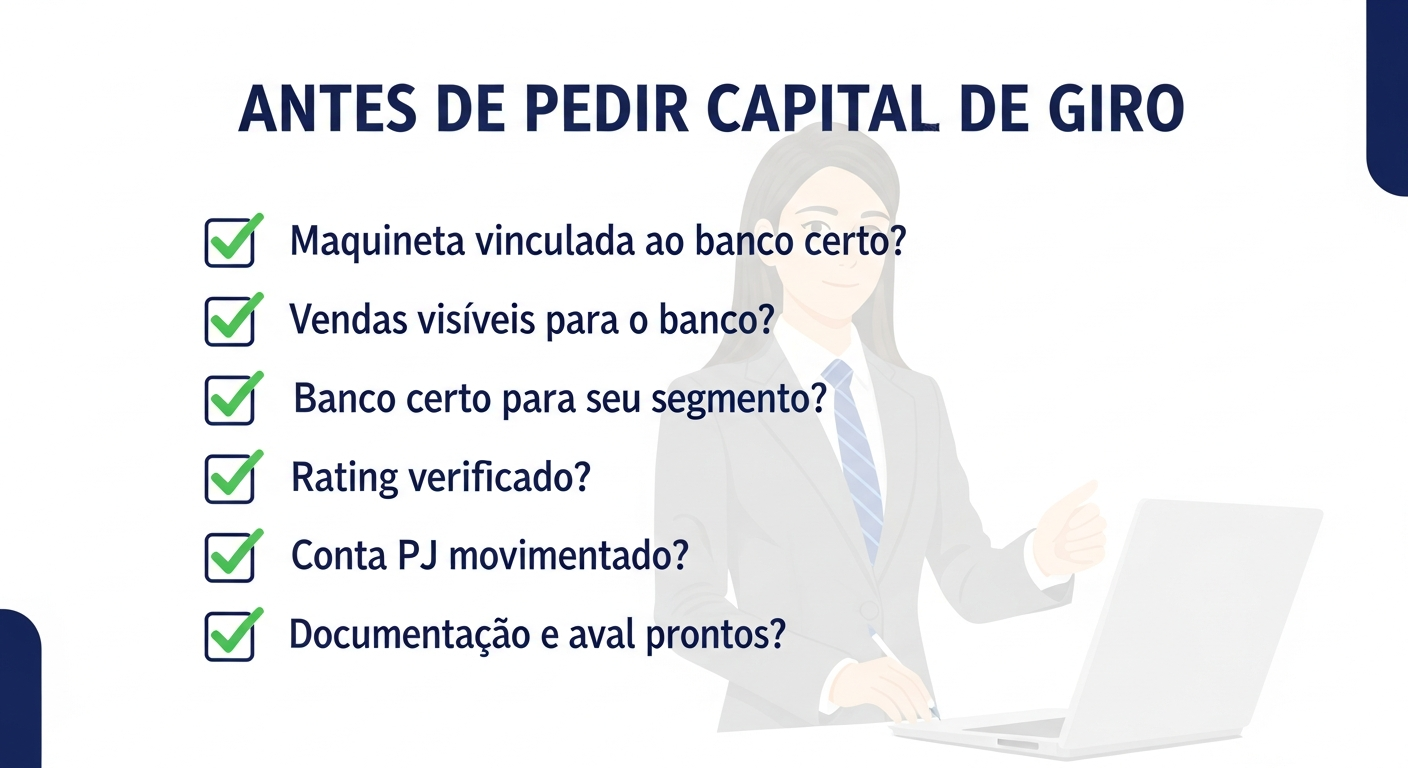
Checklist — O que verificar antes de solicitar capital de giro
Antes de bater à porta do banco pedindo crédito, passe por estes seis pontos. Cada um deles pode ser a diferença entre aprovação e negativa.
1. Maquineta vinculada ao banco certo?
Confirme se a melhor maquineta para empresa no seu caso é a do mesmo grupo bancário onde está a conta PJ. Se não for, avalie a troca ou a adição de uma maquineta vinculada ao banco de relacionamento.
2. Volume de vendas visível para o banco?
Verifique se o banco consegue acessar a média de vendas da empresa. Movimente valores na conta PJ e direcione os recebimentos para o banco onde você quer construir o histórico de crédito.
3. Banco adequado ao perfil do negócio?
Confirme se o banco atual tem produtos e crédito adequados ao seu segmento — varejo, agronegócio, construção, indústria. Se não tiver, considere a migração de relacionamento para uma instituição com foco no seu setor.
4. Rating verificado?
Solicite ao gerente a nota de rating bancário do seu CNPJ. Se estiver em D ou abaixo, priorize a melhora do rating antes de solicitar qualquer crédito — uma solicitação com rating D tende a gerar negativa e pode piorar ainda mais a nota.
5. Conta PJ movimentada regularmente?
Garanta que PIX, pagamentos e recebimentos estão passando pela conta PJ do banco de relacionamento — não apenas por contas em bancos digitais. Movimentação visível é a base do relacionamento bancário.
6. Documentação, garantias e aval preparados?
Tenha balanço, DRE e declarações fiscais atualizados. Em muitas operações de crédito empresarial, o banco solicita o aval — a garantia pessoal do sócio, vinculando o CPF à operação. Verifique também se o CNPJ possui restrições no Serasa e no SCR do Banco Central antes de iniciar qualquer processo de crédito.
Leia também
- Qual Banco Escolher para Empresa? A Regra dos Dois Bancos
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Por que sua conta PJ em banco digital pode estar matando o crédito da sua empresa
A escolha da maquineta parece uma decisão operacional — mas é, na prática, uma decisão estratégica que afeta diretamente o acesso ao crédito da sua empresa. A taxa importa. Mas o banco que consegue enxergar o seu faturamento importa muito mais.
O crédito empresarial é construído ao longo do tempo, com as escolhas certas de banco, maquineta PJ e comportamento financeiro. Não começa no dia em que você precisa do dinheiro. Começa hoje.
Se este artigo fez sentido para você, explore os outros conteúdos do blog sobre capital de giro, rating bancário e crédito para empresas — há muito mais que os bancos não explicam, e que pode mudar a trajetória financeira do seu negócio.



