
Serasa Limpa Nome Recovery: o Detalhe Que Trava Seu Crédito
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste artigo
- O Que É o Serasa Limpa Nome e Como Funcionam os Descontos?
- O Que Acontece de Fato Quando Você Paga Sua Dívida na Recovery?
- O Que É o Rating Bancário e Por Que Ele Afeta Sua Vida Financeira?
- Como Destravar o Crédito Nos Bancos Após Pagar na Recovery
Imagine abrir o e-mail e encontrar uma oferta do Serasa Limpa Nome Recovery: sua dívida de R$ 37.181,44 pode ser quitada por apenas R$ 4.539,70. A empresa que faz a oferta é a Recovery, e o desconto é expressivo. Parece bom demais para ser verdade — mas é real.
A primeira pergunta que vem à cabeça é natural: “Se eu pagar, meu nome fica limpo de vez? Consigo cartão, empréstimo, financiamento?”
A resposta curta é: em parte. Pagar a dívida via Serasa Limpa Nome Recovery retira seu CPF da lista de negativados — e isso é um avanço real. Mas existe um detalhe que a maioria das pessoas só descobre depois da quitação: nome limpo no Serasa não é o mesmo que crédito destravado nos bancos. Há um mecanismo interno — chamado rating bancário — que continua bloqueando o acesso ao crédito, mesmo com o nome limpo.
Neste artigo, você vai entender como esse processo funciona do início ao fim e, mais importante, o que fazer depois do pagamento para de fato retomar o acesso a cartão, empréstimo e financiamento.
O Que É o Serasa Limpa Nome e Como Funcionam os Descontos?
Antes de entrar no problema, vale entender bem a ferramenta. O Serasa Limpa Nome não é um golpe, não é promessa vazia. É uma plataforma legítima — e saber como ela funciona é o primeiro passo para usá-la com inteligência.
Como a plataforma funciona na prática
O Serasa Limpa Nome é uma plataforma digital onde credores — bancos, financeiras, lojas, operadoras de serviço — disponibilizam dívidas para negociação direta com o consumidor. O acesso é gratuito, pelo site ou aplicativo do Serasa, e qualquer pessoa com CPF negativado pode consultar as ofertas disponíveis para o seu caso.
Periodicamente, o Serasa realiza o chamado Feirão do Serasa: eventos com condições ainda mais agressivas de desconto, em que o volume de quitações sobe significativamente. Fora do feirão, as ofertas já costumam ser bastante vantajosas — mas nesses períodos especiais, os valores chegam a patamares difíceis de ignorar.
O processo é regulado e transparente. Quando você aceita uma oferta e realiza o pagamento, a baixa da restrição no seu CPF é feita dentro do prazo legal.
Os descontos são reais? Uma análise de caso prático
Sim, os descontos são reais — e alguns chegam a números que parecem absurdos à primeira vista. O exemplo citado na introdução ilustra bem isso: uma dívida original de R$ 37.181,44 sendo ofertada por R$ 4.539,70 — um deságio considerável.
Por que um desconto tão agressivo é possível? Porque a dívida antiga tem baixa probabilidade de ser recuperada integralmente pelo credor original. Com o tempo, o banco prefere vender essa carteira para uma empresa especializada — como a Recovery — por uma fração do valor original. A empresa compradora, por sua vez, pode oferecer um valor negociado reduzido e ainda assim ter lucro.
Na prática, isso significa que a inadimplência de longo prazo pode gerar uma vantagem financeira real para o consumidor — desde que ele saiba o que fazer depois. E é aqui que entra o ponto que pouca gente antecipa: pagar não é o fim do processo. É o começo de um novo desafio.
O Que Acontece de Fato Quando Você Paga Sua Dívida na Recovery?
Entender quem é a Recovery e o que acontece depois do pagamento é essencial. Muita gente paga, aguarda a baixa da restrição — e aí leva um susto quando descobre que o crédito ainda não voltou.
Quem é a Recovery e por que ela aparece no lugar do seu banco original
A Recovery é uma empresa especializada em cessão de crédito — o que significa que ela compra carteiras de dívidas inadimplentes de bancos e financeiras por um valor muito abaixo do nominal. Quando isso acontece, ela se torna a nova credora: é ela quem passa a ter o direito de receber o pagamento, não mais o banco original.
Por isso, quando você vê “Recovery” no e-mail do Serasa, a dívida que você tinha com o banco original já foi transferida. O credor original saiu de cena. A Recovery entrou no lugar.
Essa transferência explica por que as condições são tão vantajosas: a empresa de recuperação de crédito pagou pouco pela dívida, então qualquer valor acima do que ela desembolsou já representa lucro. Daí a generosidade dos descontos.
Seu nome sai do Serasa — mas isso é tudo que muda?
Após o pagamento confirmado pela Recovery, seu CPF é efetivamente retirado dos órgãos de proteção ao crédito — Serasa e SPC. O “nome sujo” vira “nome limpo”. Isso é concreto, real e importante.
Mas aqui está a separação fundamental que a maioria das pessoas não conhece: limpar o nome no Serasa não é igual a ter o crédito destravado nos bancos.
Você pode ter score razoável, CPF sem restrição, nome limpo no Serasa — e ainda assim levar um “não” na hora de pedir cartão ou financiamento. Isso acontece com frequência. E não é erro do sistema, nem descaso do banco. É o efeito de um mecanismo que poucos conhecem: o rating bancário.
O Que É o Rating Bancário e Por Que Ele Afeta Sua Vida Financeira?
Este é o ponto central do artigo. O conceito que explica por que tantas pessoas pagam a dívida via Serasa Limpa Nome Recovery, limpam o nome e continuam recebendo negativas — sem entender o motivo.
Rating não é score — entenda a diferença
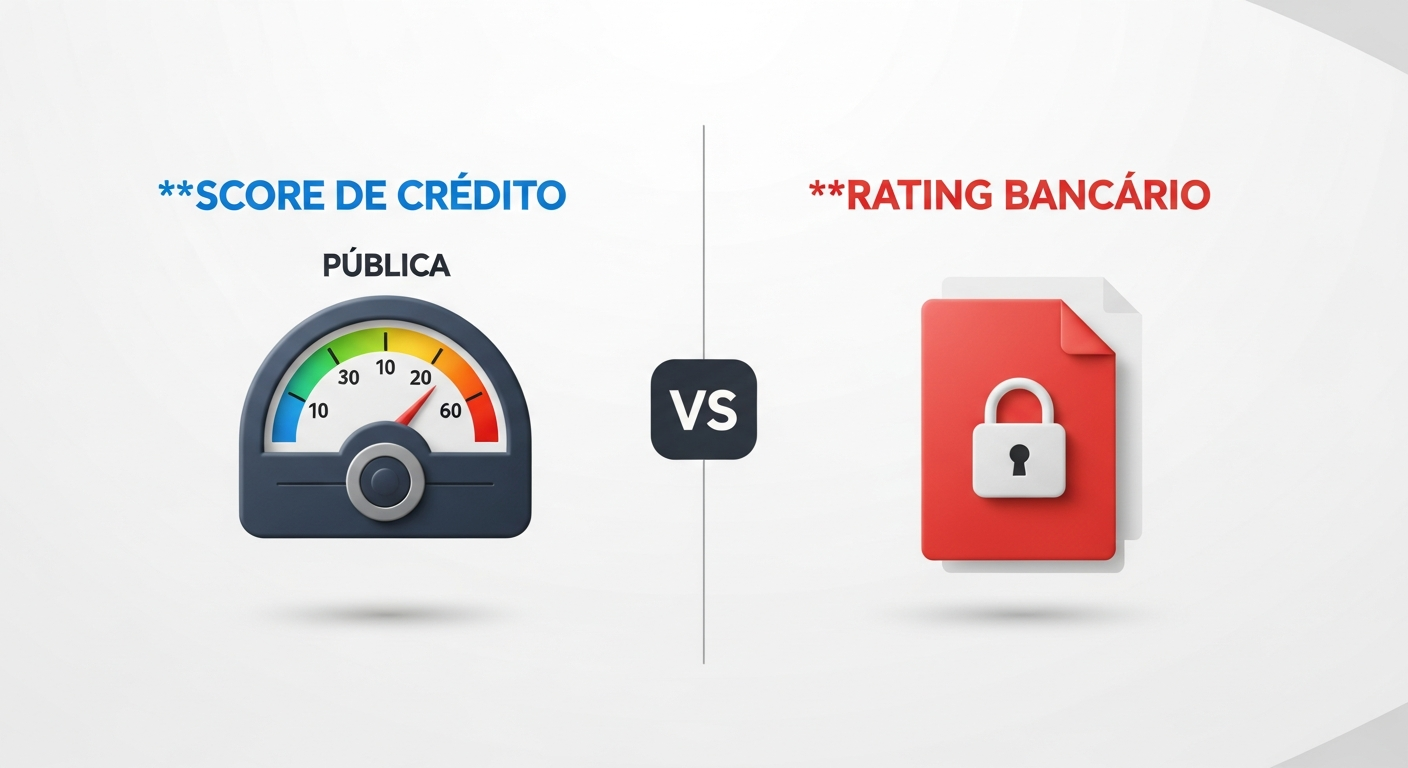
O score de crédito — como o do Serasa — é uma pontuação que reflete o histórico de pagamentos e o comportamento financeiro geral. Quanto mais alto, melhor a percepção de risco pelo mercado.
O rating bancário é outra coisa. É uma nota de classificação de risco interna, calculada pelo próprio banco com base nos dados que ele tem sobre você — movimentação de conta, histórico de relacionamento, comportamento de pagamento dentro da própria instituição. O consumidor não tem acesso a essa nota. Ela não aparece em lugar nenhum para você.
Cada banco tem seu próprio modelo interno de avaliação. Não existe uma nota única e universal de rating. Por isso, duas pessoas com o mesmo score podem receber respostas completamente diferentes do mesmo banco.
Por que pagar com desconto derruba o seu rating bancário
Quando o consumidor quita uma dívida com deságio — isto é, pagando menos do que o valor original — os bancos registram esse histórico como sinal de risco de crédito elevado. Não é julgamento moral. É lógica estatística.
Historicamente, quem precisou de um acordo para quitar uma dívida tem maior probabilidade de se tornar inadimplente novamente do que quem nunca teve problema. Os algoritmos de rating bancário capturam esse padrão — e reduzem a nota de quem passou por esse processo.
O resultado prático é direto: com rating baixo, mesmo com nome limpo no Serasa, o banco recusa cartão, empréstimo, financiamento de carro e crédito imobiliário. O problema não é o Serasa. O problema é que o banco tem memória própria. E essa memória não se apaga com a baixa da restrição no CPF.
Leia também
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Paguei no Serasa e Continuo com Nome Sujo: Entenda Por Quê
- O que os bancos não te contam sobre limpar o nome e recuperar o crédito
Como Destravar o Crédito Nos Bancos Após Pagar na Recovery
Agora a parte prática. Saber o problema é importante — mas o que realmente muda a situação é agir com método. E o primeiro passo é evitar os erros mais comuns.
O que não funciona (e por que as pessoas ficam presas)
A maioria das pessoas que acabou de limpar o nome no Serasa comete os mesmos equívocos. E o pior: esses erros atrapalham a recuperação de crédito em vez de ajudar.
- Pedir cartão imediatamente após a quitação. Cada pedido gera uma consulta ao CPF — e consultas em sequência deixam rastro nos sistemas dos bancos, sinalizando instabilidade financeira.
- Achar que aumentar o score resolve tudo. O score ajuda, mas não substitui o rating bancário. São métricas diferentes, com pesos diferentes nas decisões de crédito.
- Esperar sem nenhuma estratégia ativa. Sem ação, o rating pode levar anos para se recuperar sozinho.
Não é culpa sua não saber disso. Esse processo não é ensinado em lugar nenhum — e os bancos certamente não vão te explicar.
O passo a passo para aumentar o rating e retomar o crédito
As orientações a seguir são sugestões editoriais com base em boas práticas de mercado financeiro — não constituem aconselhamento personalizado.
O processo de reconstrução de crédito exige método e paciência. Mas feito da forma certa, funciona.
- Confirme a baixa da restrição. Após o pagamento na Recovery, verifique no aplicativo do Serasa se o CPF foi efetivamente retirado da lista de negativados. O prazo legal é de até 5 dias úteis após a confirmação do pagamento. Só siga para os próximos passos depois dessa confirmação.
- Não faça novas solicitações de crédito por pelo menos 30 dias. Consultas em sequência sinalizam instabilidade financeira para os modelos de rating dos bancos. Dê tempo para o sistema acomodar a mudança no seu perfil antes de qualquer nova tentativa.
- Construa relacionamento com um banco digital. Bancos digitais tendem a ter modelos de rating bancário mais tolerantes a histórico de inadimplência do que os grandes bancos tradicionais. Abra uma conta digital, movimente com regularidade e use como conta principal por alguns meses antes de pedir qualquer produto de crédito.
- Comece com produtos de crédito garantido. O cartão com caução — atrelado a um depósito — é uma boa opção para quem está reconstruindo o rating. Ele gera histórico positivo nos bureaus de crédito e nas instituições financeiras sem exigir aprovação de crédito tradicional.
- Pague tudo no prazo, sem exceção. Qualquer novo atraso nos primeiros meses reinicia o ciclo negativamente. O rating é sensível ao comportamento recente — meses de pagamento pontual valem muito na avaliação dos algoritmos.
- Aumente gradualmente a exposição ao crédito. Após um bom histórico consolidado no banco digital, tente um limite de crédito maior ou um empréstimo de valor pequeno. O objetivo é criar um rastro contínuo de compromissos honrados que alimente positivamente o rating bancário.
Conclusão
Agora você sabe o que a maioria das pessoas descobre tarde demais — e geralmente depois de acumular várias negativas desnecessárias.
Pagar a dívida na Recovery via Serasa Limpa Nome é o primeiro passo — necessário, mas insuficiente. O segundo passo é trabalhar o rating bancário de forma estratégica, com paciência e sequência lógica.
Se você está nesse processo agora, ou conhece alguém que está, compartilhe este artigo. E se ficou com alguma dúvida sobre como funciona a reconstrução de crédito na prática, deixe nos comentários — é exatamente esse tipo de pergunta que orienta os próximos conteúdos aqui no blog.
Nome limpo é ponto de partida. Crédito destravado é o destino.



