Cartão de Crédito para MEI: Guia Completo Para Conseguir o Seu
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por Que o MEI Precisa de um Cartão de Crédito Próprio?
- O Erro Que a Maioria dos MEIs Comete Antes de Pedir o Cartão
- Restrição no CPF ou CNPJ: O Que Fazer Antes de Solicitar
- Como Funciona o Limite de Cartão de Crédito para MEI
- O Score do CNPJ e o Seu Papel na Aprovação do Crédito
- Qual é o Banco Que Aprova Mais Rápido o Cartão de Crédito para MEI?
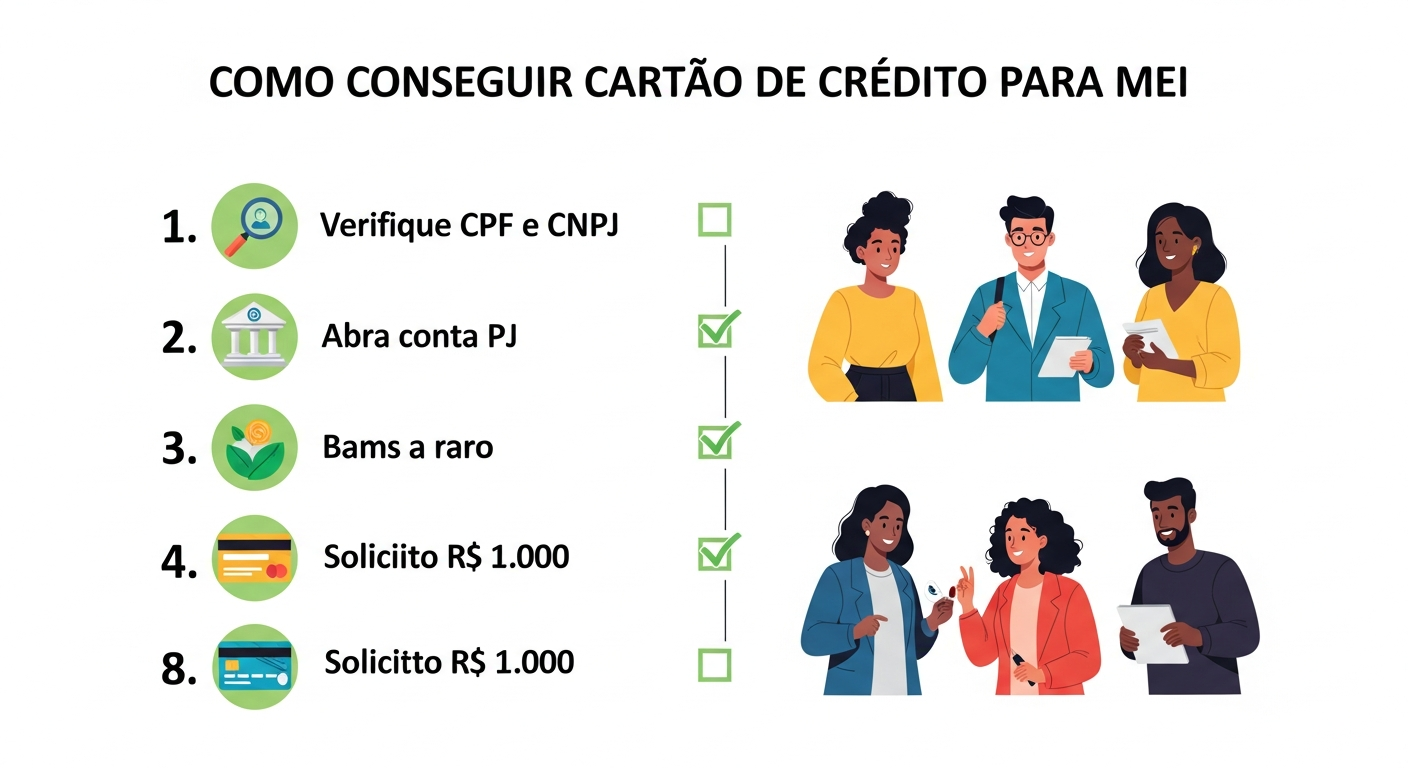
- Passo a Passo: Como Conseguir Cartão de Crédito para MEI
- Perguntas Frequentes
Imagine a cena: você foi ao banco, pediu um cartão de crédito para MEI e saiu de lá com um “não” sem explicação. Você não sabe o que errou. Não sabe o que falta. E começa a achar que o problema é o banco, o mercado ou simplesmente azar.
A realidade é outra. Conseguir cartão de crédito para MEI não é questão de sorte — é questão de preparo e sequência correta. A maioria dos microempreendedores é recusada não por ter um negócio ruim, mas por chegar ao banco sem entender como o sistema de crédito funciona para CNPJ.
Neste guia, você vai aprender os três pilares que determinam a aprovação: endividamento do CNPJ, score e relacionamento bancário estratégico. Se você seguir a ordem correta, as chances de aprovação aumentam significativamente — e o limite cresce junto com o seu negócio.
Por Que o MEI Precisa de um Cartão de Crédito Próprio?
Antes de falar sobre como conseguir cartão de crédito MEI, é preciso entender por que ele é necessário. Muitos microempreendedores acham que usar o cartão pessoal para as compras da empresa é uma solução prática. Na verdade, é uma armadilha.
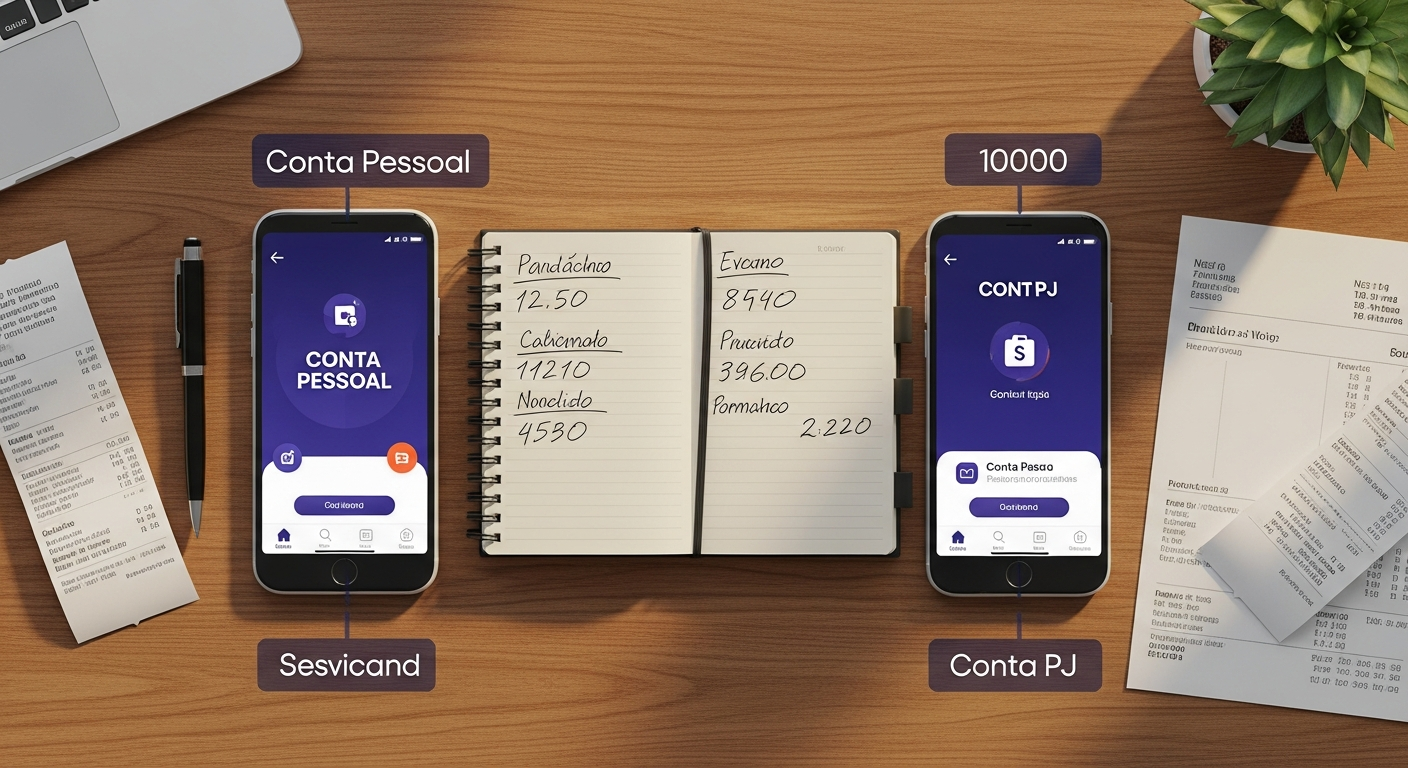
Quando você mistura finanças pessoais e empresariais, perde o controle do fluxo de caixa do negócio. E o banco enxerga apenas gastos pessoais elevados — não atividade empresarial. O seu CNPJ fica invisível para o sistema de crédito.
Pessoa Física x Pessoa Jurídica: Por Que Não Misturar?
Pense no dono de um salão de beleza que paga os fornecedores de produtos químicos no cartão pessoal. Para ele, faz sentido — é dinheiro saindo da mesma conta. Mas para o banco, aquilo é despesa do CPF, não do CNPJ.
O resultado: o cartão empresarial para microempreendedor nunca é solicitado, a conta PJ nunca movimenta, e o CNPJ não constrói histórico bancário. Sem histórico, sem score. Sem score, sem crédito.
A separação entre conta PF e conta PJ é o primeiro passo para que o seu CNPJ exista de verdade no sistema financeiro. É a base de tudo que vem depois.
O Erro Que a Maioria dos MEIs Comete Antes de Pedir o Cartão
Existe um erro que pouquíssimas pessoas falam — e que sabota o pedido de crédito antes mesmo de você entrar no banco.
O Que é Endividamento do CNPJ e Por Que Ele te Prejudica
Assim que você abre uma conta PJ e o banco oferece um limite pré-aprovado — seja no cheque especial, seja em alguma linha de crédito automática — o seu CNPJ já nasce com grau de endividamento registrado nos bureaus de crédito como Serasa e SPC.
O problema: quanto maior o limite aceito sem uso proporcional, maior o grau de endividamento registrado. E isso reduz o score do CNPJ imediatamente.
O erro clássico é o MEI aceitar R$ 10.000 de limite no cheque especial PJ “porque é bom ter”. O sistema interpreta isso como risco — da mesma forma que um estudante sem renda que pega cinco cartões de crédito ao mesmo tempo parece um risco para qualquer credor.
A orientação correta: ao abrir a conta PJ, recuse ou reduza ao mínimo qualquer limite oferecido até que o negócio tenha movimentação real. Aceite apenas o que você vai usar — e de forma planejada.
Restrição no CPF ou CNPJ: O Que Fazer Antes de Solicitar o Cartão de Crédito para MEI
Se você tem restrição no CPF ou no CNPJ, a resposta é direta: nenhum banco aprovará cartão PJ enquanto houver negativação ativa. Não existe atalho aqui.
O caminho é resolver a situação antes de solicitar qualquer crédito. Para o CPF, consulte sua situação no Serasa e no SPC. Se houver dívidas, negocie — os feirões de renegociação e plataformas de negociação de dívidas são caminhos acessíveis para quitar ou parcelar.
Para o CNPJ, o processo é idêntico. O seu CNPJ também pode estar negativado por dívidas tributárias (DAS não pagos), protestos junto a fornecedores ou outras pendências financeiras. Verifique nos mesmos bureaus de crédito.
Um ponto importante que muita gente ignora: após quitar a dívida, o sistema pode levar alguns dias para atualizar a informação. Aguarde esse prazo antes de solicitar o cartão — uma tentativa realizada antes da atualização pode gerar uma recusa desnecessária.
Cada pedido de crédito recusado deixa uma marca. Não force a aprovação antes de estar com o CPF limpo e o CNPJ limpo.
Como Funciona o Limite de Cartão de Crédito para MEI
Muita gente chega ao banco com a ideia errada: “vou pedir o máximo que puder”. É exatamente essa lógica que gera recusa.
Por Que Você Deve Começar Pedindo Apenas R$ 1.000
O sistema bancário funciona com lógica de risco progressivo. Quanto menor o valor solicitado, maior a chance de aprovação imediata — porque o banco assume um risco pequeno para conhecer um cliente novo.
Quando o MEI solicita R$ 1.000 de limite de cartão de crédito para MEI, o banco frequentemente aprova R$ 1.500 ou R$ 2.000. Quando solicita R$ 10.000 logo de início, o banco olha para um histórico inexistente e recusa.
A estratégia correta é simples: solicite R$ 1.000, use o cartão regularmente nas compras da empresa e pague sempre o total da fatura em dia. Com esse comportamento, o banco aumenta o limite automaticamente ao longo dos meses — e MEIs com histórico sólido chegam a R$ 15.000 ou mais de forma progressiva.
O uso consistente do cartão é o sinal que o banco precisa para confiar no seu CNPJ. Sem uso, não há confiança. Sem confiança, não há aumento de limite.
O Score do CNPJ e o Seu Papel na Aprovação do Crédito
O score do CNPJ é uma nota que os bureaus de crédito — como Serasa e Boa Vista SCPC — atribuem à sua empresa com base no comportamento financeiro registrado. É esse número que o banco consulta antes de aprovar qualquer crédito.
Para um MEI novo, o score começa baixo. Não necessariamente por dívidas, mas por falta de histórico. O sistema não tem dados suficientes para confiar — então classifica o CNPJ como risco moderado ou alto por padrão.
O que aumenta o score do CNPJ:
- Pagamentos em dia (DAS, fornecedores, cartão PJ)
- Movimentação regular na conta PJ
- Tempo de existência do CNPJ
- Relacionamento bancário ativo e consistente
O que derruba o score:
- Restrições e atrasos em pagamentos
- Muitas solicitações de crédito em curto período
- Endividamento alto sem movimentação proporcional
Você pode consultar o score do seu CNPJ diretamente no Serasa, na Boa Vista SCPC ou pelo próprio banco onde tem conta PJ.
Uma dica prática e poderosa: pagar o DAS em dia todos os meses é um dos fatores mais simples e eficientes para manter o score do CNPJ saudável. Parece básico — e é. Mas a maioria dos MEIs subestima esse impacto.
Qual é o Banco Que Aprova Mais Rápido o Cartão de Crédito para MEI?
Essa é a pergunta que mais aparece — e a resposta surpreende muita gente.
A Estratégia da Conta PF e PJ no Mesmo Banco
O banco que aprova mais rápido é aquele onde você já tem conta Pessoa Física há mais tempo.
Quando o seu CPF e o seu CNPJ estão na mesma instituição, o sistema cruza os dados automaticamente. Um banco onde você tem conta PF há cinco anos, com movimentação regular e sem ocorrências negativas, já conhece o seu comportamento financeiro.
Quando você abre a conta PJ nesse mesmo banco e solicita o cartão de crédito PJ para MEI, o banco usa o seu histórico como pessoa física como base de avaliação. Isso acelera significativamente a aprovação.
Se você ainda não tem conta PJ, abra-a no mesmo banco da sua conta PF — esse é o primeiro passo mais estratégico que existe. Se já tem em banco diferente, avalie a migração.
Para quem quer começar com menos burocracia, fintechs como Nubank PJ, Inter PJ e Mercado Pago podem aprovar cartões com CNPJ novo e processo simplificado. Os limites iniciais costumam ser menores, mas são uma boa porta de entrada para construir histórico.
O Papel das Maquininhas de Cartão (Recebíveis) na Aprovação
O banco não analisa apenas o que você gasta — ele analisa o que você recebe. E os recebíveis via maquininha de cartão são um dos principais indicadores de saúde financeira do negócio.
A estratégia aqui é simples e poderosa: a maquininha de cartão deve estar no mesmo banco onde você tem conta PJ.
Quando o banco enxerga que R$ 8.000 entram todo mês via maquininha na mesma conta onde você vai pedir o cartão, a aprovação de um limite de R$ 1.000 se torna quase automática.
Se a sua maquininha é de outra operadora — Stone, Cielo, PagSeguro — você pode domiciliar os recebíveis no banco de sua escolha. Isso significa configurar para que os depósitos das vendas sejam direcionados para aquela conta específica. Solicite essa configuração diretamente à operadora da maquininha.
Passo a Passo: Como Conseguir Cartão de Crédito para MEI no Banco
Agora que você entende a lógica por trás do sistema, é hora de colocar em prática. Siga essa sequência:
Documentação e Faturamento Atualizado
- Verifique seu CPF e CNPJ: Consulte Serasa e SPC antes de qualquer solicitação. Certifique-se de que não há restrições ativas.
- Organize seu faturamento: Tenha em mãos o último DAS pago e, se possível, o extrato de movimentação da conta PJ dos últimos 3 meses.
- Abra (ou transfira) a conta PJ para o banco onde tem conta PF: Se ainda não tem conta PJ, abra no mesmo banco da conta PF. Se tem em banco diferente, avalie a migração.
- Configure a maquininha para depositar no banco onde vai pedir o cartão: Domicilie os recebíveis naquela conta específica.
- Aguarde pelo menos 60 dias de movimentação: Não solicite o cartão no primeiro dia de conta. Movimente a conta por 1 a 2 meses antes de fazer o pedido.
- Solicite o cartão com limite de R$ 1.000: Seja presencialmente, pelo app ou pelo gerente. Se perguntarem, justifique: “quero começar com um limite baixo para construir histórico.”
- Use o cartão mensalmente e pague sempre o total: Nunca pague apenas o mínimo. O pagamento integral é o principal sinal de saúde financeira para o banco.
- Aguarde o aumento automático de limite: Com alguns meses de uso consistente, o banco oferece aumento de limite espontaneamente.
Documentos comuns solicitados para o cartão de crédito MEI:
- CNPJ ativo (comprovante de cadastro na Receita Federal)
- CPF e RG do titular
- Comprovante de endereço (PF e PJ)
- Último DAS quitado
- Extrato de movimentação da conta PJ (quando solicitado)
Leia Também
- Melhor Maquininha para Empresa: O Erro que Está Bloqueando Seu Crédito
- Por que sua conta PJ em banco digital pode estar matando o crédito da sua empresa
- Do CPF ao CNPJ: As 5 etapas que os bancos usam para classificar o seu risco
Perguntas Frequentes Sobre Cartão de Crédito para MEI
MEI com restrição no CPF pode ter cartão de crédito?
Não diretamente. A restrição no CPF do titular impacta a análise do CNPJ, pois o banco cruza os dois cadastros durante a avaliação. Mesmo que o CNPJ esteja limpo, a negativação no CPF bloqueia a aprovação. O caminho correto é resolver a restrição primeiro e aguardar a atualização nos sistemas de crédito antes de solicitar o cartão.
Qual é o limite máximo do cartão de crédito para MEI?
Não existe um limite fixo. Ele varia de banco para banco e depende do histórico financeiro do CNPJ, do faturamento declarado e do tempo de relacionamento com a instituição. MEIs com histórico sólido e movimentação consistente conseguem chegar a R$ 15.000 ou mais — mas isso é construído progressivamente ao longo do tempo, não de uma única vez.
MEI pode ter cartão de crédito no nome da empresa?
Sim. O cartão de crédito PJ para MEI é emitido no nome do CNPJ, mas o titular responsável pelo pagamento e pela análise de crédito é o CPF do dono do MEI. É um cartão empresarial, vinculado ao microempreendedor individualmente. A fatura chega no nome do CNPJ, mas a responsabilidade financeira é do sócio-titular.
Fintechs aprovam cartão para MEI mais fácil que bancos tradicionais?
Em geral, sim. Fintechs como Nubank PJ, Inter PJ e Mercado Pago têm processos menos burocráticos e podem aprovar com CNPJ novo e histórico limitado. A desvantagem é que os limites iniciais costumam ser menores do que em bancos tradicionais. Para quem está começando do zero e quer construir histórico rapidamente, essas plataformas são uma excelente porta de entrada.
Posso usar o cartão de crédito MEI para gastos pessoais?
Tecnicamente é possível, mas é um erro grave. O cartão PJ deve ser usado exclusivamente para gastos do negócio — compras de insumos, pagamentos a fornecedores, despesas operacionais. Misturar finanças pessoais e empresariais dificulta o controle do fluxo de caixa, prejudica a construção do histórico do CNPJ e pode gerar problemas contábeis e fiscais ao longo do tempo.
Conseguir um cartão de crédito para MEI é perfeitamente possível — mas exige que você siga a sequência correta. Os três pilares que determinam o resultado são: endividamento sob controle desde a abertura da conta PJ, score do CNPJ ativo e crescente e relacionamento bancário estratégico, com conta PF e PJ no mesmo banco e maquininha de cartão gerando recebíveis naquela mesma instituição.
Não é sorte. É preparo. O seu próximo passo começa hoje: consulte o seu CPF e o seu CNPJ no Serasa, verifique em qual banco você tem conta PF há mais tempo e planeje a abertura da conta PJ nessa mesma instituição. Com essa base construída corretamente, o cartão é apenas uma consequência natural do relacionamento que você vai desenvolver.



