Crédito para Empresários: Como Quem Cresce de Verdade Usa o Sistema Bancário a Seu Favor

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste artigo
- Os Dois Únicos Motivos Que Impedem Você de Usar o Crédito para Empresários
- Você Quer Crescer ou Só Quer Continuar Igual?
- O Banco Não Tem Dinheiro — e Entender Isso Muda Tudo
- Crédito Livre: O Ponto de Entrada Para Quem Quer Começar
- Como a Alçada Bancária Funciona
- O Cálculo que Muda a Mentalidade Sobre Crédito
A maioria dos empresários pequenos ouve a palavra “crédito” e já sente um aperto no estômago. Associa automaticamente a dívida, a risco, a algo que deve ser evitado a todo custo. Essa é uma crença que a escola não corrigiu, que a família muitas vezes reforçou e que o banco raramente se deu ao trabalho de desmistificar. E ela custa caro — muito mais caro do que qualquer juros que você pagaria num empréstimo bem planejado.
A tese deste artigo é simples e direta: crédito para empresários não é sinônimo de dívida. É ferramenta. E como toda ferramenta, o resultado depende de quem sabe usar. Quem aprendeu a usar, cresce. Quem continua com medo, continua pequeno — e vê a concorrência passar na frente sem entender por quê.
Os Dois Únicos Motivos Que Impedem Você de Usar o Crédito para Empresários
Quando se olha para os empresários que não utilizam crédito como alavanca de crescimento, os motivos se resumem invariavelmente a dois. Nenhum deles tem a ver com o mercado, com o banco ou com a economia. Os dois estão do seu lado da mesa.
Falta de informação — o obstáculo que este artigo resolve
A maioria dos empresários não usa crédito para empresários porque nunca aprendeu como o sistema funciona de verdade. A escola não ensina. A família, em muitos casos, reforça a ideia de que “dívida é ruim” como se fosse uma lei universal. E o banco, que poderia explicar as regras do jogo, raramente tem interesse em fazer isso de forma transparente.
O resultado é que crédito vira uma gaveta genérica onde tudo vai junto: empréstimo pessoal, cartão de crédito atrasado, financiamento de imóvel, capital de giro para empresa. Misturar tudo isso é como dizer que todo remédio faz mal porque um dia você tomou o errado na dose errada.
Crédito tem tipos, custos e lógicas completamente diferentes — e entender essas diferenças é o ponto de partida para saber como usar crédito para crescer o seu negócio de forma inteligente e calculada. Quem tem informação enxerga oportunidade onde outros veem risco.
Falta de coragem — a barreira que só você pode romper
O segundo obstáculo não é técnico. É psicológico. E em alguns casos é ainda mais difícil de superar do que o primeiro, porque persiste mesmo depois que a pessoa aprendeu como o sistema funciona.
O ponto é direto: a ausência de crédito na vida de um empresário não é um problema do banco, do governo ou da taxa de juros. É uma decisão que ainda não foi tomada. E enquanto essa decisão não for tomada, o negócio vai continuar crescendo no ritmo que as circunstâncias permitirem — não no ritmo que o empresário escolheu.
Coragem, nesse contexto, significa agir com base em cálculo, não em medo. O medo de errar mantém o empresário numa zona de conforto que parece segura, mas que a longo prazo é a zona mais perigosa que existe — porque deixa a concorrência evoluir enquanto você fica estático.
Você Quer Crescer ou Só Quer Continuar Igual?
Antes de seguir em frente, vale fazer uma parada honesta. Crédito para empresários não é para todo mundo — é para quem quer crescer. Quem está genuinamente satisfeito com o tamanho atual do negócio e não tem intenção de expandi-lo não precisa deste conhecimento agora. Dizer isso não é elitismo. É honestidade. O crédito bem usado exige intenção, planejamento e clareza sobre onde você quer chegar.
A pergunta que define se o crédito faz sentido para você
Seu negócio está onde você quer que ele esteja? Se você olhar para a operação de hoje e sentir que sim, que está no tamanho certo, tudo bem. Mas se a resposta for não — se houver uma distância entre onde você está e onde quer estar — então o empréstimo para empresa é parte da conversa que você precisa ter.
Negócios não crescem por acidente. Crescem porque alguém decidiu que iam crescer e foi buscar os recursos necessários para sustentar esse crescimento. A narrativa do “crescimento orgânico” soa prudente e responsável, mas na prática significa crescer no ritmo que o mercado permite — e não no ritmo que você escolheu.
Crescimento é uma decisão, não uma circunstância
Vale a pena pegar empréstimo para investir na empresa? Depende exclusivamente do que você pretende fazer com esse investimento e do retorno que ele vai gerar. Mas a pergunta certa não é “devo ou não devo pegar crédito”. A pergunta certa é: “o que eu quero para o meu negócio e quais recursos eu preciso para chegar lá?”
Crédito é a ferramenta que permite ao empresário controlar o ritmo do próprio crescimento. Sem ele, você cresce quando o caixa permite. Com ele, você cresce quando decide crescer. Essa é a diferença entre um crescimento intencional e um crescimento circunstancial.
O Banco Não Tem Dinheiro — e Entender Isso Muda Tudo Para Quem Busca Crédito Empresarial
Uma das maiores surpresas para quem começa a entender o sistema financeiro é descobrir que o banco não empresta dinheiro próprio. Parece óbvio quando você ouve, mas a maioria das pessoas nunca parou para pensar nisso.
Aplicadores e tomadores: os dois lados do sistema bancário
O banco funciona como um intermediador. De um lado, ele capta dinheiro de quem tem — os aplicadores: pessoas físicas e jurídicas que investem em CDB, poupança, LCI e outros produtos financeiros. Do outro lado, ele empresta esse dinheiro para quem precisa — os tomadores: você, o empresário que quer capital de giro, financiamento ou linha de investimento.
Pense no banco como um atacadista de dinheiro:
- Ele compra dinheiro dos aplicadores a um determinado preço
- Ele vende esse dinheiro aos tomadores a um preço maior
- A diferença entre os dois é o lucro do intermediador
Desmistificar isso é fundamental para você deixar de enxergar o banco como uma entidade poderosa e incompreensível e começar a enxergá-lo como o que ele é: um fornecedor.
O que é o spread bancário e por que ele importa para o seu bolso
O spread bancário é a diferença entre o que o banco paga a quem aplica e o que cobra de quem toma emprestado. Se o banco paga 10% ao ano para o aplicador e cobra 25% ao ano do tomador, a diferença de 15 pontos percentuais é o spread. De forma simplificada, esse valor cobre os custos operacionais do banco, a inadimplência esperada na carteira e o lucro da instituição.
Por que isso importa para você? Porque entender o spread significa entender que as taxas não são arbitrárias. Elas seguem uma lógica — e quando você chega ao banco preparado, com informação e volume, essa lógica pode ser negociada. O banco não é seu inimigo. É um fornecedor. E você negocia com fornecedores o tempo todo.
Crédito Livre: O Ponto de Entrada Para Quem Quer Começar a Usar Crédito para Empresários
Para quem está começando a usar o sistema de crédito empresarial, existe uma porta de entrada que já está disponível — e que não exige projeto, garantia específica nem aprovação demorada.
CDC, financiamento de veículo e capital de giro: o crédito que não exige explicação
Qual o crédito mais fácil de conseguir para pessoa jurídica? A resposta está no chamado crédito livre — aquele que o banco disponibiliza diretamente no aplicativo, pré-aprovado, sem burocracia. Os exemplos mais comuns são:
- CDC (Crédito Direto ao Consumidor)
- Financiamento de veículo
- Capital de giro pré-aprovado para pessoa jurídica
Esses produtos têm dificuldade quase zero para contratar. A desvantagem é o custo: os juros são mais altos justamente porque o banco assume mais risco ao liberar crédito sem pedir muita informação em troca. Para muitos empresários, este é o ponto de entrada no sistema — e não há nada de errado nisso. Todo mundo começa em algum lugar.
A relação entre facilidade, velocidade e custo — escolha dois
Quanto mais fácil e rápido é o acesso, mais caro ele tende a ser. Quanto mais vantajosas as condições, mais burocrático e demorado é o processo.
Isso não é injustiça — é lógica de risco. O banco compensa a falta de informação sobre o tomador com uma taxa maior.
Usar o crédito livre como ponto de partida é válido e estratégico para quem ainda está construindo histórico. Mas o objetivo de quem pensa com visão de crescimento é migrar progressivamente para linhas mais vantajosas — como o capital de giro para pequenas empresas com condições diferenciadas — à medida que se torna um cliente de maior relevância para o banco.
Como a Alçada Bancária Funciona — e Como Conseguir Crédito Empresarial com Melhores Condições
O sistema bancário tem uma hierarquia interna que a maioria dos empresários desconhece. Entender essa hierarquia é o que separa quem consegue crédito com boas condições de quem se limita ao que está disponível no aplicativo.
A loja e o banco têm mais em comum do que você imagina
Pense numa loja:
- Uma compra pequena → o próprio vendedor resolve
- Uma compra maior → precisa do supervisor
- Uma compra muito grande → chega ao dono
No banco é exatamente assim. O gerente de conta resolve casos menores. Operações maiores ou mais complexas sobem para o gerente geral. Linhas especiais — como as do BNDES — podem envolver a superintendência regional.
Esse sistema é chamado de alçada de agência: cada nível hierárquico tem um limite de crédito que pode aprovar. A maioria dos empresários pequenos só conhece o primeiro nível. E fica nele para sempre, não porque o sistema não permite subir, mas porque não sabe que os outros níveis existem.
Por que o gerente geral pode querer visitar o seu negócio
Quando um empresário chega ao banco com informação, volume relevante e uma proposta estruturada, ele automaticamente sobe na alçada. O negócio que ele representa deixa de ser um cliente de varejo qualquer para ser um cliente de relacionamento — alguém que representa uma oportunidade real para o banco. Nesse momento, o banco passa a ter interesse em:
- Visitar a empresa
- Entender a operação
- Oferecer condições diferenciadas
O gerente geral não visita todo mundo. Ele visita quem representa uma oportunidade de negócio que justifica o seu tempo.
O papel da informação para subir na hierarquia do crédito
Para saber como conseguir crédito empresarial com melhores condições no banco, a resposta está em uma palavra: informação. Um empresário que chega ao banco com dados claros do negócio — faturamento, ROI, plano de uso do crédito, projeção de retorno — abre portas que o empresário desinformado sequer sabe que existem.
O BNDES é o exemplo mais concreto disso: representa uma das linhas de crédito mais vantajosas disponíveis para empresas brasileiras, com taxas significativamente menores do que o mercado convencional. Mas acessá-lo exige preparação, documentação e relacionamento bancário consolidado. É o destino natural de quem construiu esse caminho de forma intencional.
O Cálculo que Muda a Mentalidade Sobre Crédito para Empresários: 7% de R$100 Mil ou 4,8% de R$5 Milhões?
Toda a teoria que vimos até aqui converge em um exemplo numérico que é difícil de ignorar.
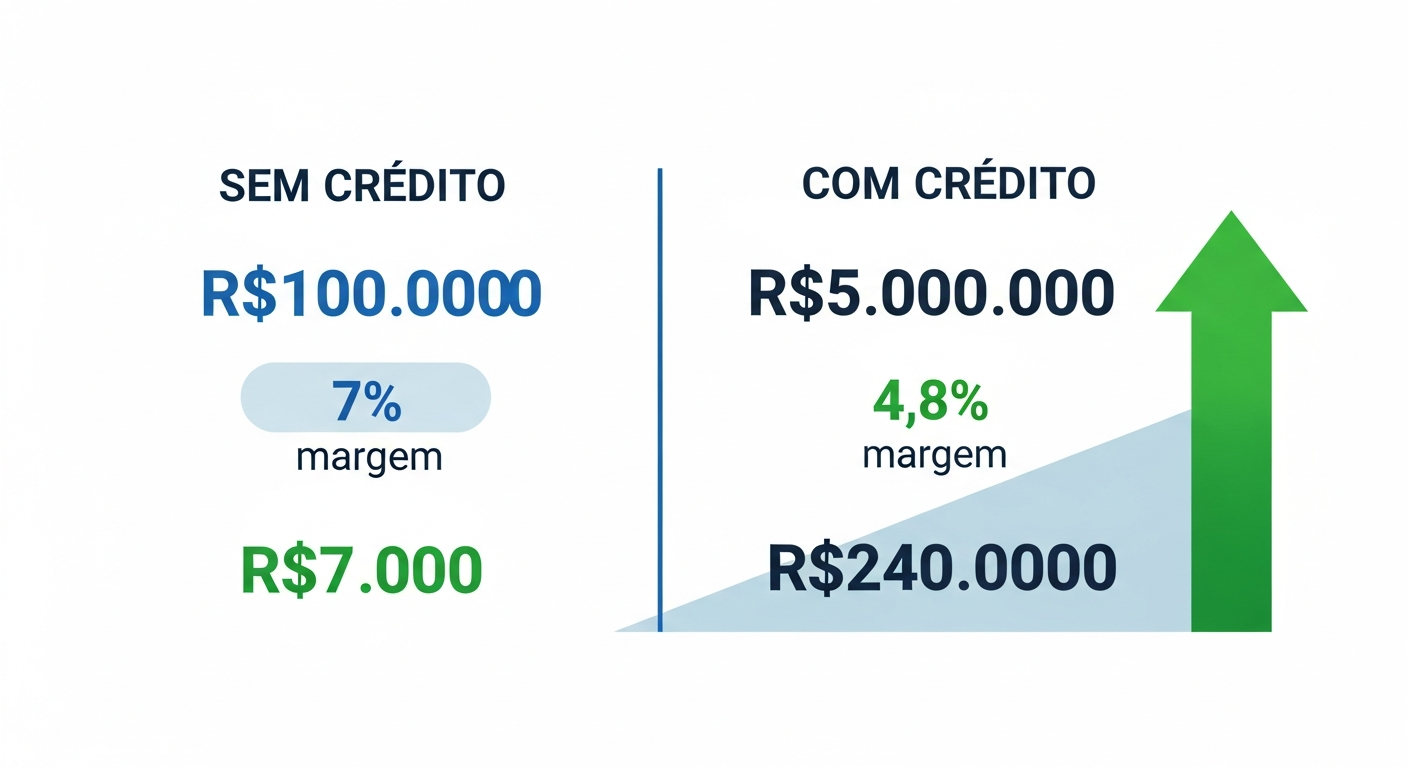
Imagine um distribuidor que opera com um ROI de 7%:
| Cenário | Capital em giro | Margem líquida | Resultado |
|---|---|---|---|
| Sem crédito (capital próprio) | R$ 100.000 | 7% | R$ 7.000 |
| Com crédito (custo de 2,2% a.m.) | R$ 5.000.000 | 4,8% | R$ 240.000 |
A margem caiu. O resultado multiplicou por mais de trinta.
Isso tem um nome: alavancagem financeira empresarial. É o princípio que toda grande empresa do mundo utiliza. Não é magia, não é gambiarra financeira — é matemática aplicada ao crescimento intencional.
A pergunta que esse cálculo coloca diretamente para você é simples: você prefere uma margem maior num volume que limita o seu negócio ou uma margem menor num volume que muda completamente o seu patamar?
A alavancagem financeira não é privilégio de grandes corporações. É uma decisão de mentalidade. O problema nunca foi o crédito. O problema foi não entender o crédito.
Conclusão
Crédito para empresários não é dívida. É ferramenta. E como toda ferramenta, o que determina o resultado é quem está segurando — e se sabe para que serve.
Ao longo deste artigo, você passou pelos dois obstáculos reais que impedem empresários de crescer: a falta de informação e a falta de coragem para agir. O primeiro você já não tem mais como desculpa. O segundo só você pode resolver.
O próximo passo é concreto:
- Avalie onde o seu negócio está hoje e onde você quer que ele esteja
- Identifique qual linha de crédito empresarial faz sentido para o seu momento
- Comece pelo crédito livre se for o ponto de partida disponível
- Construa histórico e suba na alçada
- Chegue às linhas mais vantajosas com informação na mão e proposta estruturada
Crédito para empresários que querem crescer de verdade não é o caminho arriscado. É o caminho que os outros já estão usando enquanto você ainda está pensando se deve tentar.
Agora você sabe como funciona. O que vai fazer com isso?



