Pronampe 2024: Por Que Acaba Rápido e Como Garantir o Seu

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que É o Pronampe e Para Quem Ele É Liberado
- Por Que o Pronampe 2024 Acaba Antes de Chegar Até Você
- Como Conseguir o Pronampe: O Erro Número 1 é Ir ao Banco Sem Planejamento
- Quais Bancos Oferecem o Pronampe em 2024
- Pronampe x Capital de Giro Comum — Qual a Diferença Real
- Taxa de Juros do Pronampe 2024: Como Calcular Se Vale a Pena
- O Que Fazer Agora — Antes da Próxima Remessa Chegar
Imagine a cena: você pesquisa, se anima, ouve falar que o Pronampe é a melhor linha de crédito disponível para pequenas empresas, vai até o banco cheio de expectativa — e volta de mãos vazias. O gerente diz que o recurso acabou, ou que falta algum documento, ou que sua empresa não se enquadra.
Isso acontece com mais empresários do que você imagina — e em 2024 não vai ser diferente se você não mudar a abordagem. O Pronampe 2024 não é uma loteria. O problema quase nunca é falta de sorte. É falta de preparo e, principalmente, de informação sobre como o programa realmente funciona.
Neste artigo, você vai entender as regras reais do programa: quem pode pedir, por que o recurso some tão rápido, quais bancos oferecem o Pronampe, como comparar o Pronampe com o capital de giro comum e — o mais importante — como calcular se ele vale a pena para o seu negócio antes de assinar qualquer contrato.
O Que É o Pronampe e Para Quem Ele É Liberado
O Pronampe não é um benefício automático e não cai na conta de todo mundo que tem CNPJ. É uma linha de crédito subsidiada, criada pelo governo federal, com condições muito mais favoráveis do que o crédito convencional — justamente por isso a disputa é grande e o recurso é limitado.
Antes de qualquer coisa, você precisa saber se sua empresa se enquadra.
Quem Pode Pedir o Pronampe para Pequenas Empresas em 2024
A elegibilidade para o Pronampe para pequenas empresas não é subjetiva: ela depende do faturamento fiscal registrado pela sua empresa — ou seja, o valor declarado oficialmente à Receita Federal, não o que passou pelo caixa na prática. MEIs, MEs e EPPs podem se enquadrar, mas o enquadramento é calculado com base nos últimos 12 meses de faturamento fiscal declarado.
É aqui que mora o primeiro erro silencioso. Muitos empresários chegam ao banco sem saber informar esse número com precisão. O gerente pergunta o faturamento fiscal dos últimos 12 meses — e o empresário trava. Sem esse dado, o processo não avança.
Seu contador tem essa informação. Mas muitos contadores não entregam esse número proativamente, e o empresário não sabe que precisa perguntar. Se você ainda não solicitou esse dado ao seu contador, pare o que está fazendo e mande uma mensagem agora.
Por Que o Pronampe 2024 Acaba Antes de Chegar Até Você
Você já deve ter ouvido alguém dizer que foi ao banco e o Pronampe “tinha acabado”. Isso não é figura de linguagem — é o funcionamento real do programa. E entender essa lógica é o que separa quem consegue o recurso de quem fica de fora.
A Lógica das Remessas — Por Que o Banco Não Tem Sempre
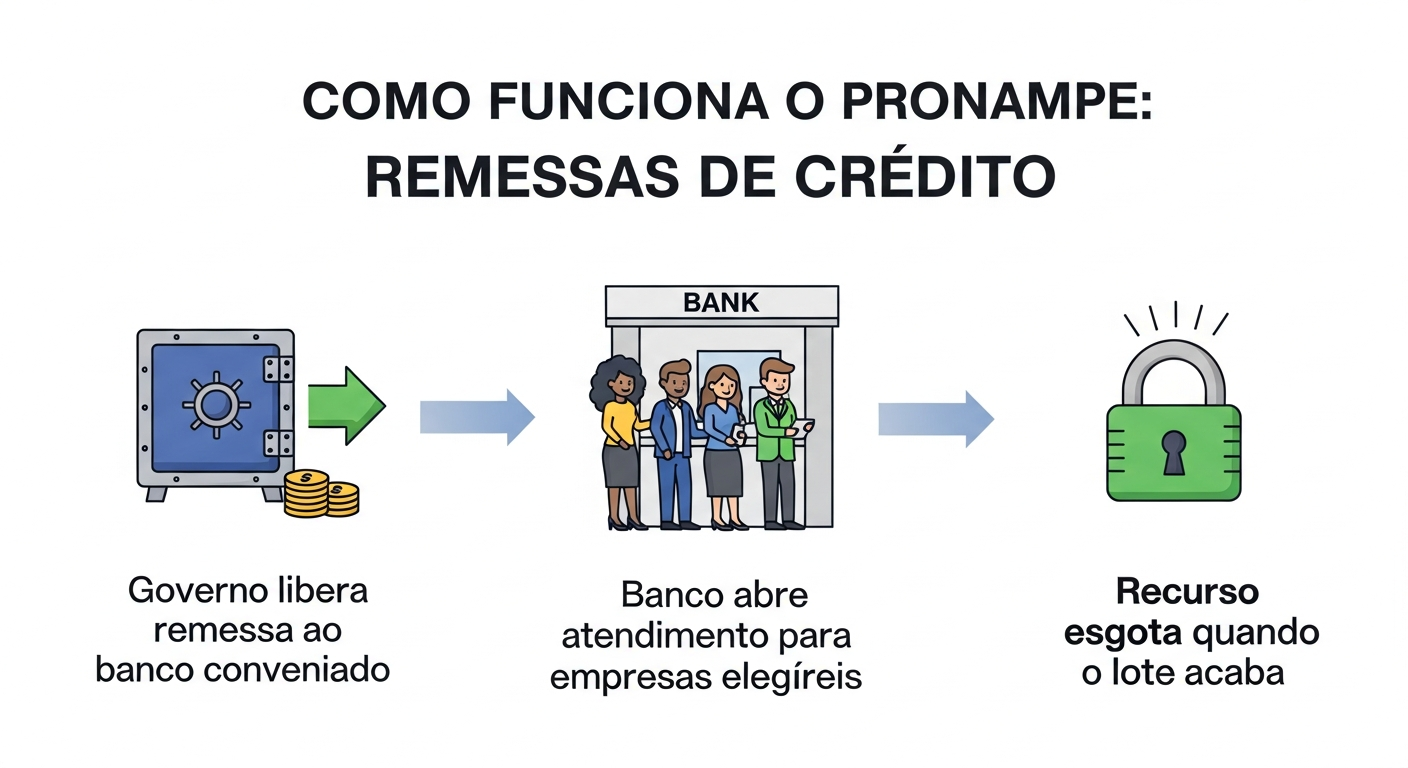
O governo federal não libera o dinheiro do Pronampe de forma contínua. Ele opera por remessas — lotes de recursos enviados aos bancos conveniados em momentos específicos do ano. Quando uma remessa chega ao banco, ele começa a atender os pedidos. Quando o lote se esgota, o banco para de oferecer o produto — mesmo que você seja elegível, mesmo que sua documentação esteja perfeita.
Isso cria o que pode ser chamado de fila de crédito invisível. Quem está preparado entra primeiro. Quem chega sem saber o faturamento fiscal, sem conta corrente PJ no banco conveniado, ou com documentação incompleta, perde o lugar para quem chegou antes — e mais preparado.
A conclusão prática é direta: o problema não é o banco sendo difícil ou o governo sendo injusto. O recurso é escasso por natureza, e a informação decide quem fica com ele.
Orientação acionável: mantenha contato ativo com seu gerente de relacionamento. Peça explicitamente para ser avisado quando uma nova remessa do Pronampe chegar. Esse simples pedido já te coloca na frente de uma parcela enorme dos competidores.
Como Conseguir o Pronampe: O Erro Número 1 é Ir ao Banco Sem Planejamento
Se existe um erro que concentra a maioria das reprovações e frustrações com o Pronampe, é esse: chegar ao banco sem estar preparado. Não por descuido — mas porque ninguém explicou o que “estar preparado” significa na prática.
O Que o Seu Contador Deveria Ter Te Dito
O erro mais comum não é falta de documentação genérica. É chegar ao banco sem conseguir informar o faturamento fiscal correto da empresa. O gerente precisa desse número para calcular o limite de crédito ao qual você tem direito. Sem ele, o processo trava na primeira pergunta — e você volta para casa para “buscar mais informações”, enquanto o lote de recursos vai diminuindo.
O contador tem esse dado. O problema é que muitos contadores não comunicam proativamente — e o empresário não sabe que precisa perguntar com antecedência.
Lista de itens para levar ao banco antes de pedir o Pronampe:
- Faturamento fiscal dos últimos 12 meses (solicite ao contador com antecedência)
- CNPJ ativo e sem restrições na Receita Federal
- Conta corrente pessoa jurídica em banco conveniado (veja a seção seguinte)
- Declarações fiscais em dia conforme o regime tributário da sua empresa — consulte seu contador sobre quais documentos específicos são exigidos
A preparação antecipada é o único diferencial que está 100% sob seu controle. O recurso pode acabar, o banco pode mudar as regras — mas o quanto você chega preparado depende só de você.
Quais Bancos Oferecem o Pronampe em 2024
Essa é uma das perguntas mais pesquisadas sobre o programa — e também a que gera mais confusão. Especialmente entre empresários que operam suas finanças principalmente por bancos digitais.
Por Que Bancos Digitais Estão Fora da Lista
O Pronampe é operado exclusivamente por instituições que possuem convênio com o governo federal para distribuir a linha. Bancos digitais como Nubank e C6 Bank não têm esse convênio — e, portanto, não conseguem oferecer o produto, independentemente de qualquer outro critério.
Não é uma falha temporária. É uma questão estrutural: o banco precisa ser formalmente habilitado pelo governo para receber as remessas e distribuir o crédito. De forma geral, operam o Pronampe os bancos públicos (como Banco do Brasil e Caixa Econômica Federal), os grandes bancos privados tradicionais e algumas cooperativas de crédito habilitadas.
Aviso importante: a lista de instituições conveniadas pode variar a cada remessa. Consulte diretamente o site do Sebrae ou a página oficial do Pronampe para verificar quais bancos estão operando antes de tomar qualquer decisão.
Ação prática: se sua conta principal é em banco digital, você não precisa migrar tudo. Mas precisa abrir uma conta corrente PJ em um banco conveniado habilitado e manter esse relacionamento ativo. Um relacionamento ativo — mesmo que básico — faz diferença na hora em que a remessa chega e o gerente está decidindo quem atender primeiro.
Pronampe x Capital de Giro Comum — Qual a Diferença Real
Muita gente compara o Pronampe com o capital de giro convencional olhando apenas para a taxa de juros. Essa comparação está incompleta — e pode levar você a subestimar o valor real do programa.
O Que É Carência e Por Que Ela Muda Tudo
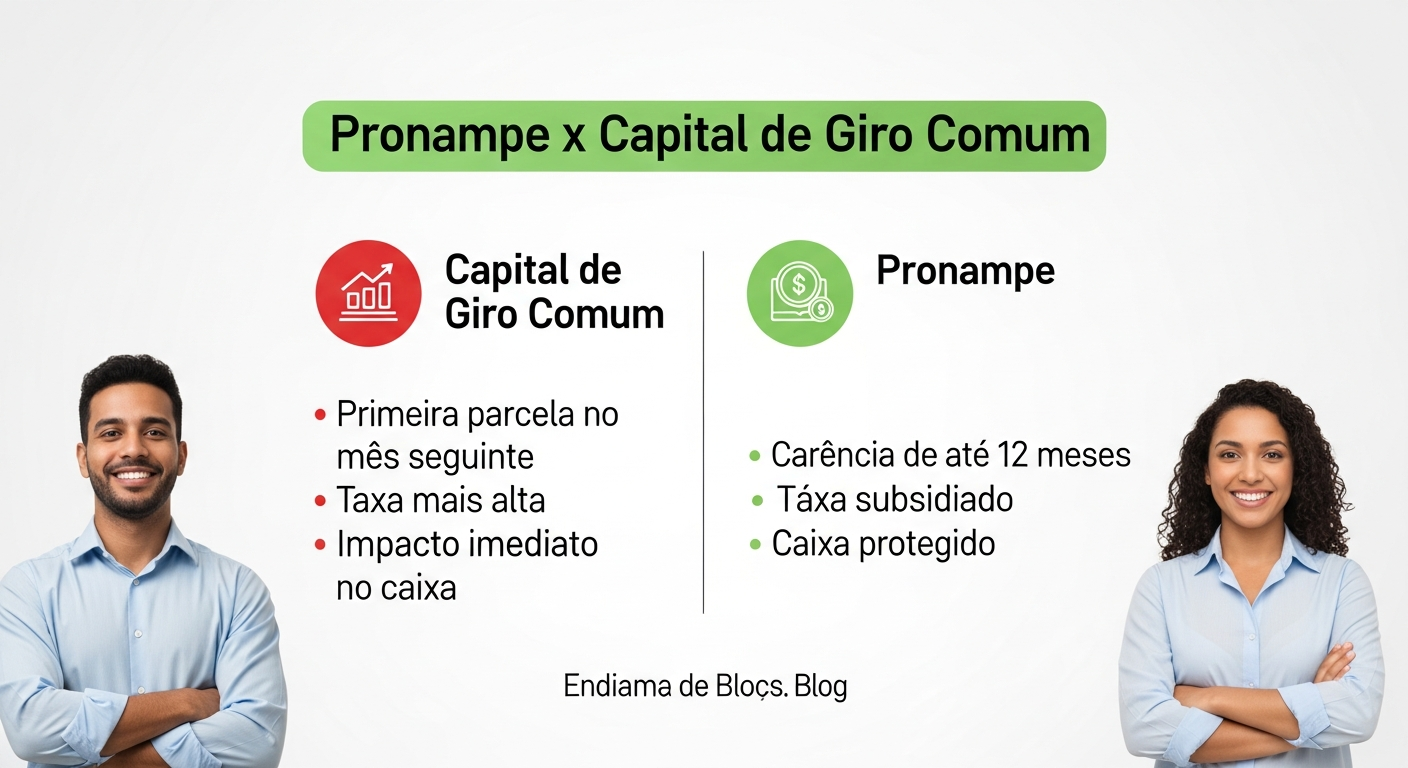
No capital de giro convencional, você pega o dinheiro hoje e começa a pagar no mês seguinte. O fluxo de caixa sente o impacto imediatamente — às vezes antes mesmo de o dinheiro ter gerado retorno para o negócio.
No Pronampe, o funcionamento é diferente: você pega o dinheiro hoje e a primeira parcela só vence em até 12 meses. Essa é a carência — e ela muda completamente o cálculo financeiro.
Imagine pegar R$ 100 mil para reforçar o estoque antes do fim de ano. Com capital de giro comum, você começa a pagar em janeiro — historicamente um dos momentos de menor caixa para boa parte do varejo. Com o Pronampe, você compra em novembro, vende em dezembro, janeiro e fevereiro, e só começa a pagar um ano depois — com o dinheiro já dentro do negócio, já trabalhando.
Além da carência, a taxa de juros do Pronampe 2024 é substancialmente menor do que a do crédito convencional. A combinação de taxa baixa com carência longa cria uma vantagem financeira raramente encontrada em qualquer outra linha de crédito para pequenas e médias empresas.
Conclusão direta: não compare o Pronampe apenas pela taxa. Compare pelo custo total e pelo impacto no fluxo de caixa ao longo do tempo. Essa perspectiva muda completamente a análise.
Taxa de Juros do Pronampe 2024: Como Calcular Se Vale a Pena Para o Seu Negócio
Saber que o Pronampe tem condições melhores que o crédito convencional não é suficiente para tomar uma boa decisão. O passo seguinte é entender se o programa faz sentido para a realidade específica do seu negócio.
A Lógica do ROI — Taxa de Juros Versus Margem do Negócio
A pergunta errada é: “A taxa do Pronampe é barata?”
A pergunta certa é: “O meu negócio rende mais do que a taxa do Pronampe?”
Consulte a taxa vigente diretamente com o banco no momento da contratação — ela pode variar a cada remessa. O raciocínio, porém, é sempre o mesmo: se a margem bruta do seu negócio sobre o capital investido supera a taxa mensal do crédito, você está gerando lucro mesmo depois de pagar os juros. O crédito está trabalhando a seu favor.
Exemplo prático (números ilustrativos):
- Você pega R$ 50 mil no Pronampe para comprar estoque
- Seu negócio transforma esses R$ 50 mil em R$ 60 mil de receita — margem de 20%
- Se o custo mensal do crédito for, por exemplo, 1,3% sobre R$ 50 mil, o encargo é de aproximadamente R$ 650 no mês
- Lucro líquido após os juros: R$ 9.350 — o crédito pagou por si mesmo e ainda gerou resultado real
O Pronampe não vale a pena quando:
- O negócio está em queda de vendas
- A margem é muito apertada para absorver os juros
- O dinheiro vai cobrir despesas correntes sem retorno mensurável
Critério objetivo: se a margem do seu negócio é superior à taxa de juros do crédito, o crédito é um alavancador. Se for inferior, é um peso. Não há meio-termo — e esse cálculo você precisa fazer antes, não depois.
O Que Fazer Agora — Antes da Próxima Remessa Chegar
O Pronampe não é sorte. Nunca foi. É informação e preparo — e você já tem os dois agora. O empresário que chega organizado quando a remessa abre leva vantagem sobre a maioria que ainda vai pesquisar o básico naquele dia.
Aqui está o seu plano de ação:
- Ligue para o seu contador hoje e peça o faturamento fiscal dos últimos 12 meses — esse número é o ponto de partida de tudo
- Verifique se você tem conta corrente PJ ativa em um banco conveniado habilitado; se não tiver, abra uma
- Entre em contato com o gerente de relacionamento e peça explicitamente para ser notificado quando a próxima remessa do Pronampe chegar
- Calcule a margem do seu negócio e compare com a taxa oferecida — só tome o crédito se o retorno sobre o investimento for positivo
- Esteja pronto para agir rápido: quando o recurso chega, quem tem documentação em mãos e conta ativa no banco sai na frente
Quem chegou até aqui já está à frente da maioria dos empresários que vão tentar o Pronampe 2024 nos próximos meses. Use essa vantagem.



