Pronampe 2025: Regras, Taxas e o que Fazer Antes de Ir ao Banco

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O que é o Pronampe e como ele chegou até 2025
- As Regras do Pronampe 2025 que Todo Empresário Precisa Conhecer
- O que Ninguém Te Conta: O Rating Bancário do Seu CNPJ
- Os 3 Erros que Fazem o Pronampe ser Negado — ou Sair Muito Mais Caro
- BRDE libera R$ 60 milhões pelo Pronampe em 2025
- Como Conseguir o Pronampe: O Plano de Ação Passo a Passo
- Conclusão
O Pronampe 2025 existe desde 2020 — mas o Brasil de hoje é outro. Com a taxa Selic a 14,25%, o maior patamar em aproximadamente 20 anos, muita gente está se perguntando se o programa ainda faz sentido ou se virou uma armadilha disfarçada de oportunidade.
A resposta honesta é: depende do que você sabe antes de sentar na frente do gerente. O Pronampe continua sendo uma política pública permanente, não está em risco e não acabou. O que mudou é o custo do dinheiro — e quem não entende as regras do jogo sai do banco ou com uma dívida mais cara do que precisava, ou com o pedido negado sem saber por quê.
Neste artigo você vai entender como o Pronampe funciona em 2025, quanto custa de verdade com a Selic atual, o que é o rating bancário do seu CNPJ (e por que ele muda tudo), e os três erros que travam a aprovação. Tudo isso antes de você dar um único passo em direção ao banco.
O que é o Pronampe e como ele chegou até 2025
Da emergência da pandemia ao programa permanente
O Pronampe (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte) foi criado em maio de 2020 como resposta emergencial à crise gerada pela pandemia. A lógica era direta: garantir que micro e pequenas empresas tivessem acesso a crédito a custo reduzido para não fechar as portas em massa.
O programa funcionou. Bilhões de reais foram liberados, e o Pronampe se tornou referência nacional de crédito para o segmento. Tanto que, em 2021, ele foi tornado permanente por lei — deixou de ser uma medida de crise e passou a integrar a política pública contínua de acesso ao crédito para pequenas empresas no Brasil.
O mecanismo de garantia funciona por meio do FGO (Fundo de Garantia de Operações), operado pelo BNDES. Os recursos chegam até as empresas por meio dos agentes financeiros credenciados — os bancos parceiros do programa.
Por que a Selic a 14,25% muda o Pronampe — mas não o destrói
A Selic é a taxa básica de juros da economia brasileira, definida pelo Banco Central a cada 45 dias. Em 2025, ela está em 14,25% ao ano — o nível mais alto em cerca de duas décadas.
Isso importa para o Pronampe porque a taxa de juros do Pronampe 2025 é calculada como Selic + 6% ao ano. Com a Selic atual, isso coloca a taxa em torno de 20,25% ao ano. Um número que, dito assim, parece assustador.
Mas a comparação correta não é com a Selic de 2020 — é com o crédito disponível para sua empresa hoje, no mercado convencional. O crédito PJ comum nos bancos brasileiros supera 3% ao mês, o que equivale a mais de 42% ao ano. Ou seja: mesmo com a Selic nas alturas, o Pronampe ainda é significativamente mais barato do que qualquer linha de crédito ordinária disponível para pequenas empresas.
Isso não é romantismo financeiro — crédito caro nunca é ideal. Mas a comparação importa. E ela muda o cálculo.
As Regras do Pronampe 2025 que Todo Empresário Precisa Conhecer
Quem pode acessar o Pronampe — e quem está fora
O critério central de elegibilidade é o faturamento anual. A empresa precisa ter receita bruta de até R$ 4.800.000 por ano — o teto das Empresas de Pequeno Porte (EPP) pelo Simples Nacional. Isso significa que MEIs, MEs e EPPs estão incluídos no Pronampe para pequenas empresas, desde que o faturamento esteja dentro do limite.
Além do faturamento, o CNPJ precisa estar ativo e regular — e esse ponto vai aparecer novamente mais adiante, porque é onde muita gente tropeça.
Um detalhe importante: o Pronampe não tem uma janela de inscrição com data de início e fim, como um concurso público ou um edital. O acesso depende da disponibilidade de recursos nos bancos credenciados, e cada banco realiza sua própria análise de crédito. As condições podem variar dentro do teto regulamentado.
Para que você pode — e não pode — usar o Pronampe como capital de giro
Os usos permitidos são:
- Capital de giro (pagamento de fornecedores, folha de pagamento, estoque, despesas operacionais)
- Investimentos produtivos na própria empresa, como equipamentos, reformas e expansão
O uso expressamente proibido é a distribuição de lucros entre os sócios. Essa regra é menos conhecida do que deveria ser — e seu descumprimento gera consequências sérias: devolução imediata do valor com juros e multa, além de comprometimento do CNPJ para futuras operações de crédito.
O dinheiro do Pronampe é para fazer a empresa funcionar e crescer. Não para colocar no bolso dos donos.
Como a taxa de juros do Pronampe 2025 é calculada na prática
A fórmula é regulamentada por lei: Selic + 6% ao ano. Esse é o teto máximo — nenhum banco credenciado pode cobrar mais do que isso no Pronampe.
Com a Selic a 14,25%, o teto é 20,25% ao ano, o que equivale a aproximadamente 1,54% ao mês. Use uma calculadora de financiamento para simular seu caso específico antes de assinar qualquer coisa — os valores finais variam conforme o prazo e o montante solicitado.
⚠️ Atenção: se o banco estiver cobrando mais do que Selic + 6% ao ano, não é Pronampe. É outra linha de crédito.
O que Ninguém Te Conta: O Rating Bancário do Seu CNPJ
O que é o rating bancário e por que seu CNPJ tem um
Todo CNPJ que já teve alguma relação com um banco possui uma pontuação interna naquele banco. Isso é o rating bancário. Funciona de forma parecida com o score de CPF no Serasa, mas com diferenças importantes: ele é interno ao banco, não é público, e avalia especificamente o risco de crédito empresarial.
Os critérios considerados variam por instituição e não são divulgados publicamente, mas geralmente incluem aspectos como regularidade de pagamentos, movimentação da conta PJ, tempo de relacionamento com o banco e consistência do faturamento declarado.
E aqui vem o detalhe que muda tudo: o rating não é o mesmo em todos os bancos. Uma empresa pode ter rating excelente no Banco X, onde tem conta há dez anos com boa movimentação, e rating fraco no Banco Y, onde abriu conta há seis meses.
Por que dois empresários no mesmo banco pagam taxas diferentes no Pronampe
Dois donos de empresa, no mesmo banco, pedindo o mesmo valor pelo mesmo programa, podem receber taxas diferentes.
A razão é o rating. O banco é obrigado a respeitar o teto da taxa (Selic + 6%), mas não existe um piso regulamentado. Um cliente com rating excelente pode receber uma oferta abaixo do teto. Um cliente com rating fraco recebe o teto — ou tem o pedido negado.
Na prática: quem tem boa relação bancária, conta PJ ativa com movimentação consistente e histórico limpo tende a receber condições melhores. Quem abriu o CNPJ recentemente, tem pouca movimentação ou alguma pendência pode receber o teto máximo — ou ver o crédito negado sem explicação detalhada.
Como saber qual é o seu rating e o que fazer para melhorá-lo
Você não pode consultar seu rating bancário diretamente — ele é interno ao banco e não é divulgado. Mas existem sinais práticos: se você pede crédito e é recusado repetidamente, ou se as taxas oferecidas são sempre o teto máximo, é sinal de rating fraco.
O caminho para melhorar passa por algumas ações concretas:
- Concentrar movimentação financeira em um banco — fragmentar em cinco bancos com pouca movimentação em cada um prejudica o histórico em todos eles.
- Manter a conta PJ com entradas e saídas regulares, mesmo em volume menor. Conta parada não constrói histórico positivo.
- Quitar qualquer dívida em aberto com o banco antes de pedir novo crédito.
- Manter o relacionamento ativo — até um limite de cheque especial PJ disponível (mesmo que nunca usado) contribui para o histórico.
O tempo de relacionamento também importa muito: empresas com dois ou mais anos de conta ativa no banco têm vantagem estrutural sobre CNPJs novos.
Leia também
- Rating Bancário: O Que o Banco Analisa Para Aprovar ou Negar Crédito
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
- Novo Teto do Pronampe: Como liberar R$ 250 mil de capital de giro no seu banco
Os 3 Erros que Fazem o Pronampe ser Negado — ou Sair Muito Mais Caro
Erro 1 — Não autorizar o compartilhamento de dados no e-CAC
O banco precisa verificar as informações fiscais da sua empresa antes de aprovar o crédito. Para isso, ele acessa os dados da Receita Federal — mas só com a sua autorização expressa.
Essa autorização é feita no portal e-CAC (Centro Virtual de Atendimento da Receita Federal), na seção “Autorizações de Acesso”. Sem ela, o banco não consegue validar o faturamento declarado, e o processo simplesmente para.
Muitos empresários chegam ao banco com toda a documentação física em mãos, mas sem ter feito essa etapa digital — e o pedido de Pronampe fica parado ou é arquivado sem explicação clara. Antes de qualquer reunião com o gerente, acesse o e-CAC com sua conta gov.br (nível prata ou ouro) ou com certificado digital e verifique se a autorização de compartilhamento de dados está ativa para o banco com quem vai negociar.
Erro 2 — Assinar um contrato achando que é Pronampe, mas não é
Este é um dos erros mais graves — e mais silenciosos. O banco apresenta uma linha de crédito, menciona informalmente que “é o Pronampe”, e o empresário assina sem ler o contrato com atenção.
Na prática, algumas instituições aproveitam o momento da negociação para migrar o cliente para uma linha de crédito própria, mais cara, especialmente quando o CNPJ não se qualifica perfeitamente para o programa. O nome que aparece na conversa é o mesmo, mas o contrato é outro.
Como identificar: o contrato do Pronampe deve mencionar explicitamente o FGO (Fundo de Garantia de Operações) como garantia e deve ter a taxa limitada a Selic + 6% ao ano. Se a taxa for diferente, ou se o FGO não aparecer, não é Pronampe.
💡 Regra de ouro: leia o contrato antes de assinar. Se não entender, peça ao seu contador para revisar antes de você assinar qualquer coisa.
Erro 3 — Ter o CNPJ com pendências ou declarações atrasadas
O banco consulta diversas bases antes de aprovar o crédito: Receita Federal, SPC/Serasa, cartórios de protesto e o histórico interno. Se o seu CNPJ tiver débitos em aberto com a Receita Federal — DAS do Simples Nacional em atraso, por exemplo — a aprovação é automaticamente bloqueada.
- Para MEIs: o SIMEI (declaração anual do MEI) precisa estar entregue e em dia.
- Para empresas do Simples Nacional: a DASN deve estar entregue sem pendências.
- Protestos em cartório originados de dívidas com fornecedores também aparecem na consulta bancária e comprometem o rating.
A ação mais importante antes de ir ao banco é preventiva: consulte a situação do seu CNPJ no site da Receita Federal e no Serasa Empresas. Resolva pendências antes de pedir o crédito. Chegar ao banco com passivo aberto é a forma mais garantida de ouvir um “não”.
BRDE libera R$ 60 milhões pelo Pronampe em 2025 — o que isso significa para você
O que é o BRDE e quem pode acessar
O BRDE (Banco Regional de Desenvolvimento do Extremo Sul) é um banco público de fomento que atua nos estados do Sul do Brasil — Paraná, Santa Catarina e Rio Grande do Sul. Em 2025, o BRDE anunciou a liberação de R$ 60 milhões em crédito via Pronampe — uma das maiores liberações regionais do programa no ano.
Para acessar, a empresa precisa estar dentro das regras gerais do Pronampe (faturamento até R$ 4,8 milhões) e atuar nos estados atendidos pelo banco ou em setores prioritários. O diferencial do BRDE é o foco setorial em segmentos como agronegócio, tecnologia e exportação.
As três modalidades disponíveis no BRDE
- Pronampe Sustentável: voltado para empresas que investem em práticas de sustentabilidade ambiental, como painéis solares, gestão de resíduos e eficiência energética.
- Pronampe Exportação: para pequenas empresas que já exportam ou querem iniciar exportações, com capital de giro vinculado ao ciclo exportador.
- Pronampe Inova: voltado para empresas com perfil inovador, especialmente no setor de tecnologia e startups que ainda se enquadram no porte de pequenas empresas.
Empresas fora do Sul do país devem verificar se há bancos regionais de fomento equivalentes em sua região com operações similares — cada estado brasileiro tem diferentes agências de desenvolvimento que podem operar programas complementares.
Como Conseguir o Pronampe: O Plano de Ação Passo a Passo
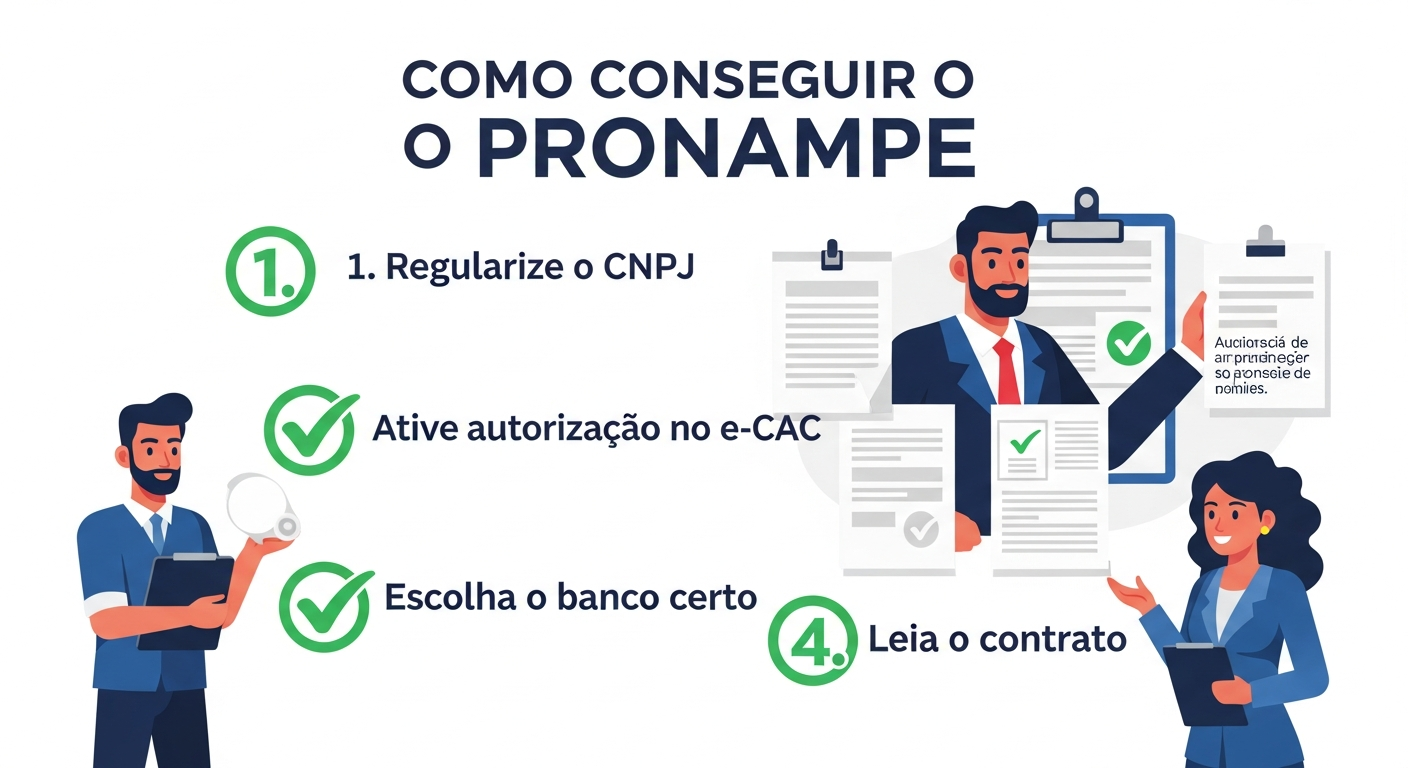
Passo 1 — Regularize o CNPJ e elimine pendências fiscais
Acesse o site da Receita Federal e verifique a situação cadastral do seu CNPJ. Consulte o Simples Nacional e veja se há DAS em aberto — se houver, quite ou entre em parcelamento antes de qualquer conversa com o banco.
Para MEIs: verifique se o SIMEI do último ano está entregue. Consulte também o Serasa Empresas para identificar protestos ou negativações no CNPJ. Chegue ao banco com o cadastro limpo.
Passo 2 — Acesse o e-CAC e ative a autorização de dados
Entre no e-CAC com sua conta gov.br (nível prata ou ouro) ou com certificado digital. Vá até a seção “Autorizações” e libere o acesso aos dados fiscais para o banco com quem pretende negociar.
Se você tiver contador, solicite que ele faça esse processo junto com você — ele provavelmente já conhece o caminho e pode agilizar etapas.
Passo 3 — Avalie seu relacionamento bancário e escolha o banco certo
Identifique em qual banco você tem o relacionamento mais longo e mais ativo com seu CNPJ. Esse é, em geral, o banco onde seu rating bancário será melhor — e, portanto, onde você tem maior chance de aprovação e menor probabilidade de receber o teto máximo de juros.
Não vá ao banco mais próximo geograficamente. Vá ao banco onde você tem o melhor histórico. E compare a oferta de pelo menos dois bancos antes de assinar qualquer coisa.
Passo 4 — Leia o contrato antes de assinar
Confirme que o contrato menciona o FGO como garantia. Confirme que a taxa está dentro do teto de Selic + 6% ao ano — o parâmetro-chave da taxa de juros Pronampe 2025. Confirme que o prazo de amortização e o valor da parcela mensal estão alinhados com o que foi negociado verbalmente.
Em caso de qualquer dúvida, não assine na hora. Um dia de análise com seu contador pode evitar anos de pagamento de uma dívida mais cara do que precisava ser.
Conclusão
O Pronampe 2025 não é o programa fácil e barato de 2020. O cenário mudou, a Selic subiu, e o crédito ficou mais caro para todo mundo. Mas o programa continua sendo, para a maioria das micro e pequenas empresas brasileiras, a linha de crédito mais acessível disponível no mercado — quando comparada ao que os bancos oferecem por conta própria.
A diferença entre quem consegue aprovação com boas condições e quem ouve “não” repetidamente não é sorte. É preparo. Rating bancário positivo, regularidade fiscal, autorização de dados no e-CAC e leitura cuidadosa do contrato são os quatro pilares que separam a aprovação da negativa — e que separam quem recebe uma taxa abaixo do teto de quem paga o máximo permitido.
Salve este artigo como referência antes de ir ao banco. Ou encaminhe para seu contador — ele vai saber exatamente onde cada um desses pontos se aplica ao seu caso.



