Nova Regra do Pix: Como o Trabalhador Informal Pode Se Proteger

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que Mudou com a Nova Regra do Pix
- O Risco Real de Continuar na Informalidade
- A Solução: Por Que Abrir o MEI É o Melhor Caminho
- Como Separar Suas Finanças Após Abrir o CNPJ
- As Vantagens de Ser MEI Que Vão Além do Imposto
- Próximos Passos: Como Sair da Informalidade Ainda Esta Semana
Se você vende pelo WhatsApp, faz bicos, presta serviços ou tem qualquer renda que entra pelo Pix, preste atenção. A nova regra do Pix mudou a forma como a Receita Federal enxerga a movimentação bancária de pessoas físicas — e quem trabalha na informalidade entrou direto no radar.
A novidade é simples de entender: o Pix Receita Federal virou um cruzamento de dados muito mais eficiente. Movimentações acima de R$ 5.000 mensais passaram a ser monitoradas de forma sistemática. Se o que você movimenta não bate com o que você declara, o sistema identifica — e pode cobrar.
A boa notícia é que existe uma saída clara, acessível e gratuita. Este artigo vai explicar o que mudou, qual é o risco real e o que você pode fazer ainda esta semana para se proteger.
O Que Mudou com a Nova Regra do Pix
Antes de entrar em pânico, é importante entender o que de fato aconteceu. A mudança não surgiu do nada — ela é uma ampliação de um sistema que já existia.
Não é só o Pix — Boleto, TED e DOC também estão no radar
Os bancos e instituições financeiras já tinham a obrigação de reportar movimentações suspeitas à Receita Federal. O que a nova regulamentação fez foi ampliar e sistematizar esse cruzamento de dados.
O mecanismo por trás disso tem nome técnico: e-financeira. É o sistema pelo qual as instituições financeiras enviam dados de movimentações — incluindo Pix, boletos, TEDs e DOCs — diretamente para a Receita Federal.
O ponto importante: o monitoramento Pix Receita Federal funciona sobre o padrão de movimentação, não sobre cada transação individual de forma automática. A Receita analisa o conjunto, não o avulso.
Quem é monitorado? Entenda o limite de R$ 5.000
O gatilho de reporte é ativado quando transações individuais ou acumuladas ultrapassam R$ 5.000 mensais para pessoa física. Na prática: se você recebe R$ 1.000 por semana de clientes diferentes via Pix, ao final do mês acumulou R$ 4.000 — já está chegando perto do limite.
Mas atenção: não é crime receber acima desse valor. O problema surge quando a movimentação não é declarada e não tem origem justificada perante a Receita.
Desmistificando de vez: a Receita não vai bater na sua porta porque você recebeu R$ 5.001 em um mês. O risco real do trabalhador informal Pix é o acúmulo sem declaração ao longo do tempo — meses e anos de movimentação que não aparecem em nenhuma declaração de renda.
Leia também
- e-Financeira: O Que a Receita Federal Sabe Sobre Sua Conta (e Como Não Cair na Malha Fina)
- Pix em 2026: Esqueça a Taxação, O Perigo Real é o Monitoramento (Alerta de Bancário)
- O erro que você comete ao receber seu salário por PIX
O Risco Real de Continuar na Informalidade
Entender o mecanismo é uma coisa. Sentir o peso do risco é outra. Veja o que pode acontecer na prática quando a Receita Federal identifica uma inconsistência.
O que pode acontecer com você na prática
O sistema da Receita cruza duas informações: o que você movimenta no banco e o que você declara no Imposto de Renda. Se você movimenta R$ 5.000 por mês mas declara renda zero — ou não declara nada —, isso aparece como uma inconsistência clara.
As consequências vêm em ordem crescente de gravidade:
- Notificação para prestar esclarecimentos
- Inclusão na malha fina do trabalhador informal
- Cobrança retroativa com multas sobre o imposto devido
- Nos casos mais graves, autuação fiscal
O pior detalhe: esse processo pode ser silencioso por meses. O trabalhador informal muitas vezes só descobre que o Pix acima de R$ 5.000 foi para malha fina quando já acumulou uma dívida significativa com o fisco.
Por que você pode estar pagando 27,5% de imposto sem saber
Quando a Receita identifica renda não declarada de uma pessoa física, ela aplica a tabela do Imposto de Renda Pessoa Física (IRPF). A alíquota máxima é de 27,5% — aplicada sobre os rendimentos mais elevados conforme a tabela progressiva vigente.
Para tornar isso concreto: quem fatura R$ 5.000 por mês sem CNPJ pode ser cobrado em valores expressivos de imposto — sem contar multas e juros sobre o período em que o imposto deixou de ser pago.
E atenção: esse risco existe mesmo que a pessoa nunca tenha aberto uma declaração de IR. A Receita tem o poder de autuar retroativamente. O vendedor informal precisa pagar imposto no Pix? A resposta é direta: tecnicamente sempre precisou — a nova regra apenas tornou o não pagamento muito mais visível.
A Solução: Por Que Abrir o MEI É o Melhor Caminho
Agora que o problema está claro, vamos à solução. E ela é mais simples do que parece.
O que é o MEI e quem pode se cadastrar
O MEI (Microempreendedor Individual) é a categoria mais simples de pessoa jurídica do Brasil — criada exatamente para formalizar quem trabalha por conta própria. O limite de faturamento atual é de R$ 81.000 por ano, o equivalente a R$ 6.750 por mês.
São mais de 600 atividades permitidas: vendedor, doceiro, manicure, motorista de aplicativo, eletricista, costureira, personal trainer e muitas outras. O processo de abertura de CNPJ é 100% gratuito e pode ser feito online pelo Portal do Empreendedor (gov.br) ou presencialmente no SEBRAE e CDL.
O CNPJ sai na hora — literalmente. Em menos de 10 minutos, você deixa de ser um trabalhador informal sem proteção e passa a ter um número de empresa oficial. Abrir MEI Receita Federal nunca foi tão acessível — e nunca foi tão necessário.
MEI versus Pessoa Física — A Comparação que Muda Tudo
A diferença de pagar imposto como MEI e como pessoa física é enorme. Como MEI, o imposto é calculado sobre o faturamento bruto com alíquota reduzida — não sobre a renda líquida com alíquota progressiva.
Exemplo direto: R$ 5.000 por mês de faturamento gera até R$ 1.375 de IR como pessoa física. Como MEI, o mesmo faturamento resulta em entre R$ 50 e R$ 250 de imposto, dependendo da atividade.
| Critério | Pessoa Física (sem CNPJ) | MEI |
|---|---|---|
| Imposto sobre renda | Até 27,5% (IRPF) | 1% a 5% do faturamento |
| Valor mensal (para R$ 5.000/mês) | Até R$ 1.375 | Entre R$ 50 e R$ 250 |
| Risco de malha fina | Alto | Muito baixo |
| Emite nota fiscal | Não | Sim |
| Acesso a crédito PJ | Não | Sim |
| Custo de abertura | — | Gratuito |
| Contribuição à Previdência | Não obrigatória | Inclusa na taxa mensal (~R$ 70) |
A tabela deixa claro por que como abrir MEI para não cair na malha fina é a pergunta certa a se fazer agora.
Onde e como abrir o seu MEI agora
Online: acesse www.gov.br/empresas-e-negocios/pt-br/empreendedor — o processo leva menos de 10 minutos e não exige nenhum conhecimento técnico.
Presencial: procure a Sala do Microempreendedor Individual na sua prefeitura, o SEBRAE mais próximo ou a CDL da sua cidade. O atendimento é gratuito.
Os documentos necessários são apenas:
- CPF
- Título de eleitor ou código de acesso Gov.br
- Um endereço
Após o cadastro, o sistema gera automaticamente o CNPJ, o certificado de MEI e o DAS — a guia de pagamento mensal. Um aviso importante: a abertura é totalmente gratuita. Qualquer cobrança é golpe.
Como Separar Suas Finanças Após Abrir o CNPJ
Abrir o MEI é o primeiro passo. O segundo é igualmente importante — e frequentemente ignorado.
Conta PF e Conta PJ — Por Que Isso Não É Opcional
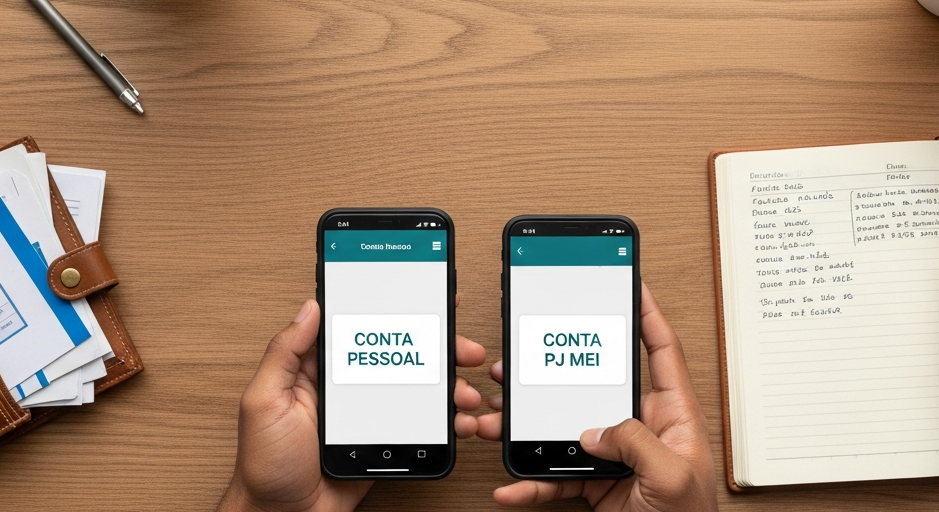
Depois de formalizar o negócio, o maior erro é continuar recebendo tudo na conta pessoal. Misturar as finanças cria exatamente o problema que a nova regra do Pix vai detectar: movimentação incompatível com o perfil declarado.
A conta PJ para MEI é uma conta aberta em nome do CNPJ. Hoje, vários bancos digitais oferecem esse serviço sem taxa mensal — tornando a separação financeira acessível para qualquer faixa de faturamento.
A regra prática é simples:
- Todo dinheiro do negócio entra na conta PJ
- Todo dinheiro pessoal sai da conta PF
A transferência entre as duas, feita de forma organizada e registrada, tem nome: pró-labore.
Como Essa Separação Te Protege Perante a Receita Federal
Com as contas separadas, fica fácil comprovar que a movimentação da conta PJ é faturamento do negócio — não renda pessoal tributável como pessoa física. Ao declarar o faturamento mensalmente pelo DAS (Documento de Arrecadação do Simples), o MEI cria um histórico fiscal limpo e consistente.
Isso transforma aquela “movimentação suspeita” nos olhos da Receita em faturamento tributado corretamente. Além disso, com o histórico de conta PJ, o MEI começa a construir um score de crédito empresarial — o que abre portas para financiamentos futuros.
As Vantagens de Ser MEI Que Vão Além do Imposto
Formalizar o negócio não é apenas uma medida defensiva. É também uma decisão que abre oportunidades reais — e transforma a forma como o mercado enxerga você.
Acesso a Crédito e Financiamento
O MEI acesso a crédito é uma das vantagens do MEI mais subestimadas. Como titular de CNPJ, você pode solicitar crédito em nome da empresa — com linhas de microcrédito que costumam ter juros menores que os do crédito pessoal. Equipamentos, veículos e insumos também podem ser financiados com condições melhores do que as do cartão de crédito pessoal.
Nota Fiscal e Novos Clientes
Muitas empresas só contratam prestadores de serviço que emitem nota fiscal MEI. Ao se formalizar, você desbloqueia um mercado que antes estava fechado para você:
- Licitações públicas
- Contratos com prefeituras
- Compras por empresas de médio porte que exigem CNPJ
A nota fiscal também funciona como garantia para o cliente — aumenta a confiança na sua entrega e permite cobrar um preço justo pelo serviço.
Previdência Social e Proteção em Caso de Imprevistos
A taxa mensal do MEI — em torno de R$ 70 — já inclui a contribuição ao INSS. Isso garante cobertura previdenciária que inclui aposentadoria, auxílio em caso de afastamento por doença, salário-maternidade e outros benefícios. Para quem trabalha por conta própria, essa é a forma mais acessível de ter proteção social sem precisar pagar uma contribuição separada e mais cara como autônomo.
A Virada: De Trabalhador Informal a Empresário
Abrir o MEI não é apenas resolver um problema tributário. É uma mudança de identidade. Você deixa de ser “o vendedor que trabalha por fora” e passa a ser o titular de um CNPJ — com direitos, histórico fiscal e presença no mercado formal. O mercado te enxerga de forma diferente. Os clientes confiam mais. E você mesmo começa a tomar decisões com outra mentalidade: a de quem tem um negócio, não de quem faz um bico.
Próximos Passos: Como Sair da Informalidade Ainda Esta Semana
A nova regra do Pix não precisa ser uma ameaça. Para quem se formaliza, ela passa a ser apenas ruído de fundo. O como abrir MEI e formalizar negócio passo a passo nunca foi tão direto:
- Confirme se sua atividade está na lista do MEI — acesse o Portal do Empreendedor e verifique entre as mais de 600 opções disponíveis
- Crie seu acesso Gov.br — se ainda não tem, o cadastro é gratuito e leva cerca de 5 minutos
- Abra o MEI online — em www.gov.br/mei ou presencialmente no SEBRAE ou Sala do Empreendedor da sua cidade
- Abra uma conta PJ — escolha um banco digital sem taxa e vincule ao seu CNPJ
- Pague o DAS todo mês — a guia vence no dia 20 de cada mês e pode ser paga em qualquer banco, lotérica ou aplicativo
- Declare o faturamento anualmente — a DASN-SIMEI (declaração anual do MEI) é obrigatória e gratuita, feita até maio de cada ano
Resumo rápido: A nova regra do Pix coloca no radar da Receita Federal qualquer movimentação acima de R$ 5.000. Como pessoa física sem declaração, você pode ser tributado em até 27,5%. Como MEI, você paga entre 1% e 5% do faturamento, fica protegido legalmente e ainda ganha acesso a crédito, nota fiscal e previdência. A abertura é gratuita e leva menos de 10 minutos.
Se você chegou até aqui, provavelmente conhece alguém que trabalha na informalidade e ainda não sabe o que está em jogo. Compartilhe este artigo — pode ser a informação que faltava para alguém tomar uma decisão que muda a vida financeira.
E se você está pronto para dar o próximo passo, acesse agora o Portal do Empreendedor pelo link oficial: www.gov.br/empresas-e-negocios/pt-br/empreendedor. O processo é gratuito, rápido e começa hoje.



