Melhor Banco para MEI: Público, Privado ou Digital?
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
O que você vai encontrar neste artigo
- Antes de Escolher o Banco, Entenda o que é Crédito
- Quais Tipos de Banco Existem para MEI no Brasil?
- Melhor Banco para MEI: Comparativo Rápido por Perfil
- Então, Qual é o Melhor Banco para o Seu MEI?
- Como Conseguir Crédito para MEI: Conheça o Seu Negócio em 360 Graus
- Dicas Práticas para Conseguir Empréstimo para MEI
- O Melhor Banco para MEI É Aquele que Acredita em Você
Qual o melhor banco para MEI? Se você já fez essa pergunta para um gerente, provavelmente recebeu uma resposta cheia de entusiasmo para os produtos da própria instituição. A verdade é que a variável mais importante não é o banco — é você. Mais especificamente, é o quanto você conhece o seu próprio negócio.
Neste artigo, você vai conhecer todos os tipos de instituições financeiras disponíveis para o seu CNPJ, o que cada uma oferece de verdade e como se posicionar para conseguir crédito para MEI em qualquer uma delas. Vamos começar do começo.
Antes de Escolher o Banco, Entenda o que é Crédito
Crédito é igual a confiança — e isso muda tudo
Crédito não é caridade. Não é presente. E não é um direito automático. Crédito é confiança formalizada em dinheiro.
Quando um banco aprova sua solicitação de crédito, ele está dizendo: “Eu acredito que você vai pagar.” Quando nega, a mensagem é mais simples do que parece: “Você ainda não me convenceu.”
Pense em como você emprestaria dinheiro a um amigo. Você emprestaria para quem você conhece, que tem histórico de pagamento e que te explica para que vai usar, certo? O banco pensa exatamente assim. Essa lente transforma completamente sua relação com a instituição financeira — você sai da posição de súplica e entra na posição de negociação.
Empréstimo vs. Financiamento — qual a diferença real para o MEI?
Antes de bater em qualquer porta, você precisa saber o que está pedindo.
No empréstimo, o banco deposita o dinheiro diretamente na sua conta PJ. Você usa como quiser — pagar fornecedor, comprar estoque, cobrir capital de giro. Exatamente porque o banco não sabe onde o dinheiro vai parar, o risco é maior — e por isso os juros são mais altos.
No financiamento, o banco não te entrega o dinheiro. Ele paga diretamente ao fornecedor, à concessionária ou ao vendedor. O banco sabe exatamente onde o recurso foi aplicado, o que reduz o risco — e, consequentemente, os juros são menores.
Exemplo concreto: você precisa comprar uma van para fazer entregas. No empréstimo, caem R$ 80 mil na sua conta e você compra a van — ou não. No financiamento, o banco paga a concessionária diretamente. Eles sabem que o dinheiro virou van, que tem RENAVAM, que pode ser retomada se você não pagar. Por isso a taxa de juros é menor.
Dica prática: sempre que possível, prefira o financiamento ao empréstimo. A diferença na taxa pode ser bem significativa ao longo de 24 ou 36 meses.
Quais Tipos de Banco Existem para MEI no Brasil?
A maioria dos MEIs só conhece dois ou três bancos quando, na verdade, existem pelo menos cinco categorias distintas de instituições financeiras disponíveis para o seu negócio. Conhecer esse mapa é o primeiro passo para tomar uma decisão inteligente.
Bancos Públicos
Banco do Brasil, Caixa Econômica Federal e bancos estaduais de desenvolvimento são os principais exemplos.
A vantagem principal dos bancos públicos está nas linhas de crédito para MEI com juros subsidiados — especialmente em momentos de crise econômica ou dentro de programas governamentais. A desvantagem é conhecida: burocracia maior, processo mais lento e mais documentação exigida.
Para quem faz sentido: MEI que precisa de volume maior de crédito a longo prazo e tem paciência para percorrer o processo.
Bancos Privados
Itaú, Bradesco, Santander e BTG são os nomes mais comuns nessa categoria. A vantagem está na estrutura consolidada: agências físicas, gerentes dedicados a PJ e variedade de produtos financeiros. A desvantagem é que as taxas costumam ser mais altas para CNPJ novo.
Para quem faz sentido: MEI que já movimenta bem a conta há algum tempo e quer um gerente presente.
Banco Digital para MEI
Nubank, Inter, C6, Mercado Pago e PagBank são os mais conhecidos nessa categoria. A vantagem é clara: conta PJ para MEI gratuita ou com custo muito baixo, abertura 100% online e zero burocracia para começar. A desvantagem é que o crédito pode ser mais limitado para MEIs sem histórico dentro da plataforma.
Para quem faz sentido: MEI que está começando e quer construir histórico sem pagar tarifas enquanto isso.
Cooperativas de Crédito
Sicoob, Sicredi e Unicred são as maiores cooperativas do Brasil. Aqui o modelo é diferente: não são bancos. São associações de pessoas — os cooperados — que unem recursos financeiros e dividem lucros e eventuais prejuízos das operações.
A vantagem principal é que as taxas de juros costumam ser menores que as dos bancos privados e os lucros retornam aos cooperados ao final do ano. A desvantagem é a necessidade de se tornar cooperado e a cobertura regional limitada em algumas áreas.
Para quem faz sentido: MEI que prefere relacionamento próximo e quer pagar menos juros no longo prazo.
ESC — Empresa Simples de Crédito
Menos conhecida, a ESC é uma pessoa física que abre uma empresa especificamente para oferecer crédito para MEI e microempresas. A vantagem está na rapidez e na pouca burocracia — em geral sem exigência de garantias. A desvantagem é que os valores liberados costumam ser baixos e o mercado ainda é pequeno.
Para quem faz sentido: MEI em emergência que precisa de pequeno valor rapidamente e não tem acesso a outras linhas.
Fintechs de Crédito
Plataformas digitais de crédito conectam o empresário a investidores ou operam com análise de crédito por algoritmo, considerando dados alternativos. Podem ser mais inclusivas para quem tem CNPJ novo ou já tentou banco tradicional sem sucesso. A desvantagem é a variação nas taxas e a regulação ainda em evolução.
Para quem faz sentido: MEI com perfil digital que busca alternativas ao sistema bancário tradicional.
Melhor Banco para MEI: Comparativo Rápido por Perfil
| Tipo | Melhor Para | Vantagem-Chave | Ponto de Atenção |
|---|---|---|---|
| Banco Público | Crédito de longo prazo subsidiado | Juros menores em programas governamentais | Burocracia e processo lento |
| Banco Privado | MEI com histórico de relacionamento | Estrutura completa e gerente dedicado | Taxas mais altas para CNPJ novo |
| Banco Digital | MEI iniciante ou em fase de construção de histórico | Zero tarifa, abertura online, facilidade | Crédito limitado no início |
| Cooperativa | MEI que quer pagar menos juros no longo prazo | Taxas menores, lucros retornam ao cooperado | Precisa virar cooperado, cobertura regional |
| ESC | MEI em necessidade urgente de pequeno valor | Rapidez e pouca burocracia | Valores baixos e taxas variáveis |
| Fintech | MEI digital com CNPJ novo | Análise alternativa de crédito | Taxas variáveis, regulação em evolução |
Essa tabela não é um ranking de melhor a pior. É um mapa de adequação. O melhor banco para MEI é o que mais se alinha ao que você tem hoje: seu histórico, seu faturamento, seu tempo de mercado e o que você precisa de crédito para fazer.
Leia também
- Empréstimo para MEI: Como Conseguir Até R$ 40 Mil
- Conta Digital PJ Vale a Pena? O Que Seu Banco Esconde
- SICOOB vale a pena? Toda a verdade que os gerentes não te contam!
Então, Qual é o Melhor Banco para o Seu MEI?
A resposta honesta é: não existe um banco universalmente melhor para MEI. O melhor banco para você é aquele que você consegue acessar com os dados e a história que você tem hoje.
Qualquer instituição — pública, privada ou digital — vai querer saber as mesmas coisas: quanto você fatura, há quanto tempo está no mercado, qual é a sua margem, você tem dívidas ativas? O score de crédito, o histórico financeiro, os extratos da conta PJ para MEI — tudo isso vai para a mesa.
Então a pergunta certa não é “qual banco é melhor?” — é “como fazer o banco confiar em mim?” E a resposta começa antes da reunião, dentro do seu próprio negócio.
Como Conseguir Crédito para MEI: Conheça o Seu Negócio em 360 Graus
Você sabe exatamente quanto a sua empresa fatura? Parece uma pergunta óbvia. Mas a maioria dos MEIs chega a uma reunião de crédito sem esse número na ponta da língua — e isso custa caro.
Você sabe exatamente quanto a sua empresa fatura?
Você sabe o faturamento do mês passado? E a média dos últimos seis meses? E o desempenho do mesmo período do ano anterior? O banco vai fazer essas perguntas. Se você gaguejar, o empréstimo para MEI vai ser negado — não porque você é mau pagador, mas porque você não transmitiu confiança.
Dica prática: anote os números básicos do seu negócio: faturamento mensal, faturamento semestral, meses de baixa temporada, meses de pico. Uma planilha de fluxo de caixa no Google Sheets resolve o problema em menos de uma semana.
Você sabe qual é a margem de lucro do seu negócio?
Margem de lucro é o que sobra depois que você paga todos os custos. Se você fatura R$ 10.000 e tem R$ 7.000 de custos entre insumos, custos fixos e variáveis, sua margem é R$ 3.000 — ou 30%.
Por que o banco se importa com isso? Porque a margem diz se o negócio consegue pagar uma parcela de crédito sem quebrar. Um MEI com margem de 10% tem capacidade de pagamento bem menor do que um com margem de 40%. Essa diferença impacta diretamente na aprovação e na taxa que você vai receber.
Dicas Práticas para Conseguir Empréstimo para MEI: Duas Contas PJ e a Visita do Gerente
Essas duas dicas custam zero reais e podem fazer diferença decisiva na hora de pedir empréstimo para MEI. Poucas pessoas aplicam — e é exatamente por isso que funcionam.
Dica 1 — Duas contas PJ
Ter duas contas PJ para MEI em instituições diferentes serve como proteção e como estratégia de construção de histórico:
- Use uma conta para receber — concentre ali toda a movimentação de receita
- Use a outra para pagar fornecedores e despesas operacionais
Isso cria dois históricos financeiros consistentes em dois lugares diferentes. Quando precisar de crédito para MEI, você tem duas portas para bater — e o histórico em ambas aumenta suas chances de aprovação. A implementação é simples: abra uma conta PJ em banco digital, que é gratuita, e mantenha a conta principal no seu banco de relacionamento. Custo zero, benefício duplo.
Dica 2 — Peça a visita do gerente
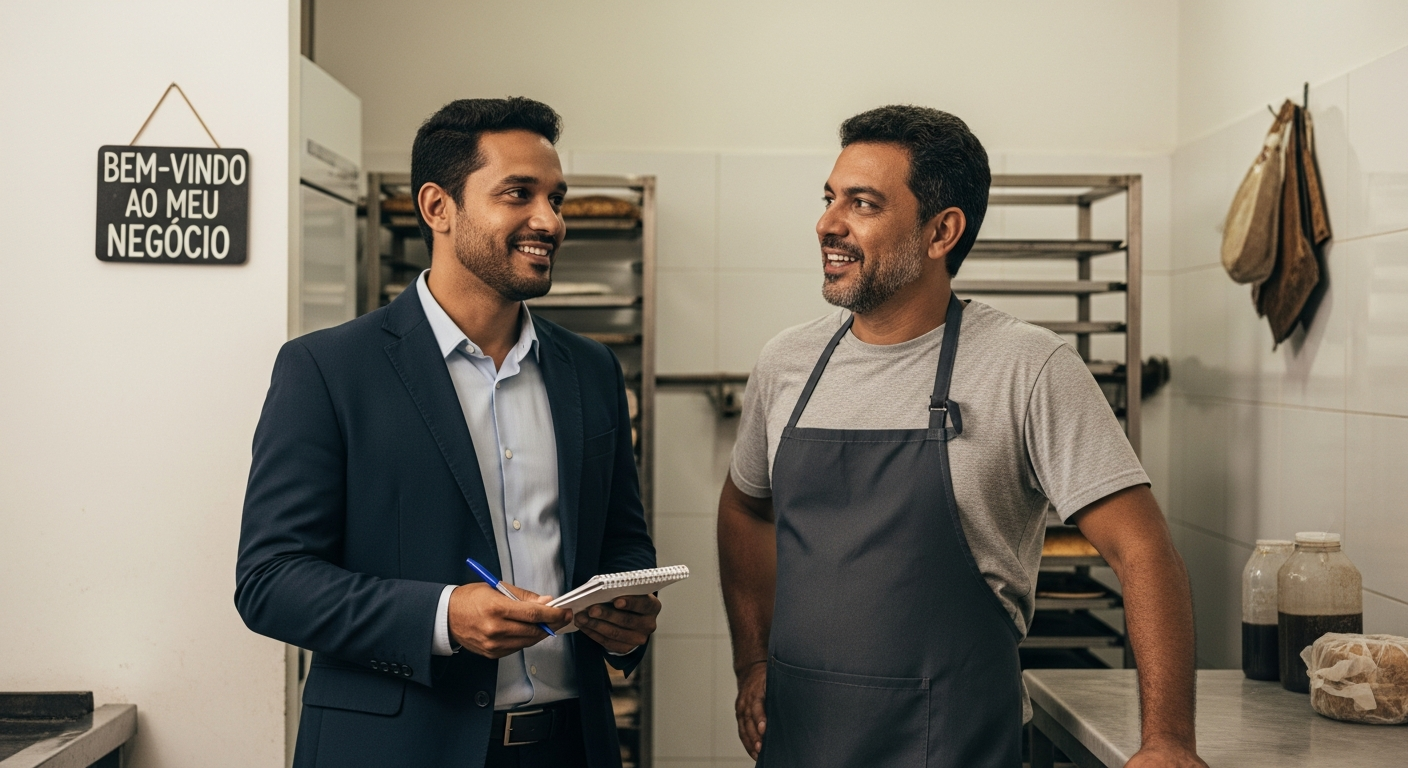
Essa é a dica mais subestimada desta lista. Convidar o gerente para visitar o seu negócio físico muda completamente a percepção que ele tem sobre você. Ver a operação funcionando, conhecer o espaço, os equipamentos, o movimento de clientes — tudo isso humaniza o empresário e transforma o CNPJ em uma história real.
O gerente que visita sua empresa vai defender seu crédito internamente com muito mais convicção do que aquele que só te conhece pelo extrato.
Como fazer: ligue ou mande mensagem para o gerente de conta PJ e diga diretamente — “Quero te convidar para conhecer o meu negócio. Quando você tem disponibilidade?” Simples. Direto. Eficiente.
O Melhor Banco para MEI É Aquele que Acredita em Você
Voltando à pergunta que trouxe você até aqui: qual o melhor banco para MEI? O melhor banco é aquele onde você consegue crédito. E você consegue crédito onde consegue transmitir confiança. Crédito é confiança. Confiança vem de preparo. E preparo começa com o autoconhecimento do seu negócio em 360 graus.
O resumo prático fica em três pontos:
- ✅ Conheça seus números — faturamento e margem de lucro precisam estar na ponta da língua
- ✅ Abra duas contas PJ — em instituições diferentes, com propósitos distintos
- ✅ Convide o gerente para visitar seu negócio — essa visita vale mais do que qualquer documento que você possa apresentar
Você não precisa ser grande para ser confiável. Você precisa ser claro. Um MEI que conhece o próprio negócio e se apresenta bem tem muito mais chances de conseguir crédito para MEI do que uma empresa maior que não sabe explicar o que faz ou para onde está indo. Esse é o verdadeiro segredo — e agora ele é seu.
Se este artigo te ajudou a entender melhor como funciona o crédito para MEI, compartilhe com outro empreendedor que também tem essa dúvida. E se quiser continuar aprendendo sobre finanças para o seu negócio, confira nosso conteúdo sobre fluxo de caixa e score de crédito PJ.



