SICOOB vale a pena? Toda a verdade que os gerentes não te contam!
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Se você está aqui, é porque cansou de ser só mais um número no bancão e quer saber se o Sicoob é confiável ou se é cilada. Muita gente olha para aquele símbolo verde e pensa que é “só mais um banco”, mas escuta o que eu vou te falar: se você entrar com essa mentalidade, já começou errado, cabeção.
O Sicoob não é banco. É uma cooperativa. E essa pequena diferença muda o jogo inteiro.
Diferente do sistema bancário tradicional, onde o lucro vai para o bolso de meia dúzia de acionistas, na cooperativa a lógica é outra. Aqui, você não é apenas um cliente; você se torna um cooperado. Isso significa que você é dono do negócio. Mas calma, que não é só festa. Ser dono significa participar dos resultados — as famosas sobras — mas também entender que você divide os riscos.
Eu conheço esse sistema por dentro e vou te entregar a real, sem o filtro do gerente que quer te bater meta. O Sicoob é sim uma excelente alternativa, oferece um atendimento muito mais humanizado e taxas que costumam dar uma surra nos bancos convencionais, mas você precisa entender onde está pisando.
Vou te mostrar agora toda a verdade que o sistema não te conta, para você decidir se vale a pena colocar o seu suado dinheiro lá.
O que é o Sicoob e como funciona o sistema de cooperativas
Para entender se o Sicoob vale a pena, você precisa tirar a viseira de cliente de bancão. No sistema tradicional, você é um produto; aqui, o buraco é mais embaixo. O Sicoob é uma sociedade de pessoas que se unem para prestar serviços financeiros entre si. É um ecossistema onde o foco não é sugar o máximo de juros de você para mandar para uma matriz em São Paulo ou Nova York, mas sim fazer a economia girar onde a cooperativa está inserida.
O conceito de associado: dividindo lucros e prejuízos
A primeira coisa que você precisa enfiar na cabeça é que, ao abrir uma conta no Sicoob, você se torna um associado. Ou seja: você é um dos donos da bagunça. Para entrar no jogo, você integraliza uma cota-parte (um valor que você deposita para capitalizar a cooperativa), e isso te dá direitos e deveres.
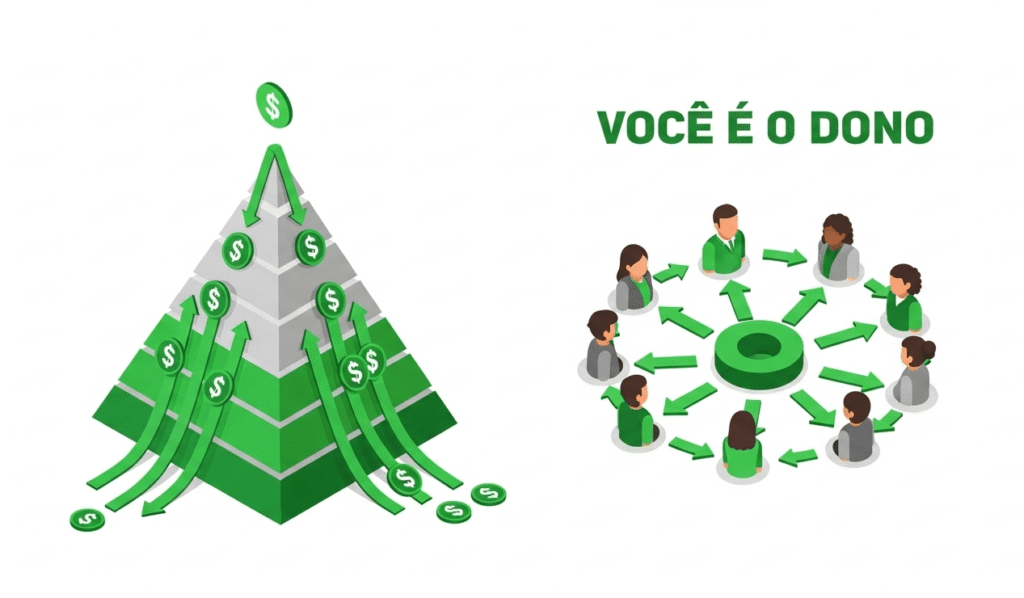
Aqui entra a verdade nua e crua que muito gerente esconde: a divisão é proporcional. Se no final do exercício a cooperativa teve um desempenho fenomenal, você recebe as chamadas “sobras”. É dinheiro no seu bolso ou na sua conta capital. Mas — e aqui está o ponto crítico que você precisa saber — se a gestão for ruim e a cooperativa der prejuízo, você, como dono, também pode ter que cobrir o rombo proporcionalmente. É a regra do jogo: você divide o bônus, mas também divide o ônus. Não tem almoço grátis, cabeção.
A experiência do atendimento presencial e o “cafezinho” do gerente
Enquanto os bancões estão fechando agências e te jogando para falar com um robô no chat ou um 0800 que nunca resolve nada, o Sicoob vai na contramão. O grande trunfo deles é o atendimento humanizado.
Sabe aquele contato direto? De sentar na mesa, olhar no olho e tomar um cafezinho com o gerente enquanto discute uma linha de crédito ou um investimento? Isso ainda existe aqui. Para quem não aguenta mais a frieza dos bancos digitais ou a burocracia mecânica dos grandes bancos de varejo, essa proximidade faz uma diferença brutal. O gerente da cooperativa muitas vezes conhece a sua realidade e a da sua região, o que torna a análise muito menos robótica e muito mais estratégica para o seu negócio ou para a sua vida financeira.
Análise de Crédito: Taxas de juros e produtos financeiros
Se você está atrás de taxas menores, é aqui que o Sicoob começa a mostrar a que veio. Diferente dos bancões que querem bater meta de lucro trimestral em cima do seu couro, a cooperativa precisa apenas ser sustentável e servir ao associado. E isso se reflete diretamente no custo do dinheiro.
Pessoa Física: Vantagens no cartão e financiamentos
Para quem é CPF, o Sicoob costuma dar uma surra no mercado tradicional, principalmente em duas frentes: financiamento de veículos e crédito consignado. As taxas nessas modalidades costumam ser imbatíveis. Por que? Porque o risco é menor e a cooperativa repassa essa eficiência para você.
Além disso, os cartões de crédito do Sicoob não ficam atrás. As anuidades são negociáveis e, muitas vezes, as taxas de juros do rotativo — aquele perigo que destrói qualquer planejamento — são bem mais baixas do que a média absurda praticada pelos bancos comerciais. Se você quer financiar um carro ou precisa de um fôlego no consignado, pesquisar no Sicoob é obrigatório antes de assinar qualquer contrato em outro lugar.
Pessoa Jurídica: Quando vale a pena para o seu CNPJ?
Agora, se você é dono de empresa, abre bem o olho. O Sicoob é um porto seguro para o pequeno e médio empresário que está cansado de ser maltratado pela gerência do bancão. Para o seu CNPJ, a cooperativa vale a pena quando você busca taxas de juros menores que as do mercado comum para capital de giro ou antecipação de recebíveis.
O grande lance aqui é que o Sicoob “quer o seu negócio”. Eles são muito mais flexíveis na análise de crédito e na personalização do atendimento para a empresa. Enquanto o banco tradicional te enxerga como um código de barras e te corta o crédito no primeiro sinal de instabilidade do mercado, a cooperativa tem um interesse genuíno em ver o negócio local prosperar. Se você precisa de um parceiro que entenda o ciclo do seu caixa e não apenas um cobrador de juros, o Sicoob é o caminho.
O Alerta para Grandes Faturamentos e Produtos Específicos
Nem tudo são flores, cabeção, e eu prometi a verdade nua e crua. O Sicoob é fantástico para o pequeno e médio, mas quando o jogo sobe de nível e os números ficam pesados, a banda toca diferente. Se você já está em outro patamar de faturamento, precisa entender onde o sistema começa a gargalar.
O limite dos R$ 100 mil: Por que empresas maiores podem preferir bancos tradicionais?
Seja muito honesto com o seu negócio: se a sua empresa já fatura acima de R$ 100 mil por mês, o Sicoob pode começar a parecer pequeno ou até caro para você. Por quê? Porque os grandes bancos de varejo (Itaú, Bradesco, Santander) têm uma fome voraz por clientes desse porte e brigam pelo seu faturamento com taxas de reciprocidade que a cooperativa, muitas vezes, não consegue cobrir.
Além disso, para empresas maiores, a estrutura de limites e a agilidade em operações de crédito de alto valor nos “bancões” costumam ser mais robustas. Se o seu faturamento é alto, o gerente do banco tradicional vai fazer de tudo para te segurar lá, e as taxas de juros para esse perfil específico de PJ podem acabar sendo mais vantajosas no sistema convencional do que na cooperativa.
A falta do Cartão BNDES e as “armadilhas” na oferta de crédito
Outro ponto que é um balde de água fria para indústrias ou empresas que precisam de maquinário pesado: a ausência do Cartão BNDES no Sicoob. Se o seu plano de crescimento depende dessa linha específica para financiar equipamentos com prazos longos e taxas subsidiadas pelo governo, você vai bater no muro.
E tem mais um detalhe que o gerente não te fala com todas as letras: o crédito na cooperativa é baseado no seu faturamento fiscal. Não adianta chegar lá com conversa fiada de “movimentação de conta”. Para liberar crédito de verdade, eles exigem transparência total nos números e declarações oficiais. Se a sua empresa não tem a casa arrumada contabilmente, você vai cair na “armadilha” de achar que o crédito é fácil e dar de cara com a porta. O Sicoob quer o seu negócio, mas ele quer um negócio transparente.
Inovação e Expansão: Negócios Online e Presença Nacional
Se você acha que o Sicoob parou no tempo e só serve para o produtor rural ou para o tiozinho da esquina, está muito enganado, cabeção. Os caras acordaram para a modernidade e estão ocupando espaços que os bancões tradicionais, com toda aquela burocracia pesada, ainda têm medo de pisar.
Linhas de crédito exclusivas para infoprodutores
O Sicoob foi pioneiro ao lançar um olhar estratégico para quem vive do mercado digital. Enquanto você chega num banco comum falando que é infoprodutor ou dono de loja online e o gerente te olha como se você fosse um alienígena, na cooperativa o papo é outro.
Eles entenderam que o jogo mudou e criaram linhas de crédito exclusivas para infoprodutores. Eles sabem que o seu lançamento precisa de caixa para tráfego pago e que o seu faturamento vem de plataformas de educação ou e-commerce. Essa abertura para o novo é um diferencial gigantesco para quem empreende na internet e precisa de um parceiro financeiro que fale a mesma língua do “digital”.
Tecnologia e agências modernas (o modelo de containers)
E não é só no bit e no byte que eles estão inovando. A infraestrutura física dos caras é diferenciada. Você já deve ter visto por aí aquelas agências modernas, muitas vezes montadas em modelos de containers. É uma estrutura ágil, sustentável e que permite que o Sicoob chegue a lugares onde o custo de uma agência de mármore e vidro de um bancão jamais permitiria.
No bolso, a experiência também não decepciona. O aplicativo do Sicoob é o que eu chamo de “direto ao ponto”: é simples, funcional e extremamente eficiente para o dia a dia. Você faz tudo o que precisa sem malabarismos. É a união da tecnologia que funciona com a presença física que passa segurança. No final das contas, eles conseguiram equilibrar o digital com o humano de um jeito que muito banco “moderninho” por aí ainda não conseguiu fazer.
Conclusão: O veredito final sobre abrir conta no Sicoob
Depois de colocar tudo na balança, a real é uma só: o Sicoob é uma máquina para quem sabe usar o sistema a seu favor. Se você é pessoa física buscando fugir das taxas abusivas ou um pequeno empresário e infoprodutor que precisa de um gerente que entenda o seu corre, a cooperativa é o seu lugar. É onde o atendimento humanizado ainda sobrevive e onde o seu dinheiro rende mais porque o custo do crédito é justo.
Mas ó, pé no chão, cabeção: não esquece o que eu te falei sobre ser dono. O risco de ter que cobrir um eventual prejuízo existe no papel, mas, na prática, ele é amplamente compensado pelas taxas imbatíveis e pela participação nas sobras que os bancões nunca vão te dar. É uma troca: você assume a responsabilidade de sócio e colhe os frutos de uma gestão voltada para o cooperado.
Minha recomendação final? Não acredita só em mim, testa você mesmo. Vai lá, visita uma agência, toma aquele cafezinho com o gerente ou baixa o app agora. Você pode começar com quase nada — integraliza sua cota-parte com R$ 1,00 e sente o clima do sistema por dentro. Se fizer sentido para o seu bolso, você escala. O importante é parar de dar dinheiro de graça para quem não te valoriza como sócio.
Leia também
- Sua Empresa Só Tem 3 Destinos — E Um Deles É a Falência
- Cartão de Crédito ou Débito: O Que o Banco Descobre Sobre Você
- Banco Digital para Empresa: Riscos Que Podem Quebrar Seu Negócio
- Melhor Banco para Empréstimo? Não Existe — Existe o Certo
- Aplicação Automática Vale a Pena? Veja Como Funciona e Por Que Ativar