Melhor Banco para Empréstimo? Não Existe — Existe o Certo
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Melhor Banco para Empréstimo: Não Existe Um Universal
- Como os Bancos se Especializam por Setor de Atuação
- Banco para Pequenas Empresas: Como o Porte Define a Escolha
- Conta Jurídica: Devo Abrir Mesmo Sem o Negócio Ativo?
- Empréstimo para CNPJ Novo: O Lapso Temporal que Está Custando Caro
- Conclusão: Dois Passos Para Escolher o Banco Certo
Todo empreendedor chega a um momento em que faz essa pergunta: “Qual é o melhor banco para empréstimo para empresa?” É uma pergunta legítima, importante, e que merece uma resposta honesta. O problema é que a pergunta em si já parte de uma premissa errada — e é exatamente por isso que tanta gente acaba escolhendo mal, pagando mais caro e tendo crédito negado sem entender o motivo.
A resposta que ninguém te dá é simples: não existe o melhor banco para empréstimo para empresa de forma universal. Existe o banco certo para o seu perfil, para o seu setor, para o seu momento. Saber fazer essa distinção pode mudar completamente as condições de crédito que você acessa.
Ao longo deste artigo, você vai entender como os bancos se especializam, como escolher o banco certo para sua empresa e por que abrir um CNPJ agora — mesmo sem ter o negócio funcionando — pode ser a decisão mais inteligente que você toma hoje.
Melhor Banco para Empréstimo: Não Existe Um Universal — Existe o Certo para Você
Cada banco tomou uma decisão estratégica sobre qual público quer atender. Essa decisão define os produtos que ele desenvolve, as linhas de crédito que oferece, os setores que ele conhece de perto e as condições que ele consegue praticar com mais competitividade.
O Que Realmente Define Como Escolher Banco para Empresa
Escolher banco por propaganda, por qual tem mais agência no bairro ou porque seu vizinho usa é o caminho mais curto para uma conta jurídica no lugar errado. A escolha correta depende de compatibilidade — entre o perfil da sua empresa e o público-alvo que aquela instituição decidiu servir.
A consequência prática é concreta: quando você está no banco para CNPJ certo para o seu perfil, a probabilidade de aprovação de crédito sobe, as taxas tendem a ser menores e o relacionamento bancário evolui com mais naturalidade. O banco passa a te enxergar como cliente estratégico, não como mais um número.
Então vale parar um momento e se perguntar: você sabe qual é o público-alvo do banco onde você tem sua conta jurídica hoje? Se a resposta for não, continue lendo.
Como os Bancos se Especializam por Setor de Atuação
A primeira camada de análise para como escolher banco para empresa é entender a especialização por setor. Bancos não atendem todos os mercados com a mesma profundidade. Ao longo de décadas, cada grande instituição foi construindo expertise, linhas de crédito e estrutura de atendimento para determinados segmentos da economia. Essa especialização não é acidente — é estratégia.
Exemplo Prático: Agronegócio vs. Habitação
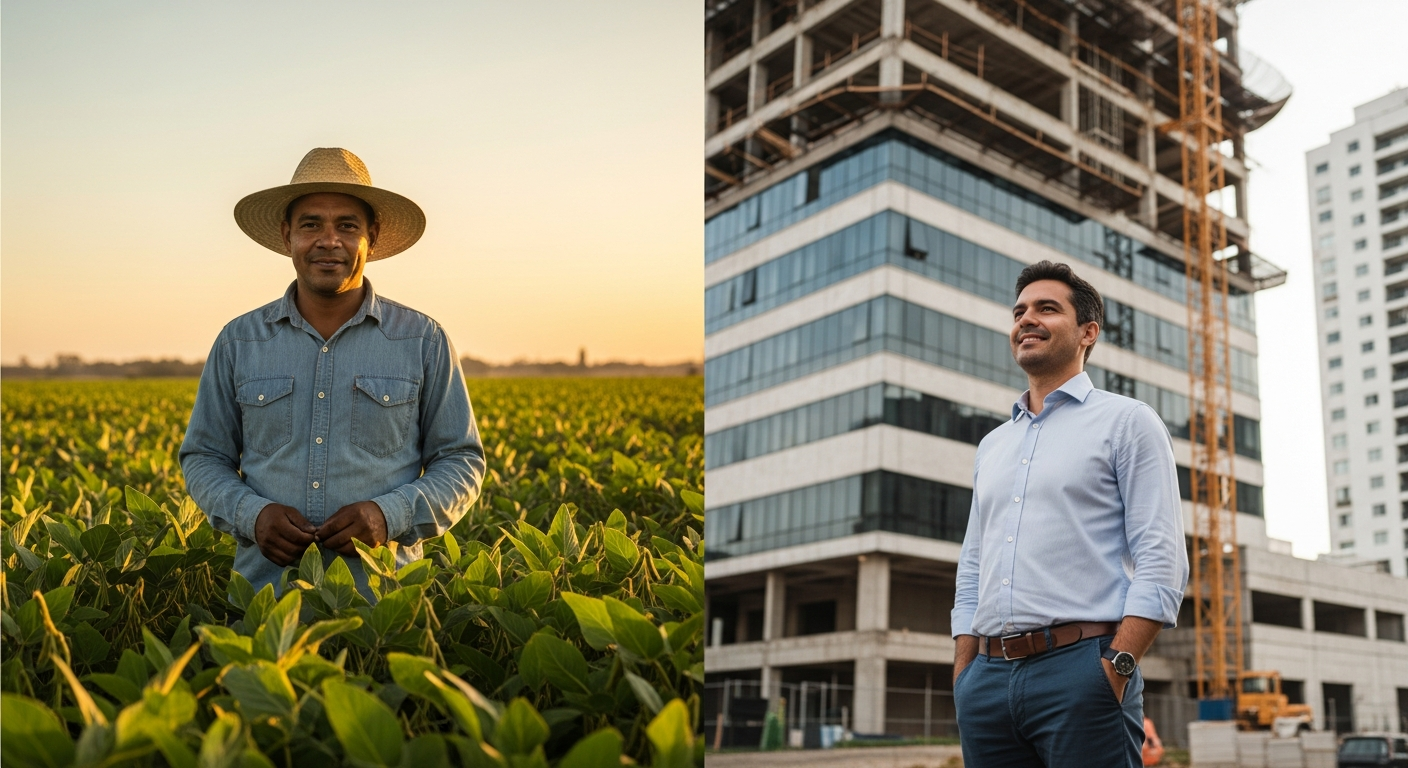
O Banco do Brasil é uma referência consolidada no agronegócio brasileiro. Isso não significa que ele seja o melhor banco do país em termos gerais — significa que, se você tem uma empresa no setor rural, ele provavelmente tem linhas de crédito setoriais, conhecimento do ciclo produtivo e condições que outros bancos simplesmente não conseguem replicar com a mesma eficiência.
Do outro lado, quando o assunto é habitação e financiamento imobiliário, a Caixa Econômica Federal ocupa um lugar de referência natural para o mercado brasileiro, com produtos desenhados especificamente para esse setor.
O raciocínio se expande para qualquer segmento. Antes de abrir uma conta jurídica ou pedir crédito, faça uma pergunta simples: “Esse banco tem histórico, linhas e expertise no meu setor de atuação?”
Ir ao banco errado não significa necessariamente que o crédito será negado. Mas significa taxas mais altas, menos condições favoráveis e um relacionamento que tende a não evoluir — porque você não está no radar estratégico daquela instituição.
Banco para Pequenas Empresas: Como o Porte Define a Escolha Certa
Além do setor, existe uma segunda camada de especialização igualmente importante: o porte da empresa. E é aqui que muita gente erra sem perceber.
Grandes bancos tradicionais foram historicamente construídos para atender médias e grandes empresas. Eles têm gerentes de relacionamento dedicados, produtos financeiros complexos e estrutura para operar grandes volumes. Esse modelo funciona muito bem para empresas de grande porte — mas raramente é o mais eficiente para quem está começando ou crescendo de forma gradual.
Como Identificar Qual Banco Atende o Seu Tipo de Negócio
Para MEIs, microempresas e pequenas empresas, o modelo dos grandes bancos quase nunca é o mais eficiente. Foi exatamente essa lacuna que fintechs e bancos digitais vieram preencher nas últimas décadas — com processos mais ágeis, menos burocracia e produtos adequados ao porte de quem está construindo seu negócio.
A lógica central é simples: o melhor banco para empréstimo para MEI e pequenas empresas provavelmente não é o mesmo que atende com mais eficiência uma empresa de grande porte. E essa diferença aparece nas taxas, nos prazos e na facilidade de aprovação.
O banco que faz sentido para uma empresa grande provavelmente não é o mais eficiente para quem está construindo seu negócio do zero.
Conta Jurídica para Pequenas Empresas: Devo Abrir Mesmo Sem Ter o Negócio Ativo?
Muitos empreendedores passam meses — às vezes anos — planejando o negócio. Estudando o mercado, validando a ideia, organizando as finanças. E só abrem o CNPJ quando a empresa já está de fato funcionando. Parece lógico. Mas é um erro silencioso que custa caro.
Por Que Abrir o CNPJ Agora É uma Decisão Estratégica
O CNPJ não é apenas um número fiscal. Ele é um ativo de crédito que começa a ser construído no exato momento em que é aberto. Cada mês que passa com o CNPJ ativo é um mês de histórico acumulado junto ao sistema bancário — mesmo que a empresa ainda não esteja operando de forma plena.
Pense assim: abrir o CNPJ é como plantar uma árvore. O melhor momento para plantar foi há um ano. O segundo melhor momento é agora.
O CNPJ não exige que você tenha uma conta jurídica ativa com movimentação constante para existir. Mas ele já começa a contar tempo junto aos bancos. Isso significa que, mantendo o CNPJ ativo — mesmo sem grandes movimentações —, você está construindo histórico bancário do CNPJ silenciosamente.
Antes de avançar, verifique as obrigações específicas do regime tributário que faz sentido para o seu caso junto a um contador de sua confiança. Mas não deixe essa verificação virar desculpa para adiar o que pode ser feito hoje.
Empréstimo para CNPJ Novo: O “Lapso Temporal” Que Está Custando Caro Para Você
Existe um conceito que poucos empreendedores conhecem, mas que todo gerente de crédito bancário avalia: o lapso temporal do CNPJ. É o intervalo de tempo entre a data de abertura do CNPJ e o momento em que a empresa solicita crédito. Esse intervalo importa muito mais do que parece.
Como o Tempo de Abertura do CNPJ Impacta Suas Taxas de Crédito
Para o banco, o tempo de abertura do CNPJ funciona como um sinal de maturidade. Quanto mais tempo de CNPJ, maior o respaldo de crédito. A instituição entende que aquela empresa tem trajetória, atravessou desafios, sobreviveu ao tempo — e isso reduz o risco percebido.
- ✅ CNPJ com mais de 1 ano → taxas menores, limites maiores, aprovação mais rápida
- ⚠️ CNPJ recém-aberto → aprovação possível, mas com taxas que refletem o risco do histórico curto
Pense no lapso temporal como a estrada que você já caminhou. Quanto maior a estrada percorrida, mais confiante o banco fica em caminhar junto com você. Um CNPJ recém-aberto está na largada. Um CNPJ com dois anos de história já tem estrada.
Qual banco aprova empréstimo para empresa com CNPJ novo? Alguns aprovam — mas geralmente com taxas que refletem o risco de um histórico curto. E o custo de ter esperado para abrir o CNPJ aparece exatamente ali: nas condições que você não consegue acessar porque o lapso temporal ainda é pequeno.
Como o tempo de CNPJ influencia na aprovação de crédito? De forma direta e mensurável. Cada mês sem CNPJ é um mês a menos de histórico no momento em que o crédito for necessário. Esse custo é invisível agora — mas muito concreto no futuro.
Se você abrisse seu CNPJ hoje, daqui a um ano você já teria um ano de histórico. E se você esperar mais um ano para abrir? A matemática não muda — mas o custo, sim.
Conclusão: Dois Passos Para Escolher o Melhor Banco para Empréstimo da Sua Empresa
Não existe o melhor banco para empréstimo para empresa de forma absoluta. Existe o banco certo para o seu setor de atuação e para o porte do seu negócio. Esses dois critérios — setor e porte — são o ponto de partida para qualquer escolha bancária inteligente.
E existe uma decisão paralela, igualmente estratégica, que precisa ser tomada agora: abrir o CNPJ sem esperar o negócio estar perfeito. O melhor momento para isso foi ontem. O segundo melhor momento é hoje.
- Pesquise qual banco tem histórico, linhas de crédito e expertise no seu setor e no seu porte. Não escolha por propaganda. Escolha por compatibilidade.
- Se você ainda não tem CNPJ aberto, abra agora. Cada dia que passa é um dia a menos de lapso temporal — de histórico bancário — no momento em que você mais vai precisar dele.
Empreender com estratégia não significa ter todas as respostas. Significa fazer as perguntas certas — e agir antes que o tempo decida por você.