Cartão de Crédito ou Débito: O Que o Banco Descobre Sobre Você
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Você está no caixa. A atendente termina de passar as compras e pergunta: débito ou crédito? Para a maioria das pessoas, essa é uma escolha automática — quase instintiva. Mas o que poucos sabem é que essa decisão comunica ao banco muito mais do que você imagina.
A escolha entre cartão de crédito ou débito não é apenas uma questão de conveniência. Ela é um dado. Os bancos coletam, cruzam e interpretam esse dado para montar um perfil detalhado de cada cliente — um perfil que determina quem recebe limite alto, crédito pré-aprovado e tratamento VIP, e quem fica à margem dessas vantagens.
Neste artigo, você vai entender o conceito de rating bancário interno: o que é, como funciona e, principalmente, como construí-lo a seu favor. Se você quer que o banco trabalhe para você — e não o contrário —, continue lendo.
Neste artigo
- Por Que Essa Escolha Importa Mais Do Que Você Imagina
- O Que Acontece Quando Você Paga Tudo no Débito
- Por Que o Cartão de Crédito Pode Ser Seu Maior Aliado — ou Sua Maior Armadilha
- Como Pessoas Financeiramente Organizadas Usam o Cartão de Crédito
- O Que É o Rating Bancário Interno e Como Construí-lo a Seu Favor
- Quando o Crédito Se Torna uma Armadilha — e Como Evitar
Por Que Essa Escolha Importa Mais Do Que Você Imagina
A maioria das pessoas acredita que o banco é neutro. Que ele apenas guarda o seu dinheiro, processa os seus pagamentos e cobra as suas tarifas. Mas não é bem assim. O banco observa. E tudo o que você faz dentro dele vira informação.
Como o banco enxerga o seu comportamento de pagamento
Cada transação que você realiza dentro do banco gera um dado. Cada compra no débito, cada parcela no crédito, cada pagamento de fatura — tudo isso é registrado e analisado.
O banco cruza essas informações para construir um perfil de cliente. Esse perfil não é o seu CPF limpo. Não é o seu score de Serasa. É algo diferente, mais detalhado e, em muitos casos, mais determinante para a sua vida financeira do que qualquer indicador externo.
Pense assim: assim como um gestor avalia o desempenho de um funcionário com base no que ele faz no dia a dia — não apenas em um teste anual —, o banco avalia o cliente com base no seu comportamento de pagamento contínuo. O objetivo é identificar quem vai gerar oportunidade de negócio para a instituição — e quem não vai.
A diferença entre o score de Serasa e o rating bancário interno
O score de Serasa é um indicador externo. Ele é público, padronizado e mede basicamente o histórico de inadimplência e o comportamento de crédito do consumidor no mercado em geral.
O rating bancário interno é outra coisa. Cada banco tem o seu. Ele é construído com base no relacionamento específico daquele cliente com aquela instituição — e avalia se esse cliente representa uma oportunidade de negócio real.
Um exemplo concreto: imagine um cliente com score 800. Nome limpo, nunca atrasou nada. Mas ele só usa a conta corrente para receber salário. Nunca usou o cartão de crédito, nunca fez um financiamento, nunca investiu nada pelo banco. Para o Serasa, ele é ótimo. Para o banco, ele é invisível.
Na linguagem dos especialistas em comportamento bancário, esse cliente é chamado de cliente aplicador passivo — ele deposita, mas não consome produtos financeiros. Em contrapartida, o cliente tomador é aquele que usa ativamente o crédito, movimenta limites e gera receita para a instituição. Entender em qual categoria você se encaixa muda completamente a forma como você deve se posicionar diante do sistema bancário.
O Que Acontece Quando Você Paga Tudo no Débito
Pagar no débito não é errado. É responsável. Você está usando o seu próprio dinheiro, dentro do que você tem disponível. Mas essa escolha tem consequências invisíveis para o seu relacionamento com o banco.
O débito demonstra controle financeiro — mas não constrói histórico de crédito
Quando você paga no débito, o banco interpreta isso de uma forma específica: você não precisou do crédito dele. E para o banco, isso representa ausência de oportunidade.
Mais do que isso: quem paga tudo no débito não gera histórico de crédito. O banco simplesmente não sabe se você é um bom pagador — porque você nunca tomou crédito para pagar. É como tentar conseguir o primeiro emprego sem ter nenhuma experiência no currículo.
Na linguagem dos bancos, você se torna um cliente frio: alguém que está na instituição, mas não consome os produtos mais lucrativos. E quando você precisar de crédito de verdade — um financiamento, um limite maior, um empréstimo com juros baixos —, o banco não terá dados suficientes para te oferecer boas condições.
Atenção: isso não significa que você deve parar de usar o débito. Significa que usar somente o débito é uma oportunidade perdida de construir um relacionamento bancário sólido.
Por Que o Cartão de Crédito Pode Ser Seu Maior Aliado — ou Sua Maior Armadilha
O cartão de crédito é uma ferramenta. Como qualquer ferramenta, ela pode construir ou destruir — dependendo de como você a usa. Para entender como usá-la corretamente, você precisa entender a lógica do banco.
Como o banco lucra com o seu cartão de crédito
O banco oferece crédito porque espera lucrar. Mas nem todo lucro vem dos juros que você paga. Quando você usa o cartão e paga a fatura inteira no vencimento — sem entrar no rotativo —, o banco ainda lucra com a taxa de intercâmbio: uma porcentagem cobrada do estabelecimento a cada transação.
Isso significa que usar o crédito de forma responsável ainda é lucrativo para o banco. E isso te torna um cliente valioso.
O perfil de cliente ideal para o banco é aquele que:
- Usa o cartão com frequência
- Parcela quando faz sentido
- Paga a fatura em dia — sem entrar no rotativo
Esse cliente gera receita consistente sem representar risco. Por isso, o banco prefere esse perfil ao cliente que nunca usa o crédito.
O erro silencioso de pagar a fatura antes do vencimento
Parece contra-intuitivo, mas pagar a fatura do cartão antes do vencimento não é necessariamente o melhor comportamento aos olhos do banco.
Muita gente acha que isso demonstra comprometimento. E em termos pessoais, até demonstra. Mas na lógica bancária, pagar antes do vencimento não gera informação adicional relevante — e pode distorcer o dado que o banco usa para analisar o ciclo de uso do crédito.
O comportamento correto é pagar no dia do vencimento. Nem antes, nem depois. Isso demonstra ao banco que você tem controle total sobre o seu fluxo de caixa — você sabe exatamente quando vai pagar e cumpre o compromisso na data combinada. É esse tipo de consistência que constrói reputação interna.
Pagar o valor mínimo e atrasar o vencimento — os dois maiores erros
Se pagar antes é um erro silencioso, pagar o valor mínimo é um erro barulhento — e muito mais caro.
O valor mínimo da fatura é a armadilha mais cara do sistema bancário brasileiro. O saldo restante entra no crédito rotativo, com juros que estão entre os mais altos do mundo. Para o rating bancário interno, pagar o mínimo sinaliza que o cliente não consegue honrar o compromisso completo. Isso reduz a confiança do banco e deteriora o perfil do cliente.
Atrasar o vencimento, por sua vez, gera multa, juros e prejudica o rating interno — mesmo que você regularize a situação depois. A informação do atraso fica registrada.
Regra prática: se você não consegue pagar a fatura inteira, o problema não é que você deve pagar o mínimo. O problema é que o seu limite está acima da sua capacidade real de pagamento — e isso precisa ser ajustado.
Como Pessoas Financeiramente Organizadas Usam o Cartão de Crédito
Existe um padrão de comportamento entre pessoas com boa educação financeira quando o assunto é crédito. Elas não evitam o cartão. Elas o usam estrategicamente.
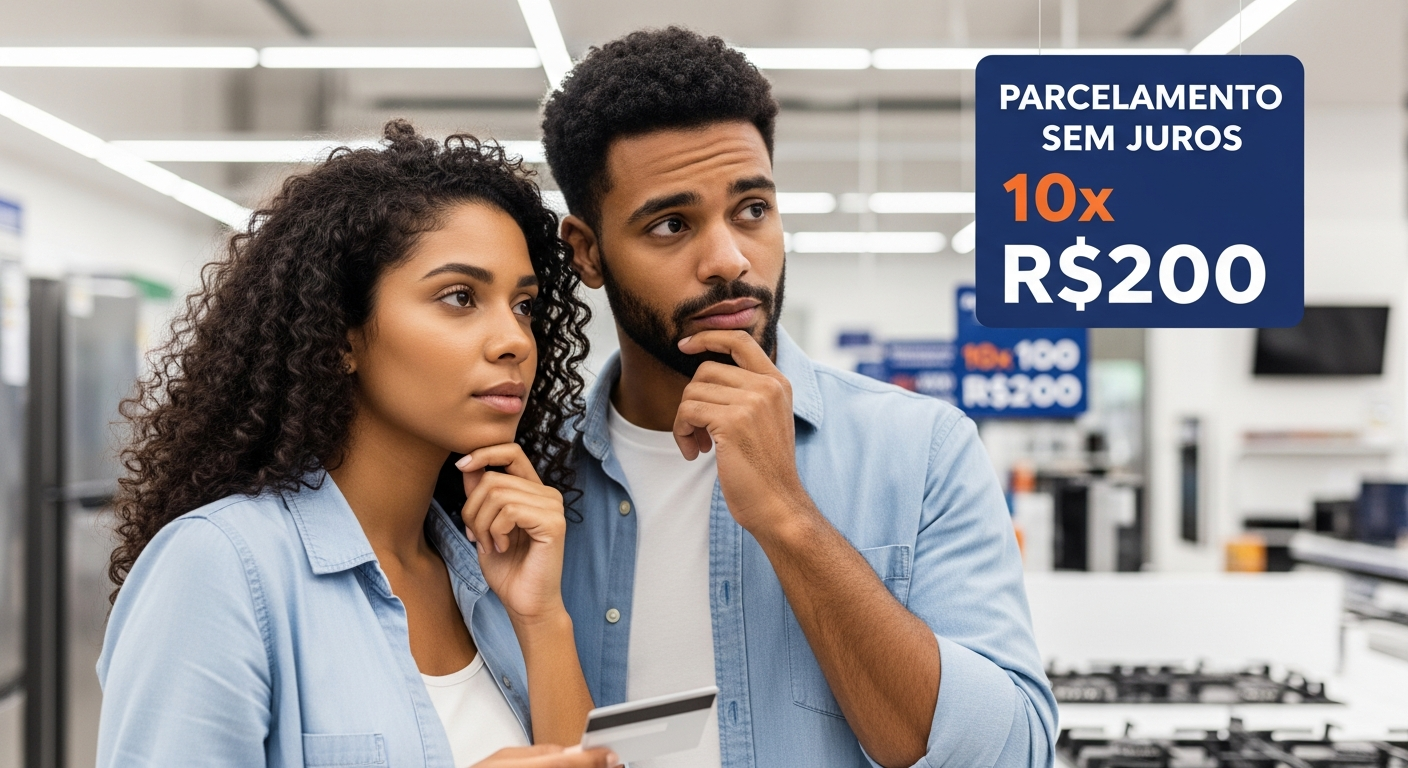
A estratégia de alongar o prazo de pagamento sem pagar juros
A lógica é simples: usar o crédito para não usar o próprio dinheiro agora — e deixar esse dinheiro rendendo enquanto isso.
Exemplo prático: você precisa comprar uma geladeira de R$ 2.000. A loja oferece parcelamento em 10 vezes sem juros. Se você parcela, paga R$ 200 por mês. Os R$ 2.000 que você tinha disponível ficam na sua conta — rendendo em um CDB, em uma conta digital com rendimento automático, ou mesmo no Tesouro Selic — por 10 meses. Mesmo que o rendimento seja modesto, o resultado final é positivo.
Isso é gestão de caixa pessoal: usar o crédito não como solução para falta de dinheiro, mas como ferramenta de organização financeira.
Atenção: essa estratégia só funciona quando não há juros no parcelamento e quando você tem o dinheiro disponível. Parcelar por impulso, sem o dinheiro na conta, é o caminho oposto.
A regra prática — se o preço à vista for igual ao parcelado, sempre parcele
Muitas lojas — físicas e online — oferecem o mesmo preço no parcelamento em até 6 ou 12 vezes sem juros. Nesse cenário, pagar à vista é simplesmente abrir mão de rendimento sem nenhum benefício.
- Compare o preço à vista com o preço parcelado
- Se forem iguais, parcele e deixe o dinheiro rendendo
- Se houver desconto à vista, calcule se ele supera o rendimento do período
Se o desconto superar o rendimento, pague à vista. Se não superar, parcele. A matemática trabalha a seu favor sem nenhum esforço adicional.
Vale reforçar: isso não é um incentivo para gastar mais. É sobre gastar de forma mais inteligente dentro do que você já ia gastar de qualquer forma.
O Que É o Rating Bancário Interno e Como Construí-lo a Seu Favor
Chegamos ao ponto central. Tudo o que foi explicado até aqui — a diferença entre débito e crédito, os erros a evitar, a estratégia de parcelamento inteligente — converge para um único conceito: o rating bancário interno.
Mais rating = mais crédito disponível = mais poder de negociação
O rating bancário interno é construído ao longo do tempo, com base no comportamento consistente do cliente. Não é uma foto — é um filme. O banco observa o que você faz mês a mês, ano a ano.
Comportamentos que aumentam o seu rating:
- ✅ Usar o cartão de crédito regularmente
- ✅ Pagar a fatura inteira no dia do vencimento
- ✅ Parcelar compras sem juros e manter o dinheiro investido
- ✅ Manter a conta movimentada com transações regulares
Comportamentos que destroem o seu rating:
- ❌ Pagar apenas o valor mínimo da fatura
- ❌ Atrasar pagamentos
- ❌ Parcelar com juros com frequência
- ❌ Nunca usar o crédito disponível
O resultado prático de um rating alto é concreto: o banco aumenta o limite espontaneamente, oferece produtos melhores — cartões premium, crédito pré-aprovado com juros menores, investimentos exclusivos — e passa a tratar o cliente como cliente VIP.
O ponto mais importante: esse processo não depende de quanto dinheiro você tem. Depende de como você se comporta. Um cliente de renda modesta que usa o crédito com consistência e disciplina pode ter um rating muito superior ao de um cliente de alta renda que usa o crédito de forma descuidada.
O banco enxerga o cliente VIP como um parceiro de negócio — alguém que usa os produtos, gera receita e honra os compromissos. É esse o posicionamento que você deve construir.
Quando o Crédito Se Torna uma Armadilha — e Como Evitar
Toda essa estratégia tem um pressuposto fundamental: o crédito precisa ser usado com consciência. Quando isso não acontece, ele deixa de ser aliado e se torna a maior armadilha financeira disponível no mercado.
O perigo de parcelar com juros achando que a parcela é pequena
A maior armadilha do crédito não é o cartão em si. É a ilusão da parcela pequena.
Quando uma loja oferece parcelamento com juros — e muitas oferecem, com destaque para as parcelas mensais e letras miúdas para o custo total —, o valor final pago pode ser 30%, 50% ou até 100% maior que o preço original. O consumidor foca na parcela mensal. O banco e a loja contam exatamente com isso.
Regra final: nunca parcele com juros, exceto em situações de emergência absoluta. E mesmo nesses casos, avalie alternativas — um empréstimo pessoal com juros menores, uma renegociação, um prazo diferente. O custo total do crédito sempre deve ser o ponto de partida da decisão, não a parcela mensal.
Leia também
- Pagar à vista ou parcelar? A regra básica para decidir e aumentar seu limite
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Como Aumentar o Limite do Cartão de Crédito em 17 Dias — 5 Técnicas Que os Bancos Não Contam
Conclusão
A pergunta “débito ou crédito?” é mais poderosa do que parece. Ela não é apenas sobre como você vai pagar uma compra. É sobre o sinal que você envia ao banco — sobre quem você é como cliente e que tipo de relacionamento você está construindo com a instituição.
Usar o cartão de crédito ou débito com inteligência — priorizando o crédito para compras planejadas, parcelando sem juros, pagando a fatura inteira no vencimento — é o caminho mais direto para construir um rating bancário sólido e se tornar um cliente VIP. Não por acaso. Por comportamento.
Agora, uma pergunta para você levar daqui: como o banco te enxerga hoje? E o que você pode mudar a partir do próximo vencimento?
Se este artigo fez sentido para você, compartilhe com alguém que ainda acha que débito é sempre a escolha mais segura. E se ficou alguma dúvida, deixe nos comentários — vamos responder. Aqui no blog, você encontra outros conteúdos de educação financeira para continuar construindo uma relação mais inteligente com o dinheiro e com as instituições financeiras.