Confusão Patrimonial: Por Que o Banco Nega Seu Crédito
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que É Confusão Patrimonial — e Por Que Ela Pode Afundar Sua Empresa
- O Que o Banco Analisa Antes de Liberar Qualquer Crédito
- Separar Conta Pessoal e Empresarial: A Divisão Que Muda Tudo
- Como Organizar as Finanças da Empresa com uma Planilha Simples
- Outros Erros Que Reforçam a Negativa de Crédito
- Três Ações, 30 Minutos, Um Resultado Diferente
Você foi ao banco, apresentou seus documentos, tem renda e mesmo assim ouviu um “não”. Sem explicação detalhada, sem chance de defesa — só a negativa. Essa situação é mais comum do que parece, e a maioria das pessoas culpa o score, o nome sujo ou a burocracia. Mas existe um culpado silencioso que aparece antes de qualquer um desses fatores: a confusão patrimonial.
Ela age nos bastidores. Não aparece em nenhum relatório que o banco te entrega. Mas está lá, travando o seu crédito e, em muitos casos, comprometendo o futuro da sua empresa sem que você perceba.
Neste artigo, você vai entender exatamente o que é a confusão patrimonial, como ela interfere na análise de crédito bancário e — mais importante — o que fazer hoje para resolver. Sem enrolação, sem jargão técnico desnecessário.
O Que É Confusão Patrimonial — e Por Que Ela Pode Afundar Sua Empresa
Como a Mistura de Conta PJ e PF Acontece na Prática
Confusão patrimonial é misturar as movimentações financeiras da empresa com as movimentações pessoais nas mesmas contas bancárias. É usar o CNPJ e o CPF como se fossem a mesma coisa — porque na prática do dia a dia, muitos empresários tratam dessa forma.
O exemplo mais comum é simples: o empresário paga o aluguel da loja pelo aplicativo do celular, da mesma conta onde paga a escola dos filhos e a fatura do cartão pessoal. Para ele, parece prático — afinal, é tudo “dinheiro dele”. Para o banco, é um sinal vermelho.
Outros exemplos que você pode se reconhecer:
- Pagar o salário de um funcionário da conta pessoal porque a conta da empresa estava no limite
- Sacar dinheiro da conta PJ para pagar o supermercado da semana, sem nenhum registro formal
- Usar o cartão de crédito pessoal para comprar estoque da empresa
Cada um desses movimentos, isolado, parece inofensivo. Juntos, criam um caos financeiro invisível.
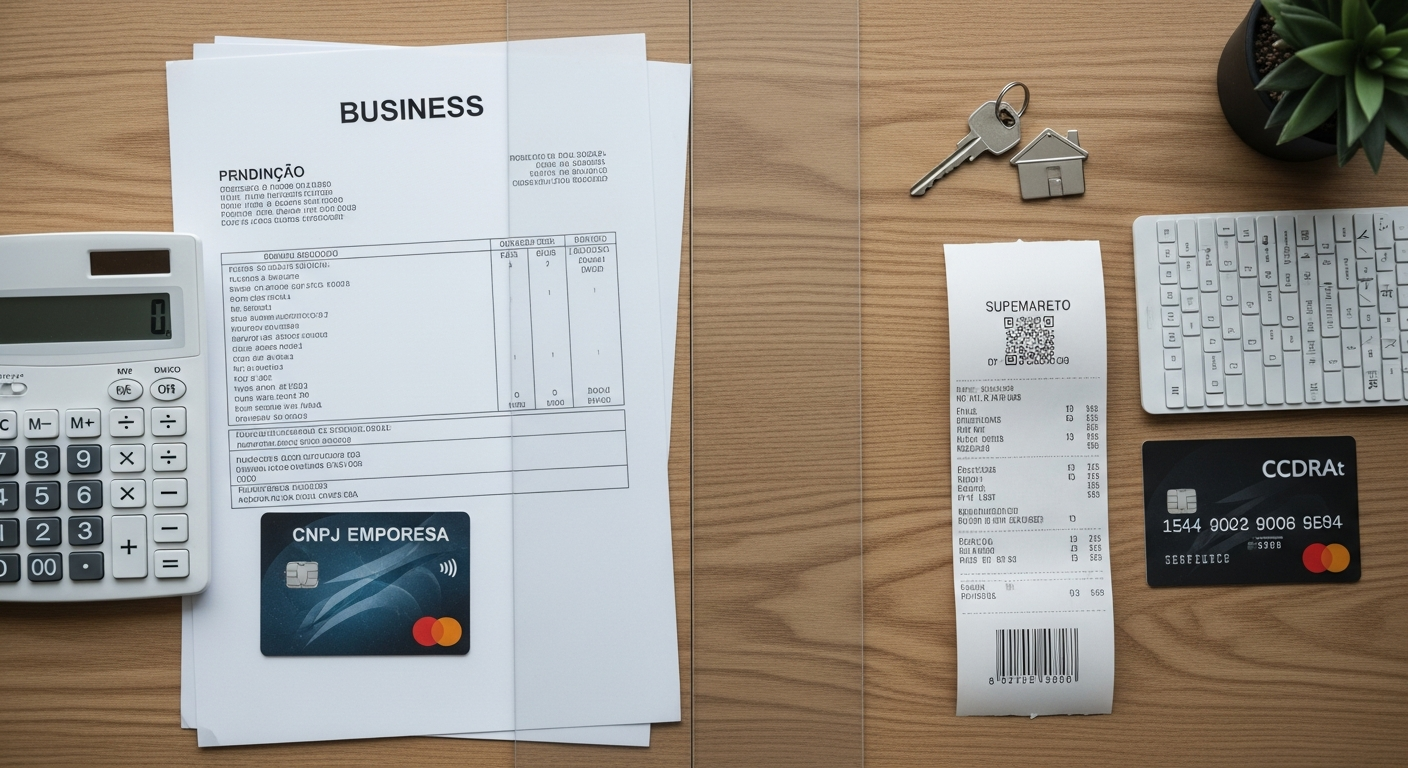
O problema para o banco é técnico e direto: quando o gerente ou o sistema de análise tenta entender sua situação financeira, ele vê uma movimentação embaralhada. É impossível distinguir o que é receita da empresa, o que é despesa pessoal e qual é a sua real capacidade financeira. A análise falha — e o crédito é negado.
“O banco não consegue confiar no que não consegue entender.”
Mas a confusão patrimonial não é apenas um problema de crédito. É o mesmo erro que leva empresas à falência. Quando o empresário não sabe distinguir onde está o dinheiro da empresa e onde está o seu dinheiro pessoal, ele não tem controle financeiro real. Despesas pessoais consomem o caixa do negócio sem que ele perceba — e quando a conta chega, já não há como cobrir.
O Que o Banco Analisa Antes de Liberar Qualquer Crédito
CPM — O Que É a Capacidade de Pagamento Mensal
Antes de olhar o score, antes de verificar o histórico, antes de analisar garantias, o banco faz duas perguntas fundamentais. A primeira: quem é essa pessoa? Isso é o cadastro. A segunda: ela consegue pagar? Isso é a CPM — Capacidade de Pagamento Mensal.
A CPM é o percentual da renda mensal que já está comprometido com dívidas, parcelas e obrigações financeiras. O limite saudável aceito pelos bancos brasileiros é de 30%. Acima disso, o risco de inadimplência sobe, e a maioria das instituições nega o crédito automaticamente.
Se você recebe R$ 10.000 por mês, o banco entende que você pode comprometer até R$ 3.000 com crédito. Se você já tem R$ 2.800 em parcelas mensais, sobram apenas R$ 200 de margem. Um empréstimo de R$ 50.000 em 12 vezes simplesmente não cabe ali.
Pense na CPM como o termômetro que o banco usa para saber se você aguenta uma prestação a mais. Se o termômetro já está no limite, não importa o quanto você queira o crédito — o sistema vai dizer não.
Agora, como a confusão patrimonial distorce esse cálculo? Quando despesas pessoais entram na conta da empresa e vice-versa, o banco não consegue calcular a CPM com precisão:
- Ela pode aparecer artificialmente alta — e o crédito é negado por excesso de risco
- Ou pode aparecer inconsistente — e o banco desconfia dos próprios dados
Nos dois casos, o resultado é o mesmo: negativa.
Por Que Seu Cadastro Precisa Estar Atualizado
O cadastro é o primeiro filtro de qualquer análise bancária. Antes da CPM, antes do score, antes de qualquer coisa. Se o cadastro estiver desatualizado ou inconsistente com a realidade financeira do cliente, a análise nem começa de forma adequada.
O cadastro bancário é composto por informações como endereço, renda declarada, ocupação, CNPJ ativo, telefone e referências. Parece burocracia simples — mas é a base de tudo.
Um erro muito comum: o empresário abriu o CNPJ há dois anos, a empresa está faturando bem, mas ele nunca atualizou o cadastro no banco. O sistema ainda o vê como “autônomo” ou “sem renda fixa declarada” — e nega o crédito mesmo com uma empresa lucrativa, porque os dados não batem.
Cadastro desatualizado + confusão patrimonial = negativa garantida, independente de qualquer outro fator positivo. A boa notícia é que resolver o cadastro é simples: agendar uma visita ao gerente para atualização é gratuito e pode destravar crédito imediatamente.
Separar Conta Pessoal e Empresarial: A Divisão Que Muda Tudo
O Que Deve Entrar na Conta da Empresa (PJ)
A regra é direta: tudo que é gasto para o negócio funcionar entra na conta PJ. Sem exceção.
Na prática, isso significa:
- Salários de funcionários
- Aluguel do ponto comercial
- Conta de energia do estabelecimento
- Compra de estoque e capital de giro
- Pagamentos a fornecedores
- Impostos do CNPJ
- Manutenção de equipamentos
O pró-labore — que é a retirada formal do sócio — também sai da conta PJ. Mas sai de forma organizada e registrada, transferido para a conta pessoal com a devida documentação. Isso é completamente diferente de sacar R$ 500 aqui, R$ 800 ali, sem nenhum controle.
O que o banco precisa enxergar na conta PJ é uma história clara: essa empresa fatura X, gasta Y com suas operações, e sobra Z por mês. Quando essa história está embaralhada com despesas da sua vida pessoal, o banco não consegue ler esse relato — e não aprova nada.
O Que Deve Entrar na Conta Pessoal (PF)
Do outro lado, a regra é igualmente simples: tudo que é gasto para a sua vida pessoal e da sua família entra na conta PF.
Mensalidade escolar dos filhos, conta de energia e água da casa, prestação do carro particular, fatura do cartão de crédito pessoal, academia, supermercado, plano de saúde familiar — tudo isso pertence à conta pessoal. Não à conta da empresa.
Aqui mora um equívoco muito comum entre donos de pequenos negócios: a sensação de que, como são donos da empresa, o dinheiro da empresa é seu. Tecnicamente, não é — enquanto estiver no CNPJ, esse dinheiro pertence ao negócio.
“Dono de empresa não é dono do faturamento. É dono do lucro — depois de pagar tudo o que a empresa deve.”
Como Organizar as Finanças da Empresa com uma Planilha Simples
Como Montar a Tabela de Dois Lados
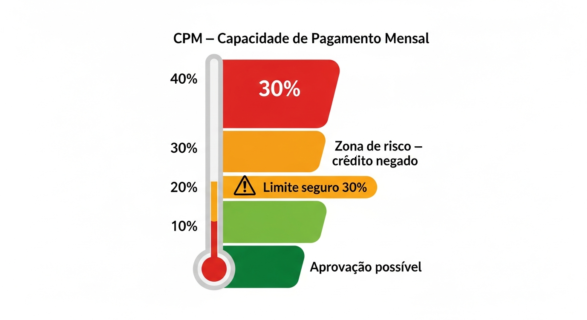
A solução não exige software caro, nem contador, nem dias de trabalho. Começa com uma planilha de dois lados — pode ser no Google Sheets, no Notion, ou até no papel.
| Despesas da Empresa (PJ) | Despesas Pessoais (PF) |
|---|---|
| Aluguel do ponto | Aluguel/financiamento da casa |
| Salários | Escola dos filhos |
| Fornecedores | Supermercado |
| Impostos | Plano de saúde |
| Total PJ: R$ ___ | Total PF: R$ ___ |
Não é necessário categorizar por custo variável, custo fixo, percentual de faturamento ou qualquer conceito mais avançado. O objetivo aqui é clareza básica, não contabilidade formal. A simplicidade é o ponto — planilhas complexas são desnecessárias para essa finalidade.
O que essa planilha revela imediatamente:
- Quanto custa a empresa por mês
- Quanto custa a sua vida pessoal por mês
- Qual a sobra ou o déficit em cada lado
Como Usar a Planilha na Hora de Pedir Crédito no Banco
Levar a planilha impressa ou no celular para a reunião com o gerente é uma vantagem competitiva real. O gerente precisa calcular a CPM para liberar o crédito. Se você já chega com os números organizados, você facilita o trabalho dele e, ao mesmo tempo, passa a impressão de um empresário organizado e confiável.
A planilha também permite que você calcule sua própria CPM antes de ir ao banco:
- Some todas as parcelas e compromissos fixos mensais
- Divida pelo total da renda mensal
- Se o resultado ultrapassar 30%, o banco provavelmente vai negar
A fórmula para destravar crédito tem três passos concretos: atualizar o cadastro no banco, levar a planilha organizada para a reunião e manter o score em dia. Essas três ações juntas mudam completamente o perfil que o banco enxerga.
Outros Erros Que Reforçam a Negativa de Crédito
Conta Poupança Versus Conta Corrente
Um erro que parece pequeno, mas bloqueia crédito com frequência: abrir uma conta poupança achando que isso é suficiente para ter relacionamento bancário.
Conta poupança serve para guardar dinheiro. Ela não gera histórico de movimentação relevante para análise de crédito e não dá acesso a produtos financeiros como capital de giro ou cartão empresarial. Para o banco, a poupança é quase invisível no contexto de crédito.
Para acessar crédito, é obrigatório ter conta corrente — preferencialmente com movimentação regular e compatível com a renda declarada. Se você tem CNPJ, precisa de uma conta corrente PJ ativa e movimentada. Não basta apenas abrir e deixar parada. O banco precisa ver fluxo, histórico, padrão.
O Papel do Score Alpha nos Bancos Brasileiros
Além do score numérico do Serasa — que o consumidor pode consultar — os bancos brasileiros utilizam um sistema interno chamado Score Alpha, que categoriza clientes por letras.
Diferente do Serasa, o Score Alpha não é divulgado ao cliente. Ele é calculado com base no comportamento bancário:
- Pontualidade de pagamentos
- Frequência e volume de movimentação na conta
- Tempo de relacionamento com o banco
- Produtos contratados ao longo do tempo
A confusão patrimonial piora o Score Alpha indiretamente: movimentações inconsistentes, saques erráticos e ausência de padrão financeiro claro sinalizam risco para o sistema interno do banco. A mensagem mais importante aqui é direta: não basta ter score Serasa alto — o banco avalia o comportamento dentro dele. São critérios diferentes, e os dois importam.
Três Ações, 30 Minutos, Um Resultado Diferente
A confusão patrimonial não é um problema sem solução. É um problema sem atenção — e agora você já sabe o que prestar atenção.
O caminho é simples, embora exija disciplina:
- Abra uma conta PJ separada da PF e reorganize seus gastos
- Monte a planilha de dois lados com suas despesas empresariais e pessoais
- Atualize seu cadastro no banco
Essas três ações não exigem contador, não exigem software e não custam nada além de 30 minutos de organização.
Banco aprova crédito para quem demonstra organização. Você não precisa ser grande — precisa ser claro.
Se você quer continuar evoluindo nessa direção, o próximo passo é entender como calcular corretamente o pró-labore e como movimentar sua conta PJ de forma estratégica para construir um histórico bancário sólido. Esses dois assuntos fazem toda a diferença na hora em que o gerente abrir sua ficha.