
Conta PJ em Banco Digital: Por Que Pode Ser um Erro para Sua Empresa
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste artigo:
- O erro silencioso de muitos empresários
- A visita PJ: o mecanismo que o banco digital ignora
- Cadastro: o ativo mais valioso da sua empresa
- Crédito caro: o preço de ser desconhecido pelo banco
- A armadilha da negativa genérica
- O que todo empresário deveria saber antes de escolher o banco
Bancos digitais conquistaram milhões de brasileiros com uma proposta irresistível: zero de taxa, zero de fila e tudo resolvido pelo celular. Para a pessoa física, faz todo o sentido. Para quem tem empresa, a história é bem diferente — e mais complicada do que parece.
O problema é que a conta PJ em banco digital foi estruturada sobre a mesma lógica da conta pessoal: abertura remota, processo automatizado e relacionamento quase nulo. Só que uma conta empresarial não funciona assim. Uma empresa não é uma pessoa física com CNPJ — ela tem fluxo de caixa próprio, riscos específicos, sazonalidade, estrutura física. E o banco precisa conhecer tudo isso para tomar decisões de crédito.
Existe um mecanismo nos bancos tradicionais — chamado visita PJ — que faz exatamente esse trabalho. A maioria dos empresários nunca ouviu falar dele. E a ausência dele no banco digital para empresa tem consequências diretas no crédito do seu negócio. Nas próximas seções, você vai entender por quê.
Leia também:
— Conta Digital PJ Vale a Pena? O Que Seu Banco Esconde
— Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
— Qual Banco Escolher para Empresa? A Regra dos Dois Bancos
O Erro Silencioso de Muitos Empresários ao Abrir Conta PJ em Banco Digital
A decisão parece óbvia no começo: abrir a conta PJ no banco digital porque é rápido, gratuito e funciona pelo aplicativo. Sem burocracia, sem deslocamento, sem gerente insistindo em produtos que você não precisa. Em questão de minutos, a conta está aberta e o CNPJ está ativo.
O que o empresário não percebe é que essa facilidade tem um custo — ele só aparece quando a empresa precisa de crédito.
Conta de Pessoa Física e Conta PJ: Por Que São Mundos Diferentes?
Quando você abre uma conta de pessoa física, o banco já sabe quase tudo sobre você antes de você digitar a primeira senha. A Receita Federal confirma sua renda. O Serasa informa seu histórico. Os dados são padronizados, cruzáveis e comparáveis com milhões de outros clientes. O risco de crédito é calculado com precisão razoável.
Agora pense em três empresas: um bar no centro da cidade, uma construtora de médio porte e uma loja de roupas online. As três têm CNPJ, as três movimentam dinheiro, as três precisam de crédito em algum momento. Mas os fluxos — e os riscos — são completamente diferentes:
- O bar tem pico de faturamento no fim de semana
- A construtora recebe por obra entregue
- A loja vende mais em determinadas épocas do ano
O banco digital para empresa trata essas situações da mesma forma: abre a conta, cruza os dados com fontes externas e pronto. Não há análise do negócio em campo, não há conversa sobre o modelo de operação, não há avaliação da estrutura real da empresa.
O resultado é simples: quanto menos o banco conhece o negócio, maior o risco assumido — e maior o preço cobrado para compensar essa incerteza.
A Visita PJ: O Mecanismo que o Banco Digital para Empresa Simplesmente Ignora
Nos bancos tradicionais, abrir uma conta empresarial segue um protocolo que a maioria dos empresários desconhece — e que faz toda a diferença na relação de crédito construída ao longo do tempo.
O Que Acontece Durante a Visita do Gerente ao Seu Negócio
Quando uma empresa abre conta em um banco tradicional, o processo não termina com a assinatura dos documentos. O gerente de relacionamento agenda uma visita ao estabelecimento — e vai pessoalmente até o negócio do empresário. Durante essa visita, ele visualiza toda a empresa e entende seu mecanismo de funcionamento: o espaço físico, o movimento, a operação real do negócio.
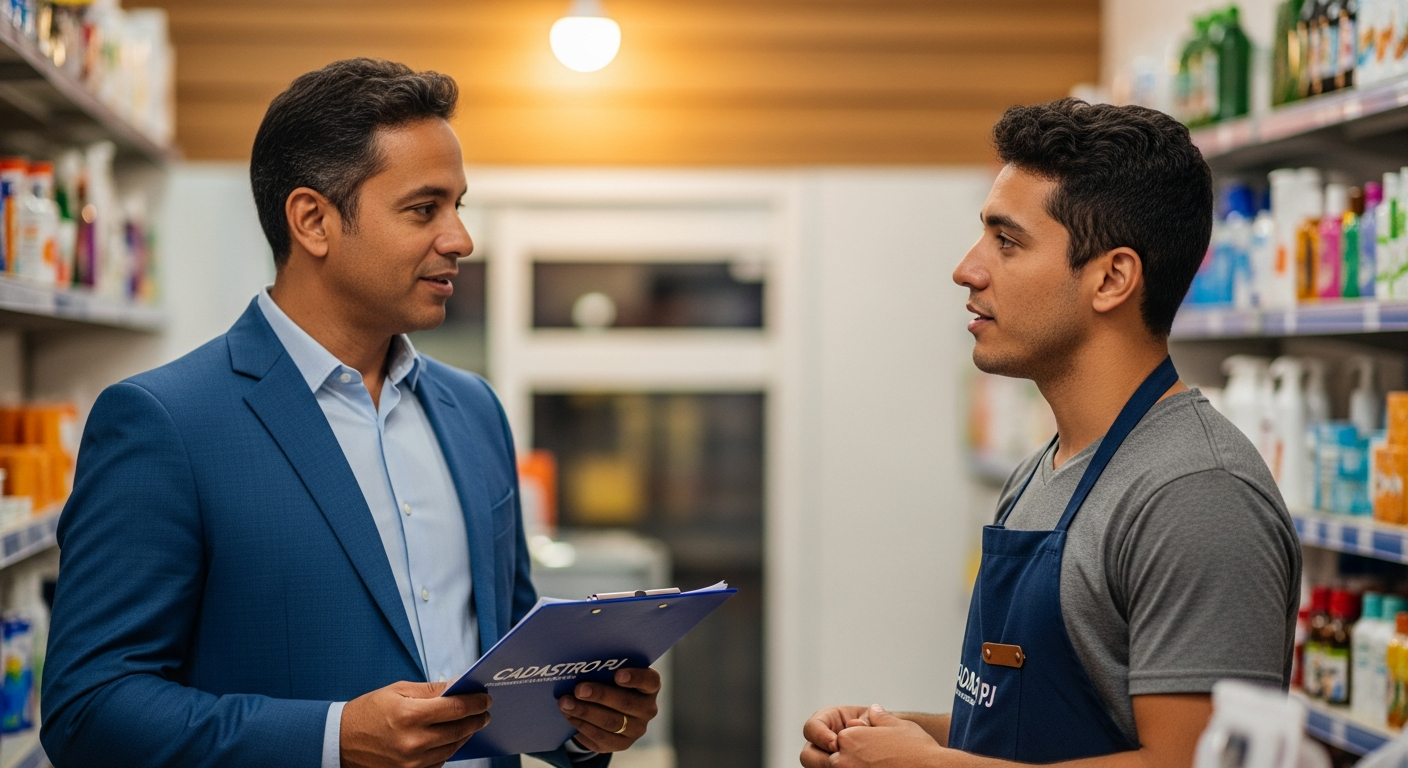
Tudo isso alimenta o cadastro PJ banco — um dossiê vivo sobre o negócio que vai orientar as decisões de crédito ao longo de toda a relação bancária. Quanto mais completo esse dossiê, mais o banco entende o risco real que está assumindo. E quanto mais entende o risco, mais pode calibrar as condições oferecidas.
O banco digital para empresa não realiza essa etapa. O processo é 100% remoto, baseado em dados autodeclarados ou cruzados com bases externas como Receita Federal e Serasa. Eficiente para abrir conta. Insuficiente para conhecer o negócio.
Por Que as Fotos da Sua Empresa Dentro do Cadastro Bancário Importam Mais do Que Parecem
Um detalhe da visita PJ que surpreende quase todo empresário: o gerente registra fotografias do estabelecimento. Fotos do ponto comercial, dos produtos, da operação. Essas imagens entram no cadastro PJ banco e ficam arquivadas como parte do dossiê da empresa.
Parece burocracia. Não é.
Para o banco, essa foto é uma âncora de realidade. Ela confirma que o negócio existe, que opera em um endereço físico real, que tem ativos concretos. Ela reduz a incerteza sobre o que a empresa realmente é — e essa certeza tem valor direto na hora de calcular o risco de um empréstimo.
O banco digital não tem essa âncora. Ele opera com lacunas de informação que, internamente, são chamadas de brechas no cadastro. E essas brechas têm consequências práticas que afetam diretamente o acesso da sua empresa ao crédito.
Cadastro: O Ativo Mais Valioso da Sua Empresa Dentro do Banco
A maioria dos empresários nunca parou para pensar no cadastro bancário como um ativo. Ele é visto como um conjunto de formulários que você preenche uma vez e esquece. Na prática, é o documento mais importante que a sua empresa tem dentro do sistema financeiro.
O Que São as “Brechas” no Cadastro do Banco Digital — e Como Elas Te Prejudicam
Pense no cadastro PJ banco como um currículo. Um currículo bem preenchido, com experiências verificadas e referências sólidas, abre mais portas e negocia melhores condições. Um currículo com campos em branco e lacunas não explicadas gera desconfiança — mesmo que o candidato seja excelente.
Nos bancos tradicionais, a visita PJ garante um cadastro robusto: um profissional foi ao negócio, viu com os próprios olhos, registrou o que encontrou. As informações são verificadas, não apenas declaradas.
Na conta empresarial banco digital, o cadastro é construído com o que o empresário informa no aplicativo e o que o banco consegue cruzar com fontes externas. As brechas no cadastro são exatamente isso: campos vazios ou não verificados que o sistema não tem como preencher sem ir ao local.
E aqui vem o detalhe mais importante: o próprio banco digital sabe dessas brechas. Ele simplesmente não conta para o empresário — porque não é do interesse comercial dele fazer isso. Seu cadastro hoje está completo ou está cheio de brechas? Provavelmente você não sabe. Porque o banco digital não vai te avisar.
Crédito Caro: O Preço Que Sua Empresa Paga por Ser Desconhecida pelo Banco
Chegamos ao ponto onde o problema invisível vira uma conta muito visível.
Por Que Banco Digital Cobra Juros Mais Altos no Crédito para Empresa
O juro é, fundamentalmente, o preço do risco. Quanto menos o banco sabe sobre quem está emprestando, mais ele cobra para se proteger da incerteza.
Um banco tradicional que visitou o negócio, viu a estrutura, entendeu o fluxo de caixa e tem um cadastro PJ banco completo sabe exatamente que risco está assumindo. Ele pode calibrar a taxa de juros crédito empresarial com precisão — e cobrar menos porque o risco é conhecido.
Um banco digital para empresa que nunca viu o negócio, que tem brechas no cadastro e que não sabe se a empresa realmente opera assume um risco desconhecido. Risco desconhecido tem preço alto.
“Uma empresa que não consegue crédito do banco está fadada ao fracasso.”
Capital de giro não é luxo — é o que mantém a empresa funcionando quando o faturamento cai. Crédito PJ banco digital negado ou aprovado com taxa abusiva não é uma inconveniência pontual. É um obstáculo estrutural para o crescimento do negócio.
O ciclo funciona assim: o empresário abre a conta PJ em banco digital pela facilidade, em algum momento precisa de crédito, recebe uma taxa alta ou uma negativa, não entende o motivo — e continua no banco digital sem resolver o problema de fundo. O negócio fica preso nesse ciclo sem entender por que não consegue crédito no banco digital.
A Armadilha da Negativa Genérica: Quando o Banco Digital Não Te Conta a Verdade
Existe uma situação específica que frustra incontáveis empresários — e que raramente é explicada com clareza.
Como Saber Se Você Foi Reprovado ou Se o Banco Simplesmente Não Tem o Produto
Quando você solicita um produto financeiro no aplicativo de um banco digital e a resposta é negativa, o que você recebe é uma mensagem genérica: “Não foi possível aprovar sua solicitação no momento.” Sem motivo. Sem critério. Sem caminho para reverter.
O problema real é que você não sabe distinguir duas situações completamente diferentes:
- Situação A: Seu perfil foi analisado e não atende os critérios de aprovação. O problema está no seu cadastro ou histórico.
- Situação B: O banco simplesmente não oferece aquele produto para empresas do seu porte ou segmento — e jamais vai oferecer, independentemente do seu perfil.
A negativa genérica banco digital não faz essa distinção. E o empresário fica meses tentando a mesma solicitação, ajustando documentação, esperando o score melhorar — sem saber que o banco nem sequer tem aquele produto no portfólio para o seu caso.
O gerente PJ banco tradicional não deixa essa dúvida no ar. Ele informa: “Essa linha nós não trabalhamos” — ou — “Seu perfil não atende os critérios X e Y, mas se você regularizar isso e aquilo, podemos rever em alguns meses.” Essa transparência tem valor direto. O portfólio de produtos bancários do banco tradicional é explicado, não descoberto por tentativa e erro.
O Que Todo Empresário Deveria Saber Antes de Escolher o Banco da Sua Empresa
Antes de encerrar, vale deixar claro o que este artigo não está dizendo: banco digital é ruim. Para pessoa física, ele cumpre muito bem o que promete. O ponto aqui é outro — as limitações do banco digital para empresa não são falhas pontuais. São limitações estruturais, construídas na fundação do modelo.
Recapitulando os três riscos centrais de optar por conta PJ exclusivamente em banco digital:
- Cadastro incompleto — sem visita PJ, o banco nunca vai conhecer o seu negócio de verdade, e as brechas vão persistir.
- Crédito mais caro ou negado — risco desconhecido tem preço alto, e quem paga é a sua empresa.
- Negativas genéricas sem transparência — você não sabe se foi reprovado ou se o banco simplesmente não tem o produto.
Se você já tem uma conta empresarial banco digital e está satisfeito com a movimentação do dia a dia, isso pode continuar funcionando para transações correntes — pagamentos, transferências, organização financeira básica. Mas para construir um relacionamento bancário que abra acesso a crédito para empresa com condições reais, você precisa de um banco tradicional.
A orientação prática é direta: procure um banco tradicional, solicite a abertura de conta PJ e peça ao gerente que realize a visita PJ completa — com registro fotográfico, levantamento do negócio e preenchimento integral do cadastro. Esse processo, que parece burocrático na largada, é o que vai diferenciar a sua empresa de milhares de outras que ficam presas na fila do crédito caro sem entender o motivo.
A diferença entre banco digital e banco tradicional para empresa não está no aplicativo nem na taxa de manutenção. Está no quanto o banco conhece o seu negócio — e no quanto esse conhecimento pesa na hora que você mais vai precisar dele.
Leia também:
— Conta Digital PJ Vale a Pena? O Que Seu Banco Esconde
— Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
— Qual Banco Escolher para Empresa? A Regra dos Dois Bancos



