Por que Grandes Empresas NUNCA Usam Mercado Pago ou Máquinas Pequenas

Se você escolhe máquina de cartão só pela taxa mais baixa, está cometendo o mesmo erro que a maioria dos pequenos empresários comete – e que os mantém eternamente pequenos. Enquanto você economiza algumas dezenas de reais por mês em taxas, está perdendo a oportunidade de acessar milhões de reais em crédito bancário que poderiam transformar sua empresa.
A diferença entre um empresário que cresce e um que estagna não está no produto que vende, mas na mentalidade sobre capital de terceiros. Grandes empresas nunca usam seu próprio dinheiro quando podem usar o dos outros – e sua máquina de cartão é a chave principal dessa estratégia.
O Erro Fatal que a Maioria dos Empresários Comete ao Escolher Máquina de Cartão
A grande maioria dos empresários trata a escolha da melhor máquina de cartão para empresa como uma simples comparação de taxas. “Essa cobra 3,2% e aquela 2,8%, então vou com a mais barata” – esse raciocínio é exatamente o que separa pequenos de grandes empresários.
Por que Focar Apenas na Taxa é um Tiro no Pé
Quando você escolhe uma máquina de cartão empresarial baseado apenas na taxa de desconto, está trocando centavos por milhares de reais. A diferença entre pagar 2,8% e 3,2% em um faturamento significativo representa pouco dinheiro mensalmente.
Parece inteligente, não é? Até você descobrir que essa economia custou centenas de milhares em crédito negado pelo banco no momento que sua empresa mais precisava crescer.
A mentalidade de pequeno empresário foca no custo imediato. A mentalidade de grande empresário foca no retorno de longo prazo. Magazine Luiza, Casas Bahia, Lojas Americanas – nenhuma dessas empresas escolhe fornecedores financeiros pela taxa mais baixa. Elas escolhem pelos relacionamentos estratégicos que essas parcerias proporcionam.
Como Você Está Sabotando Suas Chances de Crédito Bancário
Os bancos possuem algoritmos bancários sofisticados que analisam milhares de variáveis antes de aprovar um empréstimo. Uma das principais variáveis é seu relacionamento bancário – e isso inclui com quais empresas você trabalha para processar pagamentos.
Quando você usa uma máquina “genérica” ou fintech pequena, os bancos não conseguem validar automaticamente seu histórico creditício. Seus recebíveis não aparecem nos sistemas integrados que os bancos usam para análise de risco.
O Segredo das Grandes Empresas: A Estratégia do Capital de Terceiros
O que diferencia uma empresa pequena de uma grande não é o faturamento inicial – é a estratégia de capital de terceiros. Grandes empresas crescem usando dinheiro dos outros, enquanto pequenas empresas estagnam usando apenas recursos próprios.
Por que Grandes Empresas Nunca Usam Dinheiro Próprio
O conceito de alavancagem financeira é simples: por que usar seu próprio capital para crescer, quando você pode usar capital do banco e manter seu dinheiro aplicado rendendo?
A Magazine Luiza nunca financia expansões com capital próprio. Eles usam seu histórico de recebíveis para acessar linhas de crédito especiais, mantêm o capital próprio investido, e ainda conseguem taxas subsidiadas do BNDES para projetos de crescimento.
Recebíveis: A Maior Prova do Seu Faturamento Para os Bancos
Para os bancos, recebíveis são mais confiáveis que qualquer DRE (Demonstrativo de Resultado) que você apresente. Por quê? Porque recebíveis são dados primários, não podem ser “maquiados”, e representam dinheiro real que já foi transacionado.
Quando um banco analisa seu pedido de crédito, o algoritmo procura por comprovação de renda empresarial automática. Recebíveis de Cielo, Rede ou Getnet aparecem instantaneamente no sistema bancário.
As 3 Únicas Máquinas de Cartão que os Bancos Realmente Reconhecem
Existem dezenas de empresas oferecendo soluções de pagamento no Brasil, mas apenas três têm integração completa com os sistemas bancários principais. Conhecer as diferenças entre Cielo, Rede e Getnet é fundamental para sua estratégia de crédito.
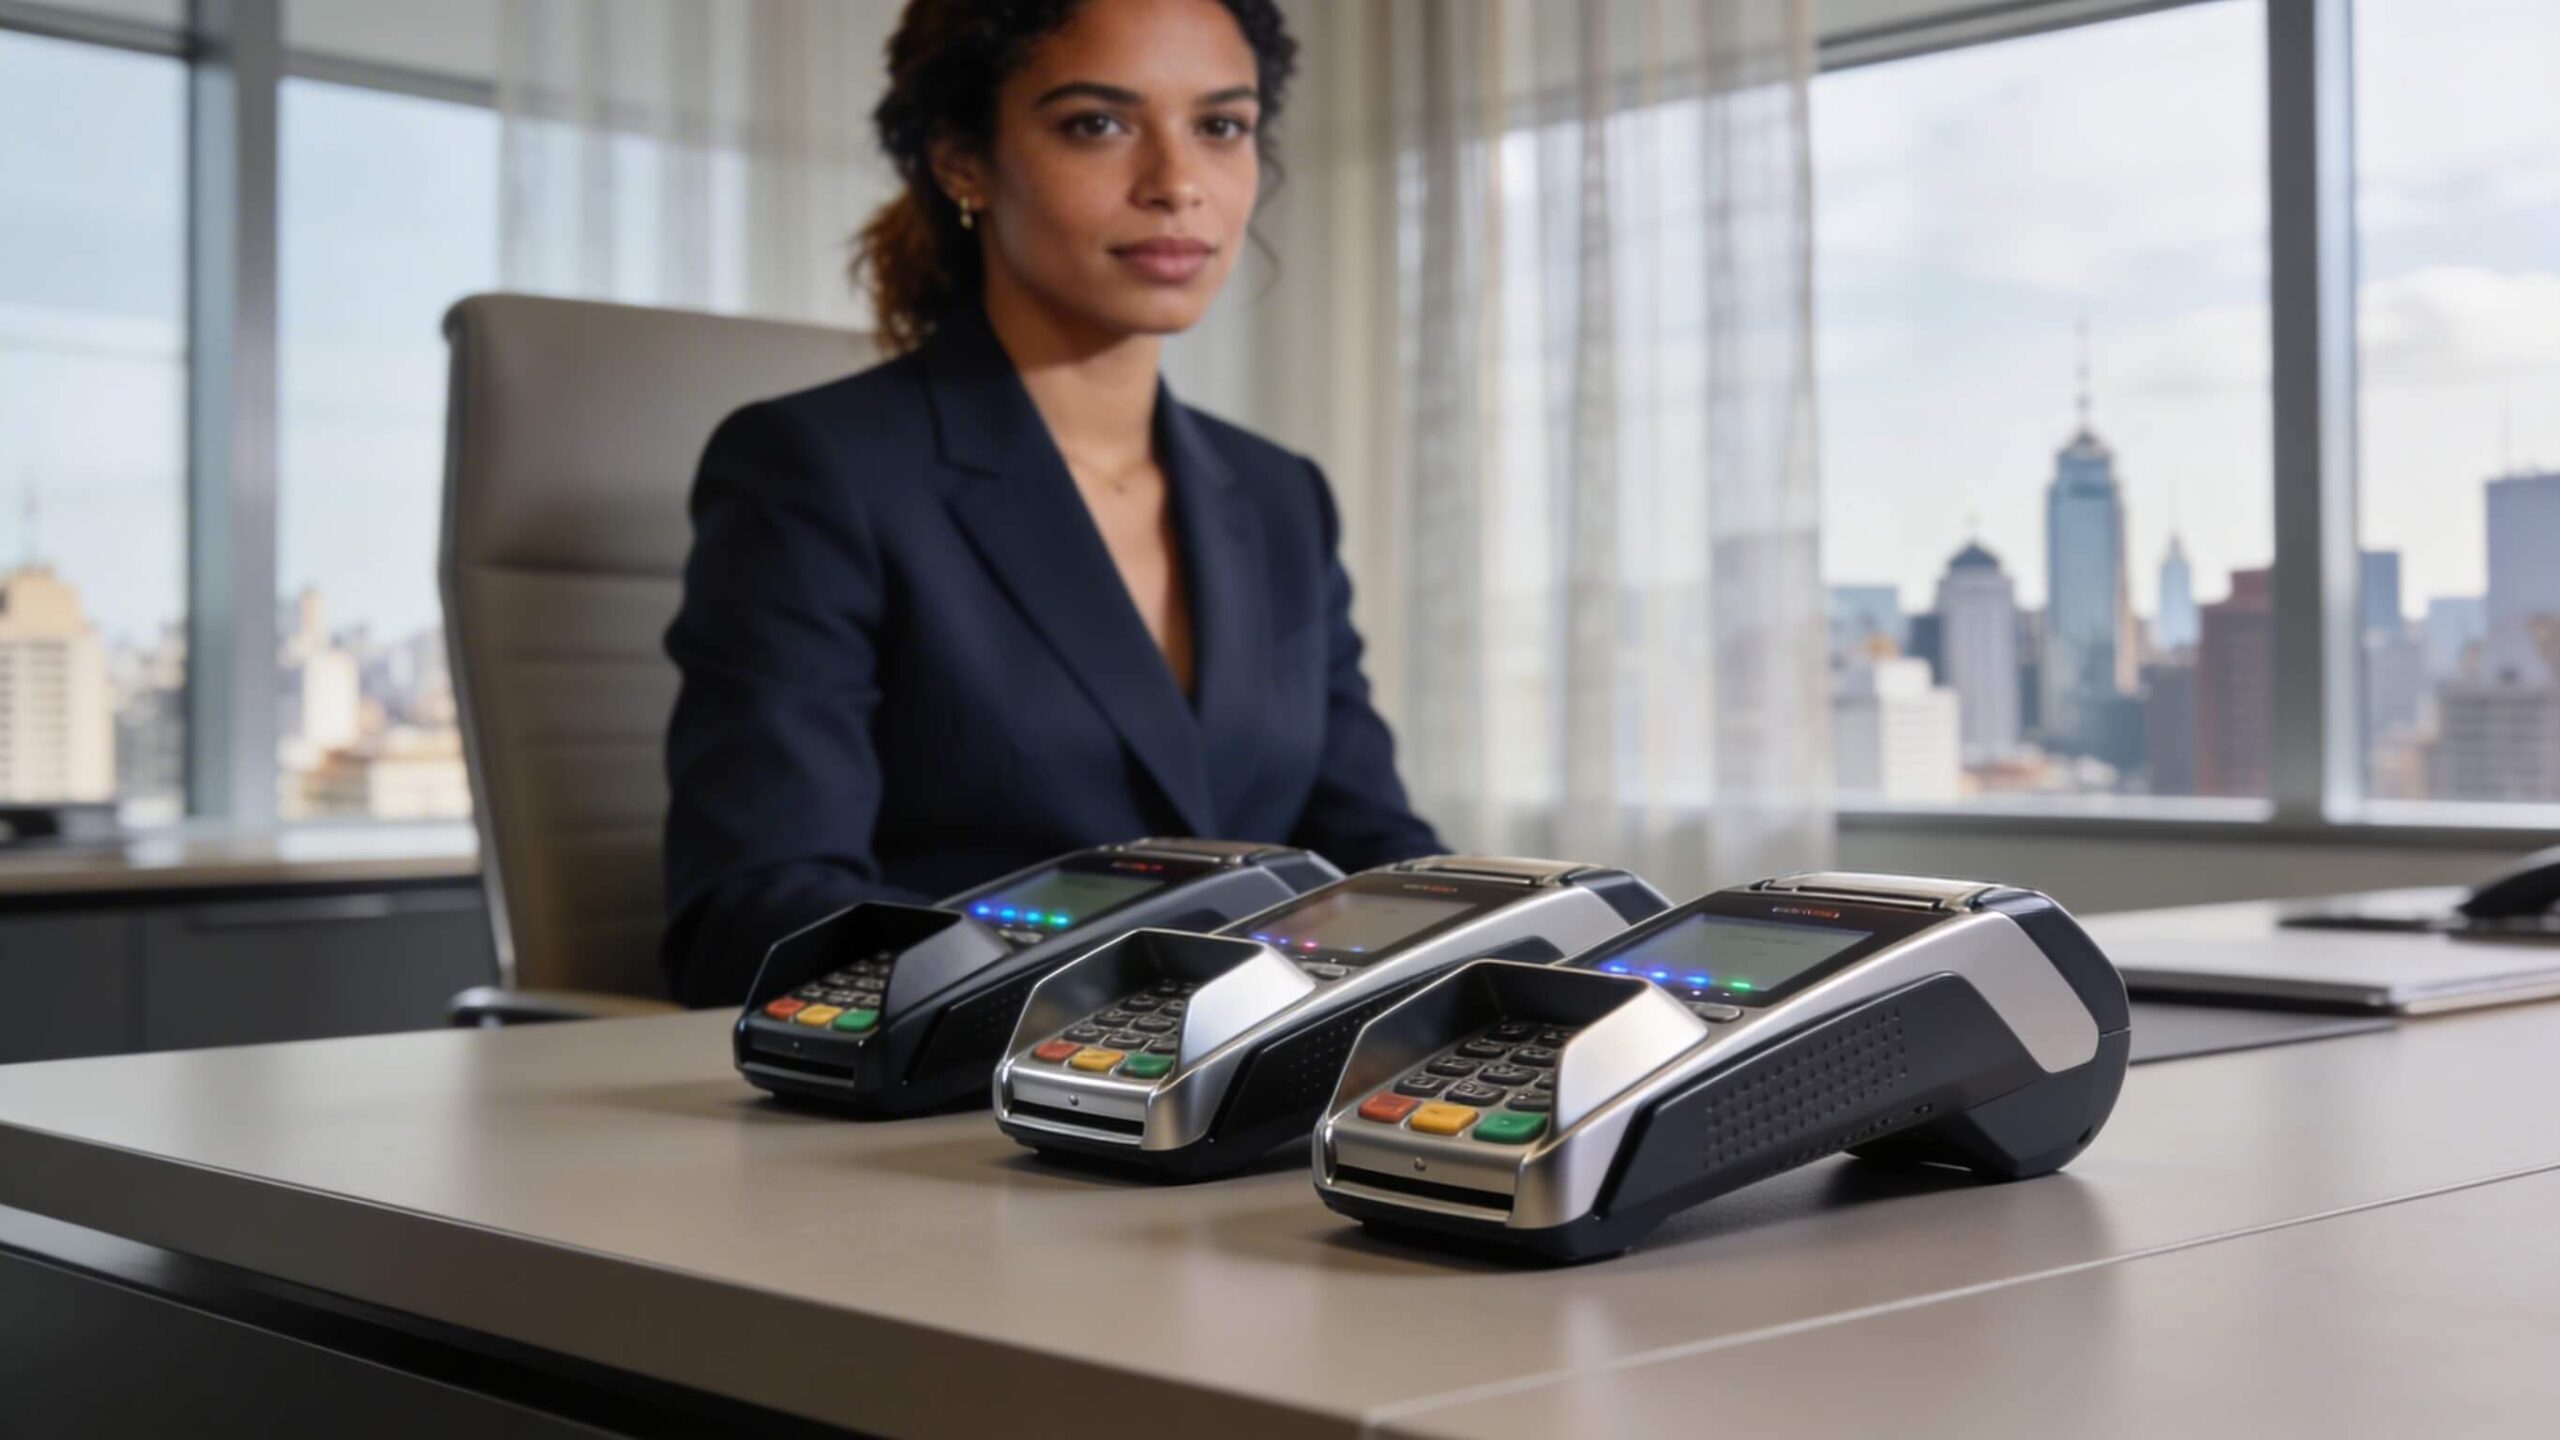
Cielo – A Primeira Escolha das Grandes Empresas
A Cielo é a credenciadora oficial mais antiga do Brasil, com histórico de mais de 30 anos no mercado. Essa longevidade criou uma integração bancária incomparável – todos os grandes bancos têm acesso direto aos dados de recebíveis Cielo.
Quando você usa Cielo, seu histórico de transações fica disponível automaticamente para Banco do Brasil, Bradesco, Itaú, Santander e Caixa. Isso significa aprovações mais rápidas e condições especiais que não estão disponíveis para empresas com outros provedores.
Rede – A Preferida dos Grandes Varejistas
A Rede especializou-se em grandes volumes de transação e construiu relacionamentos sólidos com bancos que focam no varejo. Grandes redes como Ponto Frio e Extra usam Rede há décadas, criando casos de sucesso que impressionam analistas bancários.
Getnet – A Terceira Opção Oficial Reconhecida
A Getnet, controlada pelo Santander, oferece a vantagem de estar diretamente integrada a um grande banco brasileiro. Essa integração permite soluções integradas entre conta corrente, recebíveis e análise de crédito.
Como Transformar Sua Máquina de Cartão na Maior Alavanca de Crédito
Agora que você entende a importância estratégica da escolha, vamos ao passo a passo prático para transformar seus recebíveis em crédito bancário e, eventualmente, acessar linhas especiais como o BNDES.
O Algoritmo Secreto dos Bancos Para Análise de Recebíveis
Os bancos usam um algoritmo de análise que pondera diferentes variáveis para calcular sua capacidade de pagamento. Os recebíveis têm peso significativo nessa análise – mais que faturamento declarado, patrimônio ou mesmo garantias físicas.
O algoritmo analisa: consistência mensal (variação entre meses), tendência de crescimento (últimos 6 vs últimos 6 anteriores), sazonalidade (padrões mensais), e qualidade das transações (ticket médio, frequência, devoluções).
Do Recebível ao BNDES: O Caminho Completo Para o Crédito Subsidiado
O BNDES possui linhas específicas que usam recebíveis como principal critério de análise. O programa PRONAMP (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte) pode emprestar valores significativos com juros subsidiados.
- 12 meses de histórico consistente em Cielo, Rede ou Getnet
- Faturamento anual dentro dos limites do programa
- Documentação completa: CNPJ regularizado, certidões negativas, DRE
- Projeto específico: expansão, modernização, ou capital de giro
- Garantias complementares: FGI pode cobrir grande parte do empréstimo
Estratégia Prática: Como Negociar Taxas Como as Grandes Empresas
Mesmo escolhendo a melhor máquina de cartão para empresa certa estrategicamente, você não precisa pagar taxas altas. Grandes empresas usam táticas específicas de negociação que qualquer empresa pode aplicar.
A Fórmula das Grandes Empresas Para Reduzir Taxas
O poder de negociação não vem apenas do volume atual, mas do potencial de crescimento que seus recebíveis demonstram. Use seus dados históricos como argumento: “Meu faturamento cresceu significativamente nos últimos meses, preciso de condições que acompanhem esse crescimento.”
- Histórico de crescimento consistente
- Projeção fundamentada de crescimento futuro
- Relacionamento bancário que a parceria proporciona
- Benchmarking com concorrentes (sem mentir sobre propostas)
A escolha da melhor máquina de cartão para empresa vai muito além de taxas – é uma decisão estratégica que impacta diretamente sua capacidade de crescimento através de capital de terceiros.
Apenas Cielo, Rede e Getnet oferecem integração real com o sistema bancário brasileiro. Essa integração é sua porta de entrada para milhões em crédito subsidiado.
Seus recebíveis são mais valiosos que qualquer garantia física na análise bancária moderna. Construir um histórico sólido é o investimento mais rentável que você pode fazer.



