Por que Grandes Empresas Nunca Usam o Próprio Dinheiro (E Você Deveria Fazer o Mesmo)
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
No universo da gestão financeira tradicional, fomos ensinados a acreditar em uma premissa perigosa: a de que o crédito é um sinal de fraqueza ou o último recurso antes do desespero. Para muitos empresários, a “liberdade” é sinônimo de operar sem dívidas, utilizando exclusivamente o capital próprio para sustentar o dia a dia do negócio. No entanto, se olharmos para as maiores corporações do mercado, o cenário é exatamente o oposto. Grandes empresas nunca usam o próprio dinheiro para o operacional.
Enquanto o pequeno e médio empresário consome seu caixa — o seu ativo mais caro e difícil de repor — para pagar fornecedores e folha de pagamento, as gigantes preservam sua liquidez. Elas entendem que o capital próprio deve ser protegido para decisões estratégicas, enquanto o capital de terceiros é a ferramenta de aceleração por excelência. Para o líder de pensamento, o crédito não é um fardo; é alavancagem bancária.
A diferença fundamental não reside no faturamento, mas na mentalidade. O empresário precisa romper com o senso comum e parar de financiar o ciclo operacional com o suor do próprio caixa. É necessário aprender a escala que só o uso estratégico do dinheiro do banco pode proporcionar.
Neste artigo, vamos desmistificar a relação com as instituições financeiras. Você descobrirá os 5 pilares fundamentais para transformar o banco, que hoje parece um adversário, no seu principal sócio estratégico de crescimento. É hora de parar de trabalhar para o banco e começar a fazer o banco trabalhar para a sua escala.
A Mentalidade da Antecipação: O Antídoto do Sufoco Financeiro
No mercado financeiro, existe uma regra de ouro que separa os amadores dos profissionais: o momento de buscar capital determina o preço e a qualidade desse recurso. A mentalidade da antecipação não é apenas uma escolha gerencial, mas o único antídoto eficaz contra o sufoco que drena a energia do empresário.
A Armadilha dos 45 do Segundo Tempo
O erro mais comum e fatal na gestão financeira é procurar o banco apenas quando o caixa já está no limite. Quando você busca crédito “nos 45 do segundo tempo”, sob o peso do desespero, o mercado percebe o seu risco elevado. O crédito solicitado no momento da necessidade extrema deixa de ser uma ferramenta de crescimento para se tornar um “remédio” caro e, muitas vezes, ineficaz. O banco não empresta para quem precisa desesperadamente; ele empresta para quem prova que sabe gerir.
Poder de Negociação: Invertendo o Jogo
Ter caixa na conta é o que garante o seu poder de barganha. Quando você senta à mesa com o gerente sem a pressão da folha de pagamento vencendo amanhã, o jogo inverte. Com liquidez, você tem a liberdade de dizer “não” a taxas abusivas, vendas casadas e seguros desnecessários que o banco tenta empurrar para compensar o risco de um cliente desesperado. A antecipação permite que você escolha as melhores linhas, em vez de aceitar as únicas disponíveis.
O Banco como Fornecedor de Matéria-Prima
Para escalar, o empresário deve mudar sua percepção sobre o dinheiro. O capital de terceiros deve ser encarado exatamente como a matéria-prima da sua produção ou o estoque da sua loja: é um insumo que precisa ser comprado no momento certo e pelo menor custo possível. Se você planeja o estoque para os próximos meses, deve planejar a compra do dinheiro com a mesma antecedência. Tratar o banco como um fornecedor estratégico de “dinheiro” permite que você adquira esse insumo enquanto ele está barato, garantindo que a sua operação nunca pare por falta de combustível financeiro.
Por Dentro do Banco: A Real Hierarquia da Aprovação de Crédito
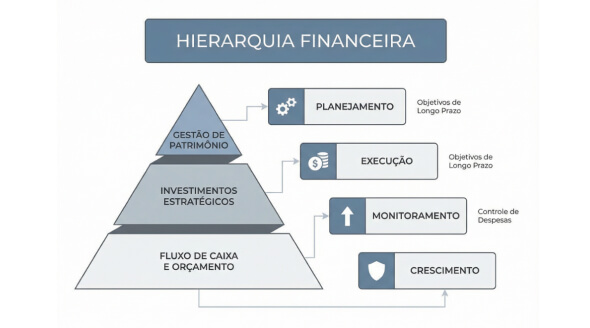
Muitos empresários acreditam que a aprovação de um limite de crédito é um processo subjetivo ou baseado apenas na amizade com o gerente. Na realidade, existe uma engenharia silenciosa e rigorosa operando nos bastidores. Entender essa hierarquia é a diferença entre ter um pedido negado ou ter as portas abertas com as melhores taxas do mercado.
O CPF como Porta de Entrada
Antes de o banco analisar a saúde do seu CNPJ, ele olha para o CPF dos sócios. Na hierarquia da aprovação, o seu histórico pessoal é o primeiro filtro. Se o seu comportamento financeiro como indivíduo — e, em muitos casos, o do seu cônjuge — apresenta restrições, atrasos ou alto endividamento, o banco entende que o risco de emprestar para a sua empresa é elevado. O sócio é o avalista moral do negócio; portanto, manter a ficha limpa e um score pessoal alto é o pré-requisito básico para que a análise do CNPJ sequer comece.
Rating Bancário: Sua Nota de Sobrevivência
Toda empresa possui uma “nota” interna no sistema bancário, conhecida como Rating. Essa classificação vai de ‘AA’ até ‘H’ e é ela que define quanto o banco está disposto a te emprestar e qual será a taxa de juros cobrada. O Rating é alimentado por algoritmos que cruzam seu faturamento, pontualidade de pagamentos e o tempo de relacionamento com a instituição. Um Rating “A” garante acesso a dinheiro barato e farto; um Rating baixo pode fazer com que o banco negue o crédito mesmo que sua empresa tenha lucro. O seu objetivo estratégico não é apenas faturar, mas gerir os indicadores que elevam o seu Rating.
A Escolha da Linha Certa: O Perigo da Conveniência
Um erro estratégico comum é aceitar a primeira oferta que o gerente apresenta por meio de um clique no aplicativo. Muitas vezes, essa é a linha de crédito mais cara (como o capital de giro emergencial) e a que mais beneficia as metas do banco, não as suas. Existe uma linha específica para cada finalidade: antecipação de recebíveis para o curto prazo, BNDES para expansão, ou linhas de investimento com carência. Pegar a linha errada é pagar um pedágio desnecessário. O empresário estratégico questiona, compara e exige a linha que se adequa ao seu ciclo financeiro, tratando o crédito como um produto que exige pesquisa de mercado.
Arbitragem Financeira: Transformando Juros em Lucro Real
A arbitragem financeira ocorre quando você capta um recurso a um determinado custo e o aplica em uma operação que gera um retorno superior a esse custo. No mundo corporativo, o juro não é um vilão se a sua margem de lucro for capaz de absorvê-lo e, ainda assim, gerar excedente sobre um volume muito maior de vendas.
A Matemática do Negócio: O Exemplo da Distribuidora
Imagine uma distribuidora de alimentos. Operando apenas com capital próprio, ela consegue comprar e estocar R$ 100 mil em mercadorias. Se a sua margem de lucro líquido é de 8%, ao final do ciclo, ela terá um lucro de R$ 8 mil.
Agora, aplique a lógica da alavancagem: essa mesma distribuidora busca crédito bancário a um custo de 1,8% ao mês. Muitos empresários focam apenas no “gasto” com o banco, mas o olhar estratégico foca no spread. Se você toma dinheiro a 1,8% para lucrar 8% na ponta final, você está lucrando 6,2% sobre um dinheiro que não é seu.
O Poder da Escala: Margem vs. Volume
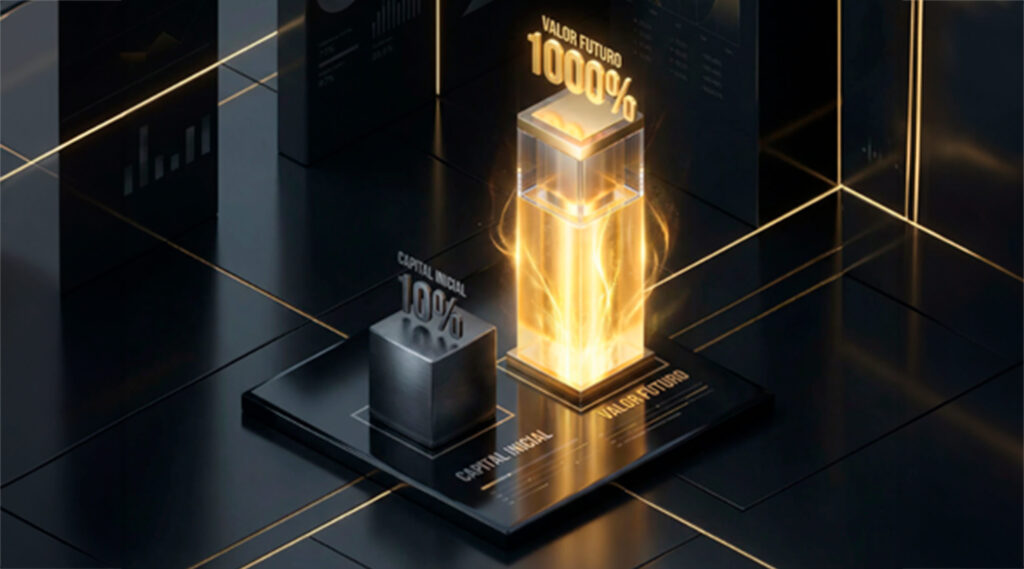
O grande segredo das empresas que dominam o mercado é a compreensão de que é preferível ter uma margem ligeiramente menor sobre um volume massivo, do que uma margem “cheia” sobre um faturamento estagnado.
- Cenário A (Capital Próprio): Faturamento de R$ 100 mil com 8% de margem = R$ 8 mil de lucro.
- Cenário B (Com Alavancagem): Utilizando o banco para comprar 10x mais estoque, o faturamento salta para R$ 1 milhão. Mesmo que o custo do crédito reduza sua margem líquida final para 6,2% (após pagar os juros), o seu resultado será:
- R$ 62 mil de lucro real.
A diferença é brutal. Enquanto o empresário que tem “medo de juros” fica preso aos seus R$ 8 mil, o empresário que domina a arbitragem financeira utiliza o capital de terceiros para escalar sua operação e colocar R$ 62 mil no bolso. O banco não levou o seu lucro; ele forneceu a escada para você atingir um patamar que o seu capital próprio levaria décadas para alcançar.
O Axioma das Grandes Empresas: O Caminho para a Escala Sustentável
O sucesso financeiro de uma organização não é medido pela ausência de dívidas, mas pela inteligência na alocação de recursos. O axioma que as grandes empresas seguem à risca é simples: o capital próprio é sagrado e deve ser preservado para contingências, garantias e investimentos de altíssimo valor estratégico. Para todo o resto — o giro, a operação e a expansão — utiliza-se o capital de terceiros.
O Banco como seu “Fundo de Investimento”
Muitos empresários de pequenas e médias empresas lamentam não ter acesso a rodadas de investimento ou fundos de Private Equity. O que eles ignoram é que o banco, quando utilizado com estratégia, funciona como o Fundo de Investimento mais acessível do mercado.
Enquanto um investidor exigiria uma parte da sua empresa (equidade) em troca de capital, o banco cobra apenas uma taxa de juros. Ao aprender a navegar no sistema bancário, você mantém 100% do controle do seu negócio e utiliza o dinheiro da instituição para financiar o crescimento que o seu caixa atual não suportaria. O banco fornece o oxigênio; você fornece a execução.
De Pagador de Contas a Gestor de Capital
A transição para o próximo nível de maturidade empresarial exige uma mudança de identidade. O empresário que opera no “sufoco” gasta 90% do seu tempo sendo um mero pagador de contas, reagindo aos boletos e ao fluxo de caixa negativo.
Para escalar com sustentabilidade, você deve assumir a cadeira de Gestor de Capital. O Gestor de Capital não pergunta quanto a mercadoria custa, mas sim qual o retorno sobre o investimento (ROI) daquela operação e qual a melhor linha de crédito para financiá-la. Ele protege o caixa da empresa como um tesouro estratégico e utiliza a alavancagem bancária como o motor de arranque da sua escala.
A escala sustentável nasce dessa clareza: usar o dinheiro do banco para construir o seu patrimônio, e não o contrário.



