O Segredo para Trocar seu Caminhão com Juros Baixos – Governo libera 6 Bilhões de Reais
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
A oportunidade que muitos transportadores esperavam finalmente chegou ao mercado: o Governo Federal liberou um montante expressivo de 6 bilhões de reais destinados especificamente à renovação de frota e ao suporte do setor de transporte. Para o caminhoneiro e o empresário de logística, este é o momento histórico para trocar de veículo pagando os menores juros do mercado. No entanto, existe um abismo entre a disponibilidade desse recurso e o dinheiro depositado na sua conta.
É preciso ser direto: o acesso a esse capital não é um direito automático garantido por lei. Muitos acreditam que, por se tratar de uma linha governamental, o banco é obrigado a liberar o crédito, mas a realidade técnica é outra. O Governo libera a verba via BNDES, mas quem detém a palavra final — e assume o risco da operação — são os bancos tradicionais credenciados.
O grande erro da maioria é tratar o financiamento como uma questão de sorte. A verdade é que crédito não é sorte; é construção. A aprovação do seu projeto depende estritamente da sua preparação técnica, do seu cadastro e, principalmente, do seu rating bancário. O banco não olha apenas para o seu caminhão; ele analisa o seu perfil de risco e o seu comportamento financeiro ao longo do tempo.
Neste guia, vamos desmistificar o processo de concessão e revelar o caminho técnico para que você não tenha o seu crédito negado. O segredo para os juros baixos não está em uma “canetada” política, mas na forma como você constrói seu relacionamento com as instituições financeiras e organiza seu perfil interno para ser visto como um cliente de baixo risco.
O Recurso de 6 Bilhões: Como funciona a linha de crédito do BNDES
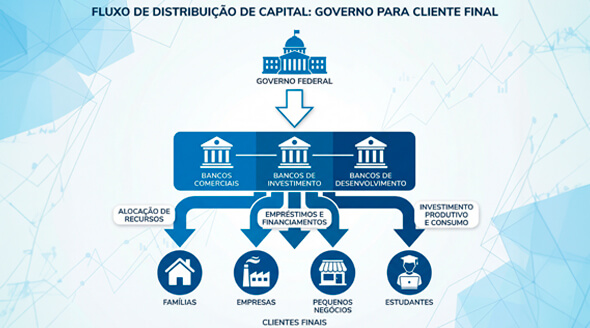
Para entender como colocar a mão nesse recurso, é preciso compreender a engrenagem por trás dos 6 bilhões de reais. O fluxo do dinheiro não é direto: o Governo Federal anuncia a disponibilidade, o BNDES (Banco Nacional de Desenvolvimento Econômico e Social) atua como o gestor que operacionaliza a linha, mas ele não empresta o dinheiro diretamente para você na ponta.
O BNDES funciona como um “banco de atacado”. Para que o capital chegue até o caminhoneiro ou transportador, ele precisa de um agente financeiro credenciado, que são os bancos comerciais. Na prática, você precisa de um intermediário. É esse banco tradicional que vai analisar o seu cadastro, assumir o risco da operação e repassar o valor. Sem essa ponte, o recurso de juros baixos permanece inacessível, por mais que o governo tenha anunciado a liberação.
Por que você não deve procurar bancos digitais para este benefício
Um erro comum, que faz muitos profissionais perderem um tempo precioso, é bater na porta errada. Embora os bancos digitais (como Nubank, Inter, C6 e outros) sejam práticos para o dia a dia, eles não possuem convênio para operacionalizar esta linha específica do BNDES voltada ao transporte.
Tentar buscar esse crédito em instituições 100% digitais é um esforço inútil. Essas entidades não estão habilitadas para esse repasse técnico; portanto, seu foco deve estar totalmente voltado aos bancos tradicionais. É neles que o recurso está alocado e é lá que o seu relacionamento precisa ser construído.
Vale o alerta: apesar de vultoso, esse montante de 6 bilhões de reais é limitado. No setor bancário, vigora a regra da prioridade para quem está pronto. O recurso vai atender quem chegar primeiro com a documentação correta e o perfil aprovado. Se você perder tempo tentando o caminho mais “fácil” via aplicativos digitais, corre o risco de encontrar as torneiras fechadas quando finalmente procurar a instituição correta.
Quem pode acessar o crédito? (Autônomos vs. Empresas)
A primeira barreira para garantir o sucesso na operação é entender exatamente onde o seu perfil se encaixa nas regras de segmentação do BNDES. O recurso de 6 bilhões não é distribuído de forma genérica; ele possui trilhas específicas para diferentes tipos de tomadores de crédito.
Fundamentalmente, a linha atende a dois grandes grupos:
- Pessoa Física / TACE (Transportador Autônomo de Cargas): O motorista que atua por conta própria e possui o registro necessário para a atividade.
- Pessoas Jurídicas (Transportadoras): Empresas constituídas que operam frotas e possuem o CNPJ como base da operação.
A separação é clara, mas o que muitos ignoram é que as condições de elegibilidade mudam drasticamente dependendo de qual desses chapéus você está usando no balcão do banco. Estar no grupo certo com a intenção de compra errada é o caminho mais curto para o indeferimento do pedido.
Regras para caminhão seminovo: O erro que faz transportadoras serem negadas
Aqui reside a “regra de ouro” que separa os processos aprovados dos negados logo na triagem inicial: a questão da idade do veículo. Existe uma diferenciação técnica crucial sobre quem pode financiar um bem usado com essa taxa de juros subsidiada.
O financiamento de caminhões seminovos nesta linha específica é um benefício exclusivo para Pessoas Físicas (Autônomos) ou Cooperados. O governo entende que o autônomo precisa de um degrau de entrada mais acessível para renovar sua ferramenta de trabalho, permitindo que ele busque no mercado um veículo com alguns anos de uso, desde que atenda aos critérios técnicos de conservação e ano-modelo exigidos pelo banco.
O erro comum que trava o sistema das instituições financeiras ocorre quando empresas (CNPJ) tentam utilizar esse recurso para adquirir frotas usadas. Para as Pessoas Jurídicas, o foco da linha é estritamente voltado para veículos novos.
Quando uma transportadora submete uma proposta de crédito para um seminovo através desta linha de 6 bilhões, ela é barrada automaticamente pelo sistema. Não há margem para negociação com o gerente; é um critério normativo. Portanto, se você é empresário, seu planejamento deve ser direcionado para o veículo zero quilômetro para aproveitar esses juros; se tentar o usado, sua ficha será devolvida antes mesmo da análise de rating.
Os Critérios de Aprovação do Veículo
Para garantir o sucesso na operação de crédito, não basta que você, transportador, tenha um perfil financeiro saudável. O banco e o BNDES aplicam um rigoroso filtro técnico sobre o bem que será adquirido. É fundamental entender que o objeto do financiamento é tão importante quanto o tomador do crédito; se o caminhão não preencher os requisitos normativos, a proposta será rejeitada mesmo que o seu rating seja excelente.
O caminhão funciona como a garantia real da operação e, por envolver recursos subsidiados pelo Governo Federal, ele precisa seguir diretrizes de fomento à indústria nacional. Portanto, a análise do banco começa na origem do veículo e termina na regularidade da sua documentação técnica.
Fabricação nacional e exigências ambientais obrigatórias
A regra fundamental para acessar esta linha de 6 bilhões é a origem: o caminhão deve ser obrigatoriamente fabricado no Brasil. Mais do que ser produzido em solo nacional, o modelo específico precisa possuir o credenciamento ativo no BNDES, através do Código de Financiabilidade (CFI). Antes de fechar qualquer negócio ou dar sinal, é indispensável verificar se aquele chassi consta na lista de bens elegíveis do sistema do BNDES. Veículos importados, mesmo que novos, estão fora desta linha de juros baixos.
Além da procedência, existe uma barreira ambiental inegociável. O veículo precisa atender às exigências de emissões atuais (normas Proconve equivalentes ao Euro 6). O banco não financiará tecnologias obsoletas que não estejam em conformidade com a legislação ambiental vigente para a categoria.
Por fim, a atenção aos detalhes documentais deve ser absoluta. A nota fiscal do veículo deve estar impecável, com todas as descrições técnicas, impostos e códigos de fábrica em perfeita ordem. Qualquer divergência entre a nota fiscal e o cadastro do CFI trava o processo no banco imediatamente, gerando atrasos que podem custar a reserva do recurso, dado que o montante global é limitado e a fila de espera é constante.
O Segredo do Rating Bancário: Por que o “Nome Limpo” não basta
Muitos transportadores acreditam que estar com o “nome limpo” nos órgãos de proteção ao crédito é o único requisito para ter a chave do cofre. No entanto, para o sistema bancário tradicional, isso é apenas o degrau zero. O que define se você terá acesso aos juros baixos ou se sua proposta será sumariamente negada é o seu Rating.
Diferente do Score do Serasa, que é uma pontuação genérica de mercado, o Rating é uma nota interna e soberana que o banco atribui a você ou à sua empresa, geralmente classificada em letras como A, B ou C. Enquanto o Serasa olha apenas se você deve, o Rating analisa o seu risco de crédito futuro. Ter o nome limpo é obrigação, mas ter um Rating A é o que garante que o banco aceite repassar o recurso do BNDES para você em vez de repassá-lo para outro competidor.
Como o banco analisa seu comportamento e histórico financeiro
O banco não quer apenas saber se você paga; ele quer entender como você se comporta financeiramente. Essa análise de comportamento é técnica e baseada em dados históricos que a instituição possui sobre você ou que ela acessa via Open Finance.
Os critérios que realmente pesam na sua nota interna são:
- Uso do Limite: Você vive no limite do cheque especial ou utiliza o cartão de crédito de forma estratégica? O uso constante e desesperado de limites rotativos sinaliza alto risco.
- Pontualidade e Antecipação: Pagar no dia do vencimento é o esperado, mas o cliente que paga com antecedência demonstra saúde de caixa e organização, o que eleva o rating.
- Reciprocidade: O banco analisa o quanto de “vida” você tem dentro da instituição. Ter seguros, movimentação de fretes, aplicações financeiras ou até o pagamento de impostos centralizado no banco cria um vínculo que melhora sua classificação.
Para acessar esses 6 bilhões com as melhores condições, não basta não ter restrições. É preciso ter um perfil de excelência. O banco é quem assume o risco perante o BNDES; portanto, ele prioriza o “bom pagador histórico” em detrimento daquele que apenas “não deve nada”. Se o seu rating interno for baixo, o banco simplesmente alegará “desinteresse comercial”, e o recurso que é seu por direito técnico acabará indo para as mãos de quem se preparou melhor.
Condições de Pagamento e Carência
Além da taxa de juros atrativa, um dos grandes diferenciais desta linha de 6 bilhões de reais é a flexibilidade estrutural do financiamento. O prazo para quitação pode chegar a 60 meses (5 anos), dependendo da análise de crédito e da vida útil do caminhão. Esse prazo estendido é desenhado para que a parcela caiba no frete mensal, permitindo que o veículo se pague enquanto produz.
No entanto, o sucesso do seu planejamento financeiro depende de entender como manejar os prazos. A estrutura do BNDES permite que o transportador tenha um fôlego inicial, mas é aqui que a gestão técnica se diferencia do amadorismo: é preciso saber utilizar o prazo a seu favor sem comprometer a rentabilidade final da operação.
Prazos de até 5 anos e a armadilha dos juros durante a carência
Um dos recursos mais procurados nesta linha é a carência, que é o período inicial em que você não paga o valor da parcela principal (a amortização). Esse tempo serve para que o caminhão comece a rodar, gere os primeiros fretes e forme um caixa antes do início das prestações cheias.
Entretanto, é fundamental um alerta financeiro: a carência não é um período de “isenção total”. Durante esses meses, os juros continuam correndo. Dependendo do contrato, esses juros podem ser cobrados mensalmente ou acumulados no saldo devedor para pagamento futuro.
O leitor precisa avaliar com critério: o fôlego de caixa imediato compensa o aumento no custo final do caminhão? Se você tem reserva para começar a pagar imediatamente, evitar a carência pode significar uma economia substancial no montante total de juros. Se optar pela carência para proteger seu capital de giro, faça-o sabendo que esse é um serviço financeiro pago. O “segredo” não é apenas conseguir o dinheiro, mas saber qual configuração de prazo e carência mantém sua operação saudável no longo prazo.
Preparação Pré-Banco: O Checklist do Especialista
Antes de sentar à frente do gerente para solicitar uma fatia desses 6 bilhões de reais, você precisa entender que a batalha pelo crédito é ganha na preparação. Ir ao banco sem estratégia é o caminho mais rápido para um “não”. O segredo dos grandes frotistas é “limpar o terreno” antes mesmo de mencionar a palavra financiamento. Isso significa que sua primeira missão é auditar e atualizar seus dados cadastrais e sua declaração de renda.
Muitas vezes, o banco nega o crédito porque o seu cadastro está desatualizado, refletindo uma realidade financeira de dois ou três anos atrás. Certifique-se de que sua movimentação bancária recente e seus comprovantes de faturamento (ou RPA para autônomos) estejam alinhados com o valor do caminhão que você pretende adquirir. O banco precisa enxergar que o seu fôlego financeiro atual comporta a nova operação.
Organização financeira e atualização patrimonial no cadastro
Aqui reside a dica de ouro para elevar seu rating e seu limite: a atualização do seu quadro patrimonial. No momento da análise, o banco busca segurança. Por isso, informe detalhadamente todos os seus bens, como imóveis, terrenos e outros veículos — mesmo aqueles que, por vezes, ainda não foram totalmente refletidos na última declaração de Imposto de Renda. Esse patrimônio funciona como uma garantia implícita; ele sinaliza para a instituição que você possui lastro e solidez, o que reduz o risco percebido e facilita a liberação de limites maiores.
Além disso, se o seu objetivo é acessar as taxas mais agressivas da linha de renovação, considere a estratégia de baixa de veículos antigos. Veículos com mais de 20 anos de uso, quando retirados de circulação de forma comprovada, servem como um gatilho poderoso para destravar as melhores condições da linha de fomento do governo.
Ao apresentar um plano onde você retira um caminhão defasado para inserir um modelo novo e eficiente, você deixa de ser apenas um tomador de empréstimo e passa a ser um agente de renovação de frota, o que é exatamente o objetivo que o BNDES quer financiar.



