Pagar à vista ou parcelar? A regra básica para decidir e aumentar seu limite.
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Você provavelmente cresceu ouvindo que o consumidor inteligente é aquele que paga tudo à vista, de preferência no débito, para “não dever nada a ninguém”. Culturalmente, fomos ensinados que fugir do cartão de crédito é o ápice da saúde financeira. Mas eu preciso te dizer: se você busca construir patrimônio e ter acesso a crédito de verdade, esse pensamento é um erro estratégico que está te deixando invisível.
O que a maioria das pessoas não percebe é que existe um jogo invisível acontecendo entre você e a sua instituição financeira. Enquanto você acredita que pagar no débito prova sua capacidade de pagamento, para o sistema, você é apenas um fantasma. O banco não quer apenas saber se você tem dinheiro; ele quer entender como você se comporta diante do crédito.
A verdade é que a escolha entre passar o cartão no crédito ou usar o saldo da conta não é apenas uma questão de conveniência — é uma ferramenta de construção de Rating Bancário. Existe uma engenharia por trás do uso inteligente do crédito que transforma um consumidor comum em um “cliente VIP” aos olhos do algoritmo.
Neste artigo, vou te apresentar a regra de ouro para decidir quando vale a pena aceitar o desconto à vista ou quando é mais vantajoso manter o dinheiro rendendo no caixa enquanto você alonga os prazos. Mais do que economizar centavos, você vai entender como essa dinâmica impacta diretamente o aumento do seu limite e a sua reputação financeira.
Por que o seu Score do Serasa não garante Cartão de Crédito?
Muitas pessoas vivem a frustração de manter um Score acima de 900 pontos e, ainda assim, receber uma negativa ao solicitar um aumento de limite ou um novo cartão. O erro aqui é acreditar que o Serasa é o único juiz da sua vida financeira. Na realidade, o mercado funciona com dois pesos e duas medidas bem distintos: o indicador externo e o comportamento interno.
A diferença entre Score de mercado e Rating Bancário Interno
O Score do Serasa é um indicador de mercado, uma pontuação de 0 a 1000 que reflete apenas se você é um bom pagador de contas básicas e se não tem restrições em seu CPF. É, em termos práticos, apenas a sua “porta de entrada”. No entanto, o que define a aprovação de limites altos e taxas diferenciadas é o seu Rating Bancário Interno.
Cada banco possui um sistema próprio de avaliação que ignora o Serasa assim que você se torna cliente. Esse Rating é construído com base no seu histórico de relacionamento exclusivo com aquela instituição. Enquanto o Score é uma foto estática do seu passado, o Rating é um filme em tempo real da sua saúde financeira dentro do banco.
Como o banco identifica o “Potencial de Lucro” de cada cliente
O banco não concede crédito apenas porque você é “bonzinho” ou paga as contas em dia; ele o faz porque enxerga em você um Potencial de Lucro. O sistema analisa seu comportamento de consumo para entender se você é um cliente rentável a longo prazo.
Isso significa que o banco monitora como você utiliza os produtos da casa: se você concentra seus gastos no cartão, se utiliza o Pix pela conta corrente ou se mantém investimentos. O algoritmo busca padrões que indiquem que você é um cliente ativo e estratégico. Se o seu Score é alto, mas você não movimenta a conta nem utiliza o crédito de forma inteligente, para o banco você não gera rentabilidade. Lembre-se: o Score pode até ser o seu cartão de visitas, mas o Rating Bancário é a verdadeira “chave do cofre”.
A Função Débito e o Estigma do “Cliente Frio”
Você pode acreditar que está sendo extremamente prudente ao concentrar todos os seus gastos na função débito, mas, sob a ótica do sistema bancário, você está cometendo um erro silencioso. Essa busca por um controle financeiro absoluto através do “pagar agora” pode ser, na verdade, o grande freio que está travando o seu crescimento patrimonial e o seu acesso a recursos maiores.
O perigo de ser invisível para o sistema de crédito
Ao utilizar exclusivamente o débito, você se torna o que o mercado chama de “Cliente Frio”. Este é o perfil do consumidor que, embora possua dinheiro em conta e seja um bom pagador, é tecnicamente invisível para os algoritmos de análise de risco. Para o banco, o dinheiro que sai da sua conta no ato da compra não conta uma história; ele apenas encerra uma transação.
O grande perigo aqui é a falta de rastreabilidade do seu comportamento financeiro. No débito, o banco não consegue projetar sua capacidade de pagamento futuro, pois não há uma janela de tempo entre o gasto e a quitação. O algoritmo precisa ver como você gerencia uma promessa de pagamento — a fatura — para entender se você é digno de confiança para limites de 50, 100 ou 200 mil reais. Enquanto você se orgulha de “não dever nada”, o sistema te classifica como um cliente de baixo potencial, simplesmente porque você não gera os dados necessários para ser avaliado. Ser um cliente frio significa que, no momento em que você realmente precisar de alavancagem financeira para um grande projeto ou investimento, as portas estarão trancadas.
Dominando a Função Crédito: O Jeito Estratégico de Gastar
Para sair da invisibilidade e construir um perfil de alta relevância, você precisa parar de enxergar o cartão como uma dívida e passar a vê-lo como um instrumento de negociação. Usar o crédito de forma estratégica é a maneira mais rápida de mostrar ao sistema que você sabe gerenciar recursos que não são seus, transformando cada compra em um ponto a seu favor no relacionamento com a instituição.
Benefícios além das milhas: Cashback e Fidelização
Muitos usuários se encantam com milhas e pontos, mas é preciso entender a lógica por trás disso: no mercado financeiro, não existe “almoço grátis”. O banco oferece benefícios como cashback e programas de fidelidade com um objetivo muito claro: te manter engajado dentro do ecossistema dele.
Ao concentrar seus gastos no crédito para usufruir dessas vantagens, você está, na verdade, alimentando o banco com dados valiosos. Essa fidelização é uma via de mão dupla; quanto mais você utiliza as ferramentas da instituição, mais o banco entende seus hábitos e maior é a disposição dele em te oferecer limites melhores e taxas reduzidas. O benefício que você recebe é o pagamento que o banco faz para ter a exclusividade da sua movimentação financeira.
O erro fatal de pagar a fatura antecipadamente
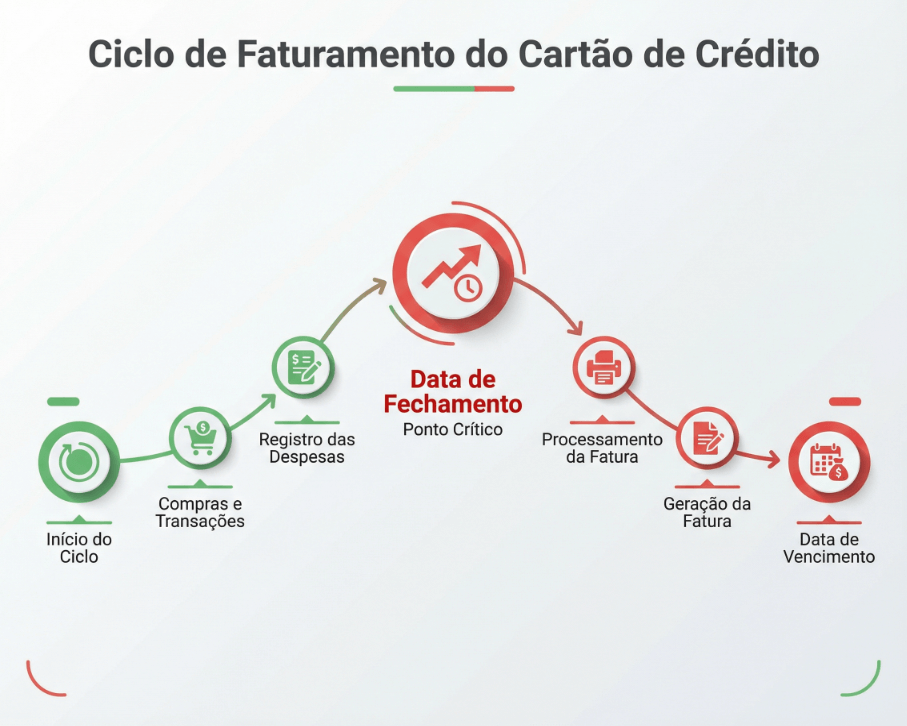
Existe um hábito muito comum entre pessoas que querem ser “organizadas”, mas que é um verdadeiro veneno para quem busca aumento de limite: pagar a fatura antes do fechamento ou do vencimento. Pode parecer um gesto de boa fé, mas, para o Algoritmo Bancário, isso é um erro fatal.
Quando você antecipa o pagamento e “limpa” sua fatura antes que ela feche, o sistema entende que você não utilizou o crédito disponível. No dia da análise técnica, o seu consumo aparece zerado ou muito baixo, o que sinaliza ao algoritmo que você já tem limite mais do que suficiente para as suas necessidades. Se você não utiliza o que tem até a data correta do vencimento, o banco não enxerga motivo para te dar mais. A estratégia correta é deixar o gasto aparecer na fatura e pagá-la integralmente no dia do vencimento, provando que você utiliza o limite atual e tem capacidade plena de honrá-lo.
A Mentalidade de Riqueza no Uso do Cartão
A diferença entre o consumidor comum e o investidor estratégico está na forma como eles enxergam o tempo e o dinheiro. Enquanto a maioria das pessoas se apressa para se livrar de uma “dívida” pagando tudo à vista, quem possui mentalidade de riqueza utiliza o crédito para fazer Arbitragem Financeira. Isso significa ganhar sobre a diferença entre o custo do dinheiro e o seu rendimento.
Quando parcelar é mais lucrativo do que pagar à vista
O segredo aqui é aprender a “alongar o prazo”. Quando você se depara com uma compra e o estabelecimento oferece o parcelamento sem juros, o seu capital não deve sair da sua mão de uma vez só. Ao parcelar, você mantém o dinheiro sob o seu controle.
Se o lojista não cobra juros para dividir o valor, ele está te dando tempo. E, no mercado financeiro, tempo é dinheiro. Manter o capital no seu caixa, aplicado e rendendo enquanto você paga as parcelas mensalmente, é uma forma de fazer o banco e a loja financiarem o seu fluxo de caixa sem custo, enquanto o seu dinheiro trabalha para você.
A regra de ouro: Desconto relevante vs. Dinheiro rendendo no caixa
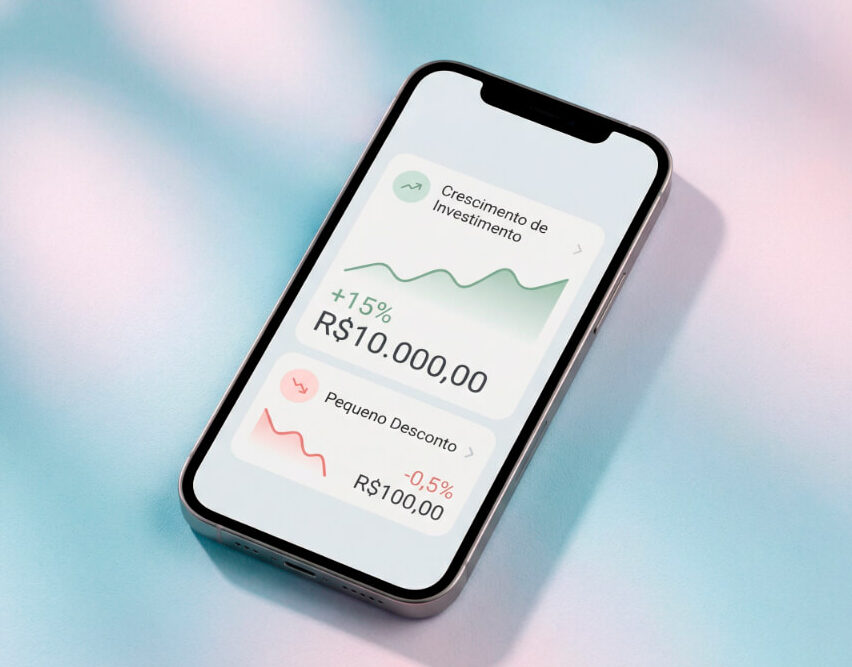
Para decidir com precisão técnica, você deve aplicar a regra de ouro: compare o desconto oferecido à vista com o rendimento do dinheiro no período.
O cálculo é simples e racional: se o desconto à vista for menor do que o rendimento que aquele dinheiro teria aplicado (em um CDI de liquidez diária, por exemplo) durante o tempo do parcelamento, o pagamento à vista é um prejuízo disfarçado. Nesses casos, o parcelamento é a escolha “rica”. Você só deve optar pelo pagamento à vista se o desconto oferecido for maior do que o lucro que o seu dinheiro geraria se estivesse investido. Fora isso, você está deixando dinheiro na mesa e perdendo a oportunidade de mostrar movimentação e saúde financeira para o seu banco.
Como se tornar um Cliente VIP e aumentar seu Rating
Transformar a sua realidade bancária não depende de sorte, mas de uma mudança de comportamento técnica e deliberada. O fim do limite travado acontece quando você para de agir como um poupador passivo e começa a se comportar como um gestor de fluxo de caixa. Ao dominar as regras do jogo, você deixa de implorar por crédito e passa a ser convidado pelo banco para ter os melhores produtos.
Movimentação consciente e o fim do limite travado
A jornada para se tornar um cliente VIP é clara e baseada em consistência. O primeiro passo é o abandono definitivo do débito para gastos recorrentes; você precisa sair da invisibilidade e dar volume ao seu histórico. Em seguida, aplique a estratégia de alongar prazos sempre que o parcelamento for sem juros, mantendo o seu capital rendendo no caixa em vez de entregá-lo antecipadamente ao lojista.
O ponto crucial, porém, é o rigor com o Algoritmo Bancário: utilize o crédito de forma intensa, deixe a fatura fechar para registrar sua necessidade de limite e pague o valor integral exatamente na data do vencimento. Essa combinação — movimentação alta, dinheiro investido e pontualidade absoluta — é o que constrói um Rating inabalável.
Agora que você detém o conhecimento estratégico, o próximo passo é a prática. Na sua próxima compra ou no fechamento da sua fatura atual, não caia na tentação do débito ou da antecipação por ansiedade. Aplique a regra da arbitragem, mantenha seu dinheiro rendendo e observe como o banco começará a reagir ao seu novo perfil de cliente.



