O Guia Definitivo para Financiar 100% do Carro Zero pelo BNDES sem Entrada
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitos empresários ainda vivem sob o mito de que o BNDES é um recurso exclusivo para grandes indústrias ou para a aquisição de pesadas máquinas agrícolas. No entanto, existe uma oportunidade estratégica, frequentemente subutilizada, que permite transformar a frota da sua empresa sem comprometer o caixa imediato: o financiamento de 100% de veículos utilitários, como a Fiat Strada, através do BNDES FINAME.
Imagine a possibilidade de colocar um carro zero quilômetro à disposição do seu negócio sem desembolsar um único real de entrada. Mais do que isso, imagine ter uma carência de até 2 anos para o pagamento da primeira parcela, permitindo que o próprio veículo gere retorno antes que o primeiro boleto vença.
Este guia técnico detalha como empresas de todos os portes — do MEI às médias empresas — podem acessar essas condições de juros reduzidos. O caminho para essa alavancagem financeira exige, fundamentalmente, organização contábil e a manutenção de um Rating Bancário A ou B. A seguir, exploraremos como navegar pelas regras da linha FINAME para veículos leves utilitários e os passos necessários para garantir que sua empresa aproveite essa janela histórica de financiamento integral.
Quem pode solicitar? O perfil das empresas elegíveis
A linha BNDES FINAME para utilitários é extremamente abrangente, mas o empresário precisa entender que o acesso ao recurso exige o que chamamos de “Realidade”. Não basta apenas ter um CNPJ aberto; o banco busca empresas que demonstrem saúde financeira e uma operação estruturada para suportar o crédito.
MEI, Microempresa e Pequeno Empresário: O que o banco exige
Para o Microempreendedor Individual (MEI), a microempresa e o pequeno empresário, a porta está aberta, mas o critério é rigoroso. O banco exige a comprovação clara de faturamento e, acima de tudo, da capacidade de pagamento. É um erro comum acreditar que o CNPJ por si só garante a aprovação. Para o MEI, especificamente, essa comprovação deve ser sólida, demonstrando que a atividade exercida gera fluxo de caixa suficiente para honrar as parcelas após o período de carência.
Produtor Rural e Transportadores: Documentação e requisitos
No caso de produtores rurais (sejam pessoas físicas com inscrição estadual ou jurídicas) e transportadores autônomos, a lógica permanece a mesma: a documentação deve refletir a produtividade. Além dos documentos cadastrais de praxe, o foco recai sobre o histórico de produção e a regularidade fiscal da atividade. É essencial que toda a movimentação financeira esteja devidamente registrada para que a análise de crédito enquadre o proponente nas taxas reduzidas do programa.
Orientações Específicas
Independentemente do porte ou do setor, o fator determinante para o sucesso do pleito é a organização contábil. O banco não trabalha com suposições; ele trabalha com balanços, declarações e números oficiais. Se a sua empresa deseja financiar 100% de um utilitário com juros subsidiados, a sua contabilidade precisa ser o espelho fiel da sua operação. Sem essa transparência e organização, o Rating Bancário necessário (A ou B) torna-se inalcançável, inviabilizando a operação de crédito.
Os Veículos Disponíveis: Por que a Fiat Strada e não a SW4?
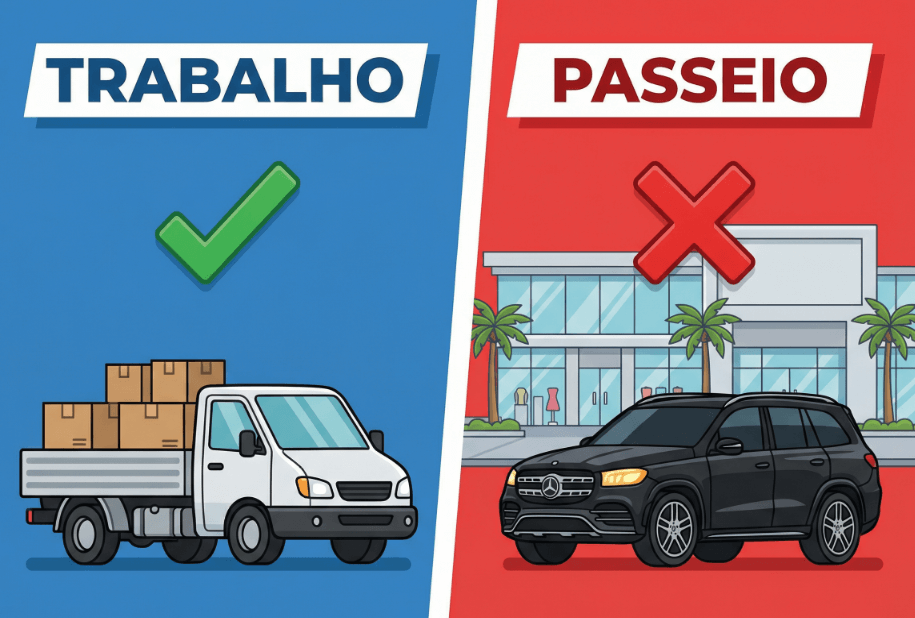
Uma dúvida recorrente entre os empresários é sobre quais modelos podem ser adquiridos através desta linha de crédito. É fundamental esclarecer que o BNDES FINAME para veículos leves possui um foco estritamente funcional: ele é destinado a utilitários. O objetivo do BNDES não é financiar o transporte pessoal do sócio, mas sim fornecer ferramentas que impulsionem a operação e a produtividade do negócio.
Modelos específicos: Endurance e Freedom Cabine Plus
Dentro do atual cenário de mercado, as versões da Fiat Strada — especificamente a Endurance e a Freedom Cabine Plus — apresentam-se como as opções mais estratégicas. Elas são a “porta de entrada” ideal para esta modalidade de financiamento, pois possuem o código FINAME necessário e atendem perfeitamente aos requisitos de robustez e capacidade de carga exigidos para o trabalho diário. São veículos projetados para gerar resultado operacional imediato.
O critério de alinhamento com a atividade empresarial
É aqui que muitos processos de crédito falham por falta de compreensão das regras: o veículo deve obrigatoriamente gerar valor ou suportar a operação direta da empresa. É por esta razão que modelos de luxo ou de passeio, como uma Toyota SW4 ou mesmo uma Hilux de passeio (cabine dupla voltada ao uso pessoal), são excluídos desta linha específica.
O banco entende que, para financiar 100% com juros subsidiados e carência estendida, o bem deve ser um instrumento de trabalho. A Fiat Strada se encaixa com precisão nesse critério, sendo reconhecida como um utilitário legítimo que justifica o fomento governamental, ao contrário de veículos de categorias superiores que são interpretados como bens de consumo ou status, e não de produção.
As Condições de Financiamento que Favorecem o Fluxo de Caixa
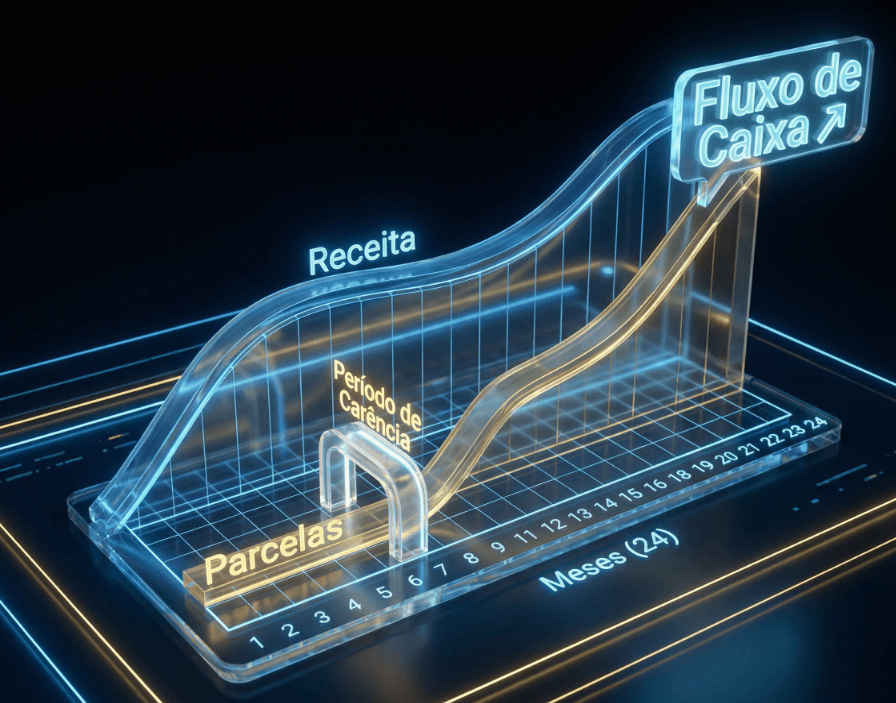
As condições oferecidas pelo BNDES FINAME não são apenas vantajosas; elas são transformadoras para a saúde financeira do negócio. Ao contrário do crédito comercial comum, esta linha foi desenhada para preservar a liquidez da empresa, permitindo que o investimento em ativos não sufoque o capital de giro.
Carência de até 2 anos: O fôlego para pagar a primeira parcela
Um dos maiores diferenciais desta estratégia é a carência de até 24 meses. Na prática, isso significa que sua empresa tem dois anos de utilização do veículo antes de começar a amortizar o principal. Esse intervalo cria um cenário de fôlego financeiro onde o utilitário, ao ser colocado em operação, gera receita e produtividade suficientes para “se pagar” antes mesmo do vencimento da primeira parcela. O impacto positivo no fluxo de caixa é imediato, pois o benefício operacional do bem precede o seu custo efetivo.
Financiamento de 100%: Comprando sem entrada
A possibilidade de financiar 100% do valor do veículo elimina a necessidade de imobilização de capital. Em vez de retirar um montante considerável do caixa para dar como entrada — como ocorre em quase todas as operações de CDC (Crédito Direto ao Consumidor) — o empresário mantém esse recurso disponível para estoque, marketing ou folha de pagamento. A aquisição do carro zero ocorre sem desembolso inicial, preservando a reserva de emergência da empresa.
Entendendo a taxa de juros: TLP e a taxa do agente financeiro
Para compreender o custo dessa operação, é necessário decompor a taxa de juros em três componentes principais. O custo financeiro é baseado na TLP (Taxa de Longo Prazo), acrescida da Taxa do BNDES (o custo de intermediação do governo) e, por fim, do Spread do Banco Repassador (a margem da instituição financeira que opera a ponta final).
Apesar dessa soma, o custo final permanece significativamente menor do que as taxas praticadas no crédito convencional de balcão. É uma estrutura de juros que favorece o investimento produtivo, garantindo que o custo do dinheiro seja compatível com a capacidade de retorno de uma micro ou pequena empresa.
Os Obstáculos para a Aprovação e Como Superá-los
Embora as condições sejam excepcionais, o acesso ao crédito não é automático. Existem barreiras técnicas que separam as empresas que conseguem a aprovação daquelas que ficam pelo caminho. Entender essas engrenagens é o que define o sucesso da operação.
Rating Bancário A e B: A nota que libera o seu crédito
O fator determinante para o sucesso do financiamento é o seu Rating Bancário. Esta nota de crédito, que varia de A a H, é a métrica que o banco utiliza para medir o seu risco. É fundamental compreender que, embora o BNDES disponibilize o recurso, é o banco repassador que assume o risco da operação. Portanto, sem um Rating A ou B, a instituição financeira não aprovará o crédito, independentemente da disposição do BNDES em liberar os fundos. O Rating é o seu passaporte; sem uma nota alta, a porta do financiamento 100% permanece fechada.
Onde solicitar: Encontrando bancos e cooperativas credenciadas
É um equívoco comum tentar bater à porta do BNDES para solicitar o recurso. O BNDES não empresta dinheiro diretamente ao empresário; ele atua por meio de agentes repassadores. Você deve buscar instituições financeiras credenciadas, que podem ser bancos comerciais tradicionais ou, como ocorre frequentemente com muito sucesso, cooperativas de crédito como Sicredi e Sicoob. Essas instituições possuem capilaridade e expertise para processar o pedido e realizar a análise de crédito necessária para o enquadramento na linha FINAME.
A importância de uma contabilidade estratégica e atualizada
Para superar esses obstáculos, a figura do contador deve mudar de “gerador de guias” para parceiro estratégico. O banco decide o seu Rating com base nos números que você apresenta. Se a sua contabilidade está desatualizada, omitindo informações ou desorganizada, o banco interpretará isso como risco elevado.
A sua contabilidade deve refletir a saúde real do negócio, fornecendo balanços e demonstrativos de resultados que comprovem a capacidade de pagamento. Trata-se de uma chamada à ação para o empresário: profissionalize seus números. A organização contábil não serve apenas para o fisco; ela é a ferramenta definitiva para convencer o banco de que sua empresa é segura e merece o melhor crédito do mercado.



