É possível ter o limite de 60 mil no Banco C6 sem precisar ter salário alto
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitas pessoas acreditam que, para conquistar um limite de R$ 60 mil ou mais no C6 Bank, é necessário ter um salário astronômico ou uma pontuação de Score no Serasa impecável. Eu estou aqui para te dizer que isso é um mito. O segredo para destravar o crédito de verdade não está no que o mercado vê externamente, mas sim no que acontece nos bastidores das instituições financeiras.
A grande realidade é que os bancos utilizam o que chamamos de “Avaliação Invisível”. Trata-se do seu Rating Bancário, uma nota interna gerada por algoritmos que analisa o seu comportamento e o seu nível de risco de forma muito mais profunda do que qualquer bureau de crédito tradicional.
Se você já se sentiu frustrado por ter um bom nome e, ainda assim, receber negativas do banco, entenda: você só precisa aprender a jogar o jogo do algoritmo. Neste artigo, eu vou te mostrar o passo a passo estratégico para você se posicionar como um cliente de baixo risco e alta confiança, permitindo que o C6 Bank — ou qualquer outra instituição — eleve seu limite a patamares que você antes julgava impossíveis.
O erro comum: Por que seu Score Serasa não garante limite alto
Um dos erros mais frequentes de quem busca crédito é acreditar que o Score Serasa é o único passaporte para limites elevados. É comum ver clientes com pontuações acima de 900 pontos recebendo negativas, enquanto outros, com pontuações menores, conseguem os tão desejados R$ 60 mil. Por que isso acontece?
A explicação é simples: o Score Serasa é uma métrica voltada majoritariamente para o varejo. Ele serve para que lojas e o comércio em geral avaliem se você é um bom pagador de contas básicas. No entanto, para uma instituição bancária, essa pontuação externa é apenas uma camada superficial de informação.
Os bancos operam com um mecanismo interno de análise muito mais robusto e complexo. Eles possuem sistemas próprios que ignoram, em grande parte, o que os bureaus de crédito dizem para priorizar o seu comportamento dentro da própria instituição. O banco não quer saber apenas se você paga suas contas; ele quer entender como você movimenta seu dinheiro, como utiliza os produtos da casa e qual a rentabilidade que você gera.
Em resumo, o banco prioriza o comportamento interno em detrimento de indicadores externos. Se você não alimenta o mecanismo interno do C6 Bank com os dados certos, de nada adiantará ter um Score alto no Serasa. O jogo do crédito de alto nível é jogado dentro do banco, não fora dele.
Os pilares da Avaliação Invisível (Rating Bancário)
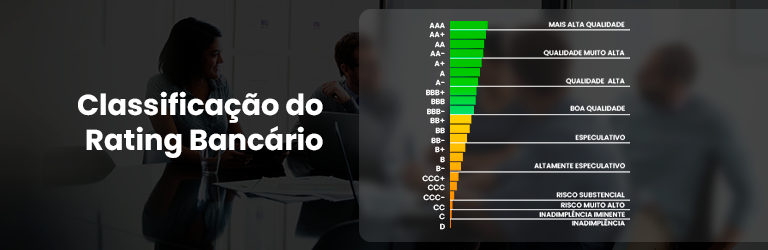
Para entender como os limites de crédito são liberados, você precisa compreender o conceito de Rating Bancário. Diferente do score público, o Rating é uma nota interna, atualizada geralmente a cada 30 dias, que reflete o seu nível de confiança perante a instituição. É essa métrica que define se o banco abrirá a torneira do crédito ou se manterá seu limite travado.
Cadastro completo: A primeira impressão no algoritmo
A construção dessa nota começa no básico: o seu cadastro. Para o mecanismo interno do banco, um cadastro incompleto é sinônimo de incerteza. Quando você valida sua foto, confirma seu e-mail e garante que seu endereço está atualizado e verificado, você está enviando sinais positivos ao sistema. Essas ações simples são fundamentais para reduzir o seu Grau de Risco. No olhar do algoritmo, um cliente que “se apresenta” corretamente e fornece dados validados é um cliente muito mais seguro para receber crédito.
Movimentação real vs. Renda declarada
Existe uma diferença crucial entre o que você preenche no formulário e o que você pratica no dia a dia. A renda declarada é apenas uma promessa, um número que você afirma ganhar. O banco, no entanto, dá muito mais peso à sua movimentação real. O algoritmo observa o fluxo de entrada via Pix, depósitos e boletos pagos. Se a sua movimentação real é consistente e superior à sua renda declarada, o banco entende que sua capacidade financeira é maior do que o papel diz, o que impulsiona o seu Rating.
O peso dos recebíveis e a concentração de salário
O último pilar fundamental é a previsibilidade. O algoritmo do banco precisa ter clareza sobre a origem dos seus recursos para se sentir confortável em emprestar dinheiro. É aqui que entra o peso dos recebíveis. Ao realizar a portabilidade ou concentrar o seu salário e seus principais ganhos na conta, você permite que o banco enxergue o seu fluxo de caixa completo. Quando você centraliza sua vida financeira em uma única instituição, o algoritmo entende perfeitamente sua capacidade de pagamento, tornando a liberação de limites altos, como os R$ 60 mil, uma decisão lógica e de baixo risco para o banco.
O segredo do uso inteligente do limite de conta
Dentro da estratégia para elevar o seu Rating Bancário, o limite da conta — popularmente conhecido como cheque especial — atua como um verdadeiro termômetro de risco para o algoritmo. Muitas pessoas ignoram essa ferramenta ou a utilizam de forma desordenada, sem perceber que a maneira como você toca nesse dinheiro dita o ritmo dos aumentos no seu cartão de crédito. O banco observa se você encara esse limite como um recurso de emergência ou como uma extensão do seu salário.
Por que você nunca deve usar mais de 50% do cheque especial
Para manter o seu perfil como um cliente de baixo risco, existe uma diretriz fundamental: a Regra dos 50%. O algoritmo do banco monitora constantemente o percentual de utilização do seu limite de conta. Quando você ultrapassa a marca de 50% de uso do cheque especial, o sistema emite um alerta de “situação difícil”. Para o banco, o uso agressivo desse recurso sinaliza descontrole financeiro ou desespero por liquidez.
O resultado de ignorar essa regra é imediato: o mecanismo interno trava qualquer possibilidade de aumento no limite do cartão de crédito. A estratégia vencedora é o uso moderado e pontual. Você deve mostrar ao banco que tem o crédito disponível e que o utiliza de forma inteligente, mas que não depende desesperadamente dele para sobreviver. Ao manter sua utilização sempre abaixo da metade do limite oferecido, você sinaliza saúde financeira, o que encoraja o algoritmo a confiar a você limites cada vez maiores.
Manutenção do Rating: O ciclo de 30 dias
É fundamental compreender que o seu Rating Bancário não é uma nota estática, gravada na pedra. Ele funciona como um organismo vivo que oscila e se renova em um ciclo constante de 30 dias. Isso significa que a sua relação com o banco é reavaliada mensalmente pelo algoritmo: o comportamento que você adota hoje será o combustível para a decisão de crédito do próximo mês. Por isso, a constância é muito mais valiosa do que movimentos isolados ou esporádicos.
Dentro desse ciclo, o pilar de sustentação é o rigor com as datas. Pagar suas contas rigorosamente no vencimento é o sinal mais claro de previsibilidade que você pode dar ao sistema. Quando você cumpre o prazo, o mecanismo interno registra que o fluxo de caixa planejado pelo banco foi respeitado, o que consolida sua posição como cliente de baixo risco.
A desmistificação da antecipação de faturas
Existe um mito muito comum de que antecipar o pagamento da fatura do cartão em vários dias ou semanas aceleraria o aumento de limite. No entanto, para o cálculo do Rating, essa prática é pouco eficiente. O algoritmo é programado para analisar a sua capacidade de honrar compromissos dentro do prazo estabelecido.
Pagar no dia exato do vencimento é, muitas vezes, mais estratégico do que antecipar. Isso porque o banco quer ver que você tem organização financeira para quitar o valor total na data acordada. Antecipar constantemente pode “confundir” a leitura de fluxo de caixa do algoritmo ou simplesmente não ser computado como um diferencial de crédito. Portanto, foque na pontualidade britânica: pagar no vencimento é o padrão ouro para manter o seu Rating em ascensão constante.
Conclusão: Aplicando o passo a passo para destravar o crédito
Conquistar um limite de R$ 60 mil no C6 Bank não é uma questão de sorte, muito menos um privilégio reservado a quem já possui grandes fortunas. É, acima de tudo, uma construção de comportamento. Como vimos, o banco não toma decisões baseadas em palpites, mas em dados concretos processados pelo seu mecanismo interno. Quando você ajusta suas ações para alinhar-se ao que o algoritmo busca, o aumento do limite torna-se uma consequência natural do seu novo Rating Bancário.
Para garantir que você está no caminho certo, faça este checklist mental antes do próximo ciclo de 30 dias:
- Cadastro: Meus dados (foto, e-mail e endereço) estão validados e atualizados?
- Movimentação: Estou concentrando meus ganhos e minha movimentação real dentro do banco?
- Regra dos 50%: Estou mantendo o uso do meu limite de conta sob controle, sem sinalizar risco?
- Consistência Mensal: Estou pagando minhas faturas e compromissos rigorosamente no vencimento?
Ao dominar esses pilares, você deixa de ser um passageiro passivo das decisões do banco e assume o papel de estrategista da sua própria vida financeira. Pare de esperar que o banco te note e comece a forçar o algoritmo a te enxergar. Assuma o controle do seu crédito e transforme sua relação com o dinheiro hoje mesmo.



