Crédito para Empresa: 2 Erros que Fazem o Banco Negar Seu Pedido
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por que a maioria dos empresários tem o crédito para empresa negado?
- Pilar 1 — Cadastro Atualizado no Banco: A Base que Ninguém Faz
- Como Comprovar Renda se Você É Dono de Empresa
- A Regra dos Três Meses no Comprovante de Endereço
- Pilar 2 — Recebíveis para Crédito Bancário: O Grande Segredo
- O Maior Erro com a Maquineta que Derruba Qualquer Pedido de Crédito para Empresa
- Resumo: O Passo a Passo para Conseguir Crédito para Empresa no Banco
Você chegou ao banco com o CNPJ em dia, a empresa funcionando e a necessidade real de crédito para empresa. Pediu o empréstimo. E ouviu “não”. Sem uma explicação clara, sem um caminho alternativo — só a negativa.
Se isso já aconteceu com você, saiba que esse cenário é muito mais comum do que parece. E o mais frustrante é que, na maioria das vezes, o problema não é o seu negócio. Não é o setor em que você atua, nem o tamanho da sua empresa, nem a quantia que você pediu.
O problema são dois erros técnicos — evitáveis e corrigíveis — que passam despercebidos porque nenhum gerente explica isso de forma proativa. Este artigo vai mostrar exatamente o que são esses erros, por que eles travam o seu crédito e o que fazer para resolvê-los antes de voltar ao banco.
Por Que a Maioria dos Empresários Tem o Crédito para Empresa Negado?
Quando um pedido de empréstimo para empresa é negado, a primeira reação do empresário costuma ser buscar o motivo no próprio negócio. “Será que meu faturamento é baixo demais? Será que tenho alguma restrição que não sabia?” Às vezes, sim. Mas na maioria das vezes, o travamento acontece antes mesmo de o banco chegar a essa análise.
O erro de chegar ao banco pedindo crédito antes de estar preparado
O banco é uma instituição que toma decisões com base em dados. Se os dados do empresário estão incompletos, desatualizados ou simplesmente ausentes no sistema, a resposta automática é a negativa. Não é má vontade — é falta de informação para análise.
Pense assim: o banco não nega crédito para a sua empresa porque não gosta de você. Ele nega porque não consegue enxergar a saúde financeira do seu negócio. E se ele não consegue enxergar, não tem como aprovar.
O perfil de crédito de uma empresa não é algo estático. É algo que precisa ser construído, alimentado e mantido ao longo do tempo. Os dois erros mais comuns nesse processo são corrigíveis em questão de dias. Mas primeiro, é preciso saber exatamente o que são.
Pilar 1 — Cadastro Atualizado no Banco: A Base que Ninguém Faz
O primeiro erro é o mais silencioso: o cadastro bancário desatualizado. Parece simples demais para ser um problema real — mas é, disparado, um dos principais motivos pelos quais a análise de crédito trava antes de começar.
A diferença entre o cadastro de CPF e o cadastro de CNPJ
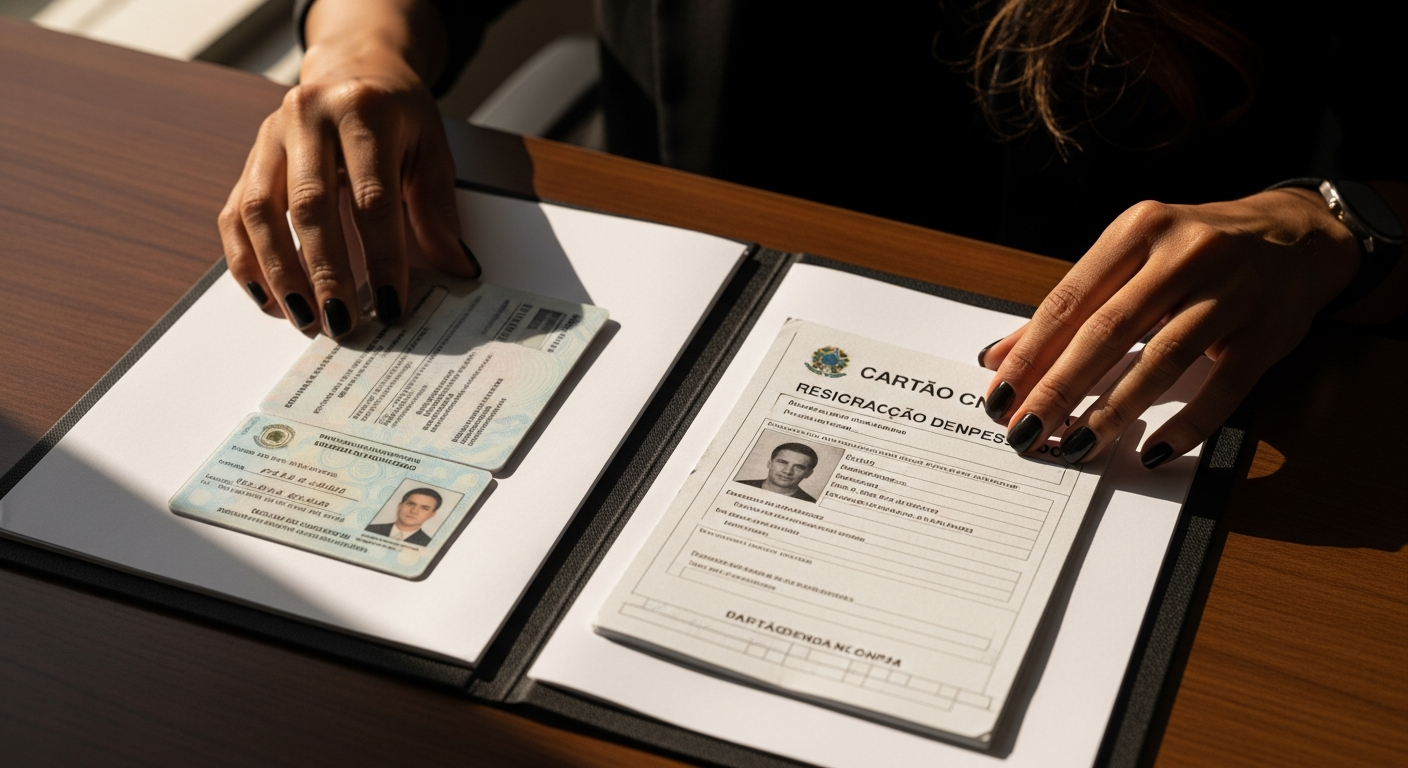
No banco, você como empresário tem — ou deveria ter — dois cadastros completamente distintos: um como pessoa física (vinculado ao seu CPF) e outro como pessoa jurídica (vinculado ao CNPJ da sua empresa). Esses dois cadastros precisam ser gerenciados separadamente.
O erro mais comum é o empresário atualizar um e esquecer o outro. Pense como se você tivesse dois apartamentos alugados em nome de pessoas diferentes: o contrato de um não serve para o outro. Da mesma forma, o comprovante de endereço que você atualizou na sua conta PF não aparece automaticamente no cadastro da sua conta PJ.
Por que toda empresa tem um CPF por trás do CNPJ
Aqui está um ponto que poucas pessoas entendem claramente: por mais que a sua empresa tenha um CNPJ próprio, ela sempre tem um sócio responsável com CPF — e é esse CPF que o banco analisa primeiro.
Isso vale para qualquer tipo de empresa: MEI, ME, EPP. O CPF do titular está sempre no centro da análise de crédito PJ. Se esse CPF estiver com cadastro desatualizado no banco, o crédito trava antes mesmo de o banco olhar para o faturamento da empresa.
Esse é o erro que ninguém te conta — e que responde àquela pergunta frequente: por que meu empréstimo para empresa é negado no banco mesmo estando tudo certo?
O que você precisa apresentar para atualizar seu cadastro
A boa notícia é que atualizar o cadastro não exige burocracia excessiva. Na maioria dos bancos, é possível fazer isso em uma visita à agência ou diretamente pelo aplicativo. Muitos bancos inclusive sinalizam no próprio app quando o cadastro está marcado como “desatualizado” — vale verificar agora mesmo.
Para atualizar o cadastro de CPF (pessoa física):
- Documento de identidade válido (RG ou CNH)
- CPF regular (sem pendências na Receita Federal)
- Comprovante de residência com no máximo 3 meses de emissão
- Comprovante de renda (pró-labore registrado pelo contador)
Para atualizar o cadastro de CNPJ (pessoa jurídica):
- Contrato social ou certificado MEI atualizado
- Comprovante do endereço comercial da empresa com no máximo 3 meses
- Faturamento ou movimentação da conta PJ
Separou esses documentos? Você já está na frente da maioria dos empresários que chegam ao banco sem essa base organizada.
Leia também:
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
- Melhor Maquininha para Empresa: O Erro que Está Bloqueando Seu Crédito
- Qual Banco Escolher para Empresa? A Regra dos Dois Bancos
Como Comprovar Renda se Você É Dono de Empresa
Uma das dúvidas mais frequentes de quem quer saber como comprovar renda sendo dono de empresa para pedir crédito é exatamente essa: “Eu não tenho holerite. O que apresento como comprovante?”
O que é pró-labore e por que ele é obrigatório para o empresário
Pró-labore é o salário formal que o dono da empresa retira do próprio negócio. Ele precisa ser registrado pelo contador e ter o recolhimento do INSS feito corretamente. Quando isso acontece, o pró-labore gera um documento equivalente ao holerite de um funcionário CLT — e é exatamente isso que o banco aceita como comprovante de renda para pessoa física.
O problema é que muitos empresários retiram dinheiro da empresa de forma informal: retiradas avulsas, transferências sem registro, dinheiro em espécie. Isso pode até funcionar no dia a dia do negócio, mas na hora de pedir crédito, essa renda formal simplesmente não existe aos olhos do banco.
Se você ainda não registra seu pró-labore, o primeiro passo é conversar com seu contador para começar a fazer isso corretamente. Esse ajuste resolve o problema da comprovação de renda de forma definitiva.
⚠️ Atenção: o valor do pró-labore precisa ser compatível com o crédito solicitado. Não adianta registrar um pró-labore de R$ 1.500 e pedir um empréstimo de R$ 50.000. O banco faz essa conta — e a inconsistência vai levantar um sinal de alerta na análise.
A Regra dos Três Meses no Comprovante de Endereço
Esse é um dos erros mais bobos — e mais comuns. O empresário chega ao banco com tudo organizado, e o cadastro é rejeitado por causa de um comprovante de endereço fora do prazo.
Como proceder quando a empresa funciona no mesmo endereço da residência
A regra é clara: o comprovante de endereço deve ter data de emissão de no máximo três meses antes da data de apresentação. Contas de luz, água, gás, telefone fixo ou internet são as mais aceitas pelos bancos.
Lembre-se: você precisa de dois comprovantes separados:
- Cadastro CPF: comprovante do endereço residencial
- Cadastro CNPJ: comprovante do endereço comercial da empresa
Se a sua empresa funciona no mesmo endereço da sua residência — situação muito comum em MEIs e pequenas empresas —, o mesmo comprovante pode ser usado nos dois cadastros. Mas ele precisa estar dentro do prazo de três meses.
💡 Dica prática: crie o hábito de guardar o comprovante de endereço assim que receber a conta do mês. Não espere ela vencer ou ser descartada. Esse simples hábito evita um problema recorrente na hora de atualizar o cadastro no banco para conseguir empréstimo.
Pilar 2 — Recebíveis para Crédito Bancário: O Grande Segredo
Se o cadastro atualizado é a base, os recebíveis são a prova. É o segundo pilar — e, para muitos empresários, o mais desconhecido. Entender esse conceito pode mudar completamente a sua posição na próxima conversa com o gerente.
O que são recebíveis e por que o banco precisa saber disso
Recebíveis são os valores que sua empresa tem a receber — principalmente as vendas feitas no cartão de crédito, que ainda serão pagas pela operadora à sua conta. Quando você vende R$ 10.000 no cartão de crédito parcelado, esse valor é um recebível: ele vai entrar na sua conta ao longo dos próximos meses.
Quando você pede crédito bancário para CNPJ, o banco quer saber se sua empresa tem capacidade de pagar. A forma mais direta de demonstrar isso é mostrar que o negócio vende, fatura e tem dinheiro entrando de forma regular e previsível.
Os recebíveis de cartão são especialmente valiosos nesse sentido porque são rastreáveis — diferente do dinheiro em espécie, que desaparece sem registro.
O papel da maquineta de cartão na comprovação de faturamento
A maquineta de cartão é o instrumento que registra e direciona esses recebíveis para a conta bancária da empresa. E aqui está o ponto central: o banco só consegue “ver” esses recebíveis se eles estiverem passando pela conta PJ da própria instituição.
É como tentar provar para alguém que você ganha bem, mas mostrar o extrato de um banco onde ele não tem acesso. Ele simplesmente não consegue verificar. O extrato bancário que o gerente vai analisar é o da conta onde o crédito está sendo solicitado — e se os seus recebíveis estão indo para outra conta, em outra instituição, eles são invisíveis nessa análise.
O Maior Erro com a Maquineta que Derruba Qualquer Pedido de Crédito para Empresa
Agora vamos ser diretos sobre o erro operacional mais comum — e mais fácil de corrigir — entre quem quer saber qual maquininha de cartão usar para conseguir crédito no banco.
Por que a maquineta precisa ser a do mesmo banco onde você tem conta PJ
Se você tem conta PJ no Banco X mas usa a maquineta da Operadora Y — cujos recebíveis vão para o Banco Z —, o Banco X não enxerga o seu faturamento. Ponto. Não importa o quanto você vende: para o banco onde você vai pedir crédito, seu negócio parece estar parado.
Muitos empresários escolhem a maquineta pelo preço da taxa de transação — sem perceber que estão sabotando sua capacidade de acessar crédito no banco principal. É uma economia pequena que custa caro na hora certa.
O banco analisa o histórico de recebíveis na própria conta. Quanto mais tempo e quanto mais volume de vendas registrados ali, maior a chance de aprovação e melhores as condições oferecidas.
Como escolher a maquineta certa junto ao seu gerente
A orientação prática é simples: ao abrir — ou reorganizar — a sua conta PJ, pergunte ao gerente sobre a solução de maquineta vinculada ao próprio banco. Em geral, grandes bancos brasileiros oferecem suas próprias soluções de pagamento ou parcerias diretas. Usar essas soluções garante que os recebíveis fiquem visíveis no histórico bancário da sua conta.
Um ponto de atenção importante: se você trocar a maquineta agora, o histórico de recebíveis começa do zero naquele banco. Por isso, quanto antes essa mudança for feita, melhor. O tempo joga a seu favor quando você está alimentando o banco certo com os dados certos.
💡 Vale o cálculo: a taxa da maquineta do banco pode variar em relação a concorrentes de mercado. Mas o acesso a um empréstimo para empresa em condições melhores — com mais limite e juros mais baixos — frequentemente compensa essa diferença com folga.
Resumo: O Passo a Passo para Conseguir Crédito para Empresa no Banco
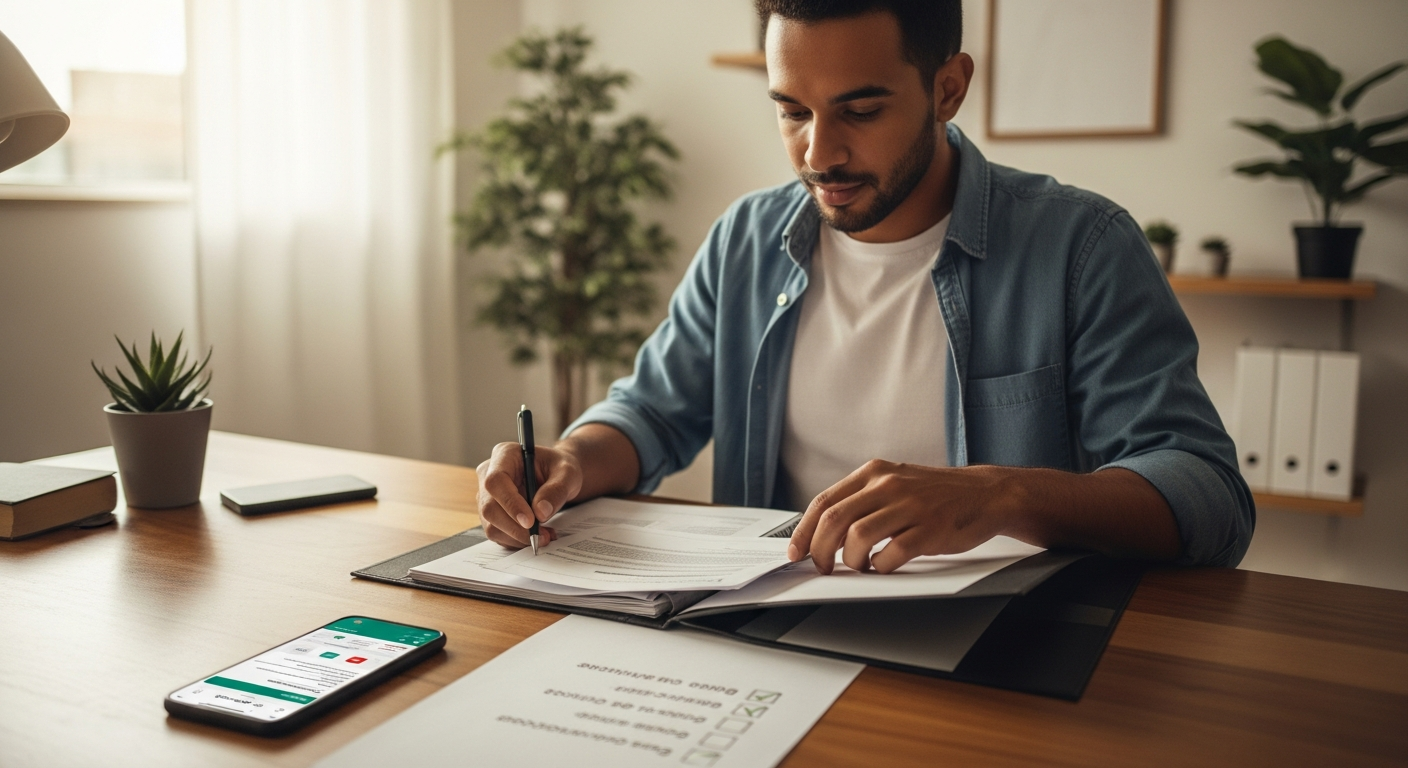
Antes de entrar no banco, passe por cada item desta lista. Ela resume tudo o que você precisa ter em ordem para que o banco consiga enxergar sua empresa da forma certa — e dizer “sim”.
✅ BLOCO 1 — Cadastro Atualizado (Pessoa Física / CPF)
- RG ou CNH válidos
- CPF regular (sem pendências na Receita Federal)
- Comprovante de residência com menos de 3 meses
- Comprovante de renda (pró-labore registrado pelo contador)
✅ BLOCO 2 — Cadastro Atualizado (Pessoa Jurídica / CNPJ)
- Contrato social ou certificado MEI atualizado
- Comprovante de endereço comercial com menos de 3 meses
- Conta PJ ativa no banco onde vai pedir o crédito
- Maquineta de cartão vinculada à conta PJ do mesmo banco
- Histórico de recebíveis na conta (quanto mais tempo, melhor)
Crédito para empresa não é sorte — é preparação. Quem cuida do cadastro, registra o pró-labore corretamente e direciona os recebíveis para a conta certa chega ao banco em uma posição completamente diferente. O gerente passa a ter dados suficientes para dizer “sim” — e você passa a ter argumentos concretos para negociar melhores condições.
Os dois erros deste artigo são evitáveis. Agora que você sabe o que são, não tem mais desculpa para cometê-los.
Qual dos dois erros você estava cometendo — o cadastro desatualizado ou a maquineta no banco errado? Deixe nos comentários. E se este artigo fez sentido para você, compartilhe com outros empresários que podem estar perdendo crédito por esses mesmos motivos sem nem saber.