Recovery e Serasa: o Desconto Esconde uma Lista Negra
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que é a Empresa Recovery e Qual é o Seu Vínculo com o Serasa
- O Segredo que Ninguém Te Conta — A Lista Negra dos Bancos
- Serasa Score vs. Rating Bancário — Qual é a Diferença
- Como Destravar o Crédito no Banco Depois de Pagar com Desconto
- Conclusão
Você aceitou a proposta. Pagou a dívida com aquele desconto generoso que a Recovery ofereceu pelo Serasa. O nome saiu da lista de negativados. Você comemorou — e com razão.
Aí chegou o momento de pedir um cartão de crédito. Ou um financiamento. Ou qualquer coisa que dependesse de crédito aprovado. E veio a resposta: negado.
O Serasa diz que está tudo bem. O banco diz não. Quem está errado? A resposta vai te surpreender — e provavelmente vai te irritar um pouco. Porque o problema não está no Serasa, não está na Recovery e não está em nenhum erro técnico. O problema está em uma informação que ninguém te conta antes de você assinar o acordo.
Neste artigo, você vai entender exatamente o que é a chamada “lista negra” dos bancos, por que ela existe e — mais importante — o que fazer na prática para destravar o seu crédito de uma vez por todas.
O Que é a Empresa Recovery e Qual é o Seu Vínculo com o Serasa
Antes de entrar no ponto central, é preciso entender com quem você está lidando quando recebe aquela proposta de desconto. Muita gente trata Recovery e Serasa como a mesma coisa. Não são.
A Recovery Não é Uma Empresa Qualquer
A Recovery é uma das maiores empresas de recuperação de crédito do Brasil. Ela aparece na plataforma do Serasa — mas isso não é coincidência, e sim uma relação comercial bem estruturada.
O que a empresa Recovery faz é o seguinte: empresas como Vivo, Itaú, Bradesco e outras acumulam dívidas que não conseguem receber. Em vez de continuar tentando cobrar, elas vendem essas dívidas para a Recovery por um valor muito abaixo do original. A Recovery passa a ser, a partir daí, a nova “dona” daquele débito.
O Serasa entra como canal de contato — é a vitrine onde você encontra a proposta. Mas quem controla a negociação, quem recebe o pagamento e quem dá a baixa na dívida é a Recovery.
Por Que a Proposta de Desconto Parece Boa Demais para Ser Verdade
A resposta é direta: porque para a Recovery, qualquer valor acima do que ela pagou pela dívida já é lucro. Veja o exemplo numérico concreto:
- Uma dívida original de R$ 10.000 foi vendida pela empresa credora para a Recovery por apenas R$ 500
- A Recovery então oferece ao consumidor a chance de pagar a dívida com desconto no Serasa — por exemplo, R$ 1.000 com “90% de desconto”
- O consumidor sente que está fazendo um ótimo negócio
- A Recovery lucra R$ 500 nessa única transação
Os dois lados saem satisfeitos — ao menos naquele momento. O desconto não é marketing enganoso. É genuíno. A proposta é legítima e vale a pena avaliar. O problema não está no desconto. O problema vem depois.
O Segredo que Ninguém Te Conta — A Lista Negra dos Bancos
Esta é a informação central. A que os bancos não divulgam, o Serasa não explica e a Recovery certamente não vai te contar antes de você fechar o acordo.
Nome Limpo no Serasa Não Significa Crédito Liberado no Banco
Quando você paga a recovery dívida com desconto, o Serasa retira a restrição do seu CPF. Isso é fato e acontece de verdade. Seu nome fica limpo no birô de crédito. Até aqui, tudo certo.
O que o Serasa não registra — e não tem como registrar — é a visão interna do banco de origem. Se a sua dívida era com o Itaú, por exemplo, o Itaú sabe exatamente o que aconteceu: a dívida foi vendida para a Recovery, e você pagou uma fração do valor original.
Os bancos mantêm sistemas internos de análise de crédito completamente separados do Serasa. Nesses sistemas, o consumidor que quitou uma dívida com desconto significativo aparece marcado como “perfil de risco elevado” — não porque seja considerado mal-pagador, mas porque demonstrou que, em algum momento, não honrou o valor contratado originalmente.
Esse marcador interno é o que chamamos aqui de lista negra dos bancos. Você não recebe uma carta avisando que está nela. Não existe um site para consultar. Você só descobre quando a proposta de crédito volta negada, sem uma explicação que faça sentido.
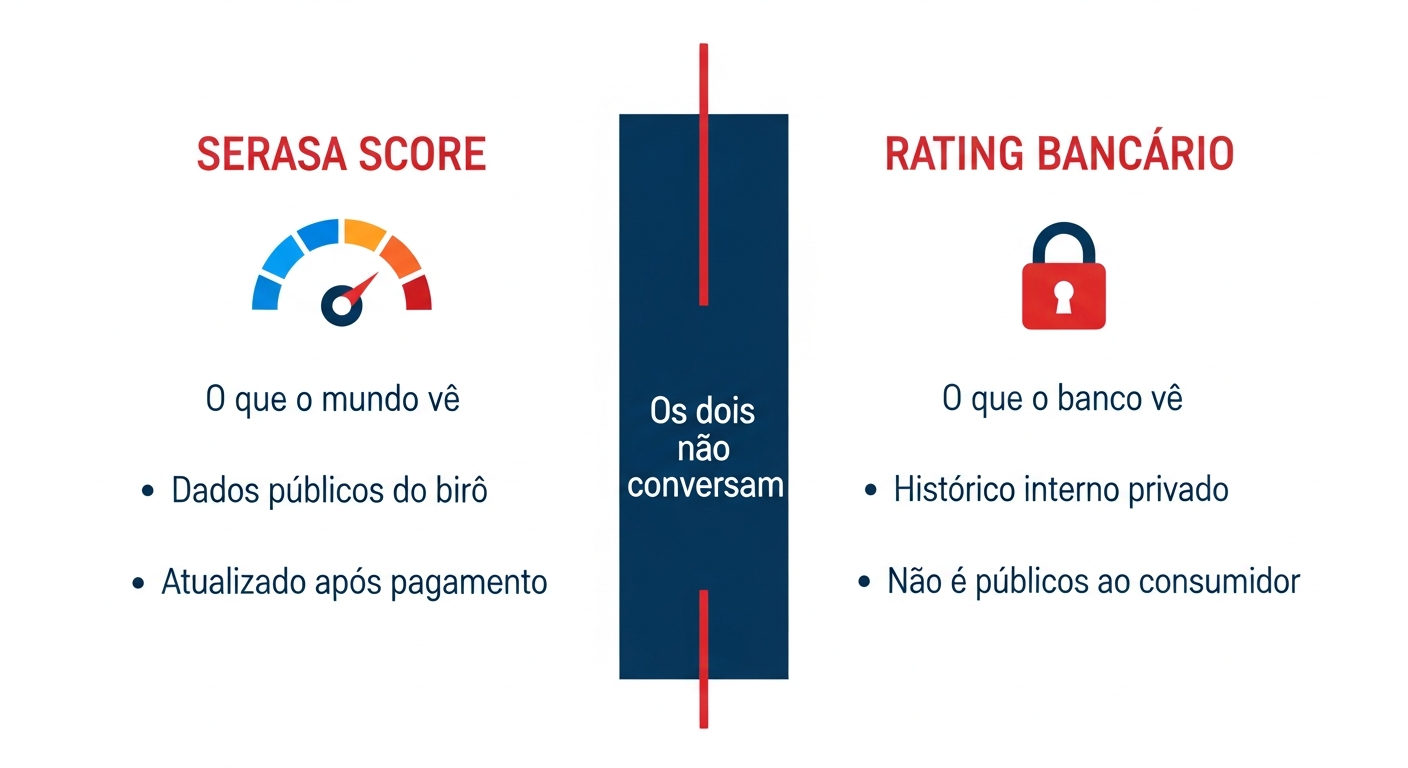
Guarde esta frase: o Serasa é o que o mundo vê. O rating é o que o banco vê. E os dois não conversam.
O Caso Prático — Dívida com o Itaú e Uma Vida de Relacionamento Jogada Fora
Para tornar isso concreto, imagine o seguinte cenário — e ele é muito mais comum do que parece.
Um consumidor tinha conta no Itaú há 15 anos. Nunca havia atrasado uma conta, nunca havia devolvido um cheque, nunca havia dado trabalho para o banco. Em um momento financeiramente difícil, acumulou uma dívida de R$ 8.000. A dívida foi para a Recovery. Ele recebeu uma proposta com desconto expressivo e pagou R$ 800 para encerrar o assunto. O nome saiu do Serasa. A comemoração foi real.
Meses depois, tentou um cartão de crédito. Negado. Tentou um financiamento de carro. Negado. 15 anos de relacionamento limpo não pesaram nada. O marcador interno pesou tudo.
Para o Serasa, esse consumidor está limpo. Para o Itaú, ele é alguém que devia R$ 8.000 e pagou apenas R$ 800. Existe uma diferença enorme entre as duas leituras. E aqui está o ponto que precisa ficar claro: isso não é ilegal. Os bancos têm o direito de usar seus próprios critérios internos de avaliação de risco. O que é questionável é que ninguém avisa o consumidor antes de ele aceitar o desconto.
Serasa Score vs. Rating Bancário — Qual é a Diferença e Por Que Isso Muda Tudo
Muita gente passa meses subindo o Serasa Score achando que isso vai resolver o problema com o banco. Vai ajudar — mas não vai resolver. Entenda por quê.
O Que o Serasa Score Realmente Mede (e o Que Ele Não Mede)
O Serasa Score é uma pontuação de 0 a 1.000 que calcula o risco de inadimplência com base em dados públicos e informações do birô de crédito. O que ele não considera: o histórico interno de cada banco, se a dívida foi paga integralmente ou com desconto, e o comportamento específico do consumidor dentro de cada instituição financeira.
Pense nesta analogia: o Serasa Score é como o seu currículo no LinkedIn. Todo mundo pode ver. Mas cada empresa ainda faz a própria entrevista antes de contratar. Ter um score alto não garante aprovação em nenhum banco específico — especialmente se o rating interno daquele banco estiver comprometido.
O Que é o Rating Bancário e Por Que Ele Decide Tudo
O rating bancário é a análise interna que cada instituição faz individualmente sobre cada cliente. Diferente do Score público, o rating considera o histórico completo do relacionamento com aquele banco específico:
- Produtos contratados
- Forma de pagamento ao longo dos anos
- Se houve quitação parcial de dívidas
- Cheques devolvidos e protestos
O rating não é público. O consumidor não tem acesso direto a ele. Cada banco tem o seu próprio modelo interno de avaliação. Quando um banco nega crédito “por política interna”, quase sempre é o rating que está bloqueando.
A conclusão é simples: subir o Serasa Score sem resolver o rating do banco de origem é como pintar a fachada de uma casa com a fundação comprometida. Parece bonito, mas não sustenta nada.
Como Destravar o Crédito no Banco Depois de Pagar Dívida com Desconto — Passo a Passo
Entendido o problema, vamos ao que interessa: o caminho para sair dessa situação. Este passo a passo é direto e acionável.
Passo 1 — Identifique em Qual Banco a Dívida Teve Origem
Antes de qualquer movimento, você precisa saber qual era a instituição financeira original da dívida. Isso é fundamental porque o rating comprometido está naquele banco específico — não em outro.
Se a dívida era com o Itaú, é no Itaú que o problema está. O Nubank não sabe disso, o Bradesco não sabe disso. O bloqueio é localizado. O próprio extrato de pagamento da Recovery ou a comunicação recebida pelo Serasa indica a empresa de origem da dívida.
Passo 2 — Entre em Contato Direto com o Banco de Origem
Este é o passo que a maioria das pessoas não dá — e é exatamente o que faz diferença. Quando você paga a dívida com desconto no Serasa via Recovery, existe um valor residual: a diferença entre o que você pagou e o valor original da dívida. A solução para destravar o rating é negociar esse saldo remanescente diretamente com o banco.
Como fazer na prática:
- Vá a uma agência ou ligue para o SAC do banco
- Informe que deseja quitar o saldo residual de uma dívida que foi para a Recovery
- Negocie as condições — o banco quase sempre tem interesse em fechar
- Peça sempre a confirmação por escrito — e-mail ou número de protocolo — de que o valor foi quitado e o relacionamento está regularizado
Sem esse comprovante, você fica sem prova de que a negociação aconteceu.
Passo 3 — Acompanhe o Prazo de Atualização e Reconstrua o Histórico
Não espere que o sistema mude de um dia para o outro. O rating bancário não é atualizado instantaneamente após o pagamento. Durante esse período de espera:
- Evite fazer muitas consultas de crédito — cada consulta deixa rastro e pode piorar a análise
- Após alguns meses, comece pelos produtos de menor risco: um cartão com limite baixo, uma conta digital com crédito pequeno
- Suba gradualmente antes de tentar financiamentos maiores
Uma dica prática: ao solicitar crédito após esse período, pergunte diretamente ao gerente se há alguma pendência interna registrada. Alguns bancos informam quando o bloqueio foi removido — e isso pode te poupar meses de tentativas frustradas.
Leia Também
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Paguei no Serasa e Continuo com Nome Sujo: Entenda Por Quê
- O que os bancos não te contam sobre limpar o nome e recuperar o crédito
Conclusão
Pagar com desconto pela Recovery não é um erro. Para muitas pessoas, é a única saída viável para regularizar uma dívida que saiu do controle. O erro está em achar que isso resolve tudo.
O Serasa e os bancos vivem em mundos paralelos. Um não fala com o outro. O Serasa enxerga o que está nos registros públicos do birô. O banco enxerga o que está no histórico interno de relacionamento com aquele cliente específico. São duas leituras diferentes sobre a mesma pessoa — e elas raramente chegam à mesma conclusão.
Quem entende a diferença entre Serasa Score e rating bancário sai na frente na hora de reconstruir o próprio crédito. Não perde tempo tentando aprovar cartão em banco onde o rating está bloqueado. Vai direto ao ponto: identifica de onde veio a dívida original, avalia se ainda há saldo residual a resolver e negocia diretamente com a fonte.
O caminho é claro: nome limpo no Serasa é o começo. Rating desbloqueado no banco é o que abre a porta.



