Cartão de Crédito MEI: 4 Passos para Ganhar Cashback no Banco
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O que é o Cartão de Crédito MEI e por que ele é diferente do cartão comum?
- Passo 1 — Atualize Seu Cadastro no Banco Físico
- Passo 2 — Como Habilitar o Limite do Cartão de Crédito MEI
- Passo 3 — Por que o Cartão PJ Precisa Ser Separado do Cartão Pessoal
- Passo 4 — Como Ganhar Cashback com Cartão PJ Sendo MEI
- O alerta que poucos veem: o Score Alfa pode travar o cartão de crédito MEI
- Resumo: o caminho completo
A maioria dos microempreendedores individuais comete o mesmo erro: usa o cartão pessoal para pagar fornecedor, comprar material de trabalho e quitar serviços do negócio. Parece prático, mas essa mistura cobra um preço alto — e poucos percebem até ser tarde.
O problema central é simples: misturar cartão pessoal com cartão do negócio prejudica o histórico de crédito do CNPJ e bloqueia o acesso a limites maiores no futuro. Cada compra feita no cartão errado é uma oportunidade perdida de construir reputação financeira para a sua empresa.
A boa notícia é que existe um processo de 4 passos, feito no banco físico, que resolve isso — e ainda transforma o cartão de crédito MEI em uma fonte de cashback mensal. Neste artigo, você vai aprender exatamente o que fazer, o que levar ao banco, o que pedir ao gerente e como começar a receber dinheiro de volta em cada compra que você já faria de qualquer jeito.
O que é o Cartão de Crédito MEI e por que ele é diferente do cartão comum?
O cartão de crédito MEI é um cartão vinculado ao CNPJ do microempreendedor individual — emitido pela conta PJ aberta no banco. Não é o cartão pessoal do dono. É o cartão da empresa.
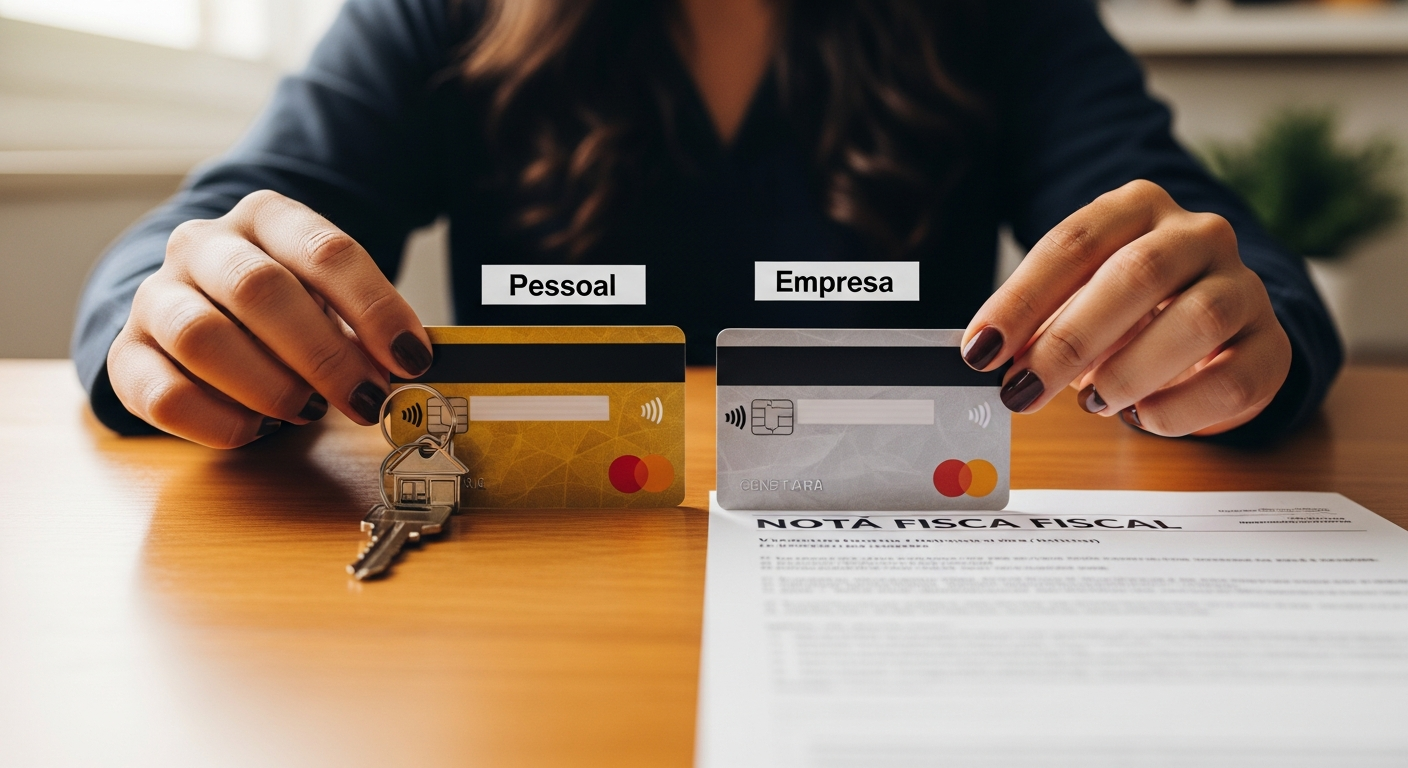
Todo MEI pode ter os dois tipos de cartão ao mesmo tempo: o cartão PF (pessoal, vinculado ao CPF) e o cartão PJ (empresarial, vinculado ao CNPJ). Eles coexistem, mas têm funções diferentes — e precisam ser usados de forma separada.
Cartão PF x Cartão PJ: qual é a diferença que muda tudo
O erro mais comum entre os MEIs é usar o cartão pessoal para pagar despesas do negócio. Parece inofensivo, mas tem duas consequências sérias:
- Mistura as finanças — fica impossível saber o que é custo da empresa e o que é gasto pessoal.
- O CNPJ não constrói histórico de crédito — o banco registra aquela compra no CPF, não na empresa.
O cartão PJ para MEI gera histórico de crédito diretamente para o CNPJ. Esse histórico é o que o banco usa para avaliar empréstimos, aumentar limites e aprovar produtos financeiros empresariais no futuro. Além disso, o cartão PJ pode ter benefícios exclusivos para gastos empresariais — incluindo o cashback sobre compras do negócio.
Como Conseguir Cartão de Crédito MEI: Passo 1 — Atualize Seu Cadastro no Banco Físico
Antes de pedir qualquer cartão de crédito PJ para MEI, o primeiro passo acontece antes mesmo de mencionar cartão: o MEI precisa ir pessoalmente a um banco físico — Bradesco, Itaú, Santander ou similar — e atualizar seu cadastro como pessoa física.
Na prática, “atualizar o cadastro” significa apresentar ao gerente:
- RG e CPF atualizados
- Comprovante de residência recente
- Comprovante de renda (alguns bancos solicitam)
Há um detalhe importante que poucos mencionam: ao conversar com o gerente, o MEI deve pedir que ele confirme se o número final do Certificado MEI corresponde ao CPF do titular. O CNPJ do MEI é gerado a partir do CPF — e qualquer inconsistência nessa relação pode travar todo o processo lá na frente.
Banco com cadastro desatualizado não aprova limite. Parece óbvio, mas muita gente pula essa etapa e fica meses esperando uma aprovação que nunca vem. Esse é o passo mais simples dos quatro — e o que desbloqueia todos os outros.
Passo 2 — Como Habilitar o Limite do Cartão de Crédito MEI no Banco Físico
Com o cadastro atualizado, o segundo passo é solicitar ao gerente a habilitação do limite especificamente no cartão PJ — não no cartão pessoal. São dois produtos distintos dentro do mesmo banco, com limites separados e independentes.
“Habilitar o limite” significa que o gerente precisa ativar essa linha de crédito no sistema, associando-a ao CNPJ do MEI. Sem essa ativação, o cartão PJ pode até existir, mas sem limite cartão de crédito MEI disponível para uso — o que o torna inútil na prática.
Por que bancos digitais dificultam o aumento de limite para MEI
Muitos MEIs tentam resolver isso por aplicativo, em bancos digitais. O problema é estrutural: bancos digitais como o Nubank não têm gerente dedicado para MEI. O aumento de limite depende de algoritmos automáticos, e o processo pode levar meses sem resultado concreto.
No banco físico, o gerente tem autonomia para solicitar a habilitação internamente — o que acelera significativamente o processo. Vale deixar claro: bancos digitais são ótimos para conta corrente, Pix e transferências. O ponto aqui é específico: para habilitar limite de cartão PJ, o banco físico oferece um caminho mais direto, com um interlocutor humano que pode agir imediatamente no sistema.
Passo 3 — Por que o Cartão de Crédito PJ para MEI Precisa Ser Separado do Cartão Pessoal
Ter o cartão PJ não é suficiente. O terceiro passo é usá-lo corretamente — e isso significa exclusivamente para gastos do negócio. O cartão PF continua sendo usado para despesas pessoais. Os dois convivem, mas cada um no seu espaço.
Essa separação vai além da organização financeira. Quando o MEI usa o cartão PJ para pagar fornecedores, comprar materiais e contratar serviços ligados à atividade da empresa, o banco consegue rastrear e validar essas transações como despesas empresariais legítimas. Isso alimenta o histórico do CNPJ de forma positiva.
Como o gerente identifica as compras empresariais pelo CNAE
O banco usa um mecanismo chamado CNAE — Classificação Nacional de Atividades Econômicas. É o código que define o ramo de atividade da empresa. Quando uma compra é feita com o cartão de crédito PJ para MEI, o banco cruza o CNAE do MEI com a categoria do estabelecimento onde a compra foi realizada. Se o MEI é cozinheiro e compra em um atacado de alimentos, o banco entende aquilo como um gasto empresarial coerente.
Essa coerência fortalece o histórico do CNPJ. A consequência prática é direta: quanto mais o MEI usa o cartão PJ de forma consistente e alinhada com seu CNAE, maior tende a ser o limite do cartão de crédito MEI aprovado nas revisões futuras. Dois cartões não é complicação. É organização que gera crédito.
Passo 4 — Como Ganhar Cashback com Cartão PJ Sendo MEI
Cashback é um percentual do valor de cada compra que volta para o titular do cartão. É dinheiro de volta — não ponto, não milha, não desconto futuro. Dinheiro real, que cai na fatura ou diretamente na conta, dependendo do banco.
No cartão PJ, o cashback funciona sobre as compras feitas com o cartão empresarial. Cada real gasto no negócio devolve uma fração para o MEI. O quarto e último passo é ir ao gerente e solicitar a ativação do cashback no cartão PJ, caso ele ainda não esteja ativo.
Quanto você pode receber: simulação com 0,5%, 1% e 1,5% de cashback
Os percentuais de cashback cartão PJ para MEI variam geralmente entre 0,5% e 1,5%. Veja o que isso representa na prática:
| Gasto mensal | 0,5% cashback | 1% cashback | 1,5% cashback |
|---|---|---|---|
| R$ 2.000 | R$ 10 | R$ 20 | R$ 30 |
| R$ 5.000 | R$ 25 | R$ 50 | R$ 75 |
| R$ 10.000 | R$ 50 | R$ 100 | R$ 150 |
Por que você não deve tentar negociar um percentual maior
Os bancos têm tabelas fixas para cartão PJ de MEI. Tentar forçar um percentual fora da tabela pode gerar negativa ou, pior, travar a análise inteira. A estratégia correta é ativar o cashback com o percentual disponível agora e aumentá-lo no futuro, à medida que o relacionamento com o banco evolui e o histórico do CNPJ se fortalece.
Uma comparação importante: milhas exigem acúmulo, têm prazo de validade e dependem de resgate em passagens ou produtos específicos. Cashback é imediato e líquido. Para o MEI que precisa de fluxo de caixa, essa diferença é decisiva.
O alerta que poucos veem: o Rating Bancário pode travar o cartão de crédito MEI
Antes de ir ao banco e iniciar qualquer um dos 4 passos, há um fator que pode comprometer tudo — e que poucos artigos mencionam: o Rating Bancário.
O que é o Rating Bancário e como ele influencia a aprovação do cartão
O Rating Bancário é o mecanismo interno que os bancos usam para avaliar o perfil de crédito — tanto do CPF quanto do CNPJ — antes de aprovar qualquer produto financeiro. Ele não é o Serasa nem o SPC convencional. É uma pontuação interna de cada banco, alimentada pelo histórico de relacionamento do cliente com aquela instituição específica. Dois bancos diferentes podem ter avaliações completamente distintas para o mesmo CPF.
A consequência é direta: se o Rating Bancário estiver baixo, o gerente pode querer ajudar, mas o sistema trava a aprovação do cartão PJ. Não é uma decisão do gerente — é uma decisão do sistema. E não há conversa que resolva isso na hora.
Como orientação complementar, antes de ir ao banco vale verificar a situação do seu CPF e do seu CNPJ junto aos órgãos de proteção ao crédito e à Receita Federal. Qualquer pendência deve ser regularizada antes de iniciar o processo. A maioria dos MEIs ativos e organizados não tem problema com rating — mas quem tem dívida em aberto precisa resolver isso primeiro.
Resumo: o caminho completo para transformar seu cartão de crédito MEI em renda extra
O processo é mais simples do que parece. Veja os 4 passos reunidos:
- Atualizar o cadastro PF no banco físico — levar documentos atualizados e pedir ao gerente a confirmação do vínculo entre o CPF e o CNPJ do Certificado MEI.
- Habilitar o limite do cartão PJ — solicitar ao gerente a ativação da linha de crédito empresarial, separada do cartão pessoal.
- Separar os dois cartões — usar o cartão PJ exclusivamente para gastos do negócio, fortalecendo o histórico do CNPJ junto ao banco.
- Ativar o cashback no cartão PJ — aceitar o percentual disponível (entre 0,5% e 1,5%), sem tentar negociar valores maiores, e começar a receber dinheiro de volta a cada compra empresarial.
Antes de qualquer passo, lembre-se do alerta: verifique a saúde do seu CPF e do seu CNPJ. Um Score Alfa comprometido trava o processo antes mesmo de começar. O MEI que segue esses 4 passos transforma gastos que já faria de qualquer jeito em uma fonte de renda extra automática — sem investimento adicional, sem risco, só usando o cartão certo da forma certa.