Como Aumentar o Limite do Cartão de Crédito: 7 Dicas de Gerente de Banco
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O maior erro que os brasileiros cometem ao pedir aumento de limite
- Dica 1 — Atualize seu cadastro no banco antes de qualquer coisa
- Dica 2 — Entenda sua CPM antes de pedir qualquer valor
- Dica 3 — Cuidado com o pagamento antecipado da fatura
- Dica 4 — Entenda o rating bancário: ele manda mais do que o gerente
- Dica 5 — Peça aumentos graduais, não em saltos
- Dica 6 — Respeite o prazo de 30 dias entre cada solicitação
- Dica 7 — Se não funcionou, recomece o processo do zero
- Conclusão
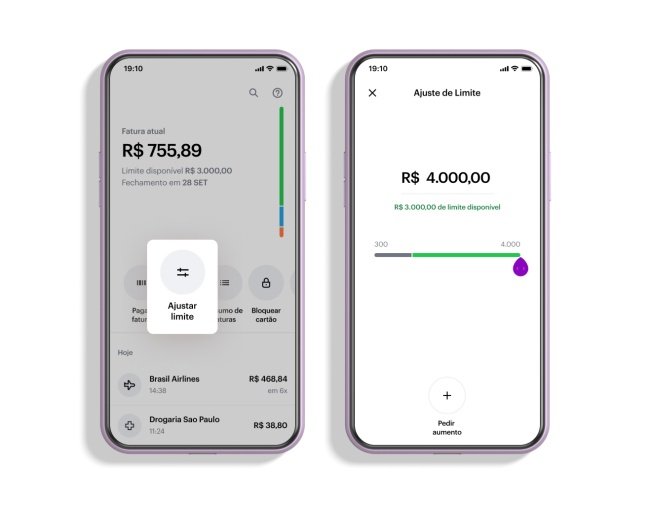
Você abre o aplicativo do banco, vai até a opção de cartão de crédito e solicita um aumento de limite. Alguns segundos depois, a resposta: negado. Sem explicação clara, sem caminho alternativo, sem nem ao menos uma pista do que fazer diferente da próxima vez. Essa cena é familiar para milhões de brasileiros — e a frustração é completamente compreensível.
O problema é que a maioria das pessoas interpreta essa negativa como capricho do banco ou como sinal de que “não tem jeito”. Na realidade, existe uma causa muito específica por trás disso, e ela se repete em quase todos os casos: o cliente não entende como o banco avalia internamente quem merece mais limite. Não é sorte, não é relacionamento com o gerente, e definitivamente não é insistência.
Se você quer de verdade aumentar o limite do cartão de crédito, precisa entender a lógica por trás das decisões bancárias. Existe um sistema — com regras, critérios e ciclos próprios — que decide automaticamente quem recebe mais crédito e quem continua travado. Neste artigo, você vai conhecer sete dicas baseadas no funcionamento real desse sistema, incluindo conceitos como rating bancário e CPM que os bancos raramente explicam aos clientes. Sem promessas milagrosas. Com método.
O Maior Erro Que os Brasileiros Cometem ao Pedir Aumento de Limite no Banco
Por que fazer a pergunta errada no banco te prejudica
A maioria das pessoas chega ao banco — ou abre o chat do aplicativo — e vai direto ao ponto: “Quero aumentar meu limite.” Essa abordagem não é rude, mas é ineficaz. E o motivo é simples: ela ignora completamente o processo interno que define se o aumento vai acontecer ou não.
Na maior parte dos bancos, o gerente de agência não tem poder de aprovar limite manualmente. Existe um sistema automatizado — o chamado rating bancário — que toma essa decisão com base em dados cadastrais, histórico de uso e comportamento financeiro do cliente. Pedir aumento sem ter o cadastro atualizado, sem entender a sua capacidade de pagamento ou sem respeitar o ciclo de atualização do sistema é como ligar para a recepção de uma empresa para resolver um problema que só o departamento técnico consegue resolver. A intenção é certa, mas o caminho está errado.
As sete dicas a seguir existem justamente para alinhar sua estratégia com o funcionamento real desse sistema.
Dica 1 — Atualize Seu Cadastro no Banco Antes de Qualquer Coisa
Por que o comprovante de endereço é mais importante do que parece
O banco só conhece você pelo que está registrado no sistema. Se o seu endereço está desatualizado, o algoritmo interpreta isso como risco — uma pessoa sem paradeiro fixo é, para a lógica bancária, um perfil de crédito instável. Um comprovante de endereço recente (conta de luz, água, gás ou internet) é o mínimo necessário. Mas o cadastro vai além: renda declarada, profissão, estado civil e telefone de contato também fazem parte da equação.
Um cadastro incompleto bloqueia qualquer pedido de aumento antes mesmo de o sistema avaliar seu histórico. Sem dados suficientes, a decisão automática é sempre conservadora — ou seja, favorável ao banco, não a você.
Isso vale também para bancos digitais
Muita gente acredita que bancos digitais são mais “flexíveis” quando o assunto é cadastro. Não são. O processo é diferente, mas a exigência de dados completos e atualizados é exatamente a mesma. A diferença é que, no banco digital, tudo acontece pelo aplicativo — e é fácil deixar campos incompletos sem perceber.
Antes de qualquer solicitação de aumento de limite de crédito, abra o aplicativo e acesse “Meus Dados” ou “Perfil”. Verifique se endereço, renda declarada e documentos estão corretos e atualizados. Esse é o primeiro passo — e muita gente pula direto para o pedido sem dar esse passo.
Dica 2 — Entenda Sua CPM Antes de Pedir Qualquer Valor
O que é CPM e como ela define o teto do seu limite
CPM significa Capacidade de Pagamento Mensal. É o valor máximo que o banco calcula que você consegue pagar por mês sem entrar em inadimplência. Para chegar a esse número, o sistema cruza a renda que você declarou com os compromissos financeiros que já existem no seu nome — outros cartões, financiamentos, empréstimos ativos.
Se você solicita um limite que exige pagamento mensal acima da sua CPM calculada, a solicitação é automaticamente recusada. Não importa o quanto você insista ou argumente. O sistema fecha a porta.
O erro de pedir um limite desproporcional à renda
Imagine alguém que ganha R$ 2.000 por mês e solicita um limite de R$ 15.000. A negativa não é “maldade” do banco — é matemática. A CPM calculada para essa renda simplesmente não comporta um limite desse tamanho.
A estratégia correta é pedir um limite compatível com a sua renda e ir escalando gradativamente — o que vamos aprofundar na Dica 5. Antes de definir qual valor solicitar, pense no quanto você conseguiria pagar confortavelmente por mês, considerando todos os seus compromissos financeiros ativos. Esse é o ponto de partida mais honesto para qualquer pedido de aumento de limite do cartão de crédito.
Dica 3 — Cuidado com o Pagamento Antecipado da Fatura
Por que pagar antes do vencimento pode confundir o algoritmo do banco
Existe uma crença popular de que pagar a fatura antes do vencimento demonstra responsabilidade financeira e acelera o aumento de limite. Na prática, o efeito pode ser o oposto — e entender o porquê faz toda a diferença.
O algoritmo bancário analisa o ciclo completo de uso do cartão: quanto foi gasto, por quanto tempo o saldo ficou em aberto, e como o pagamento foi feito. Quando você paga antecipado, o sistema pode registrar um aproveitamento incompleto do ciclo — o que, em alguns casos, pode enganar o algoritmo bancário sobre o real uso que você faz do limite disponível.
Isso não significa que pagar antes do vencimento seja errado do ponto de vista financeiro — é uma ótima prática para quem quer evitar juros. Mas quem está ativamente em estratégia para como aumentar limite do cartão precisa saber que o timing do pagamento interfere na leitura do sistema. A recomendação é pagar no vencimento, em dia, pelo valor total da fatura. Isso demonstra uso completo do ciclo e capacidade de pagamento integral — dois sinais positivos para o rating.
Dica 4 — Entenda o Rating Bancário: Ele Manda Mais do que o Gerente
A diferença entre o score do Serasa e o rating interno dos bancos
O score do Serasa (ou Boa Vista, SPC) é um indicador voltado principalmente ao varejo — lojas, financeiras, crediários. Ter um score alto ajuda de forma geral, mas não é o critério que os bancos usam para decisões de crédito em cartões.
O rating bancário é uma nota interna, calculada pelo próprio banco com base no histórico do cliente dentro daquela instituição específica. É sigiloso — não aparece em nenhum aplicativo de consulta de crédito, não é divulgado ao cliente, e varia de banco para banco. Isso explica um fenômeno comum: alguém com score 800 no Serasa pode ter limite baixo em um banco específico. São dois sistemas completamente diferentes, com critérios diferentes.
A escala de A a F — e o que cada nota significa na prática
O rating bancário funciona em uma escala de A (melhor) a F (pior). Veja o que cada classificação representa:
- A e B: Perfis seguros — recebem aumento de limite com facilidade
- C e D: Perfis intermediários — sujeitos a análise mais rigorosa
- E e F: Crédito travado — o sistema bloqueia qualquer concessão automaticamente
Quando o rating está em E ou F, nenhum gerente consegue aprovar manualmente — o sistema simplesmente não permite. O rating é construído com base em pontualidade de pagamentos, uso do limite, tempo de relacionamento com o banco, renda declarada e consistência do comportamento financeiro ao longo do tempo.
Você não consegue consultar seu rating diretamente, mas pode inferir pela resposta do banco: se todas as tentativas foram negadas mesmo com cadastro atualizado e uso regular, o rating provavelmente está comprometido — e o caminho é construir histórico com paciência.
📚 Leia também:
- Rating Bancário: O Que o Banco Analisa Para Aprovar ou Negar Crédito
- Score Alto, Crédito Negado? Conheça o Rating Bancário
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
Dica 5 — Peça Aumentos Graduais, Não em Saltos
O exemplo prático: de R$ 2.000 a R$ 30.000 seguindo a escada correta
O banco desconfia — e com razão, do ponto de vista do sistema — de clientes que tentam saltar de R$ 2.000 para R$ 10.000 de limite sem histórico que justifique essa progressão. O algoritmo interpreta saltos grandes como sinal de desespero financeiro ou de risco elevado. O resultado quase sempre é negativa.
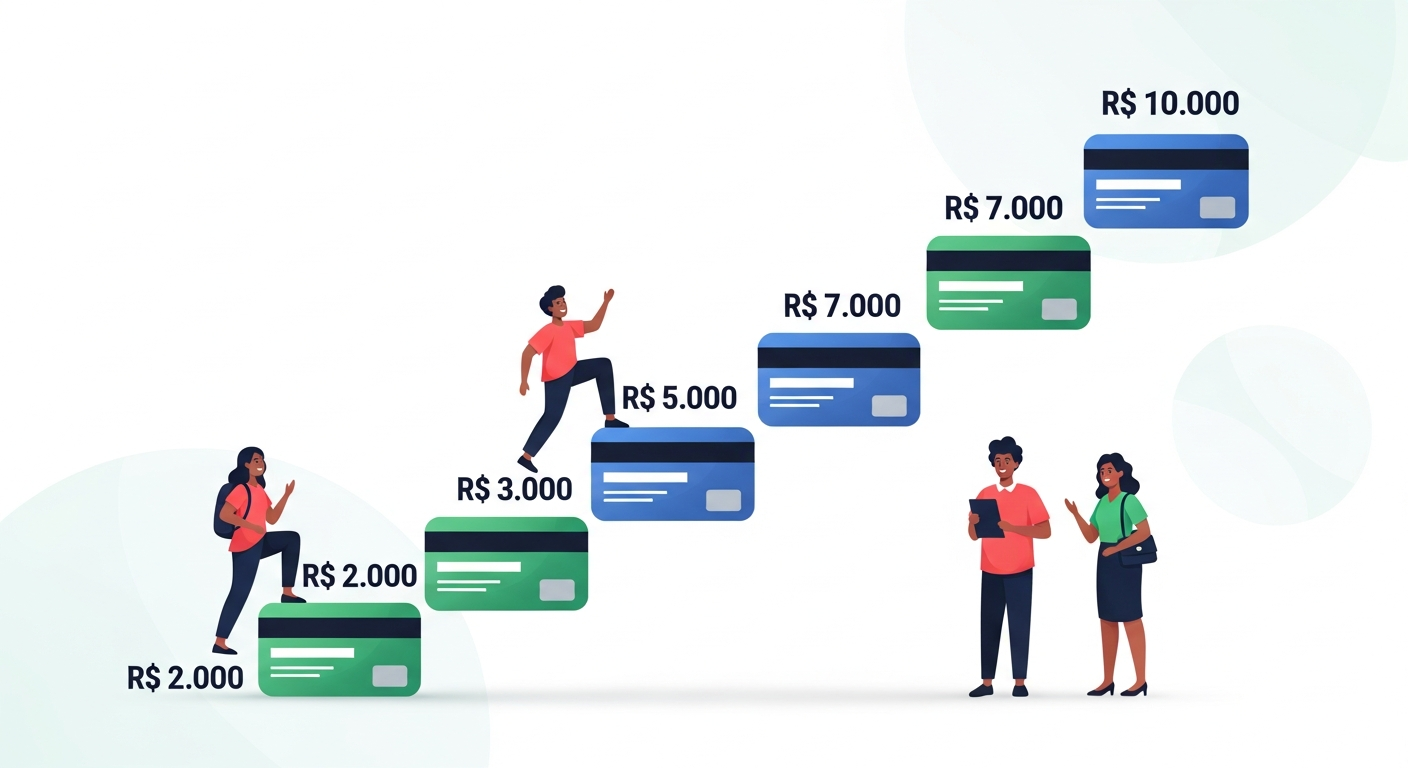
A estratégia correta é a chamada “escada de limite”:
R$ 2.000 → R$ 3.000 → R$ 5.000 → R$ 7.000 → R$ 10.000 → e assim por diante
Cada degrau consolidado fortalece o histórico e melhora o rating. Um cliente do banco C6 que aplicou exatamente essa lógica saiu de R$ 2.000 e chegou a R$ 30.000 de limite ao longo do tempo, respeitando cada etapa do processo.
A regra prática é simples: peça aumentos modestos e consistentes — nunca saltos grandes que o sistema não consiga justificar com base no seu histórico atual. Respeite cada degrau conquistado antes de solicitar o próximo. O tempo entre cada solicitação deve respeitar o ciclo de atualização do sistema — que é exatamente o que a próxima dica explica.
Dica 6 — Respeite o Prazo de 30 Dias Entre Cada Solicitação
O que acontece quando você vai ao banco antes do ciclo se encerrar
O rating bancário é atualizado mensalmente. Solicitar aumento de limite antes de 30 dias da última tentativa é ineficaz por uma razão objetiva: o sistema vai analisar os mesmos dados do ciclo anterior e chegar à mesma conclusão. Você pode ter feito tudo certo na última semana, mas se o ciclo não fechou, o algoritmo ainda não registrou essa melhora.
Além de ineficaz, solicitações repetidas em curto prazo enviam um sinal negativo: o sistema pode interpretar essa frequência como instabilidade ou ansiedade financeira — dois perfis que aumentam o risco percebido.
A regra é clara: após qualquer pedido de aumento de limite do cartão de crédito, seja aprovado ou negado, aguarde pelo menos 30 dias antes de tentar novamente. Anote a data de cada solicitação. Trate isso como um processo com calendário definido, não como uma tentativa impulsiva toda vez que lembrar do assunto.
Dica 7 — Se Não Funcionou, Recomece o Processo do Zero
O que significa ter o nome “travado” em um banco específico
“Nome travado” no banco é diferente de estar negativado no SPC ou Serasa. É uma condição interna: o rating do cliente naquela instituição está tão comprometido que o sistema bloqueia automaticamente qualquer liberação de crédito — independentemente do que o gerente pense ou queira fazer.
O ponto que surpreende muita gente: isso pode acontecer mesmo sem dívidas em aberto. Um histórico de parcelamentos mal gerenciados, uso inconsistente do cartão, solicitações excessivas em curto prazo ou renda incompatível com o limite solicitado são suficientes para deteriorar o rating ao longo do tempo.
Se você aplicou todas as sete dicas e continua recebendo negativas, a solução é reiniciar o processo com paciência real:
- Atualize o cadastro completamente
- Use o cartão de forma exemplar durante três a seis meses
- Pague sempre no vencimento, pelo valor total
- Só então faça uma nova tentativa
Em casos em que o rating está muito comprometido em uma instituição específica, pode valer a pena abrir conta em outro banco e construir histórico do zero nessa nova relação.
Conclusão — Aumentar o Limite do Cartão de Crédito é uma Construção, Não um Atalho
O sistema bancário recompensa comportamento consistente e relacionamento de longo prazo. Não pressa, não pedidos aleatórios, não tentativas na base do improviso. Cada uma das sete dicas apresentadas aqui existe porque o processo de aumento de limite de crédito tem uma lógica interna — e quem entende essa lógica para de tentar forçar a porta e começa a usar a chave certa.
Para fixar, aqui está o resumo prático do caminho:
- ✅ Atualize o cadastro no banco antes de qualquer solicitação — endereço, renda, documentos
- ✅ Calcule sua CPM e peça um limite compatível com ela — sem exageros
- ✅ Pague no vencimento, pelo valor total — não antes, não parcelado
- ✅ Entenda que o rating bancário é diferente do score Serasa e é o que realmente decide
- ✅ Suba o limite em degraus — respeite cada etapa antes de pedir o próximo aumento
- ✅ Respeite os 30 dias entre cada solicitação sem exceção
- ✅ Se travou, recomece — com método, não com insistência
Comece hoje pelo cadastro. Um passo de cada vez. O limite que você quer é possível — só exige a sequência certa.
Se este artigo foi útil, salve para consultar quando for fazer sua próxima solicitação e compartilhe com alguém que está travado nessa mesma situação. Ficou com dúvida sobre algum ponto específico? Deixe nos comentários — cada situação tem suas particularidades.