Capital de Giro para Pequenas Empresas: O Passo a Passo para Crescer
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Ponto de Partida: Montar o Negócio Gastando Menos do que Você Tem
- O Papel do Dinheiro Aplicado na Conta Empresarial
- Os Três Fatores que Fazem o Banco Confiar no Seu Negócio
- Como Conseguir Financiamento para Equipamentos Empresariais
- O Erro que Quebra Empresários: Como Separar Finanças Pessoais e Empresariais
- Conclusão
Você já pediu capital de giro para pequenas empresas e ouviu um não? Ou pior: recebeu uma aprovação tão pequena que mal cobriu o que você precisava? Se isso aconteceu com você, saiba que o problema raramente está no banco — está na forma como a sua empresa se apresenta para ele.
A Larissa é profissional de saúde e montou sua própria clínica usando capital de giro para pequenas empresas. Ela não tinha patrimônio acumulado, não tinha fiador e não tinha histórico de crédito empresarial. Mesmo assim, alguns meses depois de abrir as portas, o banco entrou em contato com ela — proativamente — para oferecer um financiamento para equipamentos que ela nem havia pedido.
Isso não foi sorte. Foi estratégia financeira aplicada desde o primeiro dia. Neste artigo, você vai aprender o passo a passo real que a Larissa seguiu — desde a decisão de como gastar o capital de giro inicial até o momento em que o banco passou a enxergá-la como uma oportunidade de negócio, e não mais como um risco.
O Ponto de Partida: Montar o Negócio Gastando Menos do que Você Tem
A primeira decisão financeira de um novo empresário costuma ser também a mais reveladora. O que você faz com o dinheiro que entra no começo diz muito sobre o empresário que você vai ser — e o banco sabe disso.
Por que economizar na abertura é um sinal para o banco, não apenas para o seu bolso
A Larissa recebeu 60 mil reais de capital de giro para montar a clínica. Ela gastou apenas 30 mil.
Esse comportamento não foi frugalidade por acidente. Ela mapeou com cuidado o que era essencial para abrir as portas e cortou tudo que poderia esperar. Resultado: a clínica funcionou desde o primeiro dia, sem desperdício.
Mas o impacto desse movimento vai além do caixa da empresa. Ao analisar o extrato e o comportamento da conta, o banco enxerga exatamente esse tipo de decisão como um sinal de maturidade financeira. Empresários que gastam todo o crédito no primeiro mês ativam um alerta interno nas instituições financeiras — um sinal de que aquele cliente talvez não saiba administrar o que tem.
“O banco não financia sonhos. Ele financia históricos.”
Quanto menos impulsivo for o comportamento financeiro do empresário, menor o risco percebido pelo banco. E quanto menor o risco percebido, maior a disposição da instituição de oferecer mais crédito para pequenos empresários — com melhores condições.
Como os 30 mil reais não gastos viraram um ativo estratégico
O valor que sobrou não ficou parado na conta corrente nem foi transferido para a conta pessoal da Larissa. Ela manteve os 30 mil reais na conta empresarial — e foi além: aplicou 20 mil reais em um produto de renda fixa dentro do próprio banco.
Esse movimento comunica duas coisas ao banco simultaneamente:
- A empresa tem caixa positivo
- O empresário sabe administrar o que tem — fazendo o dinheiro trabalhar, em vez de simplesmente acumulá-lo
Compare com o comportamento oposto: o empresário que saca tudo em dinheiro vivo, usa no dia a dia e não movimenta a conta empresarial de forma organizada. Para o banco, esse perfil é invisível como empresa — e arriscado como tomador de crédito.
“Dinheiro aplicado na conta empresarial é o currículo da sua empresa para o banco.”
O Papel do Dinheiro Aplicado na Conta Empresarial
Muitos empresários tratam a conta PJ como um ponto de passagem: o dinheiro entra, é transferido para a conta pessoal e a conta empresarial fica praticamente inativa. Esse comportamento tem um custo invisível — e muito alto.
Os bancos tendem a avaliar o comportamento da conta PJ ao longo do tempo para determinar o perfil de risco da empresa. Cada movimentação organizada — depósitos, aplicações, pagamentos de fornecedores, recebimentos via maquininha — contribui para construir ou deteriorar o perfil financeiro empresarial da empresa no sistema.
Quando a Larissa depositou e aplicou os 20 mil reais na conta empresarial, ela não apenas guardou dinheiro. Ela alimentou positivamente o seu histórico como empresa. Cada mês de movimentação organizada era mais um ponto no seu histórico de crédito.
Veja a diferença na prática:
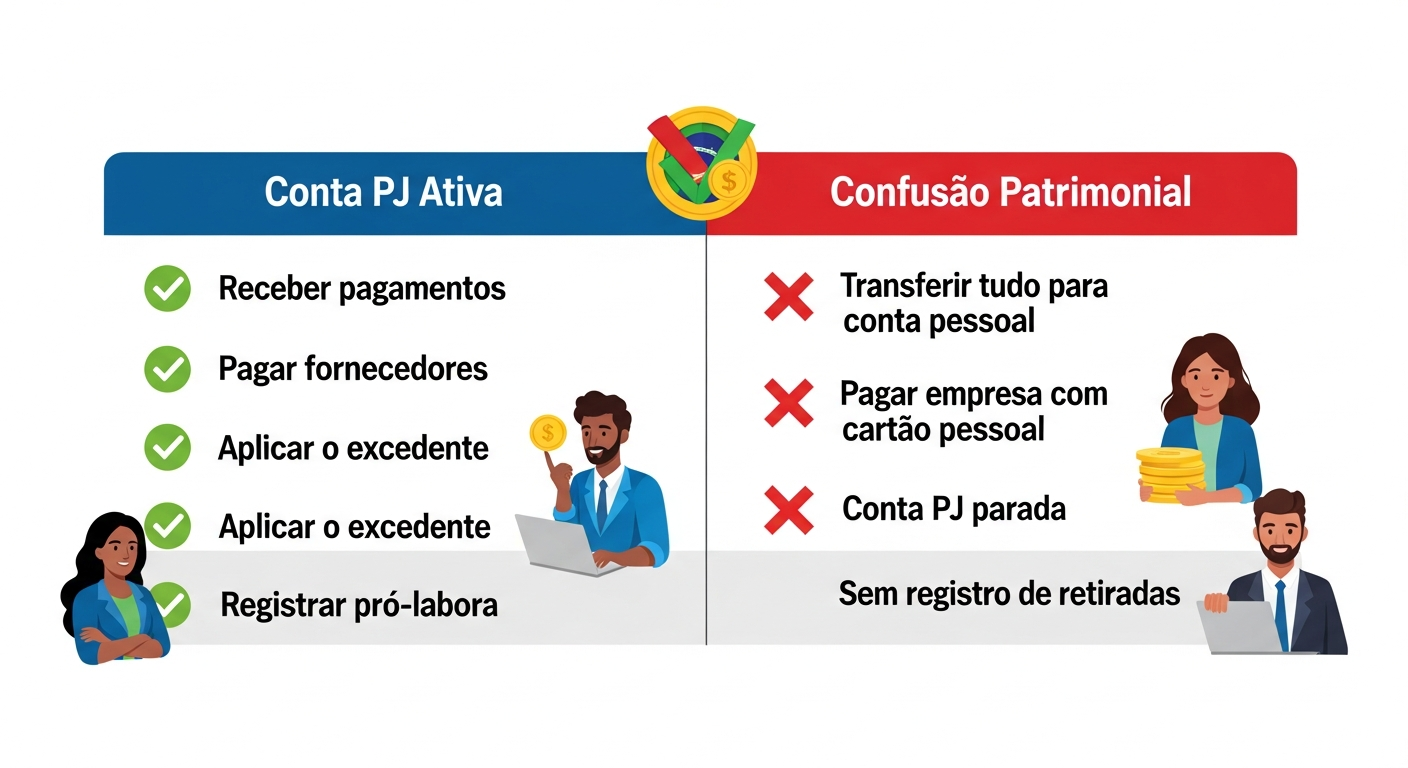
✅ Comportamento correto:
- Receber na conta PJ e manter o saldo ali
- Pagar fornecedores pela conta empresarial
- Aplicar o excedente em produtos do próprio banco
- Retirar o pró-labore com regularidade e registro
❌ Comportamento incorreto:
- Transferir tudo para a conta pessoal assim que entra
- Pagar despesas da empresa pelo cartão pessoal
- Deixar a conta PJ parada nos períodos entre recebimentos
- Não registrar formalmente as retiradas feitas pelo sócio
O banco quer ver a empresa viver pela conta empresarial — não sobreviver na sombra da conta pessoal.
Os Três Fatores que Fazem o Banco Confiar no Seu Negócio
Existem três elementos objetivos que transformaram a Larissa em uma cliente de baixo risco. Nenhum deles exige dinheiro extra, fiador ou garantia real. O que eles exigem é organização e disciplina.
1. Tempo de CNPJ — A Empresa Precisa Ter História
A Larissa já tinha mais de um ano de CNPJ ativo quando solicitou o segundo crédito. Esse detalhe importa mais do que a maioria dos empresários imagina. De forma geral, quanto mais tempo de CNPJ ativo, maior a elegibilidade para linhas de crédito mais robustas — pois o banco tem mais histórico para analisar.
“No mundo do crédito empresarial, o tempo é o ativo mais barato que existe — e o mais ignorado.”
O conselho prático é simples: se você ainda não tem CNPJ, abra agora. Mesmo que ainda não esteja faturando. O relógio do banco começa a contar a partir da abertura — não da primeira venda. Cada mês de CNPJ ativo é um mês de histórico de crédito se construindo silenciosamente.
2. Contrato Firmado com o Local de Operação — Prova de que a Empresa É Real
A clínica da Larissa operava dentro de uma empresa maior, com contrato formal assinado entre as partes. Esse contrato funciona como prova objetiva de que a empresa existe, tem endereço fixo e tem compromisso contratual — não é uma empresa de gaveta criada apenas para ter CNPJ.
O banco usa esse tipo de documento para verificar a operacionalidade real do negócio. Uma empresa com endereço fiscal confirmado, contrato vigente e estrutura física comprovável representa um risco muito menor do que uma empresa cujo endereço é o apartamento do sócio.
Para quem opera em espaço compartilhado — coworking, clínica compartilhada, salão parceiro — a orientação é a mesma: formalize sempre com contrato. Mesmo que seja um documento simples, ele precisa ter assinatura das duas partes, prazo definido e, de preferência, reconhecimento de firma ou assinatura digital com validade jurídica.
3. Recebíveis Concentrados na Mesma Instituição — O Sinal Mais Poderoso
Todo o faturamento da Larissa — via cartão de crédito e débito dos clientes da clínica — entrava na mesma conta onde ela tinha o empréstimo. Isso significa que o banco conseguia enxergar exatamente quanto a empresa fatura, com que regularidade e qual é o ticket médio dos recebimentos.
Para a instituição, isso equivale a ver a folha de pagamento de um funcionário antes de liberar o financiamento de um carro — só que muito mais poderoso, porque revela o comportamento real de um negócio em operação.
“Concentrar seus recebíveis no banco do seu empréstimo é a garantia mais barata que você pode dar — e a mais ignorada por empresários iniciantes.”
Quando o banco enxerga recebíveis regulares, ele tem uma garantia implícita de fluxo de caixa futuro. Isso muda completamente o cálculo de risco — e abre espaço para ofertas de crédito para pequenos empresários mais generosas.
Dica prática: se você usa maquininha de outra bandeira ou plataforma de pagamento separada do banco principal, avalie consolidar enquanto ainda está construindo seu histórico de crédito. O ganho em credibilidade bancária pode valer muito mais do que qualquer cashback ou taxa diferenciada da outra plataforma.
Como Conseguir Financiamento para Equipamentos Empresariais: O Banco que Se Antecipa
Depois de construir o histórico descrito acima, algo aconteceu que a Larissa não esperava: o banco entrou em contato com ela. Não para cobrar, não para renegociar — mas para oferecer um financiamento para máquinas e equipamentos que ela nem havia solicitado.
Esse movimento do banco não é generosidade. É lógica financeira pura. A instituição identificou uma cliente de baixo risco, com faturamento regular e comportamento exemplar de pagamento, e fez uma oferta comercial inteligente — sabendo que havia grande chance de aceitação.
Isso se chama crédito escalonado, ou crédito progressivo. O banco testa o empresário com uma linha menor — o capital de giro inicial. Observa o comportamento de pagamento, a movimentação da conta, a regularidade dos recebíveis. Se os sinais forem positivos, oferece uma linha maior e mais específica.
É como a lógica de um estágio: você começa provando seu valor em tarefas menores e, sem precisar implorar, recebe uma proposta de efetivação com condições melhores.
Vale entender a diferença entre as duas linhas de crédito:
| Linha de Crédito | Uso | Prazo | Taxa | Garantia |
|---|---|---|---|---|
| Capital de giro | Geral | Mais curto | Mais alta | Sem ativo específico |
| Financiamento de equipamentos | Finalidade específica | Mais longo | Mais baixa | O próprio equipamento |
“O empresário que não pede crédito, mas o merece, é o que o banco mais quer como cliente.”
Como saber se o seu negócio está pronto para receber uma oferta semelhante? Observe estes sinais:
- ✅ Você está pagando o empréstimo atual em dia, sem atrasos
- ✅ A conta PJ tem movimentação regular há mais de seis meses
- ✅ Os recebíveis via maquininha estão concentrados no banco do empréstimo
- ✅ O saldo médio da conta empresarial é positivo na maior parte do tempo
- ✅ Você não usa o limite do cheque especial empresarial de forma habitual
Se você marca todos esses pontos, o banco provavelmente já sabe quem você é — e pode estar próximo de te ligar.
O Erro que Quebra Empresários: Como Separar Finanças Pessoais e Empresariais
Agora que você viu o que a Larissa fez certo, é fundamental entender o comportamento oposto — aquele que fecha todas as portas que ela abriu.
O que é confusão patrimonial e por que ela destrói a credibilidade do empresário junto ao banco
Confusão patrimonial é quando o empresário mistura o dinheiro da empresa com o dinheiro pessoal. Parece simples, mas as formas como isso acontece no dia a dia são inúmeras e, muitas vezes, invisíveis para quem está dentro do negócio.
O problema central é este: quando empresa e pessoa física se misturam nas finanças, o banco não consegue separar a saúde da empresa da saúde do dono. Para o sistema de crédito, os dois viram a mesma coisa — e isso aumenta brutalmente o risco de crédito percebido pela instituição.
As consequências são diretas:
- Limite de crédito travado
- Taxas mais altas
- Exigência de garantias maiores
- Em casos extremos, recusa total — mesmo para empresas que faturam bem
“A confusão patrimonial não é apenas um problema contábil. É o principal motivo pelo qual o banco fecha a porta para o seu negócio.”
A Larissa fez o oposto: não usou o cheque especial empresarial que o banco disponibilizou, não usou o cartão de crédito empresarial para gastos pessoais e manteve a conta PJ como conta exclusiva da empresa. Esses comportamentos parecem óbvios quando escritos assim, mas a maioria dos pequenos empresários não os pratica — especialmente nos primeiros 12 meses, quando as finanças pessoais ainda estão sob pressão.
Veja os comportamentos que caracterizam a confusão patrimonial — o que você não deve fazer:
- ❌ Usar a conta PJ para pagar despesas pessoais (aluguel, supermercado, escola dos filhos)
- ❌ Sacar dinheiro da empresa sem registro formal de pró-labore ou distribuição de lucros
- ❌ Usar o cartão de crédito empresarial para compras pessoais
- ❌ Receber pagamentos de clientes na conta pessoal, misturando com a renda familiar
- ❌ Pagar fornecedores da empresa com dinheiro pessoal sem reembolso formal registrado
Cada um desses comportamentos envia um sinal negativo para o sistema de análise do banco — mesmo que individualmente pareça pequeno. O efeito acumulado é uma empresa que, para o banco, simplesmente não existe como negócio sério.
Conclusão
A história da Larissa não é uma exceção sortuda. É um modelo replicável — desde que você entenda que o resultado final foi consequência direta de decisões tomadas desde o primeiro dia.
Ela saiu de zero histórico de crédito empresarial para receber uma oferta espontânea de financiamento para equipamentos empresariais do banco porque seguiu um método claro, mesmo sem ter esse método documentado.
Os três pilares do que ela fez podem ser resumidos assim:
1. Gaste menos do que você tem e mantenha o restante na conta empresarial.
O banco lê esse comportamento como maturidade — e maturidade se traduz em crédito com condições melhores.
2. Construa os três fatores de credibilidade: tempo de CNPJ, contrato formal de operação e recebíveis concentrados no banco do seu empréstimo.
Esses três elementos juntos formam o perfil de uma empresa de baixo risco — e baixo risco é exatamente o que o banco procura.
3. Evite a confusão patrimonial como se fosse veneno para o seu negócio.
Porque é exatamente isso que ela é — um veneno lento que corrói a credibilidade da sua empresa antes mesmo de você perceber que ela estava sendo construída.
Construir credibilidade junto ao banco leva tempo. Mas começa com o primeiro passo certo — e o melhor momento para dar esse passo é agora. Se você está pensando em usar capital de giro para pequenas empresas para crescer, comece pela organização financeira: ela é o fundamento de tudo.
Explore outros conteúdos do blog Segredo das Empresas sobre finanças empresariais e gestão de crédito — e se quiser receber estratégias como essa diretamente na sua caixa de entrada, assine nossa newsletter.