A Chave do Crédito Alto no Nubank Não É o que Você Pensa
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Se você chegou até aqui, é provável que já tenha tentado de tudo para conseguir um empréstimo alto ou um aumento de limite significativo no Nubank e, muito possivelmente, se deparou com a frustração do “Não” ou de um valor bem abaixo da sua necessidade. O erro da grande maioria das pessoas é focar no lugar errado, acreditando que a chave para R$ 50.000 ou mais é o famoso Score de Crédito do Serasa. É importante quebrar esse mito.
O que realmente determina o sucesso na obtenção de crédito de alto valor ou na elevação de limite no Nubank não é a sua pontuação externa, mas sim um processo de auditoria interna que culmina no seu Rating Bancário – a classificação que o próprio banco constrói sobre você. Enquanto o Serasa é apenas um pedaço do quebra-cabeça, o Rating Bancário é o fator decisivo.
Para ser aprovado e destravar o crédito desejado, é preciso seguir uma estratégia dupla, um jogo de paciência e confiança. Em primeiro lugar, você deve evitar pedir um valor alto de primeira, pois isso é um erro fatal que sinaliza risco. Em segundo, e mais importante, você precisa alimentar o sistema do Nubank com informações de perfil e renda reais e completas. É através dessa fidelidade e integridade nas informações que você constrói a confiança necessária, preparando o terreno para que a elevação do seu Rating Bancário finalmente libere o empréstimo de R$ 50.000 ou o limite que você almeja.
Esqueça o que você ouviu sobre o Score e siga o plano. Neste artigo, você terá acesso ao passo a passo ATUALIZADO de um Gerente de Banco que te ensinará a sair do “não” e montar o perfil exato para o Nubank liberar para você R$ 50.000 ou até mais.
O Erro Crítico que Trava Sua Aprovação no Nubank
O grande segredo para desbloquear altos valores no Nubank é entender que o processo de aprovação é um jogo de paciência e construção de confiança. A maioria dos clientes comete erros iniciais que acionam o alerta vermelho do sistema e, literalmente, travam qualquer chance de conseguir crédito alto.
Por que Não Devo Pedir R$ 70.000 de Primeira?
Este é o erro número um e o mais crítico. Quando você, como um cliente com pouco ou nenhum relacionamento prévio, tenta pedir um valor “astronômico”, como R$ 70.000 ou um limite fora da sua realidade, você está se apresentando ao Nubank como um grande risco.
O algoritmo bancário é programado para ser conservador. Ele não pode e não vai liberar crédito alto para um “estranho” — alguém que acabou de abrir a conta ou que usa o Nubank apenas para o básico. O sistema precisa de tempo para analisar quem você é, como você movimenta seu dinheiro e qual é o seu verdadeiro perfil de risco. Ao pedir R$ 70.000 logo de cara, você forçará o sistema a te classificar imediatamente como alto risco e a negação será automática. A estratégia correta é começar baixo, provar sua capacidade e, só depois, escalar.
O Alerta do Especialista: Evite Ativar o Open Finance se Tiver Pendências
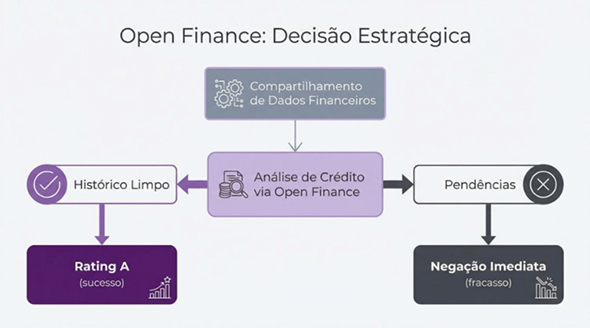
O Open Finance é uma ferramenta poderosa, mas, se usada de forma incorreta, pode ser a causa da sua reprovação imediata. O objetivo dele é permitir que o Nubank veja seu histórico completo em outras instituições bancárias, o que é ótimo se você for um excelente pagador.
No entanto, o alerta do especialista é: se você tem pendências, atrasos em pagamentos, dívidas não renegociadas ou se o seu “nome está travado” em outros bancos, evite ativar o Open Finance. Ao compartilhá-lo, o algoritmo do Nubank terá acesso a um histórico de mau pagador em tempo real e a negação de crédito será instantânea. Antes de considerar o Open Finance, limpe seu histórico e só compartilhe o que for impecável. Se o seu histórico em outros bancos não ajuda, é melhor construir seu Rating Bancário do zero, apenas com as informações fornecidas diretamente ao Nubank.
O Check-list de Configuração que Constrói Confiança no Algoritmo
Se o seu objetivo é conquistar um empréstimo de R$ 50.000 ou um limite elevado, você precisa parar de tratar sua conta Nubank como um mero cofre digital. Ela é o seu dossiê perante o sistema, e a forma como você preenche o seu perfil é a primeira e mais importante etapa para construir o seu Rating Bancário. Lembre-se: na hora da auditoria algorítmica, a verdade vence e é a única coisa que gera confiança.
O Essencial: Foto, Nome Real e o Seu Melhor E-mail
A base de tudo é a exatidão. O algoritmo bancário é um sistema de conciliação de dados, e qualquer inconsistência pode te classificar como potencial fraude ou, no mínimo, como um cliente de baixo engajamento.
O seu check-list inicial deve incluir:
- Nome Exato: Preencha o seu nome exatamente como está na sua identidade ou nos seus documentos oficiais.
- Foto do Rosto Nítida: Use uma foto de rosto clara e profissional. Não subestime isso; a foto ajuda o sistema a identificar você de forma rápida e confiável.
- Melhor E-mail: Cadastre o e-mail mais antigo e confiável que você tem. Para o algoritmo, um e-mail antigo é um sinal de estabilidade e longevidade digital.
Endereço Residencial e de Entrega: A Dica Para Quem é Empresário
A regra do endereço é simples: ele precisa ser fácil de conciliar.
Para quem é empresário ou autônomo, preste atenção redobrada: o endereço cadastrado no seu perfil do Nubank precisa ser o mesmo endereço que consta na sua última declaração de Imposto de Renda. Essa é a maneira mais rápida de o sistema validar sua residência e evitar a reprovação por divergência de informações.
Como Declarar Sua Renda Mensal de Forma Completa e Verdadeira (Incluindo “Outros Ganhos Eventuais”)
Este é o ponto onde muitos erram por omissão ou por medo. A instrução é clara: seja honesto. Mesmo que a sua renda pareça baixa, declare-a. O mais importante não é o valor, mas sim a veracidade.
Você deve incluir todos os seus ganhos para que o algoritmo bancário possa confrontar a informação com o seu extrato e validar a sua capacidade. Não omita:
- Salário fixo.
- Renda de aluguéis.
- Comissões.
- Outros Ganhos Eventuais (freelances, rendimentos de aplicações, etc.).
A declaração completa e verdadeira da sua renda é crucial para a conciliação de dados. O algoritmo fará a leitura da sua movimentação financeira e, ao bater com a renda declarada, a confiança é estabelecida, elevando seu Rating.
Preenchendo os “Dados Complementares”: A Relação entre Profissão, Patrimônio e Liberação de Crédito
Os dados complementares são a sua chance de dar ao Nubank uma visão de 360 graus sobre a sua vida financeira.
- Profissão Correta: Selecionar a sua profissão de forma exata é vital. O algoritmo consulta tabelas de mercado para conciliar a média salarial do seu setor com a renda que você declarou. Se a sua profissão for de um setor de baixa remuneração e você declarar R$ 20.000, o alarme de risco soará.
- Campo Patrimônio: Não ignore o campo “Patrimônio”. Este campo é avaliado ativamente pelo algoritmo como um indicador de riqueza acumulada. Ao mensurar seu patrimônio (que pode incluir imóveis, veículos, investimentos), o sistema avalia sua capacidade de pagamento e a segurança que você oferece para um eventual empréstimo alto. Não precisa ser milionário, mas declarar seu patrimônio de forma correta é um poderoso acelerador de crédito.
O Segredo de Mercado: Rating Bancário (A Verdadeira Nota de Crédito)
Chegamos ao ponto crucial do artigo, a verdadeira chave que destrava os R$ 50.000 ou mais no Nubank. O que vou te revelar agora é o segredo de mercado que os gerentes de banco conhecem e utilizam: o seu Rating Bancário. Toda a estratégia que detalhamos até aqui, desde evitar o pedido alto inicial até o preenchimento fiel do check-list, tem um único propósito: elevar essa nota.
Rating Bancário vs. Score do Serasa: Entenda a Diferença Crucial
A maioria dos brasileiros gasta energia e tempo tentando subir o Score do Serasa, acreditando que essa pontuação é o passaporte para o crédito. Esse é um equívoco gigantesco.
Os grandes bancos e fintechs, como o Nubank, não dependem primariamente do Score do Serasa. Eles utilizam uma métrica interna, muito mais detalhada e personalizada, chamada Rating Bancário ou Nota de Confiança. Enquanto o Score Serasa é uma nota genérica, o Rating Bancário é uma nota de crédito que o próprio Nubank constrói sobre você, baseada em seus hábitos de pagamento, sua movimentação na conta e a veracidade das informações do seu perfil. É essa classificação que realmente importa na hora de liberar dinheiro.
Como o Rating (Letras A, B, C, D, E) Determina o Limite do Seu Empréstimo no Nubank
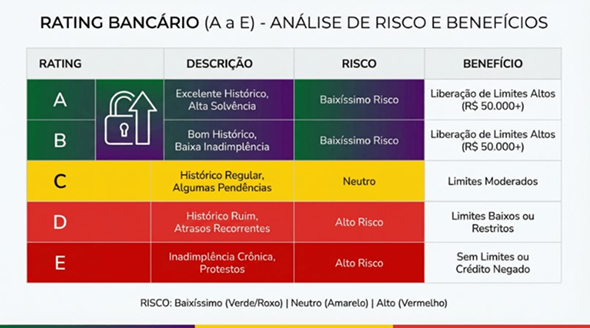
O Rating Bancário é classificado por letras, sendo que a letra A é a melhor nota possível, indicando um cliente de risco baixíssimo, e a letra E é a pior, indicando alto risco.
| Rating | Nível de Risco | Aprovação de Crédito |
| A e B | Baixíssimo | Liberação de limites altos e taxas preferenciais. |
| C | Médio/Neutro | Limites baixos a médios, aprovação incerta. |
| D e E | Alto/Crítico | Reprovação para crédito alto e pouca oferta. |
A verdade é que apenas a elevação consistente do seu perfil para as classes mais altas (Rating A e B) fará com que o Nubank não apenas libere os limites altos que você deseja, mas também te torne um “cliente disputado pelos bancos”. É nesse nível que as ofertas automáticas de empréstimos de R$ 50.000 ou mais começam a aparecer.
Construindo o Relacionamento: Por que o Limite de R$ 50.000 Não Veio “Do Dia Para a Noite”
Compreendendo o conceito do Rating Bancário, fica claro por que o limite de R$ 50.000 não veio “do dia para a noite”. A construção de um Rating A é um processo gradual, que depende da fidelidade das informações que você forneceu e da sua disciplina na movimentação da conta.
Não se trata de sorte; trata-se de estratégia. Você precisa provar ao Nubank, através do uso constante, pagamentos em dia e manutenção de um perfil fidedigno, que merece a nota máxima. Seu Rating Bancário reflete seu relacionamento e, somente após a consolidação dessa confiança, o algoritmo liberará o crédito alto desejado.



