Capital de Giro: 3 Passos e o Banco Diz “Sim”

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por Que o Banco Nega o Capital de Giro da Sua Empresa?
- Passo 1 — Conheça o Seu Negócio em 360 Graus Antes de Ir ao Banco
- Passo 2 — Escolha os Bancos Certos e Construa um Relacionamento Real
- Passo 3 — Monte um Plano de Ação com os 4 Itens Fundamentais
- Como Apresentar os Três Passos ao Gerente do Banco — Na Ordem Certa
O banco disse não. Mais uma vez. O caixa está no limite, a folha de pagamento vence na sexta e o gerente mal terminou de ler o cadastro antes de dar a resposta negativa. Se você reconhece essa cena, saiba que o problema raramente é o seu crédito — é a forma como você chegou até aquela mesa. Conseguir capital de giro para empresas não depende de sorte nem de relacionamento político: depende de preparo.
A crença mais comum entre os empresários que levam um “não” do banco é que o crédito foi negado porque a empresa está mal. Em muitos casos, essa leitura está errada. O que acontece, na maioria das vezes, é que o empresário chegou à reunião com urgência na cabeça e dados nenhum na mão — e urgência sem preparo é exatamente o que faz um gerente recuar.
A boa notícia é que isso tem solução, e ela começa muito antes de você entrar pela porta da agência. Neste artigo, você vai conhecer três passos práticos e sequenciais que transformam a forma como sua empresa se apresenta ao banco:
- Conhecer o seu negócio em 360 graus
- Escolher os bancos certos e construir um relacionamento real
- Montar um plano de ação com os quatro itens fundamentais
Siga essa ordem, e as chances de ouvir o “sim” aumentam de forma significativa.
Por Que o Banco Nega o Capital de Giro da Sua Empresa?
Antes de falar sobre o que fazer, é preciso entender o que está acontecendo quando o banco diz não. A resposta não é a que a maioria imagina.
O banco não é vilão — ele precisa de segurança
O gerente do banco não nega crédito empresarial no banco por maldade ou por birra com a sua empresa. Ele nega porque precisa justificar a aprovação para os seus superiores — e quando o empresário chega sem informação clara sobre o próprio negócio, o gerente simplesmente não tem argumentos para defender a liberação do crédito.
Pense assim: ninguém empresta dinheiro para alguém que não sabe o que vai fazer com ele. Quando você chega ao banco sem saber explicar seu faturamento, seu ciclo de vendas ou o que está causando a dificuldade no caixa, você está passando exatamente essa mensagem — mesmo sem perceber. O gerente não enxerga um empresário com dificuldade pontual. Ele enxerga um risco sem resposta.
O erro mais comum: ir ao banco sem preparo
A maioria dos empresários vai ao banco com a cabeça cheia de urgência e vazia de dados. Sabe que precisa do dinheiro, sabe que a situação está apertada, mas não consegue explicar com clareza:
- O que está acontecendo
- Por que aconteceu
- O que vai mudar quando o crédito chegar
Essa combinação — urgência sem preparo — passa insegurança para o gerente, e insegurança gera negativa. A virada de chave é simples de entender, mas exige disciplina para executar: como pedir capital de giro no banco passo a passo não é uma questão de documentação burocrática. É uma questão de apresentar ao gerente uma visão clara, segura e fundamentada do seu negócio.
Passo 1 — Conheça o Seu Negócio em 360 Graus Antes de Ir ao Banco
O primeiro passo parece óbvio, mas é o mais ignorado: antes de sentar na frente do gerente, você precisa conhecer sua própria empresa melhor do que ele jamais poderia conhecer.
O que significa conhecer sua empresa \”em formato 360 graus\”
Conhecer o negócio em 360 graus significa dominar tanto os fatores internos quanto os fatores externos que afetam sua operação.
Fatores internos:
- Fluxo de caixa
- Folha de pagamento
- Ciclo operacional
- Estoques e insumos
- Inadimplência de clientes
- Sazonalidade das vendas
Fatores externos:
- Cenário econômico
- Variação do dólar
- Comportamento do setor
- Movimentos da concorrência
- Mudanças regulatórias
O empresário preparado chega ao banco com respostas prontas, não com dúvidas. Os números e os riscos precisam estar na ponta da língua.
Como responder às perguntas difíceis do gerente do banco
O gerente vai perguntar. Ele vai querer saber como está o faturamento, o que afeta suas vendas ao longo do ano, como você se protege de cenários adversos. O empresário que trava nessas perguntas já perdeu a reunião — não porque a resposta é ruim, mas porque a hesitação sinaliza falta de controle.
A preparação não exige um MBA. Exige que, antes da reunião, você sente e pense com honestidade sobre os principais riscos do seu negócio. Uma dica prática:
Escreva em um papel as três maiores ameaças ao seu negócio hoje — alta do dólar, perda de um cliente grande, queda no consumo — e escreva ao lado de cada uma o que você faria para enfrentar essa situação.
Quando o gerente perguntar, você não vai travar. Vai responder.
Exemplos práticos — a loja de roupas e o restaurante na pandemia
Exemplo 1 — A loja que importa produtos: Uma loja que depende do dólar precisa saber responder, com clareza, como a alta cambial impacta seu custo e o que faz para se proteger. Compra antecipada? Diversificação de fornecedores? Ajuste de margem? O banco não espera que você elimine o risco — espera que você saiba que ele existe e tenha uma resposta.
Exemplo 2 — O restaurante na pandemia: Um restaurante que pediu capital de giro para pequenas empresas naquele período precisava mostrar ao banco como estava se adaptando: delivery, redução de custos, renegociação de aluguel. O banco não nega crédito para quem tem plano — nega para quem tem problema sem resposta.
Passo 2 — Escolha os Bancos Certos e Construa um Relacionamento Real
Preparar-se internamente é o primeiro movimento. O segundo é olhar para fora e entender com quem você está construindo — ou deixando de construir — uma relação de confiança.
Por que ter conta em cinco bancos prejudica sua empresa
Há um equívoco muito comum entre empresários: ter conta em vários bancos dá mais opções de crédito. Na prática, acontece o contrário. Quando a empresa pulveriza suas movimentações em cinco bancos diferentes, ela nunca constrói histórico suficiente em nenhum deles. E sem histórico, não há base para aprovação de crédito.
A pergunta quantos bancos minha empresa deve ter conta tem uma resposta direta: no máximo dois. Concentrar as contas jurídicas em dois bancos permite que cada um deles tenha visibilidade real sobre o volume de transações, os recebíveis e a consistência financeira da empresa. É esse histórico que vai trabalhar a favor da sua aprovação quando você precisar.
A estratégia de direcionar recebíveis para o banco escolhido
Relacionamento bancário não se constrói assinando o seguro de vida ou o consórcio que o gerente oferece. Isso é produto para o banco, não construção de histórico para você.
Relacionamento se constrói direcionando os recebíveis da empresa — as vendas no cartão de crédito e as cobranças via boleto — para os bancos escolhidos. Quanto mais dinheiro passar pelo banco, mais histórico de movimentação ele tem sobre o seu negócio — e mais seguro ele se sente para aprovar crédito. Não é sobre amizade com o gerente. É sobre dados — e você é quem escolhe onde esses dados ficam registrados.
Banco público ou banco privado — qual escolher?
A recomendação é objetiva: um banco privado e um banco público.
- Banco privado: mais ágil, atendimento personalizado, aprovação mais rápida
- Banco público (Banco do Brasil, Caixa, agentes BNDES): linhas específicas de capital de giro para pequenas empresas, juros mais baixos em determinadas modalidades e acesso a programas governamentais que o banco privado não opera
Ter os dois cobre o espectro completo de oportunidades disponíveis no mercado. Quem só tem um dos dois está sempre deixando metade das opções na mesa.
Passo 3 — Monte um Plano de Ação com os 4 Itens Fundamentais
Você conhece seu negócio. Você construiu histórico nos bancos certos. Agora vem a parte que transforma todo esse preparo em uma conversa concreta com o gerente: o plano de ação.
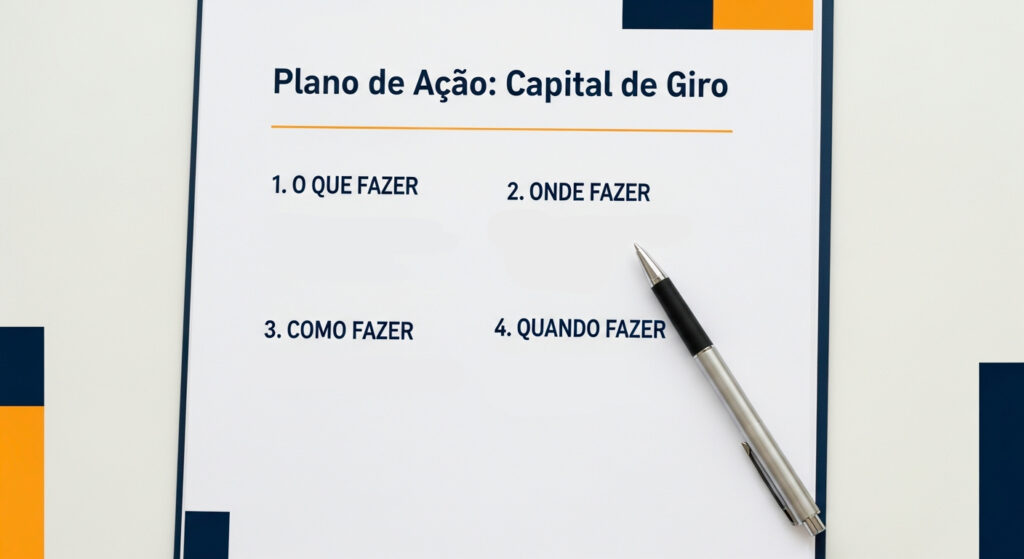
Item 1 — O que fazer: defina o destino exato do capital
O primeiro item é o mais básico e o mais ignorado: para que, exatamente, serve o dinheiro? “Para capital de giro” não é uma resposta — é uma categoria. O banco precisa saber a destinação do crédito de forma específica. Um exemplo que ilustra bem a diferença:
❌ \”Quero capital de giro.\”
✅ \”Quero comprar estoque de colchões para o pico de vendas do segundo semestre.\”
A segunda resposta tem produto, timing e lógica comercial. Quanto mais específica for a finalidade do empréstimo, mais confiável você parece — e confiabilidade é exatamente o que o gerente precisa para levar sua solicitação adiante.
Item 2 — Onde fazer: mapeie seus fornecedores antes da reunião
O segundo item é a origem: de quais fornecedores o capital será utilizado? Ter os fornecedores mapeados antes da reunião demonstra que o empresário não está apenas imaginando o que faria com o dinheiro — ele já tem o destino concreto do valor definido.
Leve para a reunião:
- Os nomes dos fornecedores
- Os valores aproximados de compra
- As condições de pagamento que seriam negociadas
Essa informação, apresentada com naturalidade, comunica ao gerente que você está gerenciando o negócio — não improvisando uma saída para um problema que saiu de controle.
Item 3 — Como fazer: mostre que o dinheiro vai gerar retorno
O terceiro item é o mais crítico sob a ótica do banco: como o capital será operacionalizado para gerar retorno suficiente para pagar o empréstimo? O empresário precisa explicar o ciclo completo. Um exemplo concreto deixa isso claro:
\”Compro o estoque em maio, vendo em junho e julho, recebo em agosto, pago a primeira parcela em setembro.\”
Esse tipo de fluxo de caixa projetado, apresentado com clareza, transforma a conversa com o banco de um pedido de ajuda em uma proposta de negócio — e é muito mais difícil negar uma proposta de negócio bem fundamentada.
Item 4 — Quando fazer: estabeleça o prazo do início ao fim
O quarto item é o cronograma: desde a captação do crédito até o pagamento da última parcela. O prazo não é uma escolha arbitrária — ele precisa ser compatível com o ciclo operacional do seu negócio.
Um empresário que pede 24 meses para pagar um empréstimo usado para comprar estoque que gira em 60 dias está descalibrando o plano — e levantando suspeitas sobre sua real compreensão do próprio negócio. O prazo correto demonstra que você entende seu fluxo de caixa. Cada empréstimo para capital de giro bem estruturado e bem pago é um argumento a mais para o próximo.
Como Apresentar os Três Passos ao Gerente do Banco — Na Ordem Certa
Os três passos têm uma lógica de sequência que não pode ser invertida. O plano de ação sem autoconhecimento é um papel vazio. O plano sem relacionamento bancário será lido por um desconhecido sem contexto para avaliá-lo. A ordem importa porque cada passo sustenta o seguinte.
Na reunião com o gerente, organize sua fala em três blocos:
Bloco 1 — Transmita confiança: apresente-se como alguém que conhece seu negócio — faturamento, ciclo, riscos e as respostas que você tem para cada um deles.
Bloco 2 — Reforce o histórico: lembre que seus recebíveis passam por aquele banco e que o gerente tem acesso ao movimento real da empresa. Isso conecta o pedido a uma relação já existente, não a uma solicitação de estranho.
Bloco 3 — Apresente o plano de ação com os quatro itens: o que vai ser feito com o dinheiro, de onde virá esse capital, como ele será operacionalizado para gerar retorno e quando o ciclo se fecha.
Ao encerrar essa apresentação, você terá dado ao gerente exatamente o que ele precisa: argumentos para aprovar. O empréstimo para capital de giro deixa de ser um pedido e passa a ser uma proposta fundamentada. Sobre como conseguir capital de giro de forma consistente, o princípio é esse: o gerente não aprova crédito porque quer ajudar — ele aprova porque você eliminou as dúvidas que fariam ele dizer não.
Leia também
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
- Capital de Giro para MEI: Como Pedir no Banco e Ter Aprovado
- Qual Banco Escolher para Empresa? A Regra dos Dois Bancos
O problema nunca foi o crédito. Foi o preparo. E preparo se constrói em três passos: conhecer o negócio em profundidade, construir relacionamento real com os bancos certos e chegar à reunião com um plano de ação claro nos quatro itens fundamentais. O \”sim\” do banco não começa quando o gerente abre a boca — ele começa muito antes, na mesa da sua empresa, quando você decide chegar preparado.



