Cartão American Express: 5 Passos Para Ser Aprovado
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por Que Tantas Pessoas Não Conseguem o Cartão American Express?
- Quais São os Benefícios Reais do Cartão American Express?
- Os 5 Passos Para Conseguir o Seu Cartão American Express
- Quanto Custa a Anuidade do Cartão American Express e Como Isentar?
- Nubank ou American Express? Por Que a Bandeira Importa Mais Do Que Você Pensa
- Conclusão: Seu Próximo Passo Começa Hoje
A maioria das pessoas que tenta o cartão American Express é reprovada — não porque ganha pouco, não porque tem um histórico terrível, mas porque está tentando no lugar errado ou sem entender as regras do jogo. E ninguém explica isso direito.
Se você já pediu o cartão Amex e levou um “não” sem saber o motivo, ou se nunca nem tentou porque achou que era para outro perfil de pessoa, este artigo foi escrito para você. Aqui você vai entender por que o banco emissor faz toda a diferença, o que é o rating bancário (e como ele pode estar travando sua aprovação sem você saber) e os 5 passos práticos para sair do zero até ter o cartão na mão.
Não é teoria. É o caminho que funciona — mas que quase ninguém conta.
Por Que Tantas Pessoas Não Conseguem o Cartão American Express?
Tem duas razões principais que derrubam a maioria das solicitações. A primeira é visível e corrigível em minutos. A segunda é invisível e leva alguns meses para resolver. Entender as duas é o que separa quem é aprovado de quem continua tentando no escuro.
O Erro Mais Comum: Pedir o Cartão no Banco Errado
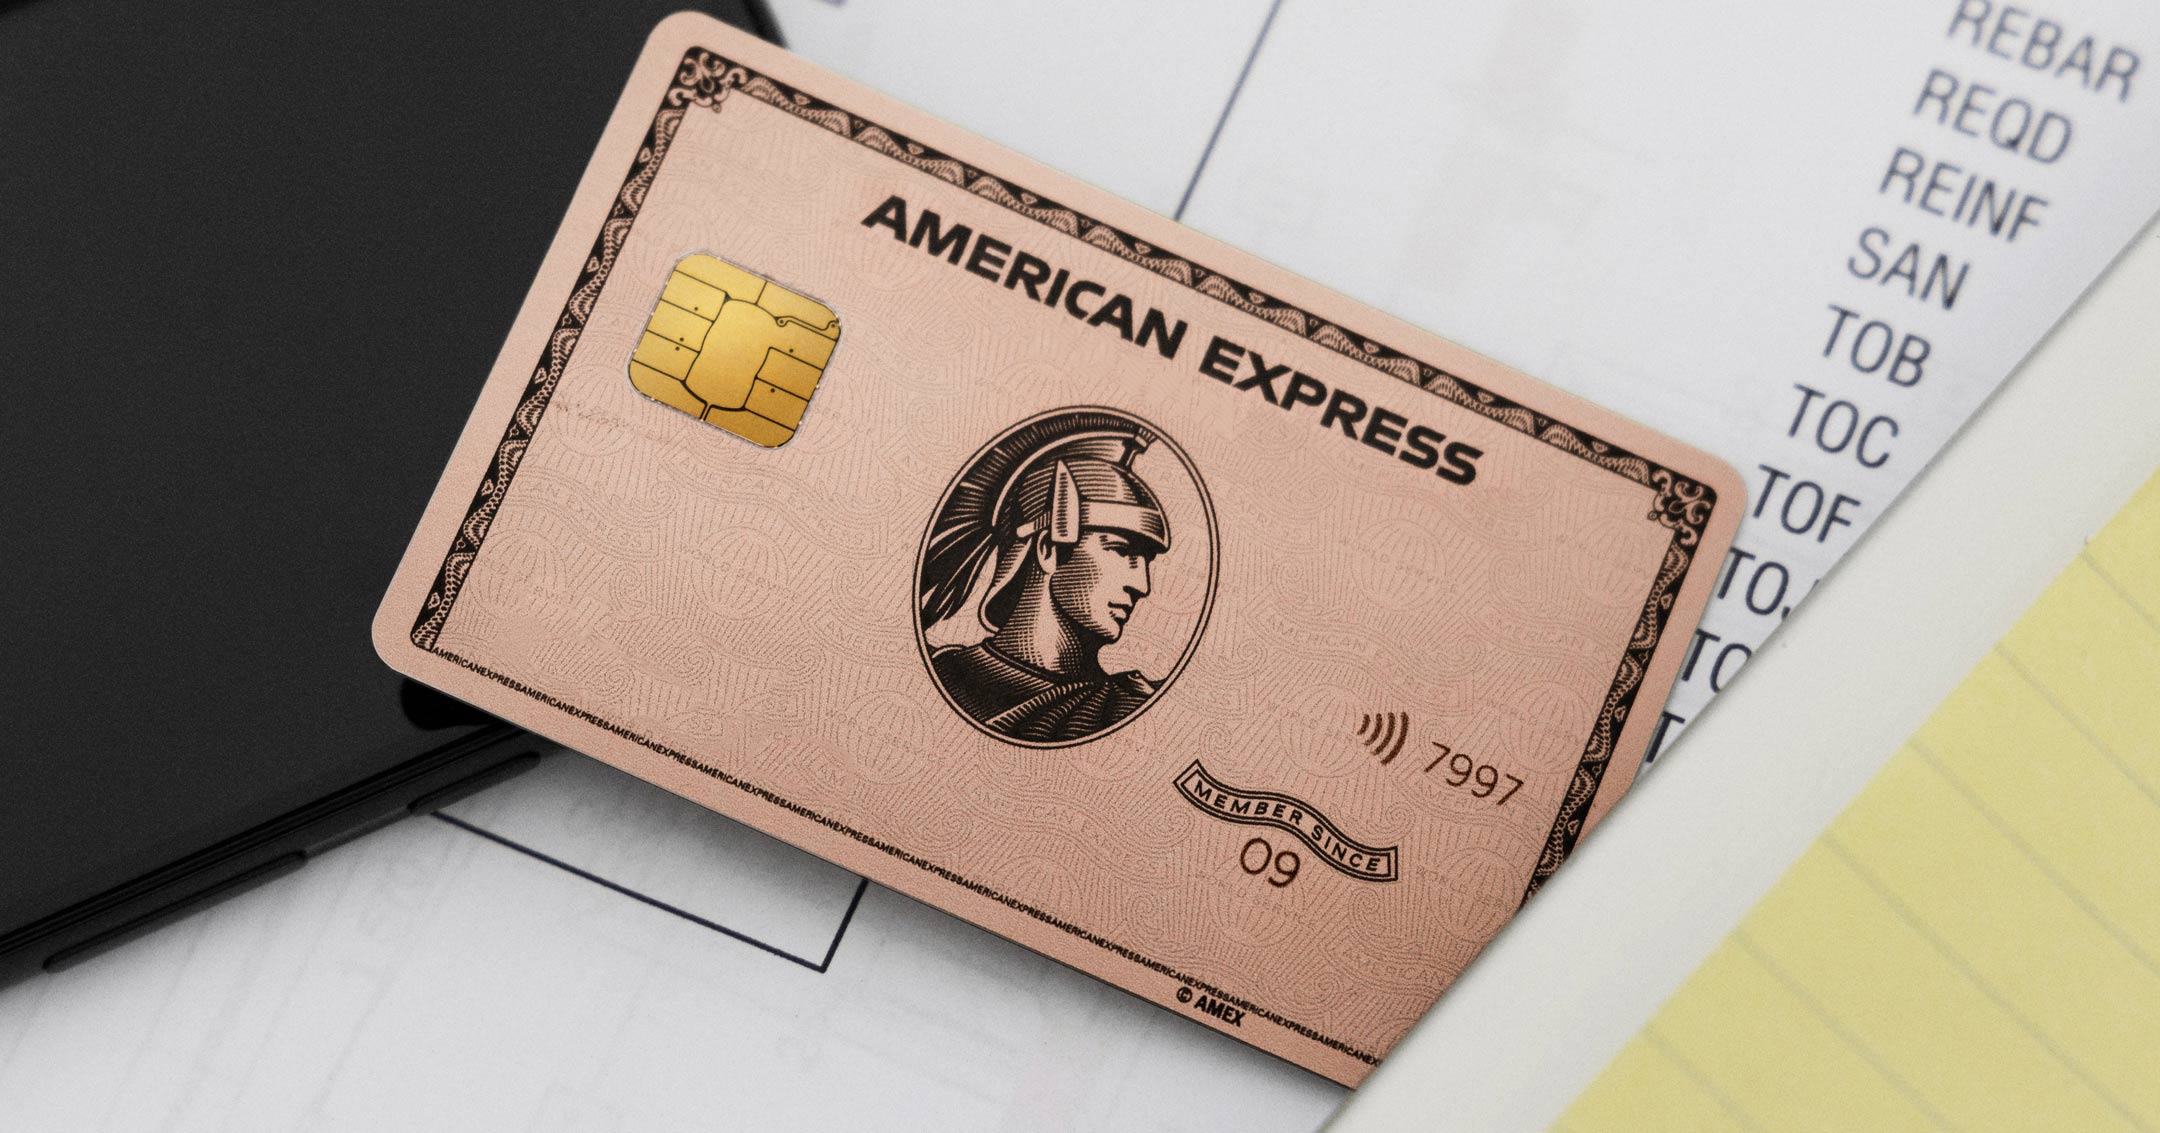
Aqui está algo que pouca gente sabe: a American Express é uma bandeira, não um banco. Assim como Visa e Mastercard, a Amex é o sistema de processamento de pagamentos — ela não emite cartões diretamente para a maioria dos consumidores brasileiros.
Quem emite o cartão é o banco emissor. No contexto deste guia, esse banco é o Bradesco. Tentar solicitar um cartão Amex pelo Nubank, pelo Inter ou por outro banco digital vai resultar em frustração imediata — não porque você foi reprovado, mas porque esse produto simplesmente não existe nessas instituições.
É como tentar comprar um produto numa loja que não tem aquele item no estoque. O problema não é você — é o endereço. Então, quando alguém diz “tentei o Amex e fui recusado”, a primeira pergunta é: onde você tentou? Se não foi no Bradesco, a reprovação nem foi uma avaliação real do seu perfil.
O Que É o Rating Bancário e Por Que Ele Bloqueia Sua Aprovação
Agora o ponto que realmente poucos conhecem: o rating bancário. Diferente do score do Serasa ou do SPC — que é um número público e consultável —, o rating bancário é uma classificação interna, usada pelos bancos para avaliar o relacionamento do cliente com aquela instituição específica.
A escala vai de A (melhor perfil) até F (maior risco). Ela considera:
- Histórico de crédito com o banco
- Volume e consistência de movimentação na conta
- Pontualidade nos pagamentos
- Tempo de relacionamento
O cliente não recebe uma notificação dizendo “você é D” — ele simplesmente é reprovado sem entender o motivo. Para o cartão American Express, o Bradesco exige, na prática, um perfil A, B ou, no limite, C. A maioria das pessoas que nunca teve conta em banco tradicional começa em D ou abaixo. Esse é o mecanismo oculto que os 5 passos deste guia vão te ensinar a resolver.
Quais São os Benefícios Reais do Cartão American Express?
Antes de falar em passos e estratégias, é importante entender por que vale o esforço. O cartão Amex não é só um símbolo — ele entrega vantagens concretas que fazem diferença no cotidiano.
Pontos Livelo: Como Transformar Gastos em Milhas, Produtos e Dinheiro
O cartão Amex Bradesco está vinculado ao programa Livelo, um dos maiores programas de pontos do Brasil. A cada compra, você acumula pontos que podem ser convertidos em:
- Milhas aéreas — para viajar de graça ou com desconto significativo
- Produtos — como eletrônicos e eletrodomésticos
- Abatimento na fatura
Para quem acumula pontos Livelo com consistência, os benefícios do cartão American Express podem se pagar dentro do próprio ano — milhas resgatadas, produtos recebidos, descontos em restaurantes. O cartão paga a si mesmo para quem usa com regularidade.
Benefícios Exclusivos em Restaurantes — Sobremesa e Isenção de Rolha
A bandeira American Express tem um diferencial pouco comentado: os benefícios em restaurantes parceiros. Pelo programa Amex, você pode ganhar sobremesa grátis em estabelecimentos parceiros e aproveitar a isenção de rolha — aquela taxa que alguns restaurantes cobram quando você leva sua própria bebida.
Esses são benefícios da bandeira, não do banco. Ou seja, não existem em cartões Visa ou Mastercard, independentemente de qual banco emitiu. Se você come fora com alguma regularidade, já tem ali uma economia real — sem precisar acumular ponto nenhum para isso.
American Express vs. Visa Infinity — Qual Oferece Mais Vantagens?
O Visa Infinity é o cartão premium da bandeira Visa, disponível em bancos como Bradesco e Itaú. Ele também oferece benefícios robustos: acesso a salas VIP em aeroportos, pontos, seguros de viagem. A comparação é honesta — o Visa Infinity não é fraco.
A vantagem competitiva do Amex está nos benefícios de restaurantes (exclusivos da bandeira) e na presença consolidada em estabelecimentos premium ao redor do mundo. Para quem viaja com frequência e aprecia gastronomia, o Amex tende a entregar mais valor percebido no cotidiano. A escolha depende do seu estilo de vida — mas os dois são decisivamente superiores ao cartão básico sem programa de benefícios.
Os 5 Passos Para Conseguir o Seu Cartão American Express
Aqui está o núcleo do artigo. Siga a ordem — cada passo prepara o terreno para o próximo.
Passo 1 — Escolha o Banco Certo: Bradesco
O cartão American Express Bradesco é o caminho neste guia. Isso não é opinião — é a realidade do mercado brasileiro para quem quer o Amex com o perfil de cliente pessoa física padrão.
Identifique a agência Bradesco mais próxima da sua residência ou do seu trabalho. Preferencialmente, uma agência física completa, não apenas um posto de atendimento. Esse detalhe vai importar no próximo passo.
Passo 2 — Abra Conta Corrente em Agência Física e Conheça Seu Gerente de Pessoa Física
Abrir conta pelo aplicativo do Bradesco é conveniente, mas não produz o mesmo resultado para este objetivo. O que você precisa é de relacionamento — e relacionamento se constrói com presença.
Vá à agência, abra uma conta corrente (não poupança — a conta corrente é o que gera movimentação e histórico bancário de verdade) e peça para ser apresentado ao gerente de pessoa física. Esse profissional cuida de clientes individuais e tem acesso direto às ferramentas de upgrade de produto, incluindo a oferta do cartão Amex.
Dica prática: já na abertura da conta, mencione que seu objetivo futuro é o cartão American Express. Isso não é pressão — é sinalização de intenção, e cria um “gancho” para o relacionamento que vai facilitar as conversas seguintes.
Passo 3 — Limpe Seu Nome e Eleve Seu Rating Para A, B ou C
Nome limpo é condição inegociável. Com restrições no CPF — Serasa, SPC ou qualquer outra base — nenhum banco tradicional vai emitir um cartão premium. Se você tem pendências, resolva primeiro: use o Serasa Limpa Nome, negocie diretamente com os credores ou acesse o portal consumidor.gov.br para acordos formais.
Com o nome limpo, o foco passa para o rating bancário. Não existe atalho mágico, mas existe acelerador — movimentação consistente e pontualidade absoluta. Na prática, isso significa:
- Evitar usar o cheque especial
- Não deixar a conta zerada por longos períodos
- Movimentar a conta regularmente (entradas e saídas)
- Pagar qualquer produto de crédito do banco sempre dentro do prazo
O tempo de relacionamento é o fator número 1 para subir do rating D para A, B ou C. Paciência aqui não é fraqueza — é estratégia.
Passo 4 — Concentre Seus Gastos e Débitos Automáticos no Bradesco
Para o banco avaliar seu perfil positivamente, ele precisa te ver. Uma conta aberta e parada não constrói relacionamento — ela simplesmente existe.
Transfira o centro financeiro da sua vida para o Bradesco:
- Débitos automáticos de luz, água, internet, streaming, academia
- Recebimento do salário ou renda principal
Você não precisa fechar o Nubank amanhã. Mas o Bradesco precisa se tornar sua conta principal, com movimento real de entrada e saída. O banco avalia volume e consistência — e uma conta ativa sobe no rating significativamente mais rápido do que uma conta dormida.
Passo 5 — Solicite o Cartão Diretamente com Seu Gerente (Não Pelo App)
Após um período de relacionamento ativo — cujo prazo você deve alinhar diretamente com seu gerente, pois varia de caso a caso —, agende uma reunião presencial e solicite o cartão American Express diretamente com ele.
Essa diferença é crítica: a solicitação pelo app ou site passa por uma análise automatizada que não considera seu histórico de relacionamento de forma personalizada. A solicitação via gerente permite que ele defenda seu caso internamente e inclua uma justificativa de relacionamento que pode mudar completamente o resultado da análise.
Seja transparente na conversa: “Tenho X meses de conta, concentrei minha movimentação aqui, quero o cartão Amex. O que mais preciso fazer?” Essa honestidade posiciona você como cliente consciente — e gerentes respondem bem a isso.
Leia também
- Rating Bancário: O Que o Banco Analisa Para Aprovar ou Negar Crédito
- Cartão de Crédito Bradesco: Como Conseguir Limite Alto pelo App
- Score Alto, Crédito Negado? Conheça o Rating Bancário
Quanto Custa a Anuidade do Cartão American Express e Como Isentar?
A anuidade do cartão American Express é a objeção mais comum. Vamos desfazê-la com números.
Entendendo o Custo Real
O cartão Amex Bradesco na versão de entrada tem anuidade cobrada em 12 parcelas mensais de R$ 47,40, totalizando R$ 568,80 por ano. Esses valores são de referência — confirme com o banco, pois podem variar por versão do cartão (Gold, Platinum e Black têm anuidades distintas e benefícios progressivos).
Para quem acumula pontos Livelo com consistência, esse custo pode ser inteiramente recuperado em benefícios dentro do próprio ano — milhas resgatadas, produtos recebidos, descontos em restaurantes.
Como Negociar a Isenção ou Redução da Anuidade
Negociar anuidade com banco não é desonesto — é direito do consumidor, e os gerentes esperam esse pedido. A estratégia mais eficaz é simples: entre em contato pelo 0800 do Bradesco ou diretamente com seu gerente e mencione a possibilidade de cancelamento caso o valor não seja negociado.
Clientes com bom histórico costumam conseguir isenção parcial ou total. Além disso, clientes que gastam acima de um determinado volume mensal no cartão podem ter a anuidade automaticamente isenta — confirme esse limite com seu gerente na hora de solicitar o cartão. Não deixe de perguntar.
Nubank ou American Express? Por Que a Bandeira Importa Mais Do Que Você Pensa
Vale retomar a confusão mais comum que leva pessoas a nunca conseguirem o cartão American Express: a comparação equivocada entre Nubank e Amex.
Nubank é um banco digital. American Express é uma bandeira. Comparar os dois é como comparar uma loja com a transportadora que entrega os produtos dela — são camadas diferentes do mesmo sistema. O Nubank emite cartões com bandeiras Mastercard. Ele não emite Amex. Portanto, para ter o cartão American Express, você precisa de um banco que seja emissor dessa bandeira — e o Bradesco é esse banco neste contexto.
Isso não significa que o Nubank é ruim. É uma ferramenta diferente, útil para perfis diferentes ou para usos complementares. Mas se o seu objetivo é:
- Acumular milhas no Livelo
- Ter benefícios exclusivos em restaurantes
- Construir relacionamento com banco tradicional para produtos futuros (financiamentos, crédito imobiliário, investimentos com assessoria)
…então o cartão Amex via Bradesco é um passo concreto e relevante. Não é só um cartão bonito. É uma decisão financeira com retorno real.
Conclusão: Seu Próximo Passo Começa Hoje
O cartão American Express não é para uma elite inacessível. É para quem entende como o sistema funciona e age com consistência. Agora você sabe que o problema nunca foi renda insuficiente ou histórico impossível — foi falta de informação sobre banco emissor e rating bancário.
Os 5 passos são claros:
- Banco certo (Bradesco)
- Conta corrente presencial
- Nome limpo e rating elevado
- Movimentação concentrada
- Solicitação via gerente
Nessa ordem, sem pular etapas.
A única ação que você precisa tomar agora é localizar a agência Bradesco mais próxima e agendar uma visita. Esse é o único primeiro passo que existe. Todo o resto vem depois disso.
Se você conhece alguém que já tentou o Amex e foi reprovado sem entender o motivo, compartilhe este artigo. Às vezes, a informação certa chega por um caminho inesperado — e faz toda a diferença.



