Por Que Seu Crédito do Trabalhador Foi Negado — e o Que Fazer Agora
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Você tem carteira assinada, nunca deixou de pagar uma conta e mesmo assim o crédito do trabalhador no Banco do Brasil foi negado. Sem explicação clara, sem caminho alternativo. Essa situação é muito mais comum do que parece — e tem solução.
O crédito consignado CLT é um dos produtos de crédito mais acessíveis do país, mas pedir no banco errado ou cometer dois erros simples de cálculo transforma a aprovação em negativa. O Banco do Brasil é hoje a instituição que mais se destaca na liberação efetiva desse crédito para trabalhadores com carteira assinada — e existe um motivo claro para isso.
Neste artigo, você vai entender exatamente por que seu pedido foi negado e seguir o passo a passo completo para ser aprovado. Também vai conhecer os dois erros que causam a maioria absoluta das recusas — antes mesmo de o banco analisar seu CPF.
Índice
- Por Que o Banco do Brasil Se Destaca na Aprovação do Crédito do Trabalhador
- Quem Tem Direito ao Crédito do Trabalhador?
- Passo 1: Baixe e Configure o Aplicativo da Carteira de Trabalho Digital
- Passo 2: Faça a Simulação de Empréstimo no Aplicativo
- O Erro Que Faz a Maioria Ser Negada: A Margem Consignável de 35%
- Passo 3: Selecione o Banco do Brasil e Envie a Proposta
- O Fator Invisível Que Decide a Aprovação: O Rating Bancário
- Passo 4: Finalize a Contratação no Aplicativo do Banco do Brasil
- O Que Fazer Com o Crédito Após a Aprovação
- Conclusão
Leia também:
— Crédito do Trabalhador Negado: O Que os Bancos Não Te Contam
— Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
— Score: Por Que Seu Crédito É Negado Mesmo com Score Alto
Por Que o Banco do Brasil Se Destaca na Aprovação do Crédito do Trabalhador
O que torna o Banco do Brasil diferente dos outros bancos parceiros
O crédito do trabalhador é acessado por múltiplas instituições financeiras parceiras por meio da Carteira de Trabalho Digital. Na prática, isso significa que vários bancos aparecem como opção quando você faz a simulação — mas nem todos entregam o que prometem.
O problema é que alguns bancos aprovam a simulação e, na hora de liberar o dinheiro, o processo trava. O trabalhador fica aguardando, o app para de responder e o crédito nunca cai na conta.
O Banco do Brasil funciona de forma diferente. Após a aprovação, o fluxo migra diretamente para o aplicativo próprio do BB, onde a contratação é finalizada dentro do mesmo ambiente. Isso elimina redirecionamentos externos e garante que o dinheiro de fato seja depositado. Além disso, o BB oferece menores taxas e prazos mais longos do que a maioria dos parceiros privados.
Por que bancos públicos tendem a ter melhores condições no consignado CLT
Bancos públicos operam com menor spread — ou seja, a diferença entre o custo do dinheiro para o banco e o que é cobrado do cliente é menor. No consignado, isso é ainda mais relevante porque o desconto direto em folha já reduz o risco de inadimplência para o banco.
Com menos risco, o banco cobra menos. Com um banco público, esse benefício é repassado com mais frequência ao trabalhador. Bancos privados, por outro lado, tendem a aprovar menos e cobrar mais — mesmo no consignado privado Banco do Brasil, as condições costumam ser mais competitivas do que nas instituições privadas de menor porte.
Quem Tem Direito ao Crédito do Trabalhador?
Trabalhadores CLT, domésticos e rurais
O crédito do trabalhador é exclusivo para quem possui vínculo trabalhista formal com carteira assinada. Isso inclui:
- Empregados registrados pela CLT
- Empregados domésticos com carteira assinada
- Trabalhadores rurais com vínculo formal
O produto não está disponível para quem não possui vínculo empregatício ativo com carteira assinada. A regra é simples: sem vínculo ativo, sem acesso.
Existe ainda uma condição que muita gente ignora: a empresa empregadora precisa ter convênio ativo com o banco parceiro. Se esse convênio não existir, nenhum banco vai aparecer como opção na simulação.
O papel do vínculo da empresa com o banco
Antes de qualquer coisa, verifique se sua empresa está habilitada. A própria simulação na Carteira de Trabalho Digital mostra quais bancos estão disponíveis para o seu vínculo específico — se nenhum banco aparecer na tela, o motivo é que seu empregador ainda não firmou convênio com nenhuma instituição.
Nesse caso, a orientação é procurar o RH da empresa para verificar se há previsão de habilitação. O processo não depende do trabalhador, mas sim da empresa.
Passo 1: Baixe e Configure o Aplicativo da Carteira de Trabalho Digital
Por que este aplicativo é o ponto de partida obrigatório
Ir direto ao banco sem passar pela Carteira de Trabalho Digital é o primeiro erro fatal que impede a aprovação. Todo o processo começa, é autorizado e é rastreado por esse aplicativo. Não existe atalho.
O app é gratuito, oficial do governo federal e está disponível para Android e iOS. Basta buscar por “Carteira de Trabalho Digital” nas lojas de aplicativo. O login é feito com a conta gov.br — e é aqui que mora um problema silencioso que bloqueia muita gente.
A diferença entre os níveis bronze, prata e ouro no gov.br — e por que só o ouro funciona
A conta gov.br tem três níveis de segurança:
- Bronze: e-mail verificado — acesso mínimo
- Prata: CPF validado — acesso intermediário
- Ouro: biometria ou validação por banco credenciado — acesso completo
Apenas o nível ouro libera o acesso completo aos serviços financeiros do gov.br, incluindo o crédito do trabalhador pelo aplicativo. Trabalhadores que tentam com nível bronze ou prata encontram tela de erro ou bloqueio no meio do processo — e não entendem o motivo.
Para atingir o nível ouro, você pode realizar a autenticação digital por meio de validação por banco credenciado (como o próprio BB) ou reconhecimento facial pelo aplicativo. A forma mais rápida, para quem já tem conta no Banco do Brasil, é usar o próprio app do BB para elevar o nível da conta gov.br.
Passo 2: Faça a Simulação de Empréstimo no Aplicativo
Como encontrar a opção de empréstimo dentro do aplicativo
Com o cadastro completo e nível ouro ativado, abra a Carteira de Trabalho Digital. Dentro do app, acesse a aba de benefícios ou serviços e localize a opção Crédito do Trabalhador. O aplicativo vai exibir automaticamente os vínculos empregatícios ativos vinculados ao seu CPF.
Selecione o vínculo correto — sua empresa atual — antes de iniciar a simulação de crédito. Se você tiver mais de um emprego formal, cada vínculo aparece separado e pode ser selecionado individualmente.
A regra de um contrato por vínculo — o que isso significa na prática
Cada vínculo trabalhista ativo permite apenas um contrato de crédito consignado ativo por vez. Se já existe um contrato em aberto naquele vínculo, não é possível solicitar outro até quitar o anterior.
Quem tem dois empregos formais pode ter um contrato por vínculo — ou seja, dois contratos simultâneos, desde que a margem de cada vínculo suporte o desconto. Esse detalhe é importante para trabalhadores que tentam aumentar o valor do crédito.
O Erro Que Faz a Maioria Ser Negada: A Margem Consignável de 35%
O que é a margem consignável e como ela funciona
A lei determina que o desconto em folha do consignado não pode ultrapassar 35% do salário bruto. Essa porcentagem é chamada de margem consignável — e ela é o principal motivo de negativa para trabalhadores que acham que tudo está certo.
O banco calcula a margem automaticamente, mas o trabalhador que não sabe disso pede um valor que gera parcelas acima do limite legal. O sistema bloqueia. A negativa aparece sem explicação.
Se você já tem outros descontos em folha — plano de saúde, vale-transporte descontado, outro empréstimo — a margem disponível é menor do que os 35% totais. Esses compromissos já consomem parte da parcela máxima possível.
Como calcular 35% do seu salário bruto agora
O cálculo é direto: multiplique seu salário bruto por 0,35. O resultado é o valor máximo que pode ser comprometido com a parcela do consignado. Se você já tem outros descontos em folha, subtraia-os desse valor para encontrar a margem realmente disponível.
Faça esse cálculo antes de abrir o aplicativo e simule apenas parcelas dentro desse limite. O erro mais comum é solicitar um valor alto com parcelas que ultrapassam o limite de comprometimento de renda disponível. O banco nega automaticamente — não porque você é mal pagador, mas porque a lei não permite.
O que é o cartão consignado e o limite adicional de 5%
Além dos 35% destinados ao empréstimo, existe um limite extra de 5% exclusivo para cartão de crédito consignado. Somados, o teto é de 40% do salário bruto.
⚠️ Atenção: esse 5% adicional não pode ser usado para empréstimo. É reservado exclusivamente para o cartão consignado. Quem confunde os dois limites pode fazer um cálculo errado e pedir uma parcela acima do que realmente está disponível para crédito.
Passo 3: Selecione o Banco do Brasil e Envie a Proposta
Como escolher o Banco do Brasil entre as opções disponíveis
Após a simulação, o aplicativo exibe as instituições parceiras disponíveis para o seu vínculo. Selecione o Banco do Brasil e revise as condições: taxa de juros, prazo e valor da parcela.
Antes de confirmar, compare o CET — Custo Efetivo Total. Esse número inclui todos os encargos do empréstimo consignado Banco do Brasil, não apenas a taxa nominal. Dois bancos podem ter taxas parecidas, mas CETs muito diferentes. O CET é o número que importa.
O que acontece nas 24 horas após o envio da simulação
Após enviar a proposta, o banco inicia a aprovação cadastral. O prazo oficial é de até 24 horas úteis, mas na prática muitos pedidos são respondidos em minutos.
Existem duas respostas possíveis:
- ✅ Aprovado — notificação enviada para o aplicativo
- ❌ Negado — possibilidade de ajuste e nova tentativa
A expressão “crédito sujeito à aprovação cadastral” significa que o banco vai verificar seu rating, histórico e margem antes de confirmar — e é sobre esse ponto que a próxima seção trata.
O Fator Invisível Que Decide a Aprovação do Crédito do Trabalhador: O Rating Bancário
O que é o rating bancário e como ele é formado
Rating bancário é uma nota interna que cada banco atribui ao cliente com base no histórico de relacionamento bancário com aquela instituição. Diferente do score do Serasa ou SPC — que são externos e consultados por qualquer credor —, o rating é interno e varia de banco para banco.
O que influencia essa nota:
- Tempo de conta ativa
- Movimentação financeira regular
- Histórico de pagamentos dentro do banco
- Profundidade do relacionamento com o BB
Quem tem conta no Banco do Brasil há mais tempo, com movimentação frequente, tende a ter um score interno mais alto — e isso pesa diretamente na aprovação do consignado para trabalhador CLT.
Por que negativados precisam entender o rating antes de tentar
Estar negativado — com CPF restrito no Serasa ou SPC — não impede automaticamente a aprovação do consignado. O desconto em folha reduz tanto o risco para o banco que o produto é, sim, acessível mesmo para quem tem restrições.
Porém, um rating bancário muito baixo pode resultar em negativa mesmo para quem tem CPF limpo. Para quem está tentando o crédito do trabalhador Banco do Brasil e já tem conta na instituição, manter o relacionamento ativo com o banco antes da solicitação pode contribuir positivamente para o sinal de relacionamento analisado.
Passo 4: Finalize a Contratação no Aplicativo do Banco do Brasil
Como acessar a proposta aprovada dentro do app do Banco do Brasil
Após a aprovação na Carteira de Trabalho Digital, o Banco do Brasil envia uma notificação para o seu app Banco do Brasil. É ali que o processo é concluído. Para isso, você precisa ter conta no BB — digital ou convencional. Se ainda não tiver, é possível abrir uma conta digital gratuitamente pelo próprio aplicativo.
Dentro do app:
- Acesse a área de crédito
- Localize a proposta pendente
- Revise todas as condições
- Assine digitalmente
A assinatura digital via aplicativo tem validade legal plena e substitui qualquer assinatura física ou documento impresso.
Por que o dinheiro de fato cai na conta neste fluxo
O diferencial do Banco do Brasil é exatamente este: o fluxo fecha dentro do próprio aplicativo do banco, sem redirecionamentos para sites externos ou outros ambientes. Após a assinatura, o depósito é realizado conforme os prazos informados na contratação, diretamente na conta vinculada ao processo.
O Que Fazer Com o Crédito do Trabalhador Após a Aprovação
Com o dinheiro na conta, o planejamento financeiro começa agora. Os usos mais comuns para o crédito consignado são:
- Quitar dívidas com juros altos — especialmente o rotativo do cartão de crédito e o cheque especial, que costumam ter taxas muito superiores às do consignado
- Capital de giro para um pequeno negócio
- Cobrir uma emergência familiar que não poderia esperar
⚠️ O alerta importante: o crédito consignado CLT tem parcelas fixas descontadas diretamente do salário. É um compromisso real com a renda futura. Avalie com cuidado o destino do crédito e certifique-se de que as parcelas cabem no seu orçamento mensal.
Por fim, guarde o contrato digital e acompanhe os descontos nos próximos contracheques. Confirme que o valor descontado bate com o que está no contrato. Em caso de divergência, entre em contato com o banco imediatamente.
Conclusão
A maioria das negativas do crédito do trabalhador no Banco do Brasil tem dois motivos:
- Solicitar um valor cuja parcela ultrapassa os 35% da margem consignável
- Ter um rating bancário baixo com o BB
Corrija esses dois pontos e a chance de aprovação aumenta significativamente.
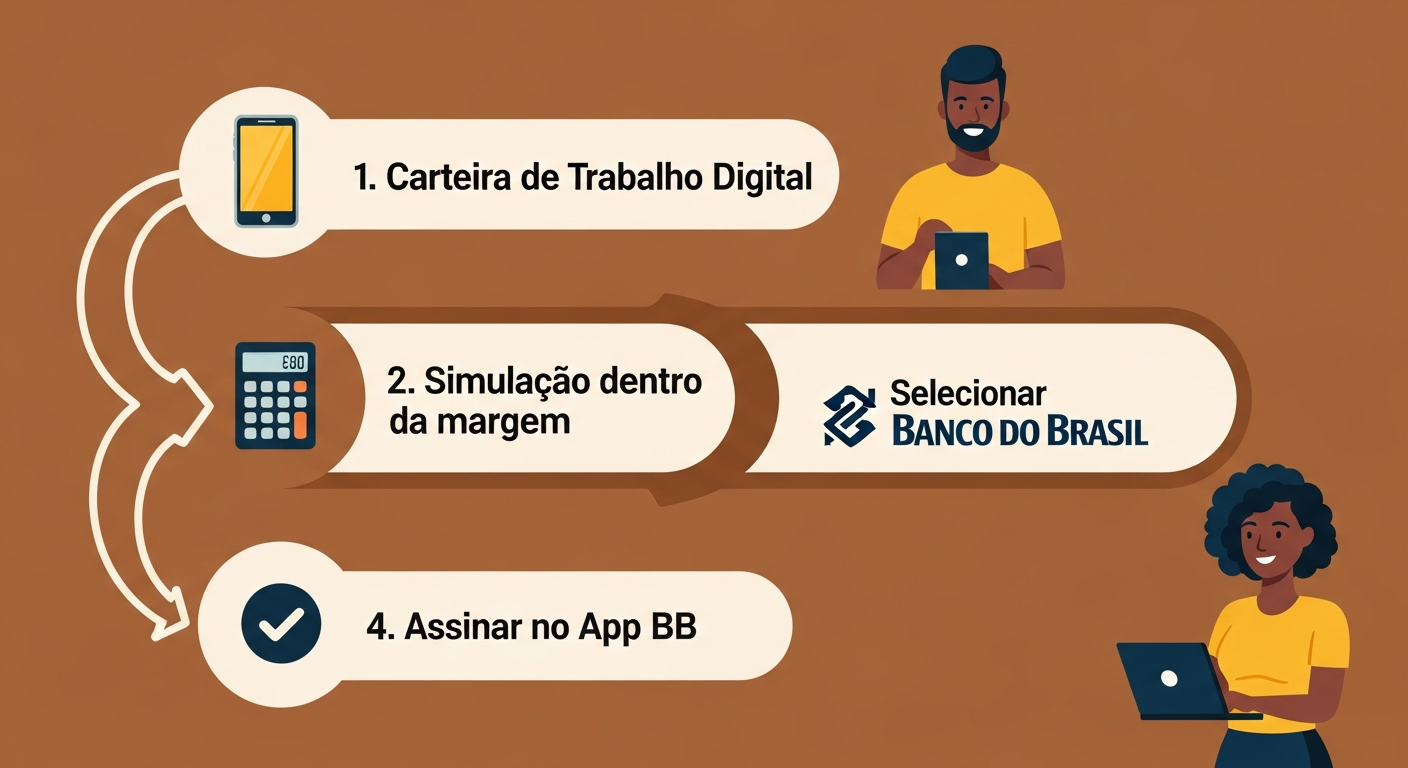
O caminho correto é claro: Carteira de Trabalho Digital com conta gov.br nível ouro → simulação com parcela dentro da margem → seleção do Banco do Brasil → finalização no aplicativo do BB. Sem atalhos, sem pular etapas.
Se este artigo ajudou você a entender o processo, compartilhe com outros trabalhadores CLT que podem estar na mesma situação. Uma informação certa, na hora certa, pode fazer toda a diferença entre um crédito negado e um crédito aprovado.



