Como Montar um Negócio do Zero: O Que o Gerente de Banco Não Te Conta
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que Realmente Significa Empreender do Zero
- Passo 1 — Tenha uma Ideia Monetizável
- Passo 2 — Como Conseguir Dinheiro Para Empreender do Zero
- O Que Fazer Com o Capital Captado: Como Calcular o ROI
- Passo 3 — Vendas: O Motor Que Mantém o Negócio em Movimento
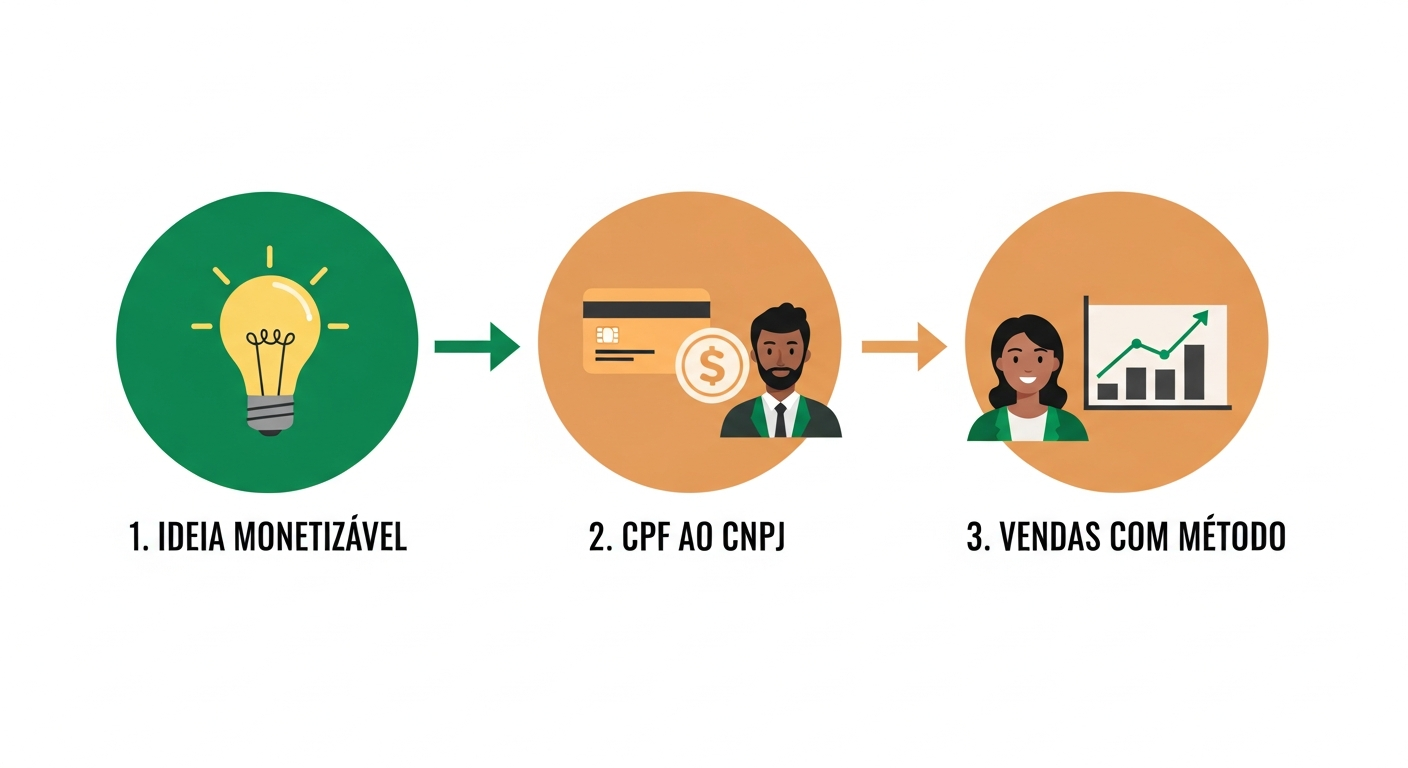
- Resumo Prático — Os 3 Passos
Você tem a ideia. Tem a vontade. Talvez até já saiba o nome que vai dar ao negócio. Mas na hora de tirar do papel, bate aquela trava: de onde vem o dinheiro? Essa é a cena mais comum entre quem quer empreender do zero — e também a que mais paralisa pessoas com potencial real de construir algo sólido.
O problema, na maioria das vezes, não é a falta de ideia. É a falta de um caminho estruturado. Ninguém explica, de forma simples e direta, por onde começar quando a conta bancária não está folgada. E o que poucos sabem é que esse caminho começa exatamente no seu CPF — no relacionamento que você, como pessoa física, já tem com o banco. Não no CNPJ, não em um investidor, não em financiamento governamental. No seu CPF.
Este artigo vai cobrir os 3 passos práticos para montar um negócio do zero: ter uma ideia monetizável, acessar capital de forma estratégica e gerar vendas com método. Sem rodeios, sem fórmulas mágicas.
Leia também
- Como Abrir MEI e Conseguir Capital de Giro no Banco
- Do CPF ao CNPJ: As 5 Etapas que os Bancos Usam para Classificar o Seu Risco
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
O Que Realmente Significa Empreender do Zero
Empreender do zero não significa começar sem nada. Significa começar sem estrutura prévia — sem empresa aberta, sem histórico empresarial, sem capital reservado para o negócio. A maioria das pessoas nesse estágio tem ao menos uma conta bancária, uma renda (mesmo que pequena) e alguma habilidade ou ideia que pode gerar valor para alguém.
O erro está em achar que o ponto de partida é o dinheiro. Na prática, o ponto de partida é a clareza sobre o que o negócio vai fazer e para quem. O capital vem em seguida — e existe um caminho para acessá-lo que começa muito antes de abrir qualquer empresa.
Por Que \”Faça o Que Você Ama\” Pode Ser Um Conselho Perigoso
O conselho é popular e bem-intencionado. Mas para quem não tem capital de reserva, ele pode ser perigoso. Imagine alguém apaixonado por aromatização que abre um negócio baseado nessa paixão — sem validar se o mercado paga o suficiente para cobrir os custos.
- A paixão é o que você ama fazer.
- O negócio rentável é o que o mercado paga para resolver um problema.
Esses dois conceitos podem — e idealmente devem — coexistir. Mas a paixão não substitui a viabilidade financeira.
Empreendedores iniciantes tendem a subestimar os custos fixos (aluguel, energia, telefone, contador) e superestimar a demanda pelo que oferecem. O resultado é um negócio que existe, mas não se sustenta. Por isso, antes de qualquer movimento prático, é preciso validar a ideia.
Passo 1 — Tenha uma Ideia Monetizável Para Montar um Negócio do Zero
Uma ideia de negócio só vale quando alguém está disposto a pagar por ela. Simples assim. O primeiro passo para montar um negócio do zero é garantir que a sua ideia passa por esse filtro básico — antes de gastar qualquer centavo.
A Diferença Entre uma Paixão e um Negócio Rentável
Uma ideia de negócio precisa atender a pelo menos um destes critérios: resolve um problema, satisfaz um desejo ou gera conveniência — e o mercado paga por isso.
Para saber se a sua ideia se encaixa, aplique o filtro das três perguntas:
- Alguém já paga por isso hoje?
- Tem demanda suficiente na minha região ou nicho?
- O preço que posso cobrar cobre os meus custos e ainda sobra?
Se as três respostas forem “sim”, a ideia tem potencial de monetização. Se alguma resposta for “não”, é hora de ajustar antes de avançar.
Como Verificar Se a Sua Ideia Gera Retorno Financeiro
Aqui entra o conceito de ROI — Retorno Sobre o Investimento. De forma simples: se você investe R$1.000, quanto esse dinheiro vai gerar de volta em determinado período?
Antes de abrir o negócio, faça uma simulação básica:
- Liste todos os custos de entrada (equipamento, estoque, taxas de abertura)
- Estime um faturamento mensal realista — não o otimista, o realista
- Subtraia os custos fixos e variáveis mensais do faturamento
- Calcule em quanto tempo o negócio atinge o ponto de equilíbrio — o momento em que começa a pagar as próprias contas
Essa análise não precisa ser sofisticada. Uma planilha simples ou papel e caneta resolvem na fase inicial. O que não pode acontecer é pular essa etapa e só descobrir os números depois que o capital já foi comprometido.
Com a ideia validada, é hora de buscar o capital.
Passo 2 — Como Conseguir Dinheiro Para Empreender do Zero
Esta é a parte que mais gera dúvida — e onde está o maior diferencial de quem consegue sair do zero com estrutura. O caminho prático começa no seu CPF, não no seu CNPJ.
Por Que Tudo Começa no Seu CPF
A maioria das pessoas tenta acessar crédito direto no nome da empresa. O problema é que uma empresa recém-aberta não tem histórico bancário — e banco não empresta para quem não tem histórico.
O ativo mais valioso de quem vai empreender do zero é o relacionamento da pessoa física com o banco. Esse relacionamento já existe, já tem histórico, já tem dados para análise.
O primeiro passo prático é agendar uma conversa com o gerente da sua conta pessoal — não o gerente PJ, esse vem depois. E antes dessa conversa, fazer algo simples e frequentemente ignorado: atualizar os dados cadastrais da conta PF. Renda atual, endereço, estado civil, profissão. Esses dados afetam diretamente a avaliação de crédito feita pelo banco.
O Que É Rating Bancário e Score Alfa — e Por Que Você Precisa Saber Como Está o Seu
Dentro do banco, existem dois indicadores que definem as condições de crédito que você consegue:
Rating bancário é uma classificação interna que mede o risco de emprestar dinheiro para você. Quanto melhor o rating, melhores as condições: juros menores, limites maiores.
Score alfa é a pontuação de crédito avaliada pelo gerente dentro do sistema do banco. Funciona de forma similar ao score de bureaus externos como o Serasa — mas é interno e influenciado pelo seu comportamento com aquele banco específico: movimentação da conta, pagamentos em dia, produtos contratados.
Esses indicadores são consultáveis. Você pode — e deve — perguntar ao seu gerente como está a sua situação.
Na prática, algumas atitudes melhoram esses indicadores ao longo do tempo:
- Pagar contas em dia
- Manter saldo médio positivo
- Usar produtos do banco como cartão, investimentos ou seguros
Cada interação positiva constrói o relacionamento que vai viabilizar o crédito futuro.
O Caminho Prático: Da Conta Pessoa Física ao Crédito PJ
Este é o passo a passo que conecta o seu CPF ao crédito empresarial:
- Atualize o cadastro na conta PF e agende uma conversa com o gerente PF
- Verifique seu rating bancário e score alfa — entenda onde você está antes de pedir qualquer coisa
- Abra o CNPJ — MEI (Microempreendedor Individual) se o faturamento esperado for até R$130.500 anuais, ou ME (Microempresa) se for maior
- Abra a conta PJ no mesmo banco da conta PF — isso é estratégico; o banco já conhece o histórico do sócio
- Use o histórico de relacionamento da conta PF como argumento para solicitar crédito PJ: capital de giro, limite de conta ou crédito empresarial
O motivo de abrir a conta PJ no mesmo banco é direto: o gerente PJ vai consultar o histórico do CPF do sócio. Se esse histórico for positivo, o acesso ao crédito fica significativamente mais fácil.
Vale lembrar que gerente PF e gerente PJ são profissionais diferentes dentro do banco — em algum momento, você será transferido para a carteira PJ, e esse é um passo natural do processo.
O Que É CNAE e Por Que Ele Pode Aumentar Sua Receita Desde o Início
Ao abrir o CNPJ do zero, você vai precisar informar o CNAE — Código Nacional de Atividade Econômica. Esse código define oficialmente em quais ramos a sua empresa pode atuar e faturar.
O erro mais comum é registrar apenas a atividade principal e ignorar as atividades complementares. Pense no exemplo de um salão de beleza: o CNAE principal pode ser “serviços de cabeleireiro”, mas incluir também a venda de cosméticos abre uma segunda fonte de receita legal e formalizada — sem precisar abrir um segundo negócio.
A orientação prática é: ao abrir o CNPJ, liste todas as formas possíveis de monetização do negócio e garanta que os CNAEs correspondentes estejam incluídos. Um contador pode ajudar com essa escolha estratégica.
O Que Fazer Com o Capital Captado: Como Calcular o ROI do Seu Negócio
Conseguir o capital é apenas metade do trabalho. Usar esse capital de forma inteligente é o que separa quem constrói um negócio de quem acumula dívida.
Como Calcular o Retorno Sobre o Investimento no Seu Negócio
A fórmula do ROI é direta:
ROI = (Lucro Obtido ÷ Investimento Total) × 100
O resultado é uma porcentagem que mostra o quanto o seu investimento está gerando de retorno. Veja um exemplo numérico simples:
| Item | Valor |
|---|---|
| Investimento total | R$ 5.000 |
| Faturamento mensal estimado | R$ 4.000 |
| Custos mensais (aluguel, insumos, taxas) | R$ 2.500 |
| Lucro mensal | R$ 1.500 |
| ROI mensal | (1.500 ÷ 5.000) × 100 = 30% |
| Ponto de equilíbrio | ~3,3 meses |
Esse cálculo precisa ser feito antes de contratar qualquer crédito. Se o ROI projetado for menor do que a taxa de juros do empréstimo, o negócio vai trabalhar para pagar o banco — não para gerar resultado para você.
Uma regra que vale fixar: dinheiro captado no banco é dinheiro que precisa ser convertido em resultado. Não é salário. Não é reserva pessoal. É insumo do negócio.
Passo 3 — Vendas: O Motor Que Mantém o Negócio do Zero em Movimento
Toda a estrutura construída até aqui — ideia validada, CNPJ aberto, crédito acessado — só funciona se houver vendas. Nenhum negócio se sustenta sem receita, e receita vem de vendas ativamente buscadas.
Por Que Nenhum Negócio Funciona no Piloto Automático
Existe uma ilusão comum entre empreendedores iniciantes: a de que, com o negócio aberto e o produto pronto, os clientes vão aparecer naturalmente. Não funciona assim — nem em negócios digitais, nem em franquias, nem em modelos de receita recorrente.
Todos exigem esforço contínuo de aquisição e retenção de clientes.
E existe uma conexão direta com o tema financeiro: maior volume de vendas gera maior faturamento, que constrói histórico no CNPJ, que melhora o acesso a capital de giro futuro. É um ciclo virtuoso — mas ele começa com vendas.
Para quem está montando um negócio do zero, algumas orientações práticas:
- Identifique onde está o seu cliente: Instagram, indicação, marketplace, porta a porta — depende do negócio, mas precisa ser definido
- Tenha um processo mínimo de vendas: como abordar, como apresentar a solução, como fechar, como acompanhar o cliente
- Meça: quantas abordagens geram quantas vendas? Esse número é o ponto de partida para melhorar o processo continuamente
Quem vende bem constrói histórico de faturamento no CNPJ. E histórico de faturamento é exatamente o que o banco vai querer ver quando você pedir crédito maior no futuro.
Resumo Prático — Os 3 Passos Para Montar um Negócio do Zero
Se você chegou até aqui, já tem um mapa claro. Veja a síntese:
1. Tenha uma ideia monetizável
Aplique o filtro das três perguntas antes de investir qualquer valor. Calcule o ROI estimado. Só avance quando os números fizerem sentido.
2. Acesse capital pelo seu CPF
Atualize seu cadastro bancário. Verifique seu rating bancário e score alfa. Abra o CNPJ com CNAEs estratégicos. Abra a conta PJ no mesmo banco da conta PF. Use seu histórico como pessoa física para acessar crédito empresarial.
3. Venda com método
Identifique onde está seu cliente. Construa um processo mínimo de vendas. Meça os resultados e ajuste continuamente. Lembre-se: faturamento no CNPJ abre portas para mais crédito no futuro.
Empreender do zero não exige sorte nem capital herdado. Exige sequência, método e o uso inteligente do que já está disponível para você — e isso começa, literalmente, no seu CPF.
Quer aprofundar algum dos passos deste artigo? No blog Segredo das Empresas você encontra conteúdos práticos sobre como organizar o seu CNPJ, como melhorar o seu score de crédito e como calcular o capital de giro ideal para o seu negócio.
Explore os artigos relacionados — e se quiser receber conteúdo direto na sua caixa de entrada, assine a newsletter do Segredo das Empresas e fique à frente de quem ainda está esperando a hora certa para começar.