Antecipação de Recebíveis: Pague Menos e Lucre Mais
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que É Antecipação de Recebíveis
- O Erro Silencioso Que Está Corroendo o Seu Lucro
- Como Usar o Banco Central Para Encontrar a Menor Taxa
- Banco Digital ou Banco Tradicional: Qual É Melhor Para a Conta PJ?
- ROI: Como Saber Se a Antecipação Está Valendo a Pena
- Conclusão
Você fechou um mês excelente de vendas. A maquininha não parou. Os clientes compraram, parcelaram, saíram satisfeitos. Mas quando você olha para o caixa, o dinheiro não está lá — está distribuído em parcelas que vão chegar nos próximos 30, 60, 90 dias. Enquanto isso, o aluguel vence semana que vem, o fornecedor quer pagamento à vista e a folha fecha no dia 5.
Essa é a realidade de milhares de empreendedores brasileiros. E é exatamente nesse momento que a antecipação de recebíveis entra em cena. O problema é que a maioria dos empresários antecipa sem nunca ter comparado as taxas que paga — e acaba pagando muito mais caro do que precisaria.
O que poucos sabem é que existe uma ferramenta gratuita, oficial e atualizada que permite comparar, em menos de 10 minutos, as taxas de todos os bancos do Brasil: o site do Banco Central do Brasil. Neste artigo, você vai entender o que é antecipação de recebíveis, como calcular o custo real da operação, como usar o Banco Central para comparar taxas e como tomar a melhor decisão para o seu negócio.
Leia também
- Melhor Maquininha para Empresa: O Erro que Está Bloqueando Seu Crédito
- Capital de Giro para MEI: Como Pedir no Banco e Ter Aprovado
- Qual Banco Escolher para Empresa? A Regra dos Dois Bancos
O Que É Antecipação de Recebíveis (e Por Que Todo Empresário Precisa Entender Isso)
Quando um cliente compra parcelado na maquininha de cartão, a sua loja não recebe tudo de uma vez. O dinheiro vai chegando em parcelas ao longo dos meses, conforme o cliente paga a fatura. A antecipação de recebíveis é o processo pelo qual o banco adianta esse dinheiro todo para a sua conta — normalmente no primeiro dia útil — em troca de uma taxa de juros.
Para tornar isso concreto: imagine uma venda de R$ 1.200 parcelada em 4 vezes.
- Sem antecipação: você recebe R$ 300 por mês durante quatro meses.
- Com antecipação: você recebe um valor próximo de R$ 1.200 no próximo dia útil — descontada a taxa cobrada pelo banco pela operação.
Não é por acaso que grandes empresas sempre antecipam seus recebíveis. O capital de giro é a gasolina do negócio. Ter dinheiro hoje para repor estoque, pagar fornecedor com desconto ou aproveitar uma oportunidade de compra pode ser muito mais valioso do que esperar 90 dias pelo que já é seu.
O Banco Central do Brasil chama essa operação de “antecipação de fatura de cartão de crédito” — e é exatamente com esse nome que você vai encontrá-la nas ferramentas de comparação.
Como Funciona na Prática: Do Parcelamento do Cliente ao Crédito na Sua Conta
O fluxo é mais simples do que parece:
- O cliente parcela a compra na maquininha.
- O banco registra esses pagamentos futuros como recebíveis futuros — valores que já estão comprometidos e vão entrar no caixa ao longo dos meses.
- Quando você solicita a antecipação, o banco desconta a taxa de antecipação de recebíveis sobre esse valor e deposita o valor líquido na sua conta.
Uma coisa importante: o cliente não sente absolutamente nada nesse processo. Ele continua pagando suas parcelas normalmente para a operadora do cartão. Quem paga a taxa de antecipação é você, o empresário — não o consumidor.
Dependendo do banco e da maquininha, essa operação pode ser configurada de forma automática (o banco antecipa tudo assim que as vendas são processadas) ou manual, quando você decide caso a caso o que vale a pena antecipar.
O Erro Silencioso Que Está Corroendo o Seu Lucro
A maioria dos empresários sabe que paga alguma taxa para usar a maquininha. Mas poucos percebem que, na verdade, estão pagando duas taxas distintas — e que a confusão entre elas é um dos erros mais comuns e mais caros do dia a dia financeiro de pequenas empresas.
- Taxa de parcelamento: o custo que a operadora cobra pelo fato de o cliente ter dividido a compra.
- Taxa de antecipação de recebíveis: o custo que o banco cobra para liberar antecipadamente o valor das parcelas futuras.
São cobranças separadas e, quando você antecipa recebíveis de vendas parceladas, as duas se somam. Se a taxa de parcelamento é 2% e a taxa de antecipação é 3% ao mês, o custo total da operação não é 2% — é a combinação de ambas. Muitos empresários só enxergam uma das duas.
O impacto no lucro líquido é direto e mensurável. Em um negócio com margem de lucro de 15%, pagar 5% de custo total da operação come um terço do que sobra. E há ainda um terceiro elemento que a maioria ignora completamente: o IOF (Imposto sobre Operações Financeiras), que incide sobre operações de crédito e aparece no extrato sem que o empresário perceba.
O problema não é a taxa em si — é não saber exatamente quanto você está pagando e nunca ter comparado com o que o mercado oferece.
A Diferença Entre a Taxa de Parcelamento e a Taxa de Antecipação
A taxa de parcelamento é o custo que a operadora de cartão cobra do empresário pelo fato de o cliente ter parcelado a compra. Ela varia conforme o número de parcelas e o tipo de cartão — à vista, 2x, 3x, e assim por diante. Normalmente, quanto mais parcelas, maior a taxa.
A taxa de antecipação, por sua vez, é o custo que o banco cobra para liberar antecipadamente os valores das parcelas futuras. Ela é expressa em percentual ao mês sobre o valor antecipado e é independente da taxa de parcelamento.
Confundir as duas é perigoso porque leva a um cálculo errado do custo real da operação. Um empresário que negocia apenas a taxa de parcelamento — e ignora o que paga na antecipação — está tomando decisões financeiras com base em dados incompletos. É como calcular o custo de uma viagem considerando só a gasolina e esquecendo o pedágio.
Como Taxas Altas Corroem o Seu Lucro Sem Você Perceber
Os números revelam a dimensão do problema. Valores abaixo são ilustrativos. Considere um negócio com faturamento mensal de R$ 30.000 e margem bruta de 20% — ou seja, R$ 6.000 de lucro bruto:
| Custo financeiro total | Valor pago/mês | Economia mensal | Economia anual |
|---|---|---|---|
| 4% sobre faturamento | R$ 1.200 | — | — |
| 2,5% sobre faturamento | R$ 750 | R$ 450 | R$ 5.400 |
A diferença entre pagar 4% e 2,5% não está em brigar com o gerente ou assinar contratos complicados. Está em saber onde comparar — e é exatamente para isso que existe o Banco Central do Brasil.
Como Usar o Banco Central Para Encontrar a Menor Taxa de Antecipação de Recebíveis
O Banco Central do Brasil publica regularmente as taxas médias praticadas por cada instituição financeira em diversas modalidades de crédito — incluindo a antecipação de recebíveis de cartão. Essa informação é pública, gratuita e atualizada. É uma das ferramentas mais poderosas que um empresário pode usar, e uma das menos conhecidas.
O melhor: qualquer pessoa consegue usar em menos de 10 minutos, sem precisar de contador, consultor ou qualquer conhecimento técnico avançado. É uma questão de saber onde clicar.
Passo a Passo — Encontrando a Aba Certa no Banco Central
Siga exatamente esta sequência:
- Acesse o site oficial: bcb.gov.br
- Navegue até o menu “Estatísticas”
- Dentro de Estatísticas, localize a seção “Taxa de Juros”
- Selecione o filtro “Pessoa Jurídica”
- Localize a modalidade “Antecipação de Fatura de Cartão de Crédito”
- Visualize a lista de bancos com as taxas médias praticadas, em ordem crescente
Anote os 3 a 5 bancos com as menores taxas e compare com o que você paga hoje. A taxa exibida é a média praticada por cada instituição — o que significa que, ao negociar diretamente com o banco, é possível conseguir condições ainda melhores, especialmente se você tiver bom relacionamento ou volume significativo de operações.
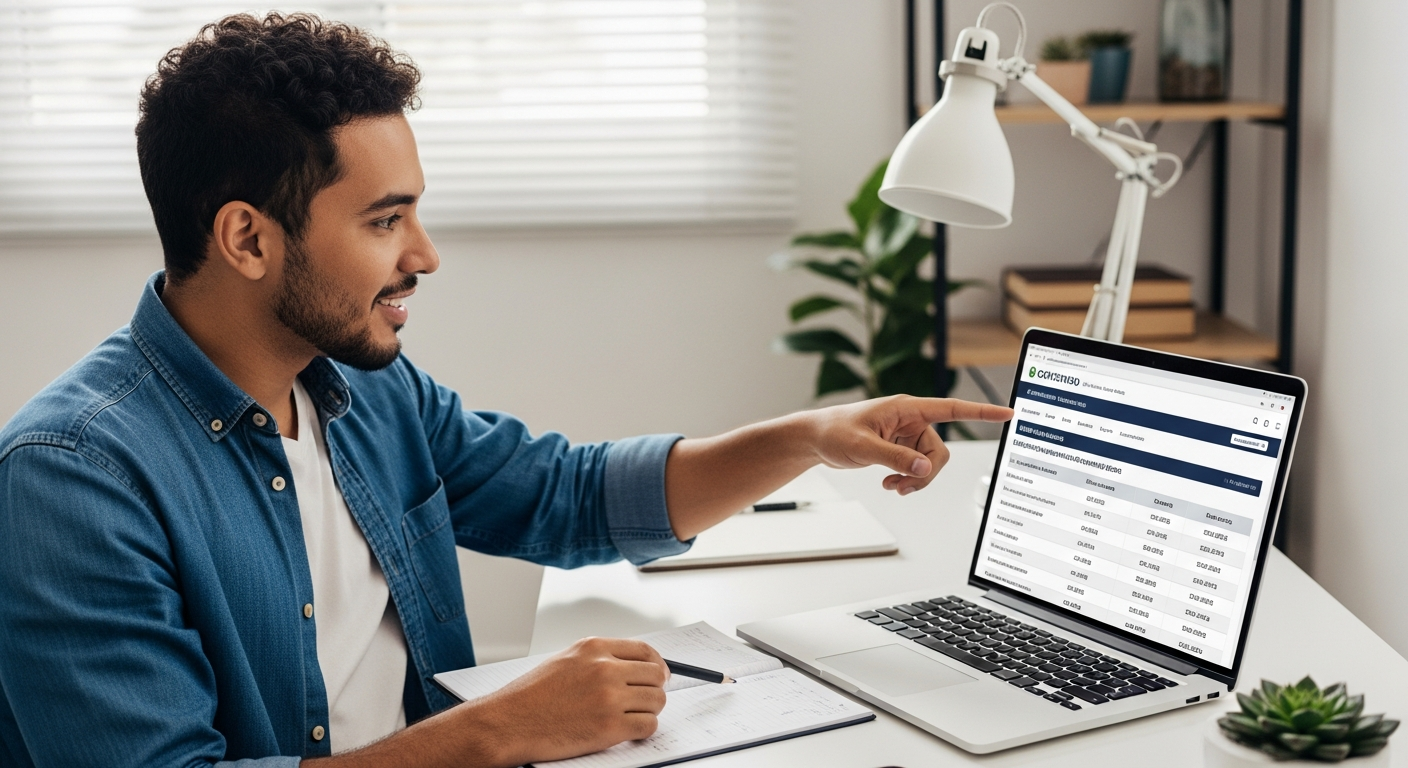
Qual Banco Tem a Menor Taxa de Antecipação de Recebíveis? Como Interpretar a Lista
A taxa está expressa em percentual ao mês. Uma taxa de 1,5% ao mês parece próxima de 3,5% ao mês — mas sobre volumes grandes ou operações frequentes, a diferença representa uma quantia considerável de dinheiro ao longo do ano.
Compare sempre com a mesma base: taxa mensal vs. taxa mensal. Comparar a taxa diária de um banco com a taxa mensal de outro é uma armadilha comum que distorce completamente a análise.
Vale lembrar que o ranking muda com o tempo. Os bancos ajustam suas taxas conforme a política monetária e a concorrência. Por isso, o ideal é consultar o Banco Central periodicamente para garantir que você está sempre com a melhor taxa disponível.
Banco Digital ou Banco Tradicional: Qual É Melhor Para a Conta PJ?
Com a proliferação de fintechs no Brasil, é muito comum que empreendedores tenham aberto uma conta PJ em banco digital — seja por praticidade, seja por já serem clientes pessoa física nessa instituição. A dúvida de qual banco usar para fazer a antecipação de recebíveis surge naturalmente nesse contexto.
A resposta honesta é: bancos digitais foram desenvolvidos principalmente para o público pessoa física. A infraestrutura de crédito, as linhas de capital de giro e os produtos voltados para empresas nesses bancos tendem a ser mais limitados do que nos bancos tradicionais.
Existe, porém, uma exceção relevante: o Banco Inter é apontado como o banco digital brasileiro com a estrutura mais próxima de um banco tradicional no atendimento à pessoa jurídica, com produtos de crédito mais desenvolvidos para pequenas e médias empresas.
A recomendação prática:
- Para a conta principal do negócio — especialmente se a empresa faz antecipação de recebíveis com frequência — priorize uma instituição com histórico sólido em crédito empresarial.
- Bancos digitais podem ser excelentes como conta complementar, para pagamentos e transferências do dia a dia.
- Não são necessariamente a melhor escolha como banco principal de crédito para quem precisa de produtos robustos de capital de giro.
ROI: Como Saber Se a Antecipação de Recebíveis Está Valendo a Pena Para o Seu Negócio
Comparar taxas é fundamental — mas não é suficiente. A pergunta mais importante não é “qual banco cobra menos?” e sim “essa operação está gerando retorno real para o meu negócio?”. É aí que entra o conceito de ROI (Retorno sobre o Investimento).
Em linguagem direta: ROI é a relação entre o que você ganhou e o que você gastou para ganhar. No contexto da antecipação de recebíveis, o “investimento” é o custo financeiro das taxas. O “retorno” é o benefício concreto gerado pelo capital adiantado.
Exemplo de ROI positivo (ilustrativo):
Você antecipa R$ 10.000, paga R$ 300 em taxas (3%) e usa esse dinheiro para comprar um lote de produto com desconto de R$ 800 em relação ao preço normal. O ganho (R$ 800) superou o custo (R$ 300). A operação valeu a pena — e bastante.
Exemplo de ROI negativo ou nulo (ilustrativo):
Você antecipa os mesmos R$ 10.000, paga R$ 300 em taxas e usa o dinheiro apenas para cobrir despesas fixas que poderiam ter esperado. Nenhuma receita adicional, nenhum desconto, nenhum aproveitamento de oportunidade. Houve custo sem contrapartida.
A conclusão é direta: a antecipação de recebíveis é uma ferramenta poderosa quando usada com intenção — para gerar mais receita, comprar com desconto, aproveitar uma janela de oportunidade. Quando usada apenas para “tapar buraco” sem nenhuma estratégia, vira um ciclo de custo que corrói a margem de contribuição mês a mês.
Calcule sempre: custo total (parcelamento + antecipação + IOF) vs. retorno real gerado pelo capital adiantado. Se o retorno superar o custo, faz sentido antecipar. Se não superar, vale esperar ou buscar outra saída.
Conclusão — Antecipação de Recebíveis Como Ferramenta de Inteligência Financeira
A maioria dos pequenos empresários não perde dinheiro por falta de faturamento. Perde por falta de informação sobre os custos financeiros que paga todos os meses — taxas que saem silenciosamente do caixa sem que ninguém tenha explicado direito o quanto custam.
A antecipação de recebíveis bem gerida não é sinal de aperto — é sinal de inteligência financeira. Quem usa essa ferramenta com consciência, sabe o quanto paga e compara regularmente as taxas tem uma vantagem competitiva real sobre quem simplesmente aceita as condições do banco de sempre.
Para colocar isso em prática agora mesmo, são três movimentos:
- Calcule quanto você está pagando hoje — some a taxa de parcelamento e a taxa de antecipação e descubra o custo real das suas operações com cartão.
- Acesse o Banco Central em bcb.gov.br e compare as taxas do mercado para a modalidade “Antecipação de Fatura de Cartão de Crédito” na categoria Pessoa Jurídica.
- Negocie com o seu banco atual ou migre para uma instituição com taxa menor — de posse dos dados do BCB, você tem argumentos concretos para essa conversa.
Repita esse processo com regularidade. O mercado muda, os bancos ajustam suas taxas e o empresário que acompanha essas movimentações não é pego de surpresa.
No fim das contas, cuidar das taxas com a mesma atenção que você dedica às suas vendas é o que separa quem apenas sobrevive de quem cresce com consistência. E agora você sabe exatamente por onde começar.