Conta Garantida: Pague 10x Menos Juros na Sua Empresa
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste artigo
- O Que É a Conta Garantida?
- A Diferença Entre Conta Garantida e Cheque Especial Empresarial
- Por Que o Banco Não Te Oferece a Conta Garantida?
- As Vantagens da Conta Garantida Empresarial Para o Seu Negócio
- Quais São os Pré-Requisitos Para Ter uma Conta Garantida?
- Como Pedir a Conta Garantida ao Seu Gerente de Banco
O fim do mês chegou, o caixa ficou curto e você usou o limite da conta PJ para cobrir a diferença. Acontece. O dinheiro entrou, o limite foi quitado e a vida seguiu. Mas quanto você pagou de juros nessa operação? Se você não sabe responder de cabeça, há uma chance grande de que esse valor seja bem mais alto do que deveria ser.
Existe um produto chamado conta garantida — disponível nos principais bancos brasileiros — que cobra em torno de 0,89% ao mês de juros. O cheque especial empresarial típico cobra cerca de 9% ao mês. São dez vezes mais caros pelo mesmo serviço: um limite disponível para cobrir o caixa quando você precisa.
Mas por que você nunca ouviu falar disso pelo seu gerente? É exatamente o que este artigo vai responder. Você vai entender o que é a conta garantida empresarial, como ela funciona na prática, por que o banco prefere não falar sobre ela, quais são os pré-requisitos para ter acesso e — principalmente — o que fazer quando terminar de ler.
O Que É a Conta Garantida?
A conta garantida é uma linha de crédito rotativo pré-aprovada, vinculada diretamente à conta PJ da sua empresa. Na prática, funciona assim: o banco aprova um limite, esse limite fica disponível na sua conta e você usa quando precisar. Quando o dinheiro entra, o limite se recompõe automaticamente.
O ponto central é o seguinte: você paga juros apenas sobre o valor que usou e pelo tempo que usou — não sobre o limite total concedido. Se o banco aprovou R$ 200.000 e você usou R$ 60.000 por 20 dias, paga juros sobre R$ 60.000 pelos 20 dias. Simples.
À primeira vista, parece muito com o cheque especial. E a semelhança existe: os dois são limites disponíveis na conta corrente para cobrir necessidades de caixa. Mas a diferença está nas taxas e nas condições de aprovação — e essa diferença muda completamente o impacto no bolso do empresário.
A conta garantida banco está disponível nos principais bancos brasileiros. O detalhe que muda tudo: ela não é oferecida automaticamente. Você precisa pedir.
A Diferença Entre Conta Garantida e Cheque Especial Empresarial
Veja a comparação direta entre os dois produtos:
| Cheque Especial Empresarial | Conta Garantida | |
|---|---|---|
| Taxa de juros | ~9% ao mês | ~0,89% ao mês |
| Forma de oferta | Automática, sem solicitação | Precisa ser solicitada |
| Exige garantia? | Geralmente não | Sim |
| Critério de aprovação | Qualquer correntista PJ | Análise de crédito com garantias |
A diferença nas taxas, quando colocada em números reais, é impactante.
Exemplo: Sua empresa usa R$ 50.000 de limite por 30 dias.
💸 Cheque especial a 9% ao mês: R$ 4.500 de juros
✅ Conta garantida a 0,89% ao mês: R$ 445 de juros
Diferença: mais de R$ 4.000 em um único mês.
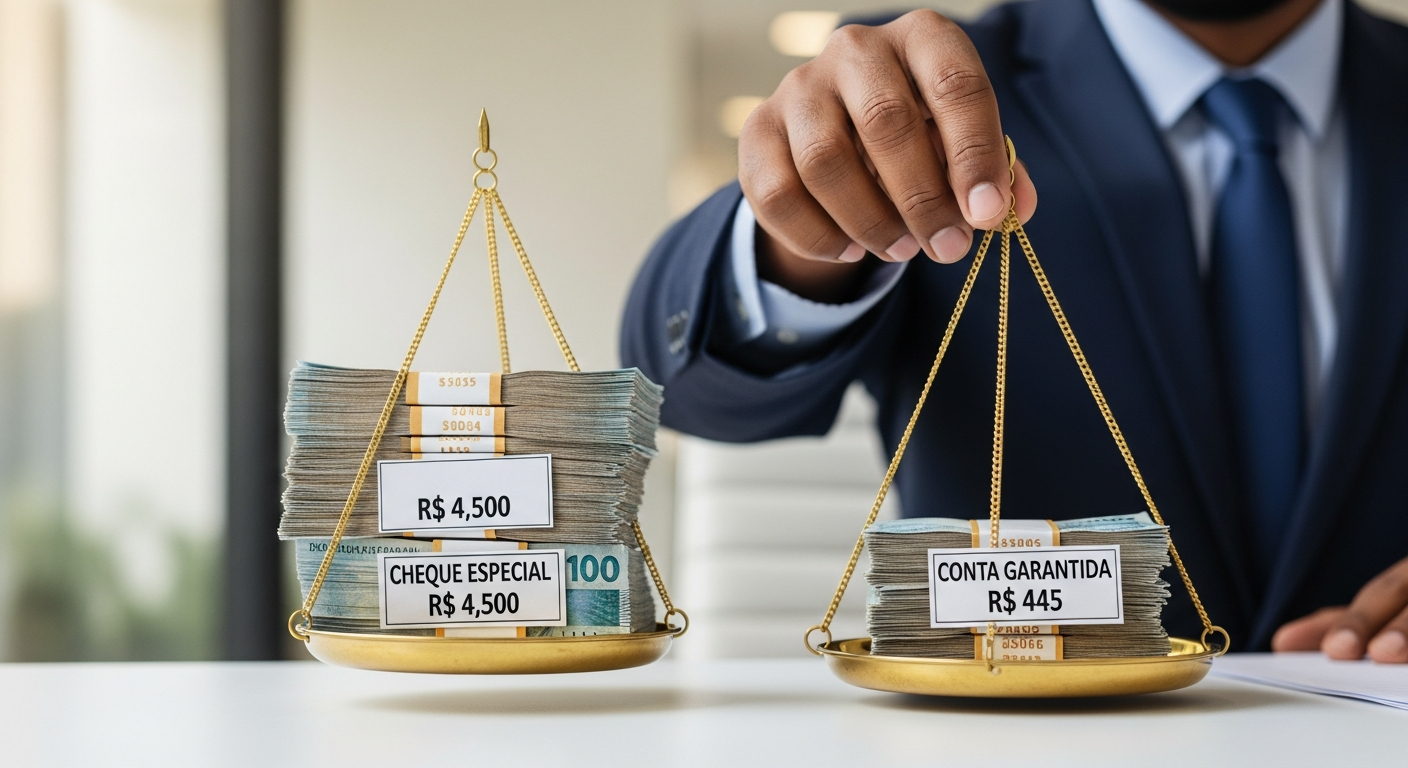
Usando o cheque especial, você entrega mais de R$ 4.000 ao banco por uma operação rotineira de capital de giro. Com a conta garantida, a mesma operação custa R$ 445. Se a diferença é tão grande, por que o banco não oferece a conta garantida automaticamente para todas as empresas? A resposta é mais direta do que você imagina.
Por Que o Banco Não Te Oferece a Conta Garantida?
Bancos são empresas. Como qualquer empresa, o objetivo deles é gerar lucro — e diferentes produtos têm margens diferentes. O cheque especial empresarial com 9% ao mês é significativamente mais lucrativo para o banco do que a conta garantida com 0,89% ao mês.
Não existe mentira nisso. O banco não vai até você e diz que a conta garantida não existe. Mas também não vai levantar a mão espontaneamente para apresentar um produto que reduz em dez vezes a receita que ele recebe de você. Isso é omissão estratégica — e é muito diferente de desonestidade declarada.
A responsabilidade, portanto, recai sobre o empresário. Quem conhece o produto pergunta por ele. Quem não conhece continua pagando 9% ao mês sem questionar. E o banco não tem incentivo algum para mudar esse quadro. Entender essa dinâmica é o que separa o empresário que negocia em posição de força do empresário que aceita passivamente o que o gerente apresenta.
A Lógica do Banco: Oferecer o Que É Mais Caro Primeiro
O gerente tem metas. A conta garantida provavelmente não está entre as prioridades de oferta do mês. Ele vai apresentar o que o banco quer vender — e o cheque especial se vende sozinho, porque já vem ativado na conta.
A virada acontece quando o empresário chega à conversa sabendo o que quer pedir. O conhecimento é o ativo que muda a posição de negociação. Saber que o produto existe e saber como pedir já coloca você em um lugar completamente diferente na mesa.
As Vantagens da Conta Garantida Empresarial Para o Seu Negócio
A economia nos juros é a vantagem mais evidente, mas não é a única. Veja o que a conta garantida entrega na prática:
- Custo de crédito significativamente menor: pagar menos de 1% ao mês em vez de 9% tem impacto direto na margem do negócio — todo mês, em toda operação que você usar o limite.
- Liquidez imediata sem burocracia: o limite já está aprovado. Quando você precisa do dinheiro, ele está disponível — sem análise de crédito, sem processo, sem espera.
- Juros proporcionais ao uso: você paga apenas pelo que usar e pelo tempo que usar. O limite total não gera custo enquanto estiver parado.
- Autonomia para aproveitar oportunidades: quando um fornecedor oferece desconto à vista, você tem o crédito disponível para agir rápido — sem precisar negociar prazo de pagamento ou perder a oportunidade.
- Melhora no fluxo de caixa: nos momentos de aperto, você honra os compromissos sem comprometer a saúde financeira do negócio com juros abusivos.
Juros Proporcionais ao Uso: Como Funciona na Prática
O mecanismo de cobrança da conta garantida é um dos seus maiores diferenciais práticos. Os juros incidem sobre o saldo devedor diário — não sobre o limite total concedido.
Veja o exemplo: sua empresa tem um limite de crédito para empresa de R$ 200.000 aprovado. Você usa apenas R$ 80.000 por 10 dias e quita. Os juros são calculados sobre R$ 80.000 pelos 10 dias de uso — o restante do limite não gera nenhum custo.
Exemplo Prático — Como Usar a Conta Garantida Para Comprar com Desconto do Fornecedor
Aqui está um dos usos mais poderosos da conta garantida — e o que torna mais clara a diferença entre ter e não ter o produto.
O cenário: um fornecedor oferece 5% de desconto para pagamento à vista em uma compra de R$ 100.000.
✅ Cenário 1 — Com conta garantida (0,89% ao mês):
Desconto capturado: R$ 5.000
Empresa usa R$ 100.000 da conta garantida por 30 dias
Custo dos juros: R$ 890
Resultado: R$ 5.000 – R$ 890 = R$ 4.110 de ganho líquido
❌ Cenário 2 — Com cheque especial (9% ao mês):
Desconto capturado: R$ 5.000
Empresa usa R$ 100.000 do cheque especial por 30 dias
Custo dos juros: R$ 9.000
Resultado: R$ 5.000 – R$ 9.000 = R$ 4.000 de prejuízo
A operação com o fornecedor é idêntica nos dois cenários. O que muda é o custo do crédito usado para viabilizá-la. Com a conta garantida, a empresa captura R$ 4.110 de ganho real. Com o cheque especial, a mesma decisão gera R$ 4.000 de prejuízo.
Leia também:
A Regra de Ouro do Cheque Especial que Nenhum Banco Te Conta
Chega de Empréstimos Caros: Descubra o Poder da Conta Garantida para sua Empresa
Mesa de Crédito vs. Aplicativo: O Segredo para Reduzir os Juros da sua Empresa
Quais São os Pré-Requisitos Para Ter uma Conta Garantida?
A conta garantida é um produto de crédito estruturado. Isso significa que o banco exige garantias para conceder o limite — e é exatamente por isso que ela não é liberada automaticamente como o cheque especial.
Esse ponto é importante: a exigência de garantia é o principal motivo pelo qual nem todo empresário tem acesso. Mas muitos empresários que acreditam não ter garantias, na verdade têm — sem perceber. Os bancos trabalham com três grandes categorias de garantia:
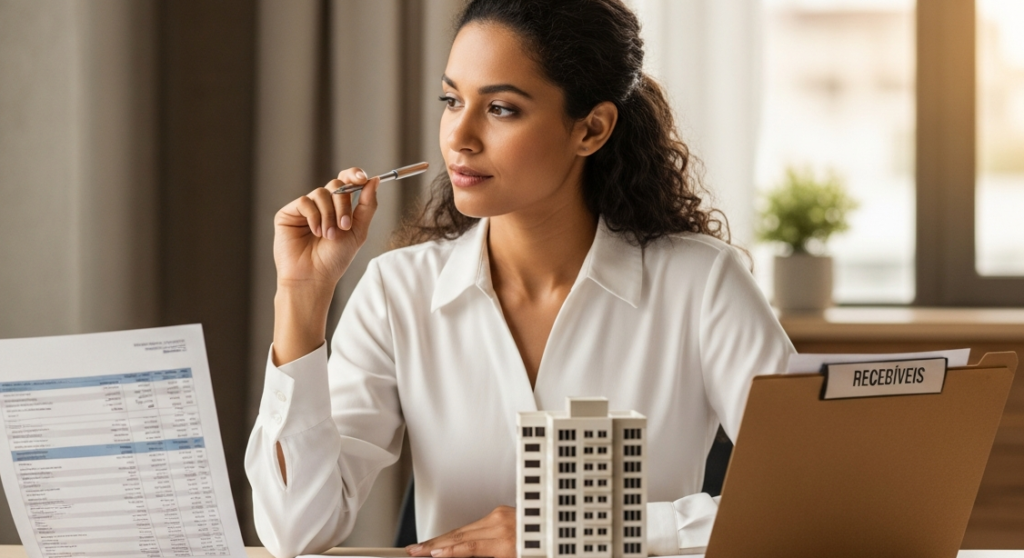
- Investimentos financeiros — CDBs, fundos de renda fixa, poupança PJ
- Imóveis — da empresa ou pessoal do sócio
- Recebíveis — valores que a empresa tem a receber de clientes
Antes de ir ao banco, vale mapear o que você tem disponível em cada uma dessas categorias. Quem chega à conversa sabendo o que pode oferecer como lastro de crédito negocia em posição de força — e tem muito mais chance de aprovação com uma taxa competitiva.
Os Três Tipos de Garantia Aceitos Pelos Bancos
1. Investimentos como garantia
Se você tem aplicações financeiras — CDB, fundo de renda fixa, poupança PJ — o banco pode aceitar esses recursos como garantia financeira do limite da conta garantida. O ponto fundamental: o dinheiro não precisa ser resgatado. Ele continua rendendo normalmente, mas fica vinculado como garantia enquanto o limite estiver ativo. Ou seja, você não abre mão dos seus investimentos — você os usa como alavanca para acessar crédito para pequenas empresas mais barato.
2. Imóvel como garantia para crédito da empresa
O banco aceita imóveis residenciais ou comerciais como garantia real. O imóvel pode ser da empresa ou pessoal do sócio. E o ponto mais importante: o imóvel não é vendido. Ele permanece como garantia. Se a empresa honrar os pagamentos regularmente, o imóvel fica intacto — a situação só se complica em caso de inadimplência.
3. Recebíveis como garantia
Esta modalidade é especialmente interessante para empresas que vendem a prazo. Se a sua empresa tem uma carteira robusta de duplicatas, contratos futuros ou recebíveis de cartão de crédito, o banco pode aceitar esses fluxos futuros como lastro do crédito. Para empresas com boa carteira de recebíveis, essa pode ser a forma mais acessível de obter a conta garantida — mesmo sem imóveis ou investimentos expressivos.
Como Pedir a Conta Garantida ao Seu Gerente de Banco
Saber que o produto existe é o primeiro passo. Saber como pedir é o que transforma conhecimento em resultado. O ponto de partida é simples: identifique em qual banco sua empresa tem a conta PJ mais ativa e qual é o gerente de relacionamento responsável pela sua conta. É com essa pessoa que começa a conversa.
E a conversa precisa ser direta. Peça especificamente pela “conta garantida” — não por “um limite melhor” ou “um crédito mais barato”. Pedidos vagos geram respostas vagas. Quando você usa o nome correto do produto, o gerente entende que você sabe o que está pedindo — e isso muda o tom da negociação.
Se o banco atual negar ou oferecer condições ruins, não pare por aí. A conta garantida não é exclusividade de nenhuma instituição específica. Outros bancos podem oferecer condições mais competitivas para o perfil da sua empresa. Compare antes de fechar.
O Que Levar na Conversa com o Gerente
- O nome do produto: diga “conta garantida” — não “crédito barato” ou “limite menor”. A precisão no vocabulário sinaliza que você está bem informado.
- Levantamento das suas garantias disponíveis: valor aproximado de investimentos financeiros (CDB, fundos, poupança PJ); endereço e valor estimado de imóveis disponíveis (da empresa ou pessoais); volume médio mensal de recebíveis da empresa (duplicatas, recebíveis de cartão).
- Seu histórico de relacionamento com o banco: tempo de conta, volume de movimentação, outros produtos que você já tem. Quanto melhor o relacionamento, maior o poder de barganha na taxa de juros negociada.
- O valor do limite que você quer: chegar com um número em mente torna a negociação mais objetiva e demonstra que você fez as contas antes de sentar à mesa.
- Disposição para comparar: se o banco oferecer condições que não pareçam competitivas, consulte outras instituições antes de assinar qualquer coisa. A margem de negociação existe — e você só vai usá-la se souber que tem essa opção.
A conversa não é difícil. A maioria dos gerentes atende o pedido quando o empresário sabe exatamente o que está pedindo. O problema, até agora, era não saber que podia pedir.
Conclusão
A diferença entre pagar caro e pagar pouco pelo crédito da sua empresa não está no banco — está no conhecimento do empresário. A conta garantida não é um produto reservado para grandes corporações. Pequenas e médias empresas com garantias adequadas — investimentos, imóveis ou recebíveis — podem acessar o produto e reduzir drasticamente o custo do crédito no dia a dia do negócio.
Se você quer aprofundar o conhecimento sobre como otimizar os produtos da sua conta PJ e reduzir o custo financeiro da sua empresa, explore os outros conteúdos do blog sobre gestão financeira para pequenos e médios negócios.
O seu gerente não vai bater à sua porta com essa informação. Mas agora você sabe o que pedir.