6 Limitações da Conta PJ do Nubank Que Eles Não Te Contam

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
O Nubank é um dos bancos mais bem avaliados do Brasil para pessoa física. Atendimento digital, sem tarifas absurdas, cartão de crédito sem anuidade — a experiência é boa e a reputação é merecida. Mas quando o assunto é a conta PJ do Nubank, a história muda de figura.
À primeira vista, a proposta parece perfeita: conta empresarial gratuita, abertura pelo celular, marca conhecida e de confiança. Para quem já usa o Nubank no dia a dia pessoal, parece natural estender o relacionamento para o CNPJ também. E é exatamente nessa lógica que muitos empreendedores tomam uma decisão que pode custar caro mais adiante.
A conta PJ do Nubank tem qualidades reais — você vai conhecer cada uma delas aqui. Mas tem também seis limitações concretas que o banco não destaca no momento da abertura. Este artigo vai te mostrar cada uma delas, explicar quando a conta faz sentido e quando ela não serve para o seu negócio.
Índice
- Por Que Separar a Conta PJ da Conta Pessoal É Inegociável
- A Escolha do Banco Para a Sua Empresa Não É uma Decisão Aleatória
- O Que a Conta PJ do Nubank Oferece — e Onde Começam os Problemas
- Limitação 1 — Exige Conta Pessoa Física no Nubank
- Limitação 2 — Só Aceita MEI e Empresa Unipessoal
- Limitação 3 — Sem Cartão de Crédito PJ
- Limitação 4 — Sem Acesso pelo Computador
- Limitação 5 — Boleto Custa R$ 3,00 por Unidade
- Limitação 6 — Sem Maquininha Integrada ao Banco
- Por Que a Falta de Cartão de Crédito PJ É o Problema Mais Sério
- A Maquininha É Sua Porta de Entrada ao Crédito
- Como Abrir a Conta PJ do Nubank (Passo a Passo)
- Conta PJ do Nubank Vale a Pena ou Não?
Por Que Separar a Conta PJ da Conta Pessoal É Inegociável
Antes de avaliar qual banco escolher para a sua empresa, existe uma etapa anterior que muita gente pula: separar completamente as finanças pessoais das finanças do negócio. Isso não é detalhe burocrático — é a base de qualquer empresa saudável.
O Que É Confusão Patrimonial e Por Que Ela Afunda Empresas
Confusão patrimonial é o nome técnico para algo muito simples: misturar o dinheiro da empresa com o dinheiro pessoal. Parece inofensivo no começo, mas as consequências jurídicas e financeiras são sérias. Na prática, confusão patrimonial acontece assim:
- Você paga uma despesa pessoal com o cartão da empresa
- Ou recebe o pagamento de um cliente diretamente na sua conta física
São situações comuns — e perigosas. Não importa qual banco você vai escolher. O primeiro passo é ter uma conta separada. O segundo passo é escolher o banco certo para o seu perfil de negócio.
A Escolha do Banco Para a Sua Empresa Não É uma Decisão Aleatória
Muita gente escolhe o banco da empresa pelo mesmo critério que escolhe o banco pessoal: praticidade, marca conhecida ou zero de tarifa. Esse critério funciona para conta física. Para conta PJ, ele pode te prejudicar.
Cada Banco Tem um Perfil — E o Seu Negócio Também
Bancos tradicionais são especializados por segmento — e isso não é por acaso:
- O Banco do Brasil tem força histórica no agronegócio
- O Bradesco tem capilaridade no varejo e no comércio
- Sicoob e cooperativas de crédito dominam cidades do interior e negócios locais
Existe um conceito que poucos empreendedores conhecem, mas que determina o acesso ao crédito: o rating bancário. É a nota que a sua empresa e você como sócio têm dentro de cada banco. Esse rating é calculado com base no seu histórico de movimentação, no faturamento visível para aquela instituição e no relacionamento que você construiu ao longo do tempo.
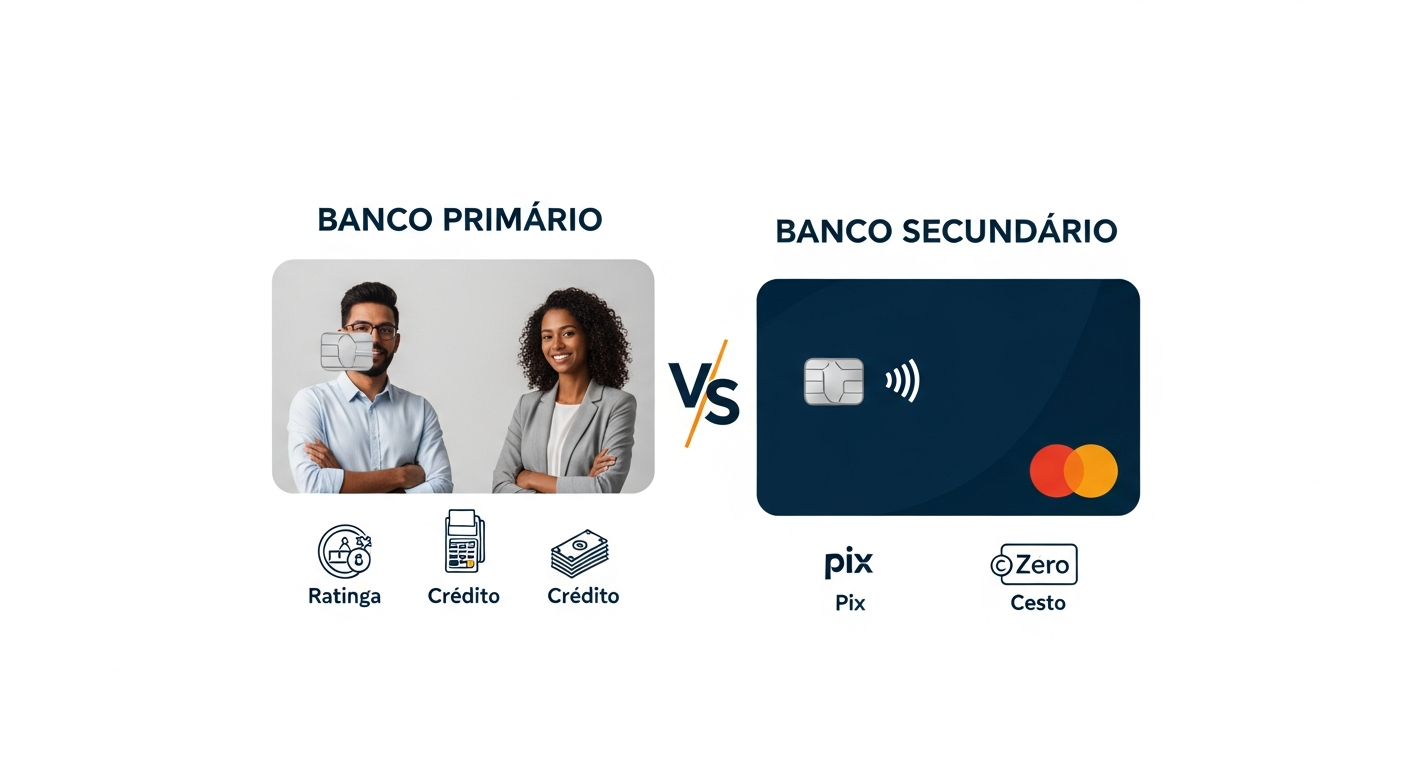
Também é importante entender a diferença entre banco primário e banco secundário. O banco primário é onde você concentra o relacionamento, constrói histórico de faturamento e desenvolve seu rating — é dali que virá o crédito quando você precisar. O banco secundário é complementar: serve para receber Pix, pagar fornecedores simples ou manter um CNPJ ativo com custo zero. O banco certo para o seu negócio é aquele que melhor enxerga o seu faturamento — e que pode te dar capital de giro quando você precisar.
O Que a Conta PJ do Nubank Oferece — e Onde Começam os Problemas
Ser crítico não significa ser injusto. A conta PJ do Nubank tem pontos positivos reais, e você precisa conhecê-los antes de avaliar as limitações.
O Que é Real e Positivo na Conta Empresarial Nubank
O benefício mais concreto é zero de tarifa de manutenção mensal. Você mantém a conta ativa sem pagar nada só por existir — algo que bancos tradicionais ainda cobram com frequência. Outros pontos positivos reais:
- Abertura 100% digital, sem burocracia e sem ir a uma agência
- Pix gratuito e ilimitado para transferências
- Interface simples e intuitiva — quem já usa o Nubank na pessoa física se adapta em minutos
Esses pontos são reais. Mas é depois deles que começam os problemas.
Limitação 1 — Você Precisa Ter Conta Pessoa Física no Nubank Antes
Para abrir a conta PJ do Nubank, é obrigatório ter uma conta pessoa física ativa no mesmo banco. Sem ela, o processo nem começa.
Isso cria uma dependência direta: se você encerrar a conta física, perde o acesso à conta PJ. Para empreendedores que não usam o Nubank como banco pessoal, isso representa uma barreira extra — você precisaria abrir a conta física primeiro, antes de chegar à conta empresarial.
Não é necessariamente um problema grave, mas é um pré-requisito que o banco não anuncia com destaque na hora em que você está considerando a abertura.
Limitação 2 — Só Aceita MEI e Empresa Unipessoal (Um Único Sócio)
A conta PJ do Nubank é restrita a MEIs e empresas com um único sócio — as chamadas empresas unipessoais. Qualquer CNPJ com dois ou mais sócios está automaticamente excluído.
Se você tem uma estrutura societária com um sócio, parceiro ou co-fundador — independente do modelo, seja LTDA ou qualquer outro —, o Nubank simplesmente não é uma opção disponível. Para quem está começando solo, o encaixe existe. Mas é uma limitação importante para quem tem ou planeja ter sócios no negócio no futuro.
Limitação 3 — Não Existe Cartão de Crédito PJ no Nubank
Essa é uma das limitações mais impactantes para empreendedores. O Nubank não oferece cartão de crédito para pessoa jurídica — apenas cartão de débito.
Na prática, isso impede o uso da conta para qualquer despesa que exija crédito:
- Compras parceladas
- Assinaturas de ferramentas de gestão
- Investimento em tráfego pago (Facebook Ads, Google Ads, YouTube Ads)
Plataformas de anúncios exigem cartão de crédito para rodar campanhas — e o ideal é que seja um cartão PJ, não pessoal, para que o custo entre como despesa empresarial e possa ser tratado adequadamente na contabilidade. Para empreendedores digitais ou qualquer negócio que invista em divulgação online, essa limitação, sozinha, já é razão suficiente para reconsiderar o banco.
Limitação 4 — Sem Acesso pelo Computador (Só Funciona pelo Celular)
A conta PJ do Nubank não possui Internet Banking — não existe acesso via navegador ou computador. Toda a operação é feita exclusivamente pelo aplicativo no celular.
Para quem precisa emitir relatórios financeiros, fazer conciliação financeira ou simplesmente gerenciar as finanças da empresa em uma tela maior, isso é uma barreira real. Em empresas com movimentação maior ou com mais transações diárias, a ausência de uma plataforma negocial via desktop se torna um gargalo operacional sério — e não tem solução dentro do próprio banco.
Limitação 5 — Emitir Boleto Custa R$ 3,00 por Unidade
Cada boleto emitido pela conta PJ do Nubank tem um custo de R$ 3,00. Para negócios que faturam via boleto com frequência — prestadores de serviço, empresas de assinatura, fornecedores ou atacadistas — esse valor se acumula rápido.
Faça a conta com um exemplo hipotético: 50 boletos/mês × R$ 3,00 = R$ 150,00 em tarifas mensais. Isso anula completamente a ideia de “conta gratuita”. Algumas fintechs oferecem pacotes com boletos incluídos, e bancos tradicionais, dependendo do contrato, praticam valores menores por unidade. A cobrança por boleto no Nubank é um custo real que precisa entrar no cálculo antes da decisão.
Limitação 6 — Sem Maquininha de Cartão Integrada ao Banco
O Nubank não possui maquininha de cartão própria para pessoa jurídica. Para quem vende presencialmente, isso significa operar com uma maquininha de terceiros — Stone, Cielo, PagSeguro — sem qualquer integração com a conta bancária.
O problema vai além da operação do dia a dia. O volume de vendas processado na maquininha é exatamente o que demonstra ao banco o faturamento real da empresa. Quando a maquininha pertence a outra empresa, o Nubank simplesmente não enxerga esse volume — e o que o banco não enxerga, não conta para o seu rating bancário.
O resultado prático: você não constrói histórico de faturamento dentro do Nubank, o que dificulta o acesso a capital de giro, aumento de limites e condições de crédito no futuro.
Por Que a Falta de Cartão de Crédito PJ É o Problema Mais Sério Para Empreendedores Digitais
Qualquer pequeno negócio que queira crescer no digital precisa, em algum momento, investir em anúncios pagos — Facebook, Instagram, Google, YouTube. Não é opcional para quem quer escalar. E as plataformas de tráfego pago exigem um cartão de crédito para cobrar os gastos com campanhas.
O ideal — e o correto do ponto de vista contábil — é que esse cartão seja um cartão de crédito PJ, para que o custo entre como despesa empresarial. Quando o empreendedor não tem essa opção, o que acontece na prática é simples: ele usa o cartão pessoal para pagar os anúncios.
Resultado direto: confusão patrimonial, perda do benefício fiscal e mistura de contas que você acabou de aprender a evitar. Sem um limite de crédito empresarial, o empreendedor fica preso ao limite pessoal do cartão físico — que é calculado com base na renda pessoal, não no faturamento do negócio. Isso impede escalar campanhas nos momentos em que o negócio mais precisa crescer.
Para quem depende de tráfego pago para vender, a ausência de cartão de crédito PJ no Nubank é, sozinha, motivo suficiente para buscar outra instituição.
A Maquininha de Cartão É Mais do Que um Terminal — É Sua Porta de Entrada ao Crédito
Existe um mecanismo que poucos empreendedores entendem até precisar de crédito e levar um não do banco. Quando a empresa usa a maquininha do próprio banco, cada transação é registrada diretamente como faturamento real dentro daquela instituição. O banco enxerga o volume de vendas, a recorrência e o ticket médio — e usa tudo isso para calcular o rating bancário da empresa e do sócio.
Esse rating é o que determina tudo:
- Limite de cartão de crédito PJ
- Acesso a capital de giro
- Condições de empréstimo e financiamento
É o número invisível que decide se o banco te abre crédito ou te fecha a porta. Uma empresa com histórico de faturamento visível dentro do banco tem muito mais chances de conseguir capital de giro do que uma empresa sem esse histórico. O banco conhece aquele negócio — e confia no que ele gera.
Aplicando ao Nubank: como o banco não tem maquininha própria, ele não consegue enxergar o faturamento gerado pelas vendas presenciais. Isso prejudica diretamente a construção do relacionamento bancário e o acesso futuro ao crédito. Quem vende presencialmente deve priorizar um banco que tenha maquininha integrada à conta PJ.
Como Abrir a Conta PJ do Nubank pelo Aplicativo (Passo a Passo)
Se você leu até aqui e ainda quer abrir a conta PJ do Nubank — seja como banco principal ou como conta secundária —, o processo é simples. Mas atenção ao pré-requisito obrigatório: você precisa ter uma conta pessoa física ativa no Nubank antes de começar.
- Abra o aplicativo do Nubank no celular
- Acesse o menu principal ou toque no ícone de perfil
- Procure a opção “Conta PJ” ou “Nubank para Empresas”
- Selecione o tipo de empresa: MEI ou empresa unipessoal
- Insira os dados do CNPJ e as informações da empresa
- Envie a documentação solicitada — certificado MEI ou contrato social, conforme o caso
- Aguarde a análise, que costuma ser feita em horas ou dias úteis
- Ative a conta e configure o acesso
O processo é totalmente digital, sem necessidade de agência. Se você ainda não tem conta física no Nubank, esse é o primeiro passo antes de qualquer coisa.
Conta PJ do Nubank Vale a Pena ou Não? Resposta Direta
Você merece uma resposta direta — sem evasão e sem rodeios.
✅ A conta PJ do Nubank faz sentido quando:
- Você é MEI ou empresa unipessoal sem sócios
- Seu negócio emite um volume baixo de boletos mensalmente
- Você ainda não investe em tráfego pago — e não planeja no curto prazo
- Você precisa de uma conta gratuita enquanto está estruturando o negócio
- Não vende presencialmente e não precisa de maquininha
- Quer usar como banco secundário para receber Pix ou pagar fornecedores simples
❌ A conta PJ do Nubank não faz sentido quando:
- Sua empresa tem dois ou mais sócios
- Você emite muitos boletos todos os meses
- Você investe — ou planeja investir — em tráfego pago
- Precisa de crédito empresarial, capital de giro ou limite de cartão PJ
- Vende presencialmente e precisa de maquininha integrada ao banco
- Precisa acessar a conta pelo computador para gestão financeira
O ponto central é este: a conta PJ do Nubank pode ser útil como banco secundário — para receber Pix, fazer pagamentos simples, manter um CNPJ ativo com zero de custo. Mas ela não deve ser o banco primário de quem quer construir crédito, escalar o negócio ou ter acesso a capital quando precisar. Escolher banco para empresa não é sobre qual tem a marca mais bonita ou o aplicativo mais fácil. É sobre qual banco enxerga o seu faturamento, entende o seu segmento e pode te apoiar quando o negócio precisar crescer.