
Dívida Caduca Após 5 Anos? A Verdade Que Ninguém Te Conta
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste Artigo
- Como Funcionava Antes: A Origem do Mito da Dívida que Caduca
- O Que Mudou: Score de Crédito e Registrato no Novo Cenário das Dívidas
- Feirão Limpa-Nome: Oportunidade ou Armadilha?
- Como Renegociar Dívida do Jeito Certo: Pelo Valor Principal
- A Dica Matadora: Por Que Você Deve Ir Pessoalmente à Agência
- Conclusão: Renegociar é Sempre o Melhor Caminho
Muita gente acredita nisso: depois de cinco anos, a dívida caduca após 5 anos, o nome limpa sozinho e tudo volta ao normal. É quase um folclore financeiro brasileiro — passado de boca em boca, repetido como se fosse uma lei da natureza. E não é difícil entender por que essa crença se espalhou tanto.
O problema é que a verdade é um pouco mais complicada do que isso. E essa diferença pode estar custando caro para você agora mesmo — sem que você perceba.
Neste artigo, você vai entender o que realmente acontece com o seu CPF depois de cinco anos, por que o seu score de crédito continua sendo afetado mesmo depois que a restrição some do Serasa, o que é o Registrato e por que ele muda tudo — e qual é o único caminho que realmente limpa seu nome de vez.
Como Funcionava Antes: A Origem do Mito da Dívida que Caduca
Por que antigamente a dívida “sumia” após cinco anos
Antes de dizer que a crença popular está errada, é preciso ser honesto: ela tem base real. A regra dos cinco anos existe de verdade. Ela está prevista na Lei nº 8.078/90, o Código de Defesa do Consumidor, e continua em vigor até hoje.
O que ela determina é simples: após cinco anos da data do vencimento da dívida, o nome sujo depois de 5 anos deve ser removido dos cadastros de proteção ao crédito — ou seja, do SPC e do Serasa. Isso é real. Acontece. Após esse prazo, a restrição no Serasa cai de fato.
O que mudou foi o contexto em que essa regra existe. No passado, quando a tecnologia era limitada e os bancos mal se comunicavam entre si, o sumiço do nome do Serasa era, na prática, quase o fim do problema. Poucos bancos tinham acesso a históricos detalhados de clientes. As informações não circulavam com velocidade.
Era uma época em que dar um calote e esperar cinco anos era, na prática, uma estratégia que funcionava para muita gente. Esse cenário mudou radicalmente. E é justamente isso que a maioria das pessoas ainda não sabe.
O Que Mudou: Score de Crédito e Registrato no Novo Cenário das Dívidas
O que é o score de crédito e por que ele muda tudo
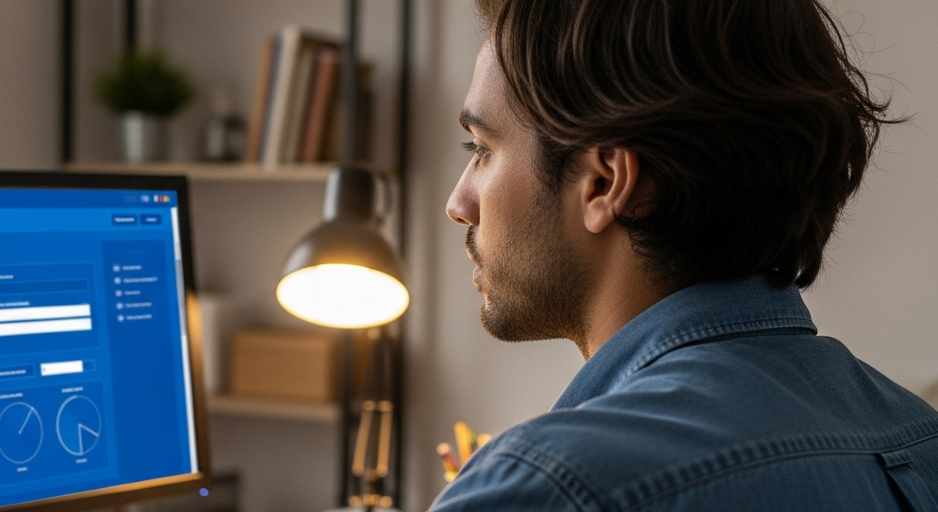
Você já ouviu falar em score de crédito? É uma nota que representa o quanto você é considerado um bom pagador aos olhos do mercado financeiro. Essa nota é consultada por bancos, financeiras, lojas e operadoras de cartão antes de qualquer decisão de crédito:
- Quer financiar um carro? O banco consulta seu score.
- Quer um cartão com limite maior? Score.
- Quer contratar uma linha de crédito? Score novamente.
O ponto crítico é este: uma dívida não quitada — mesmo após cinco anos, mesmo que já tenha saído do Serasa — continua afetando negativamente esse score. O score de crédito do CPF é calculado com base no comportamento histórico — e essa memória financeira é mais longa do que cinco anos.
Pense num exemplo concreto. Imagine que você quer financiar um carro daqui a seis anos. O banco vai consultar seu score. Se ele estiver baixo por causa de uma dívida antiga não liquidada, as chances de aprovação caem — ou as taxas de juros sobem significativamente. O nome já saiu do Serasa, mas o efeito ainda está lá.
O CPF no Registrato: o vínculo que a restrição do Serasa não apaga
Agora vem o conceito que poucas pessoas conhecem — e que explica muito do que acontece depois dos cinco anos: o Registrato Banco Central.
O Registrato é o sistema do Banco Central do Brasil onde operações financeiras vinculadas a um CPF ficam registradas. E aqui está o detalhe fundamental: o Registrato não é o Serasa. O Serasa e o SPC são serviços privados de proteção ao crédito. O Registrato é o banco de dados oficial do governo federal.
Isso significa que, mesmo que a dívida caia do Serasa após cinco anos, o seu CPF pode continuar vinculado à instituição financeira no Registrato como um cliente que gerou prejuízo. Para o banco, esse histórico fica registrado internamente. Quando você tentar abrir uma conta, contratar um empréstimo ou fazer qualquer negócio com aquela instituição, esse histórico pode aparecer para o gerente — mesmo que você não esteja mais negativado no Serasa.
Traduzindo de forma bem direta: a restrição some do Serasa, mas o banco pode saber de tudo.
Vale mencionar que qualquer pessoa pode consultar o próprio Registrato pelo site do Banco Central do Brasil, de forma gratuita. É uma ferramenta poderosa — e ignorada pela maioria das pessoas que tentam entender sua situação financeira.
Leia também:
- Registrato Banco Central: O Que É e Por Que Está Bloqueando Seu Crédito
- Paguei no Serasa e Continuo com Nome Sujo: Entenda Por Quê
- O que os bancos não te contam sobre limpar o nome e recuperar o crédito
Feirão Limpa-Nome: Oportunidade ou Armadilha?
O que é o feirão limpa-nome e como ele funciona
O feirão limpa-nome é um evento periódico promovido por credores — bancos, financeiras, lojas — onde dívidas são oferecidas com descontos significativos. Não é raro ver anúncios de descontos de até 95% sobre o valor total da dívida.
À primeira vista, parece uma oportunidade única. Se você tem uma dívida de R$ 10.000 com juros acumulados ao longo de anos e o feirão oferece quitação por R$ 500, a oferta parece irresistível. Mas há um detalhe que pouquíssimas pessoas percebem antes de assinar o acordo.
A diferença crítica entre pagar com desconto e pagar o valor principal da dívida
Aqui está o conceito que pode mudar completamente a forma como você enxerga suas dívidas: o valor principal da dívida.
O valor principal é o valor que você originalmente recebeu ou contratou — sem juros, sem multas, sem correções. É o que você de fato pegou emprestado ou deixou de pagar.
Quando você paga uma dívida pelo valor com desconto — mas esse valor ainda está abaixo do valor principal — a dívida pode não ser considerada plenamente honrada pelo banco. É como se você tivesse pegado emprestado R$ 3.000 e pago R$ 500. Para a instituição, o débito original não foi integralmente liquidado.
Isso não significa que o feirão seja sempre uma armadilha. Para quem está sem condições de pagar o valor principal, pode ser um passo importante. Mas você precisa entender as consequências antes de decidir.
Sempre verifique qual é o valor principal antes de aceitar qualquer proposta de quitação. Essa é a pergunta que você precisa fazer antes de assinar qualquer coisa: “Qual é o valor original dessa dívida, sem os juros?” A resposta muda tudo.
Como Renegociar Dívida do Jeito Certo: Pelo Valor Principal
Por que você deve renegociar sempre pelo valor principal
Agora que você entende a diferença, a solução fica mais clara: renegociar a dívida pelo valor principal é o caminho que faz a dívida ser considerada realmente quitada pela instituição.
Na prática: você deve R$ 3.000 de um empréstimo pessoal. Com juros e multas acumulados, a dívida virou R$ 12.000. No feirão, oferecem quitação por R$ 800. Parece tentador. Mas o ideal é negociar para pagar os R$ 3.000 originais — o valor que você de fato recebeu.
A boa notícia é que muitos bancos aceitam essa proposta, especialmente quando a dívida está antiga. A lógica do banco é simples: preferem receber o principal a não receber absolutamente nada. Isso é renegociação de dívida do jeito certo — não é calote, não é malandragem. É saber o que você está fazendo e propor um acordo justo para as duas partes.
E se eu não tiver condições de pagar tudo de uma vez?
Essa é a objeção mais comum — e ela é completamente legítima. Nem todo mundo tem o valor principal disponível de uma vez. A resposta é direta: a renegociação pelo valor principal pode ser parcelada.
O que você deve fazer é levar ao banco uma proposta concreta:
- Parcelar o valor principal em um número de parcelas compatível com sua renda atual
- Mostrar que você tem condições de honrar esse compromisso
- Deixar claro que quer uma quitação total, não parcial
Bancos têm interesse em acordos de parcelamento com base no valor real — porque preferem um pagamento previsível a nenhum pagamento. Renegociar, mesmo parcelado, é sempre superior a esperar a dívida caducar. Cada mês que passa sem negociar é mais um mês com score baixo e portas fechadas.
A Dica Matadora: Por Que Você Deve Ir Pessoalmente à Agência para Limpar o Nome
Primeiro benefício: demonstrar boa-fé ao gerente
Existe uma diferença enorme entre enviar uma mensagem pelo aplicativo do banco e aparecer pessoalmente na agência. Parece detalhe. Não é.
Ir pessoalmente demonstra comprometimento e boa-fé — algo que nenhum canal digital transmite com a mesma força. O gerente faz um registro escrito da sua visita e da sua atitude. Esse registro fica no histórico do relacionamento com o banco e pode influenciar diretamente a disposição da instituição em aceitar condições mais favoráveis.
Pense assim: é como pedir um aumento pessoalmente ao invés de mandar um e-mail. A mensagem é a mesma, mas o impacto é completamente diferente. Você deixa de ser um número no sistema e passa a ser uma pessoa com nome, rosto e intenção clara de resolver.
Segundo benefício: a atualização do cadastro e os novos negócios
Há ainda um segundo benefício que quase ninguém menciona: ao renegociar no banco presencialmente, você pode solicitar a atualização do seu cadastro na instituição. Isso significa a reabilitação do seu relacionamento com o banco — o que abre caminho para novos produtos financeiros: conta, cartão de crédito, acesso a linhas de crédito.
Bancos têm interesse genuíno em reativar clientes. Um cliente que quitou uma dívida antiga, demonstrou boa-fé e tem renda é um bom cliente em potencial — e eles sabem disso. Ao final da negociação, faça uma pergunta simples ao gerente:
“O que é necessário para atualizar meu cadastro e voltar a ter acesso a crédito com vocês?”
Essa pergunta, por si só, sinaliza maturidade financeira e abre um diálogo diferente. A presença física transforma você de devedor em interlocutor ativo — e essa mudança de posição faz toda a diferença no resultado da negociação.
Conclusão: Renegociar é Sempre o Melhor Caminho para Limpar o Nome
Agora você sabe a verdade que poucos contam: a dívida não some após cinco anos — ela apenas sai do Serasa. Mas continua registrada no histórico das instituições financeiras, continua afetando seu score e continua sendo um obstáculo real para o seu futuro financeiro.
Os três conceitos que você precisa levar deste artigo são simples:
- O prazo de cinco anos retira a restrição do Serasa — mas não apaga o histórico da dívida
- O Registrato, sistema do Banco Central, mantém o registro de operações vinculadas ao seu CPF independentemente desse prazo
- O score de crédito reflete o comportamento completo do seu histórico financeiro — não apenas as restrições ativas no momento
A solução também é clara: renegociar pelo valor principal, presencialmente, é o caminho que liquida a dívida de verdade — e que começa a reconstruir sua reputação financeira de forma concreta.
Não espere mais cinco anos. Cada mês que passa é mais um mês com score baixo, menos crédito disponível e mais portas fechadas. Comece hoje: descubra qual é o valor principal das suas dívidas, consulte seu Registrato no site do Banco Central e agende uma visita à agência. Seu futuro financeiro começa nessa conversa.



