O que os bancos não te contam sobre limpar o nome e recuperar o crédito

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Você finalmente conseguiu quitar aquela dívida que tirava o seu sono. O nome saiu do SPC, a pendência sumiu do Serasa e o alívio deveria ser completo. No entanto, ao tentar financiar um carro ou solicitar um novo cartão, a resposta continua sendo a mesma: “Crédito negado”. Essa frustração é a realidade de milhares de brasileiros que acreditam que a regularização do CPF é o fim da jornada, quando, na verdade, é apenas o começo de um jogo muito mais complexo.
O mercado está saturado de soluções que prometem milagres. De reclamações agressivas no Reclame Aqui e no Bacen até a contratação de advogados “limpa nome”, essas alternativas não são apenas ineficazes; elas são perigosas. Ao tentar forçar uma limpeza de histórico por vias externas, você pode acabar travando o seu crédito permanentemente, criando uma mancha indelével no seu perfil financeiro que nenhum birô de crédito mostra.
A verdade que as instituições não revelam é que “limpar o nome” é apenas uma etapa burocrática. O que realmente define o seu acesso ao dinheiro é o seu rating interno. Se você quer parar de bater na trave, precisa entender a estratégia da renegociação direta com o banco originário. Neste artigo, vou revelar como funciona a engrenagem do sistema bancário e por que restaurar sua reputação dentro da instituição onde a dívida nasceu é o único caminho real para recuperar o seu poder de compra.
Por que Reclame Aqui e Banco Central podem “enterrar” seu crédito
Muitos consumidores, movidos pelo desespero ou por orientações superficiais, acreditam que escalar uma reclamação contra o banco é a forma mais rápida de resolver restrições. No entanto, o que parece ser um exercício de direito pode se tornar o “beijo da morte” para o seu perfil financeiro.
O perigo de se tornar um “cliente comprometedor”
Ao registrar uma reclamação formal em plataformas como o Reclame Aqui ou, pior, no Banco Central (Bacen) para questionar dívidas legítimas, você aciona um alerta imediato no sistema de compliance e risco da instituição. O banco deixa de enxergar você apenas como um inadimplente e passa a classificá-lo como um cliente comprometedor ou de alto risco jurídico.
Essa ação gera uma espécie de retaliação sistêmica silenciosa. Para o banco, o cliente que tenta usar órgãos reguladores para se esquivar de uma responsabilidade financeira real representa um custo operacional e uma ameaça de litígio. O resultado? Mesmo que a reclamação surta efeito imediato na retirada do nome dos birôs, o sistema interno bloqueia permanentemente qualquer futura concessão de crédito, cartões ou limites, pois você foi etiquetado como alguém que prefere o confronto à negociação.
A falha dos advogados “limpa nome” e a manutenção da dívida interna
Outra armadilha comum é a contratação de assessorias ou advogados que prometem “limpar o nome” via liminar judicial. É fundamental entender que uma decisão judicial tem o poder de obrigar o SPC e o Serasa a ocultarem a sua dívida para o público externo, mas ela não tem o poder de apagar a memória do banco.
Enquanto o seu CPF aparece “limpo” nas consultas de balcão, a dívida continua viva e pulsante no sistema interno da instituição e no Registrato (SCR) do Banco Central, muitas vezes classificada como “prejuízo”. Para o mercado bancário, essa marca de prejuízo é muito mais grave do que uma anotação no Serasa. Enquanto houver esse registro interno, o seu rating permanecerá no nível mais baixo, impossibilitando qualquer retomada de crédito real, pois, para o sistema, você ainda é um devedor que utilizou manobras jurídicas para “esconder” a inadimplência, em vez de resolvê-la na origem.
O Caminho da Reabilitação: Voltando ao Banco Originário
Se você quer recuperar o seu crédito de verdade, precisa parar de fugir e voltar para onde o problema começou. O Banco Originário é o lugar onde seu histórico financeiro foi ferido, e é exclusivamente lá que ele pode ser curado. Nenhuma medida externa tem o poder de restaurar a sua imagem perante a instituição que sofreu a perda; a reabilitação exige que você enfrente a origem da restrição.
Como abordar o gerente de pessoa física
Esqueça os aplicativos ou os call centers de cobrança, que buscam apenas o recebimento imediato. A estratégia vencedora exige o contato presencial e direto com o gerente de pessoa física da sua conta original. O objetivo dessa visita não é apenas pedir um boleto, mas sim sinalizar a intenção de retomada do relacionamento.
Ao sentar à mesa com o gerente, você deve demonstrar que sua situação mudou e que você tem interesse em voltar a ser um cliente ativo. O gerente possui alçadas e ferramentas de ajuste de rating que robôs de atendimento não têm. É nesse contato olho no olho que você inicia o processo de “limpar a sua ficha” interna, mostrando que você é um ativo valioso que deseja restabelecer a parceria comercial com a instituição.
A diferença crucial entre negociação e renegociação
Muitos confundem esses dois conceitos, mas entender a distinção entre eles é a chave para o seu sucesso. Negociar é o que a maioria faz e falha: é simplesmente aceitar um desconto agressivo de uma empresa de cobrança terceirizada para quitar a dívida por um valor irrisório. Embora isso liquide o débito, geralmente deixa uma marca de “prejuízo” que mata o seu rating interno.
Já a renegociação é um processo muito mais estratégico. Trata-se de um novo acordo sobre o saldo devedor, estruturado diretamente com o banco, visando não apenas o pagamento do valor, mas o restabelecimento da confiança bancária. Quando você renegocia, você está repactuando a dívida de forma que o banco entenda que você honrará o compromisso. Esse movimento substitui a imagem de “devedor problemático” pela de um “cliente em recuperação”, sendo este o único caminho sólido para que as portas do crédito se abram novamente para você no futuro.
A Chave Secreta: Entendendo e Aumentando seu Rating Bancário
Para o sistema bancário, o seu CPF é muito mais do que um número; ele é uma nota viva que oscila conforme cada movimento financeiro que você faz. É aqui que reside a maior confusão entre os consumidores: ter o “nome limpo” é o básico, mas ter um “rating alto” é o que te dá poder. O rating é uma pontuação interna e sigilosa que cada instituição atribui a você, medindo a sua probabilidade de inadimplência. Você pode estar sem nenhuma dívida no Serasa e, ainda assim, ter um rating “E” ou “F” (níveis baixos) dentro do banco, o que garante um “não” automático para qualquer solicitação de crédito.
O que acontece nos primeiros 30 dias após a renegociação
Após assinar o acordo e efetuar o primeiro pagamento da sua renegociação no banco originário, você entra em um período crítico de “quarentena” e processamento de dados. O sistema bancário não restaura sua confiança instantaneamente; ele inicia uma fase de observação comportamental.
Nesses primeiros 30 dias, os algoritmos de risco monitoram se o pagamento foi feito rigorosamente em dia e se houve qualquer outro movimento suspeito. É um estágio de transição onde a sua marca de “prejuízo” começa a ser substituída por um status de “acordo em dia”. Este é o momento de manter a conta movimentada e evitar qualquer novo uso de cheque especial ou atrasos em outras contas, pois o sistema está reavaliando a sua capacidade de honrar compromissos após o período de crise.
Estratégia de migração: Bancos Públicos, Privados e Cooperativas de Crédito
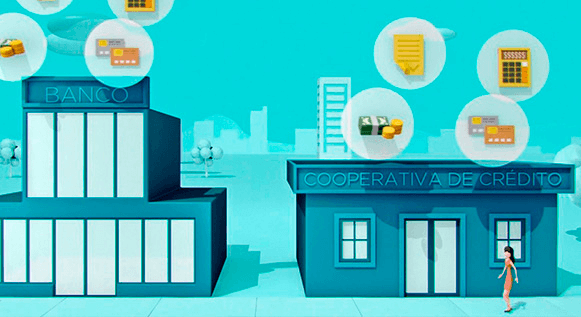
Se o seu rating em um banco privado (como Itaú, Bradesco ou Santander) está muito ferido, a recuperação total pode levar tempo. A estratégia mestre aqui é a triangulação de crédito para “oxigenar” o seu CPF. Enquanto você recupera sua imagem no banco originário, deve buscar abertura de relacionamento em Cooperativas de Crédito (como Sicredi ou Sicoob) ou Bancos Públicos (Caixa ou Banco do Brasil).
As cooperativas, por terem uma lógica de análise mais humanizada e focada no quadro social, muitas vezes aceitam clientes que estão em fase de reabilitação em bancos privados. Ao conseguir um pequeno limite de cartão ou um crédito pessoal em uma cooperativa, você gera novos dados positivos no SCR (Sistema de Informações de Créditos do Banco Central). Esse histórico novo e saudável “oxigena” o seu perfil, enviando sinais para todo o sistema bancário de que outras instituições voltaram a confiar em você. Isso acelera a recuperação do seu rating principal, transformando a reabilitação em um processo estratégico de longo prazo, onde o objetivo final não é apenas pagar dívidas, mas construir uma reputação financeira inabalável.



