DREX: O Que É a Moeda Digital do Banco Central e Seus Riscos
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que É o DREX? A Moeda Digital Oficial do Banco Central
- Como o DREX Funciona na Prática
- Os Benefícios do DREX Para o Seu Dia a Dia
- Os Riscos e Impactos Negativos do DREX
- Perguntas Frequentes Sobre o DREX
- Conclusão
Uma nova moeda está sendo criada no Brasil — e a maioria dos brasileiros ainda não sabe exatamente o que ela é, como vai funcionar e, principalmente, o que ela pode mudar na vida financeira de cada um. O DREX, ou Real Digital, é a moeda digital do Banco Central do Brasil, e seu lançamento representa uma das maiores transformações no sistema financeiro do país nas últimas décadas.
Se você já ouviu falar no DREX mas ficou com dúvidas — ou se nunca ouviu e quer entender antes que todo mundo comece a falar sobre isso — este artigo foi escrito para você. Vamos responder de forma direta: o que é o DREX, como ele funciona na prática, qual é a diferença real entre ele e o PIX, e — o que poucos conteúdos estão destacando com clareza — quais são os riscos concretos para o seu crédito, seus impostos e sua privacidade financeira.
- A explicação do que é e do que não é o DREX
- Exemplos do cotidiano para entender como ele funciona
- Os benefícios reais para quem usa de forma regular
- Os impactos negativos que MEIs, autônomos e pequenos empresários precisam conhecer agora
O Que É o DREX? A Moeda Digital Oficial do Banco Central
DREX Não É Bitcoin Nem Criptomoeda
A confusão é natural: quando as pessoas ouvem “moeda digital”, a primeira associação costuma ser com Bitcoin, Ethereum ou alguma outra criptomoeda. Faz sentido — afinal, todas essas coisas existem apenas no mundo digital. Mas a diferença entre o DREX e uma criptomoeda é fundamental.
As criptomoedas são descentralizadas — não têm um governo por trás, não têm lastro em nenhuma moeda oficial e seu valor oscila conforme a oferta e a demanda do mercado. O Bitcoin pode valer R$ 300 mil hoje e R$ 150 mil amanhã.
O DREX é emitido e controlado pelo Banco Central do Brasil. Ele tem o mesmo valor do Real de sempre: R$ 1 em DREX equivale exatamente a R$ 1 em dinheiro físico, sem volatilidade, sem mineração e sem especulação. Não é um investimento. Não sobe, não cai. É simplesmente dinheiro — em outro formato.
DREX É uma Extensão Digital do Real
A definição mais precisa é esta: o DREX é o Real em formato 100% digital, emitido diretamente pelo Banco Central. Não é uma nova moeda — é a mesma moeda em um novo suporte.
Pense assim: assim como o MP3 não é um novo tipo de música, mas a mesma música em formato digital, o DREX não é uma moeda diferente do Real — é o Real em formato digital. A diferença está no suporte e nas funcionalidades que esse suporte permite.
Ele ficará integrado à conta bancária do usuário, sem necessidade de uma carteira digital separada. A tecnologia por trás é o blockchain, que garante rastreabilidade e segurança de cada transação. No mundo técnico, esse tipo de moeda é chamado de CBDC (Central Bank Digital Currency) — a versão digital de moedas nacionais emitida por bancos centrais ao redor do mundo.
Como o DREX Funciona na Prática
O Que São Contratos Inteligentes — e Por Que Isso Muda Tudo
O grande diferencial do DREX em relação ao dinheiro comum — seja físico ou o saldo em conta que você já tem hoje — é a capacidade de executar contratos inteligentes, também chamados de smart contracts.
Sem jargão: um contrato inteligente é um acordo programado para se cumprir automaticamente quando certas condições são atendidas. Sem cartório. Sem advogado. Sem intermediário esperando aprovação manual.
Exemplo prático: você aluga um imóvel. O contrato inteligente libera o aluguel para o proprietário automaticamente no dia 5 de cada mês, e devolve a caução ao locatário automaticamente no último dia do contrato — sem precisar pedir, cobrar, ligar para a imobiliária ou ir ao banco. Isso é possível porque o DREX “conversa” diretamente com o contrato programado na rede blockchain.
Exemplos Reais — Aluguel, Financiamento e Compras Online
Para tornar isso ainda mais concreto, veja como o DREX pode aparecer em situações do dia a dia:
Aluguel de imóvel: O contrato programado elimina a imobiliária como intermediária de pagamento. A caução é liberada automaticamente ao fim do contrato, sem disputa nem burocracia.
Financiamento de equipamentos — uma geladeira comercial, um maquinário, um veículo para trabalho: o equipamento pode ser dado como garantia digital. Se o pagamento atrasar, o contrato inteligente pode suspender o acesso ao bem automaticamente, sem processo judicial, sem advogado, sem espera.
Compras online: O pagamento só é liberado ao vendedor quando o produto é entregue e confirmado pelo comprador — proteção automática ao consumidor, sem precisar de plataforma intermediária para segurar o dinheiro.
Em todos esses casos, o resultado é menos burocracia, menos custo e mais velocidade. Mas há um lado que merece atenção: mais automação também significa menos espaço para negociação humana quando algo dá errado. Se o contrato foi mal programado, ele se cumpre assim mesmo.
Diferença Entre DREX e PIX — Explicada de Forma Simples
Essa é, sem dúvida, a dúvida mais frequente — e também a mais importante de responder com precisão.
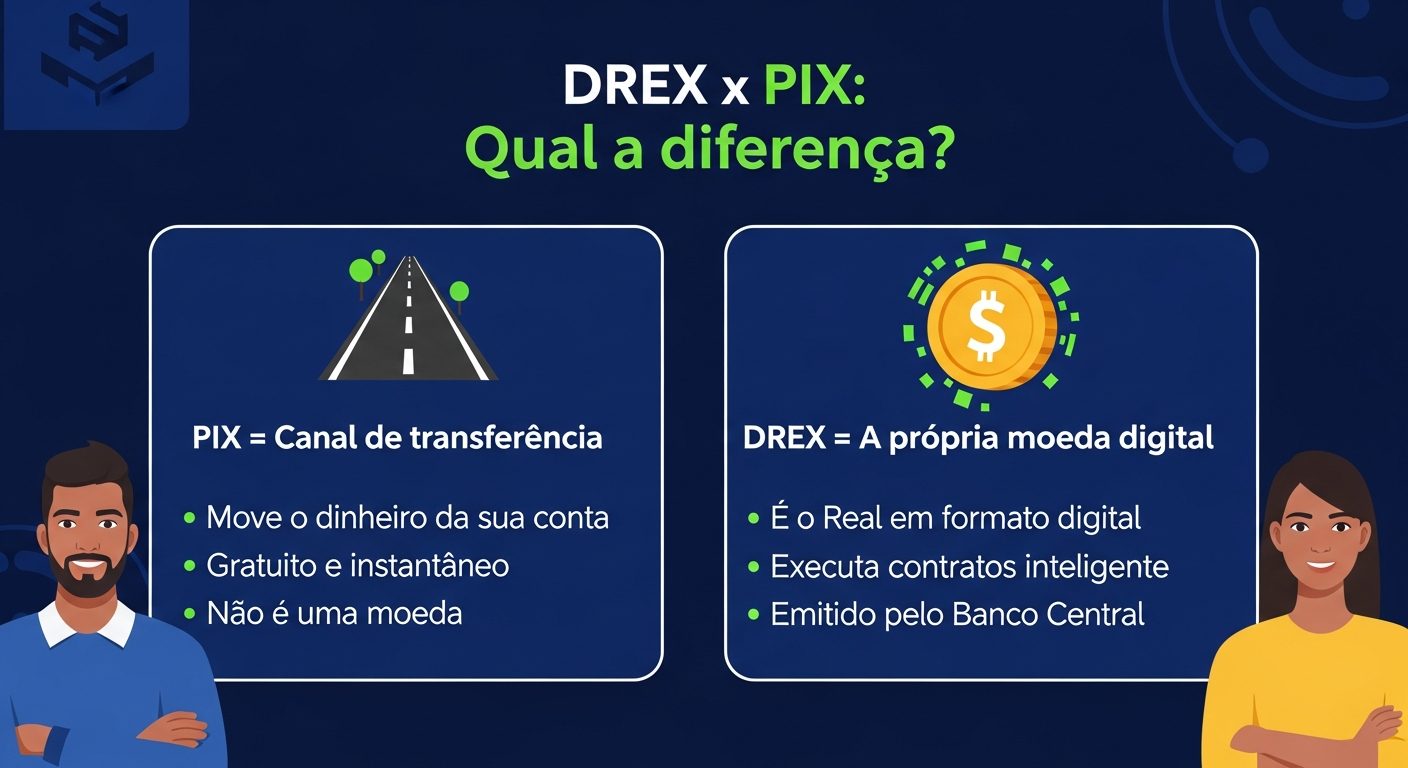
O PIX é um sistema de transferência. Ele movimenta o dinheiro que já existe na sua conta bancária de forma rápida e gratuita. O PIX não é uma moeda — ele é o canal pelo qual a moeda circula.
O DREX é a própria moeda — ele não transfere o Real, ele é o Real em formato digital. Use esta analogia: o PIX é como a estrada, e o DREX é o carro. A estrada só funciona se houver um veículo para circular nela.
A consequência prática é que, com o DREX, as transações ganham funcionalidades que o PIX não tem — como os contratos inteligentes e a programação de pagamentos condicionais. O PIX continuará existindo; o DREX não o substitui, mas adiciona uma camada de funcionalidade que o PIX, por natureza, não consegue oferecer.
Os Benefícios do DREX Para o Seu Dia a Dia
Transações Mais Rápidas e Sem Intermediários
Com o DREX, pagamentos programados representam um ganho operacional real para empresas: é possível configurar o pagamento a um fornecedor para acontecer automaticamente no momento em que a mercadoria é recebida e confirmada, sem intervenção manual. Menos intermediários envolvidos significa menos custo e mais agilidade.
Redução de Burocracia em Contratos e Negócios
MEIs e pequenas empresas estão entre os que mais podem se beneficiar do DREX no ambiente de negócios. Contratos simples poderão ser executados sem advogado ou cartório — o que reduz custo e tempo.
O risco de calote também diminui: como o pagamento é automático e condicional, quem cumpre a obrigação recebe automaticamente, sem precisar cobrar ou entrar na Justiça.
Outro benefício relevante: com um histórico de transações rastreável, os bancos terão mais dados para avaliar o perfil de crédito do cliente. A rastreabilidade do blockchain também torna muito mais difícil falsificar transações, reduzindo fraudes.
Os Riscos e Impactos Negativos do DREX
O Rating Bancário Vai Pesar Ainda Mais na Aprovação de Crédito
Muita gente conhece o Score Serasa, mas poucos conhecem o rating bancário — a nota interna que cada banco atribui ao cliente com base no comportamento financeiro dentro daquela instituição. Diferente do score Serasa, o rating bancário é calculado individualmente por cada banco e não é público. Com o DREX, os bancos terão acesso a um volume muito maior de dados sobre como o cliente movimenta seu dinheiro.
O sinal de alerta identificado por especialistas é este: quem não utilizar o DREX pode ser visto como suspeito pelos bancos — como se estivesse tentando evitar rastreabilidade. Isso pode resultar em reprovação de crédito, cartão ou financiamento, mesmo que o cliente não tenha nenhuma dívida.
Ignorar completamente a moeda digital pode ter consequências indiretas no seu acesso ao crédito — e esse é um risco real, não especulativo.
Fiscalização Total — O Governo Vai Saber Tudo Sobre Sua Movimentação
Toda transação via DREX é registrada no blockchain e rastreável pelo Banco Central e pela Receita Federal. Isso significa que o governo terá acesso ao histórico completo de movimentações financeiras do cidadão de forma muito mais automática e sistemática do que ocorre hoje.
O impacto é direto para quem opera na informalidade: quem recebe em espécie, faz bicos sem nota ou vende sem emitir nota fiscal vai ter dificuldade crescente em manter essa renda fora do radar. Para MEIs e pequenos empresários, movimentações acima do limite declarado de faturamento podem gerar fiscalização automática, sem necessidade de auditoria manual.
Para quem já paga impostos e tem o negócio regularizado, a mudança é menor no curto prazo. Mas a tendência de longo prazo é de aumento da arrecadação e consequente pressão tributária geral.
O Que Muda Para MEIs, Autônomos e Pequenos Empresários
O limite de faturamento anual do MEI é de R$ 81 mil. Com o DREX, qualquer movimentação acima desse valor ficará automaticamente visível para a Receita Federal — sem necessidade de cruzamento manual de dados.
Autônomos que recebem por fora, sem nota e em espécie, perderão progressivamente o anonimato financeiro que o ambiente informal ainda permite hoje. Por outro lado, MEIs que já operam de forma regularizada têm muito a ganhar: mais crédito acessível, contratos mais simples e menos inadimplência.
A recomendação prática é clara: se você é MEI ou autônomo, este é o momento de organizar sua contabilidade e regularizar suas operações antes que a fiscalização automática se intensifique. O DREX não é o fim do negócio informal da noite para o dia — mas é um sinal inequívoco de que o ambiente vai mudar, e quem se preparar antes sai na frente.
Leia Também
- Registrato Banco Central: O Que É e Por Que Está Bloqueando Seu Crédito
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- e-Financeira: O Que a Receita Federal Sabe Sobre Sua Conta (e Como Não Cair na Malha Fina)
Perguntas Frequentes Sobre o DREX
O DREX É Seguro?
Sim. O DREX utiliza blockchain, tecnologia com alto nível de segurança criptográfica, e é emitido e controlado pelo Banco Central — o que garante a mesma solidez institucional do Real. É mais seguro contra falsificação do que o dinheiro físico. O risco principal não é de fraude técnica, mas de exposição do histórico financeiro ao governo.
O DREX Vai Substituir o Dinheiro Físico no Brasil?
Não, pelo menos não no curto prazo. O DREX coexistirá com o Real físico — o Banco Central não anunciou a extinção do papel-moeda. A tendência de longo prazo aponta para redução progressiva do uso de dinheiro físico, mas não há eliminação forçada prevista. O DREX é uma opção adicional, não uma substituição obrigatória.
O Uso do DREX É Obrigatório?
O Banco Central não declarou obrigatoriedade. No entanto, a não utilização pode gerar consequências indiretas, como impacto negativo no rating bancário. A tendência é que serviços financeiros migrem progressivamente para o DREX, tornando seu uso cada vez mais comum e esperado pelo mercado.
Como Começar a Me Preparar Para o DREX?
- Mantenha seu relacionamento bancário ativo e positivo — o rating bancário já está sendo construído agora
- Se você é MEI ou autônomo, organize sua contabilidade e regularize sua situação fiscal
- Acompanhe as atualizações do Banco Central, pois o DREX ainda está em fase de testes
- Não há necessidade de ação urgente imediata — mas ignorar completamente é um erro que pode custar caro mais tarde
Conclusão
O DREX não é criptomoeda, não é PIX e não é o fim do dinheiro como você conhece. É uma evolução estrutural do Real — a mesma moeda em formato digital, com novas funcionalidades e com implicações concretas para a vida financeira de todos os brasileiros.
Os benefícios são reais: menos burocracia, automação de contratos, acesso facilitado a crédito para bons pagadores e redução de intermediários em transações do dia a dia. Mas os riscos também são reais: mais fiscalização automática, rating bancário com peso crescente nas decisões de crédito e o fim progressivo do anonimato financeiro para quem opera na informalidade.
O DREX ainda está em fase de testes, e seu lançamento amplo não tem data definitiva. Mas o melhor momento para se preparar é sempre antes — não depois que a mudança já chegou. Organizar as finanças, regularizar a situação fiscal e manter um bom histórico bancário são os primeiros passos, e todos eles podem começar hoje.
Se você quer continuar se preparando, explore também nossos conteúdos sobre rating bancário, score de crédito e como construir um perfil financeiro sólido — porque quando o DREX chegar em definitivo, quem já tiver esse histórico construído vai sair na frente.