Nova Caixinha TURBO Nubank: Ative agora e ganhe 110% do CDI
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
O Nubank acaba de movimentar o mercado financeiro com uma novidade que está chamando a atenção de quem busca rentabilidade acima da média: a chegada da Caixinha Turbo. Essa nova modalidade surge com a promessa de superar a conta tradicional do banco, elevando o retorno para 110% do CDI — um patamar bastante atrativo para quem deseja ver o dinheiro crescer com segurança.
Na prática, a Caixinha Turbo é uma opção de investimento que une a rentabilidade diferenciada à liquidez imediata e à proteção do FGC (Fundo Garantidor de Créditos). No entanto, para aproveitar essa taxa turbinada, não basta apenas clicar em um botão; o Nubank estabeleceu critérios específicos que o investidor precisa cumprir, incluindo regras de aporte ou movimentação mensal e um teto máximo para o investimento.
Neste artigo, eu vou te mostrar exatamente o que você precisa fazer para ativar esse recurso agora mesmo. Vou detalhar todas as regras obrigatórias que você deve seguir e os cuidados essenciais para garantir que você não perca essa rentabilidade.
O que é a Caixinha Turbo e por que ela paga mais que a tradicional?
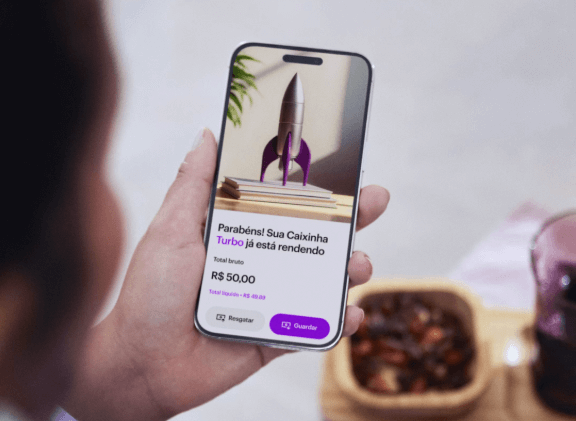
A Caixinha Turbo nada mais é do que uma evolução do já conhecido RDB (Recibo de Depósito Bancário) do Nubank. Trata-se de uma modalidade de renda fixa onde você empresta dinheiro ao banco em troca de uma remuneração, mantendo a característica de baixo risco e a proteção do FGC.
Para entender o valor dessa novidade, precisamos olhar para o contraste direto com o que já existe. Enquanto a conta comum e as caixinhas convencionais que você já utiliza rendem 100% do CDI, a versão Turbo oferece um prêmio de 10% adicionais, elevando a rentabilidade total para 110% do CDI.
Essa elevação na taxa não acontece por acaso. Essa é uma estratégia clara do Nubank para incentivar a fidelidade e a movimentação financeira ativa dos seus clientes. Em vez de ser apenas um lugar para deixar o dinheiro parado, a Caixinha Turbo premia quem centraliza sua vida financeira no banco e cumpre os requisitos estabelecidos, entregando em troca uma das melhores rentabilidades do mercado para ativos com liquidez imediata.
Passo a passo prático para criar sua Caixinha no aplicativo
Para começar a aproveitar essa rentabilidade superior, você deve seguir um fluxo muito simples e direto dentro do aplicativo do Nubank. O processo é intuitivo, mas exige atenção à opção correta.
Primeiro, abra o app e clique no ícone de planejamento financeiro, representado pelo símbolo do cifrão ($) ou diretamente na aba de “Caixinhas”. Em seguida, selecione a opção “Criar Caixinha”. Nesse momento, você deve buscar especificamente pela opção identificada como “Turbo” entre as modalidades disponíveis.
Um ponto fundamental: antes de confirmar o seu primeiro depósito, o aplicativo apresentará uma tela com as condições de ativação. É indispensável que você leia esses termos com atenção, pois eles detalham os compromissos de movimentação necessários para garantir os 110% do CDI. Somente após essa conferência, prossiga para definir o valor e finalizar a criação.
As regras do jogo: O critério dos R$ 900 mensais
Para que o seu dinheiro continue rendendo acima da média, é fundamental compreender a “Regra da Ativação”. O Nubank estabeleceu um critério de movimentação que é o coração da Caixinha Turbo, e você precisa estar atento para não perder o benefício.
O ponto crucial aqui é o seguinte: você não é obrigado a investir R$ 900 extras todos os meses dentro da caixinha. A regra diz respeito ao fluxo de entrada no banco. Você precisa garantir que, mensalmente, entrem pelo menos R$ 900 na sua conta do Nubank. Essa entrada pode ser feita de diversas formas, seja através de um Pix recebido, um depósito por boleto ou a portabilidade do seu salário.
Fique muito atento a esse detalhe: se em algum mês esse fluxo for interrompido e você não atingir o valor mínimo de entrada na conta, o rendimento da sua caixinha retrocede automaticamente para 100% do CDI. O benefício dos 110% só é reativado quando a regra for cumprida novamente no mês seguinte. Portanto, a constância na utilização da conta é o que garante a manutenção da sua rentabilidade turbinada.
Detalhes técnicos e segurança: FGC e Liquidez Imediata
Quando falamos de investimentos, a rentabilidade é importante, mas a segurança e a disponibilidade do recurso são fundamentais. No caso da Caixinha Turbo, você conta com o pilar da proteção do FGC (Fundo Garantidor de Créditos). Isso significa que o seu capital está garantido em valores de até R$ 250 mil por CPF, oferecendo a mesma tranquilidade das maiores instituições financeiras do país.
Outro diferencial indispensável é a Liquidez Imediata. Ao contrário de outros investimentos que exigem prazos de carência ou possuem “travas” para o resgate, aqui o seu dinheiro não fica preso. Você tem a liberdade de solicitar o resgate a qualquer momento, inclusive aos finais de semana e feriados, e o valor fica disponível instantaneamente. É a combinação ideal entre um rendimento superior e a total liberdade para usar o seu dinheiro sempre que precisar.
Alertas do Especialista (As “Pegadinhas”)
Embora a Caixinha Turbo seja uma excelente oportunidade, existem detalhes nas letras miúdas que você precisa dominar para não ter surpresas negativas. Aqui estão os pontos de atenção:
O limite máximo de aporte de R$ 5.000
É importante entender que o benefício dos 110% do CDI tem um teto. Essa taxa diferenciada incide apenas sobre o valor máximo de R$ 5.000. Se você decidir colocar uma quantia maior nessa mesma caixinha, o excedente não ficará desprotegido, mas renderá apenas a taxa padrão de 100% do CDI. Portanto, o “turbo” é aplicado exclusivamente dentro desse limite estabelecido pelo banco.
O impacto do IOF nos primeiros 30 dias
Como em qualquer investimento de renda fixa de curto prazo, o IOF (Imposto sobre Operações Financeiras) é um fator determinante. Se você fizer o resgate antes de completar 30 dias de aplicação, o imposto incidirá sobre o rendimento de forma regressiva, o que pode acabar “comendo” boa parte do lucro adicional que você ganhou com os 110%. O ideal, para aproveitar o potencial máximo da Caixinha Turbo, é planejar manter o dinheiro investido por, no mínimo, mais de 30 dias, quando a alíquota de IOF zera.
O reinvestimento automático em caso de descumprimento da meta
Você deve estar atento ao que acontece com o seu saldo caso você não cumpra a regra de entrada de R$ 900 na conta em um determinado mês. Nessas situações, o banco não retira o seu dinheiro da caixinha, mas o rendimento é ajustado. O saldo permanece aplicado, porém o reinvestimento automático passa a considerar a taxa comum. Assim que você volta a cumprir o critério de entrada de capital no mês seguinte, o sistema identifica a movimentação e restabelece a rentabilidade turbinada para o período subsequente.
Conclusão: Para qual perfil de cliente este investimento é ideal?
Após analisarmos todos os detalhes, fica claro que a Caixinha Turbo é uma oportunidade excelente, especialmente para quem já utiliza o Nubank como sua conta principal. Se você já recebe seu salário pelo banco ou costuma movimentar mais de R$ 900 mensais via Pix ou depósitos, você já cumpre o principal requisito sem precisar de qualquer esforço adicional, garantindo uma rentabilidade superior de forma automática.
O meu veredito final é que esta é uma ferramenta ideal para a sua reserva de emergência de pequeno e médio porte. Como o teto para os 110% do CDI é de R$ 5.000, ela funciona perfeitamente para aquele dinheiro que precisa de segurança total e liquidez imediata, mas que você não quer deixar rendendo apenas o básico.
Agora, o próximo passo é com você: abra o seu aplicativo do Nubank, vá até a seção de Caixinhas e verifique se a opção Turbo já está disponível para o seu perfil. Se estiver, avalie seus fluxos mensais e ative agora mesmo para começar a ganhar mais pelo seu dinheiro parado.



