Novo Teto do Pronampe: Como liberar R$ 250 mil de capital de giro no seu banco
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
A publicação da Portaria de 30 de outubro marcou uma mudança definitiva no cenário de crédito para as pequenas e médias empresas brasileiras. O que antes era visto como uma medida emergencial agora se consolida: o Pronampe tornou-se permanente através do programa Acredita. Esta atualização não é apenas burocrática; ela eleva o teto de financiamento para R$ 250.000,00, abrindo uma janela de oportunidade significativa para o capital de giro no seu negócio.
Entretanto, é fundamental que o empresário compreenda a realidade prática por trás desses números. Embora o teto tenha subido, o acesso ao recurso não é automático nem garantido. Estamos lidando com um recurso finito, o que exige agilidade extrema no processo de solicitação junto às instituições financeiras.
Mais do que rapidez, existe um critério técnico decisivo que separa as empresas que conseguem a liberação daquelas que recebem uma negativa: o seu Rating Bancário. Para garantir o sucesso na operação, o foco deve estar em manter uma classificação A ou B.
Neste artigo, vamos detalhar as mecânicas dessa nova fase do programa e, principalmente, revelar o critério real que os bancos utilizam para aprovar ou negar o seu crédito. Entender como o banco enxerga o seu risco é o primeiro passo para colocar esses R$ 250 mil à disposição da sua operação.
A Consolidação do Crédito: Do Emergencial ao Permanente
A transição do Pronampe para o programa Acredita representa um marco de maturidade para o crédito empresarial no Brasil. O que muitos empresários ainda não assimilaram é a mudança de natureza do programa: ele deixou de ser uma medida de socorro emergencial, nascida em um contexto de crise, para se tornar uma política pública permanente.
Essa nova fase foi rigorosamente oficializada pela Portaria de 30 de outubro, que estabeleceu as diretrizes definitivas para o funcionamento da linha de crédito. Para o empresário, essa mudança significa, acima de tudo, previsibilidade. Não estamos mais dependentes de renovações esporádicas ou incertezas sobre a continuidade dos recursos; o programa agora faz parte da estrutura fixa de fomento às PMEs.
Ao integrar-se ao programa Acredita, o Pronampe ganha um fôlego institucional que permite ao gestor planejar o uso do capital de giro com maior segurança técnica. A Portaria não apenas mudou as regras do jogo, mas garantiu que o tabuleiro estivesse disponível de forma contínua, desde que o empresário esteja atento à agilidade necessária para captar esses recursos, que continuam sendo finitos dentro de cada janela de liberação.
O Cálculo do Limite: A Regra dos 30% e o Novo Teto
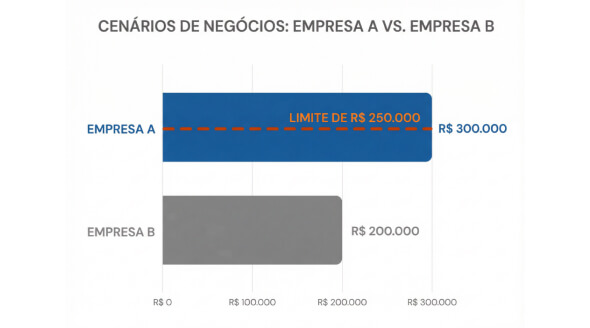
Para entender quanto a sua empresa pode, de fato, captar, é preciso dominar a regra de cálculo estabelecida pelo programa. O parâmetro base permanece o mesmo: o crédito é limitado a 30% do faturamento bruto do ano anterior, conforme declarado à Receita Federal.
No entanto, a grande mudança trazida pela nova regulamentação é o “travamento” do teto operacional. Embora o programa tenha se tornado mais robusto, ele estabeleceu um limite máximo absoluto de R$ 250.000,00 por CNPJ. Isso significa que, independentemente do porte da sua empresa dentro da categoria PME, o banco não ultrapassará esse valor.
Para tornar essa regra visual, considere o seguinte exemplo prático:
- Cenário A: Uma empresa faturou R$ 600.000,00 no ano anterior. Aplicando a regra dos 30%, ela teria direito a exatamente R$ 180.000,00. Neste caso, o valor está liberado integralmente, pois não atingiu o teto.
- Cenário B: Uma empresa faturou R$ 1.500.000,00 no ano anterior. O cálculo de 30% resultaria em R$ 450.000,00. Contudo, devido ao novo regramento, o valor disponível para contratação será “travado” no teto de R$ 250.000,00.
Essa trava é fundamental para o planejamento financeiro. Mesmo que o seu faturamento comporte uma parcela maior, o empresário deve estruturar sua estratégia de capital de giro contando com o limite máximo de R$ 250 mil. É um teto mais alto que o anterior, mas ainda assim, uma barreira intransponível para o sistema bancário.
A Barreira Invisível: A Análise de Risco e o Rating Bancário
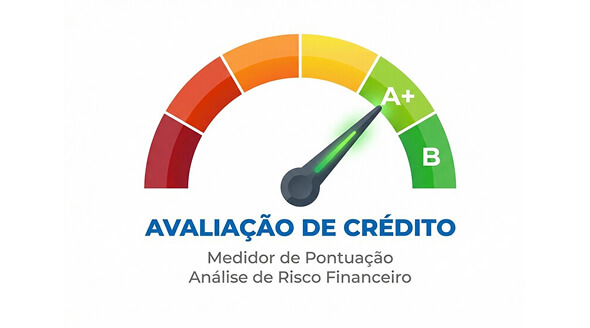
Mesmo com o faturamento adequado e o novo teto estabelecido, existe um filtro técnico que determina quem realmente recebe o dinheiro na conta. Esse filtro é a análise de risco baseada no comportamento da sua empresa no mercado.
Rating A e B: O passaporte para o crédito
O Rating é, em essência, a nota interna que o banco atribui ao seu CNPJ. Essa pontuação é construída com base no seu histórico de pagamentos, pontualidade e relacionamento com o sistema financeiro. Na prática, o Rating funciona como o seu passaporte para o Pronampe: apenas as empresas classificadas com as notas A ou B estão conseguindo a liberação rápida do recurso.
Para as instituições financeiras, essas notas representam um baixo risco de inadimplência, o que agiliza os processos de conformidade e permite que o banco utilize o fundo garantidor com maior confiança. Se o seu Rating está nesses patamares, o caminho para os R$ 250 mil está pavimentado.
O erro comum que trava o CNPJ nos bancos
O grande erro de muitos empresários é acreditar que o faturamento alto, por si só, obriga o banco a liberar o crédito. O que ocorre na realidade é que ratings classificados como C ou D geram negativas automáticas no sistema, independentemente de quão robusto seja o faturamento da empresa.
Se o banco identifica atrasos frequentes, endividamento excessivo ou qualquer “mancha” no histórico financeiro, a proposta nem sequer avança para as etapas finais. Por isso, a recomendação estratégica é clara: é preciso sanear a imagem da empresa perante o banco antes de formalizar a solicitação. Tentar acessar o Pronampe com um rating baixo é queimar uma oportunidade com um recurso que, como vimos, é finito e disputado.
Diferencial Estratégico: O Pronampe para Mulheres Empreendedoras
Dentro das novas diretrizes do programa Acredita, há uma condição diferenciada e extremamente vantajosa para empresas que possuem sócias majoritárias mulheres. O governo e as instituições financeiras estabeleceram um incentivo direto para o empreendedorismo feminino, alterando a régua de cálculo do limite disponível.
O grande diferencial é que, para essas empresas, o limite de contratação sobe de 30% para até 50% do faturamento bruto do ano anterior. É um fôlego significativamente maior para o fluxo de caixa, permitindo que a empresária acesse uma fatia maior do seu faturamento em forma de crédito. Vale ressaltar que, embora a porcentagem seja maior, o teto global de R$ 250 mil por CNPJ permanece vigente. Portanto, essa regra permite que empresas lideradas por mulheres atinjam o teto máximo do programa com um faturamento bruto menor do que o exigido na regra geral.
Execução Estratégica: Agilidade e Conformidade no e-CAC
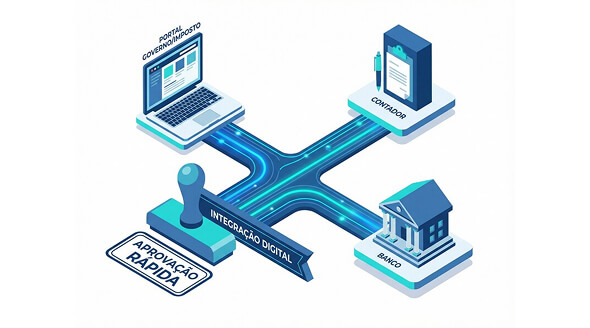
Com as regras e o limite definidos, o sucesso da operação passa a depender da sua velocidade de execução. É imperativo compreender que o Pronampe trabalha com um recurso finito. O Governo Federal distribui o montante total entre as instituições financeiras; cada banco recebe uma “fatia” específica desse bolo e, no momento em que os empréstimos concedidos atingem esse teto interno, a linha de crédito é encerrada naquela instituição. Portanto, a agilidade na solicitação não é apenas recomendável, é uma condição para garantir a reserva do seu quinhão.
Para dar início ao processo, o passo técnico fundamental é o compartilhamento de dados via e-CAC. O empresário deve acessar o portal da Receita Federal e autorizar formalmente que o banco escolhido visualize as informações de faturamento da empresa. Sem essa autorização digital, o banco não possui base legal para validar o limite de até R$ 250 mil e a proposta não avançará.
Nesta etapa, o seu contador é a peça-chave. É ele quem garante que a informação do faturamento bruto anual esteja corretamente transmitida e consolidada no sistema do governo. Qualquer divergência entre o que o banco visualiza no e-CAC e o que a empresa declara pode causar o travamento imediato da linha. Certifique-se com sua contabilidade de que os dados estão prontos antes de iniciar a negociação com o gerente, assegurando assim a fluidez necessária para captar o recurso antes que o limite do banco se esgote.
Carência, prazos e o perigo do crédito pós-fixado
Antes de assinar o contrato, o empresário deve ter clareza total sobre a composição do custo desse dinheiro. O Pronampe utiliza uma estrutura de taxa pós-fixada, composta pela Taxa Selic + Spread (atualmente uma referência de 6% sobre a Selic). O grande ponto de atenção aqui é a exposição à variação do cenário econômico: como o crédito é pós-fixado, se a Selic sobe, o valor da sua parcela sobe proporcionalmente. É um risco que precisa estar no radar do planejamento financeiro para evitar surpresas no fluxo de caixa futuro.
Por outro lado, a grande vantagem competitiva dessa linha é o FGO (Fundo Garantidor de Operações). O FGO atua como a garantia da operação, o que desonera o empresário de alienar bens pessoais ou oferecer garantias reais pesadas, facilitando a aprovação técnica pelo banco. Quanto aos prazos, o programa mantém sua característica de carência, permitindo que a empresa ganhe fôlego antes de iniciar a amortização do principal.
Análise Estratégica Final
O novo Pronampe, agora sob o guarda-chuva do programa Acredita, é uma ferramenta poderosa, mas deve ser utilizada com inteligência tática. A recomendação técnica é clara: direcione este recurso para investimentos de retorno rápido ou para um capital de giro planejado que sustente o crescimento da operação. Não utilize esse crédito para cobrir buracos crônicos de ineficiência, pois a natureza pós-fixada da taxa exige que o retorno do capital seja superior ao custo da dívida.
O recurso está disponível, mas é finito e depende da sua saúde bancária. Não espere a janela de oportunidades fechar ou o limite do seu banco esgotar.
Sua missão agora é simples: procure seu contador para validar os dados no e-CAC e entre em contato com seu gerente para verificar seu Rating bancário hoje mesmo. Estar classificado como A ou B é o que separa o seu projeto do próximo nível de crescimento.



