O erro comum que faz o banco negar crédito para sua empresa (e a culpa não é do seu score)

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Você mantém as contas da sua empresa rigorosamente em dia, ostenta um score de crédito elevado e, ainda assim, ao solicitar uma linha de financiamento para expandir sua operação, recebe um “não” seco do banco. Essa frustração é comum, mas o que a maioria dos empresários não entende é que a barreira para o seu crescimento pode não estar no seu comportamento financeiro, mas sim no local onde você escolheu depositar a sua confiança — e o seu capital.
Nos últimos anos, vimos a ascensão meteórica dos bancos digitais. A promessa é sedutora: abertura de conta em minutos, aplicativos intuitivos e, principalmente, a tão sonhada isenção de tarifas. Para o dono de negócio que busca reduzir custos operacionais, parece a escolha óbvia. No entanto, o que começa como uma economia de taxas pode se transformar no maior obstáculo estratégico da sua empresa.
O problema é que, ao priorizar a tarifa zero, muitos empresários sacrificam o acesso ao crédito robusto. A realidade é que essas instituições digitais muitas vezes carecem da infraestrutura e dos convênios necessários para oferecer produtos específicos e essenciais, como as linhas de repasse do BNDES. O erro, portanto, não é o seu score; é a falta de ferramentas da instituição que você escolheu para ser sua parceira.
O mito da tarifa zero: o preço oculto da conta PJ digital
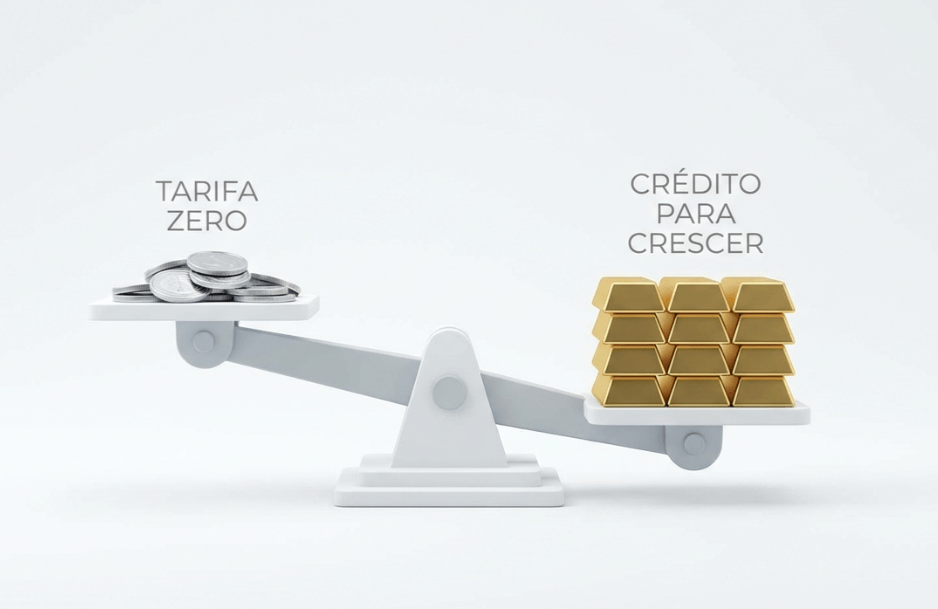
Muitos empresários celebram a economia de R$ 50 ou R$ 100 em tarifas mensais ao migrar para uma conta PJ digital. No entanto, essa é uma falsa economia. Ao colocar na ponta do lápis, o valor poupado com a isenção de taxas é insignificante quando comparado ao custo de oportunidade de ser impedido de acessar milhões de reais em linhas de crédito para expansão, capital de giro ou aquisição de maquinário. O que parece ser um alívio no fluxo de caixa mensal é, na verdade, um teto baixo que limita o crescimento da sua empresa a longo prazo.
A falta de produtos alinhados ao ramo de negócio
O cerne do problema reside na gênese das instituições digitais. Em sua maioria, esses bancos foram desenhados e otimizados para o varejo (Pessoa Física). Eles operam com algoritmos simplificados e produtos padronizados que atendem bem ao consumidor final, mas que falham miseravelmente diante da complexidade das necessidades de uma Pessoa Jurídica real.
Uma empresa não precisa apenas de um cartão de crédito ou de um Pix gratuito; ela demanda um portfólio complexo de soluções que os bancos digitais, por falta de infraestrutura ou convênios, simplesmente não possuem. Essas instituições muitas vezes não conseguem ler as particularidades de setores específicos do mercado. Elas ignoram as sazonalidades de uma indústria, as garantias específicas de um comércio ou as linhas de fomento direcionadas a serviços. Ao escolher um banco que não “fala a língua” do seu ramo de negócio, você acaba confinado a uma prateleira de produtos genéricos que nunca serão suficientes para sustentar uma operação empresarial robusta.
O caso do Cartão BNDES: por que seu pedido foi negado de verdade
Quando um empresário solicita uma linha de crédito via BNDES e recebe uma negativa, a primeira reação é buscar falhas no próprio balanço ou no seu comportamento financeiro. No entanto, existe um “Não” silencioso que ocorre nos bastidores: o banco nega o crédito não por falta de capacidade de pagamento do cliente, mas por uma limitação estrutural da própria instituição. Muitas vezes, a sua empresa tem saúde financeira de sobra, mas está batendo na porta de quem não tem a chave para abrir o cofre do fomento nacional.
A ausência de convênios que os bancos digitais não revelam
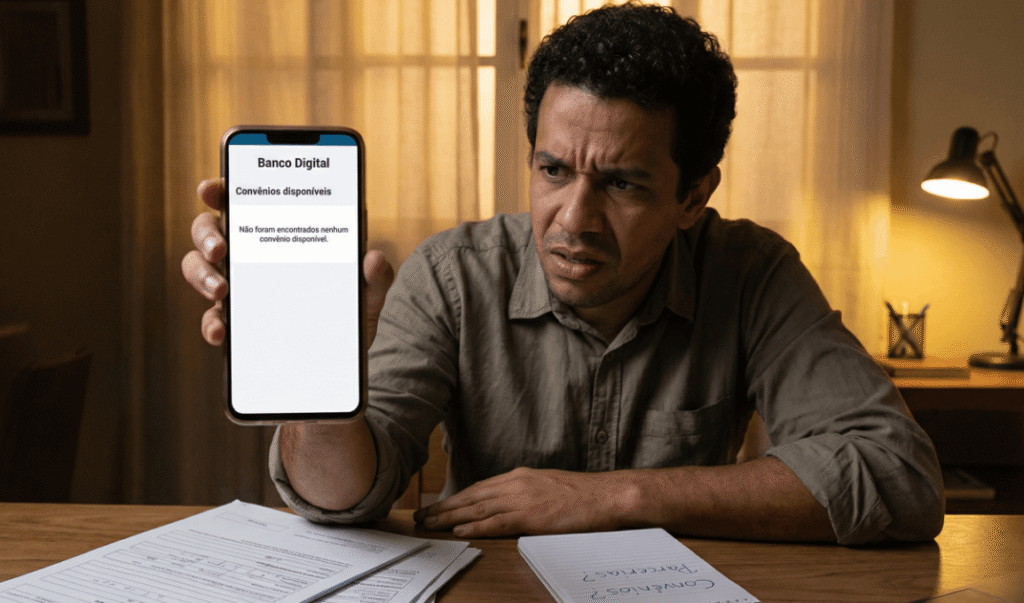
O que muitas instituições digitais não revelam de forma transparente ao empresário é que, para operar linhas como o Cartão BNDES ou o Finame, não basta querer; é necessário possuir um Convênio com o BNDES. Esse convênio é um requisito técnico essencial e rigoroso, uma espécie de “ponte” homologada que permite ao banco privado repassar os recursos do governo federal para a ponta final, que é o dono do negócio.
A grande maioria dos bancos digitais, focados em agilidade tecnológica e redução de custos, opta por não estabelecer esses convênios devido à complexidade burocrática e operacional que eles exigem. O problema é a falta de clareza: ao invés de admitirem que não possuem o convênio técnico para oferecer o produto, as plataformas digitais muitas vezes entregam uma resposta genérica de “crédito indisponível”. O empresário sai da conversa acreditando que o problema é o seu negócio, quando, na verdade, a limitação é a incapacidade da instituição de se conectar aos órgãos emissores de crédito barato e de longo prazo.
A armadilha da antecipação de recebíveis
Um dos erros mais graves cometidos na gestão financeira moderna é o que chamo de “queimar garantias”. No dia a dia da operação, o empresário recorre à antecipação de recebíveis no banco digital pela facilidade de um clique. No entanto, ao fazer isso, ele está entregando o seu melhor lastro em troca de uma operação simplista de curtíssimo prazo. O banco digital recebe esse capital de alta liquidez, mas não oferece nada além da antecipação em contrapartida, esgotando o fôlego estratégico da empresa para resolver um problema imediato de caixa.
Como você está perdendo sua melhor garantia de crédito
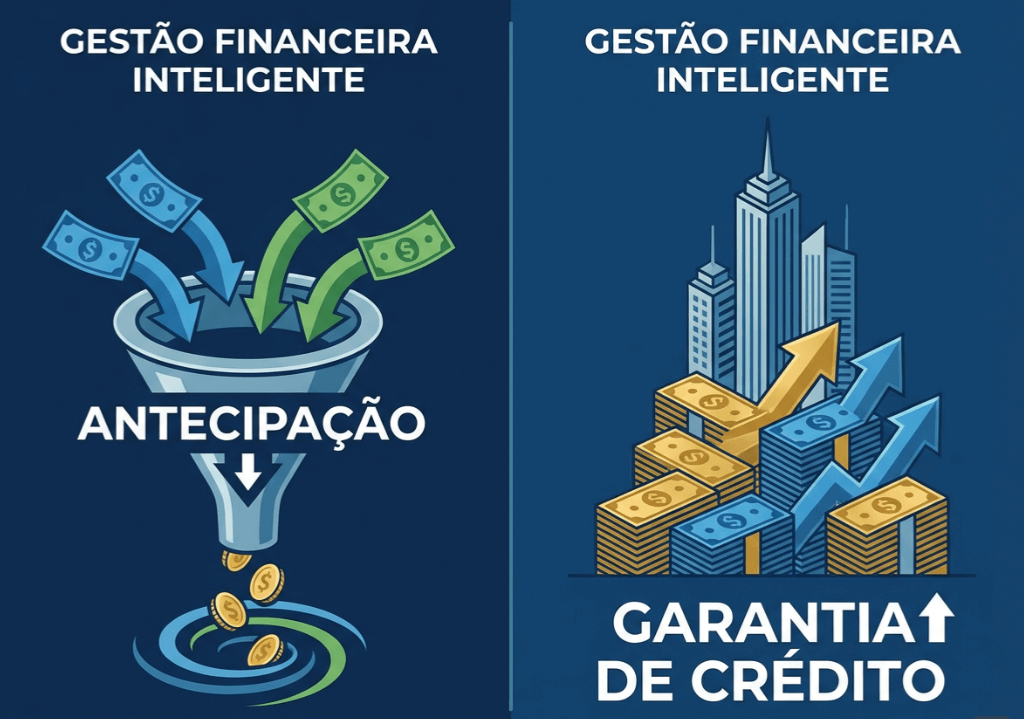
Para uma gestão de crédito inteligente, essa movimentação de vendas deveria ocorrer em uma “Conta Movimento” dentro de um banco estruturado. A diferença é fundamental: em uma instituição tradicional e robusta, esses mesmos recebíveis não são apenas antecipados; eles servem como uma Garantia de Operação Financeira.
Quando você concentra seus recebíveis em um banco que possui portfólio completo, eles se transformam no lastro necessário para alavancar créditos muito maiores, com taxas menores e prazos de carência que os bancos digitais não conseguem praticar. O banco digital consome a sua melhor garantia para te dar um crédito caro e limitado, enquanto o banco estruturado utiliza esse mesmo fluxo para te abrir portas para investimentos pesados. Você está, literalmente, gastando sua “moeda de troca” mais valiosa em uma instituição que não tem produtos de prateleira para te oferecer em troca dessa fidelidade.
Os perigos de operar na Pessoa Física (PF)
Muitos empresários, seduzidos pela agilidade das contas de pessoa física ou na tentativa de contornar burocracias e taxas de manutenção, cometem o erro crítico de movimentar o dinheiro do negócio em seus CPFs. Embora pareça uma solução prática para o dia a dia, essa escolha cria uma fragilidade invisível que compromete não apenas o acesso ao crédito, mas a própria segurança do patrimônio pessoal do empreendedor. Ao não separar o bolso do dono do bolso da empresa, o gestor abdica da profissionalização e abre as portas para riscos jurídicos severos.
Confusão patrimonial e o risco do Imposto de Renda
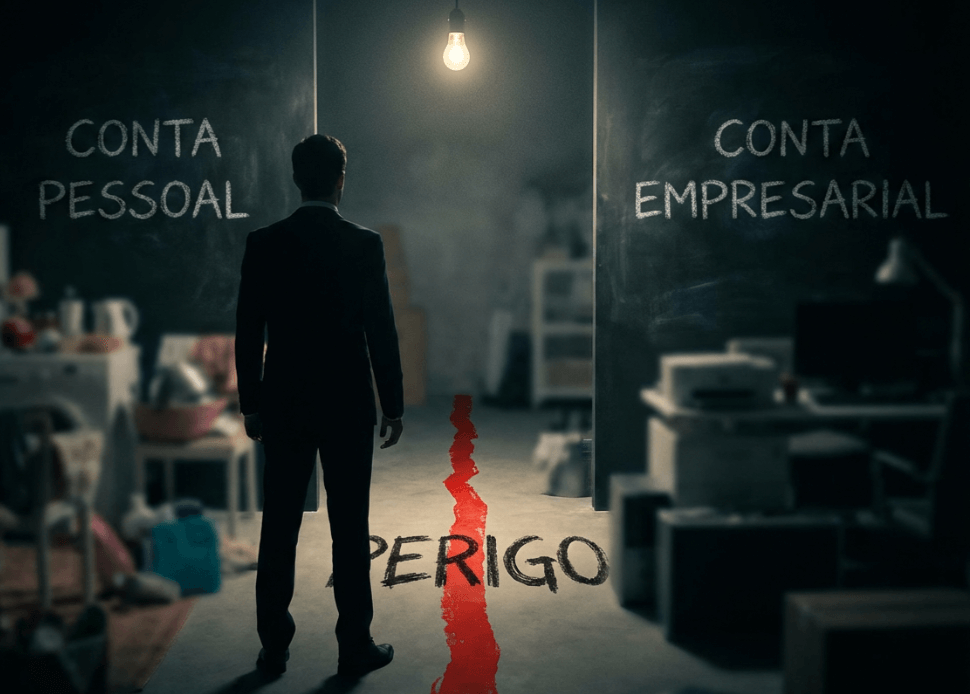
O principal perigo técnico dessa prática é a chamada Confusão Patrimonial. Juridicamente, a empresa e o indivíduo são entidades distintas, e essa separação é o que garante a “blindagem” dos bens pessoais em caso de problemas financeiros no negócio. No momento em que você utiliza sua conta PF para pagar fornecedores ou receber de clientes, essa barreira é rompida. Em uma eventual disputa judicial ou execução de dívida, a justiça pode desconsiderar a personalidade jurídica da empresa e atingir diretamente seus bens particulares — como sua casa ou carro — porque você mesmo não respeitou a divisão entre as contas.
Além do risco jurídico, há uma ameaça fiscal imediata perante a Receita Federal. Movimentar valores de faturamento empresarial no CPF pode ser interpretado como omissão de receita ou ganho de capital não declarado, gerando multas pesadas e problemas com a malha fina. Esse comportamento impede o crescimento sustentável da gestão financeira: sem uma contabilidade limpa e segregada, a empresa se torna “invisível” e pouco confiável para as instituições financeiras, bloqueando qualquer possibilidade de captar recursos de forma profissional e barata.



