Split Payment: O que o Governo quer esconder de você e como isso afeta seu bolso

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
O cenário da Reforma Tributária brasileira traz consigo uma inovação que, sob a roupagem da modernização, esconde uma ameaça direta à viabilidade operacional de milhares de negócios: o Split Payment. Embora a narrativa oficial tente vender o conceito como uma mera “simplificação” do sistema, a realidade técnica aponta para uma ferramenta de arrecadação automática que altera drasticamente a dinâmica financeira entre o fisco e o contribuinte.
O que o Governo não diz abertamente é que o Split Payment representa a retenção imediata de uma fatia que pode chegar a 28% do valor bruto de cada transação, no exato instante em que a venda ocorre. Na prática, o Estado assume o controle do fluxo financeiro antes mesmo que o empresário possa ver a cor do dinheiro.
Esta medida ignora uma realidade fundamental da gestão brasileira: o uso legítimo de valores de impostos como capital de giro entre o recebimento e o vencimento das guias. Ao priorizar o caixa da União em detrimento da saúde financeira de quem produz, o governo impõe uma asfixia do fluxo de caixa, retirando a liquidez necessária para a sobrevivência das empresas. É preciso encarar o fato de que estamos diante de um mecanismo desenhado para garantir a receita estatal a qualquer custo, mesmo que isso signifique comprometer a continuidade de negócios que hoje operam no limite de suas capacidades financeiras.
O Fim do Dinheiro Inteiro na Conta
A implementação do Split Payment marca uma ruptura histórica na forma como o empresário brasileiro lida com o seu faturamento. Até então, o valor bruto de uma venda entrava integralmente no caixa da empresa, permanecendo sob sua gestão até a data do vencimento dos tributos. Agora, essa autonomia chega ao fim, dando lugar a um cenário onde o dinheiro já nasce “fatiado”.
Como a retenção automática de 28% funciona na prática
O mecanismo técnico do Split Payment é, essencialmente, uma segregação instantânea de valores. No exato momento em que o cliente realiza o pagamento — seja via PIX, cartão de crédito ou liquidação de boleto — a plataforma de pagamentos ou a instituição financeira atua como um braço do fisco.
O sistema identifica a parcela correspondente ao imposto (que, nas projeções atuais, alcança a alíquota de 28%) e a direciona automaticamente para a conta do Tesouro Nacional. O que chega, de fato, na conta da empresa é apenas o valor líquido. O imposto é separado no ato da transação, antes mesmo que o empresário tenha a posse do recurso ou qualquer poder de decisão sobre ele. É a arrecadação em tempo real, eliminando qualquer intervalo entre o fato gerador e o recebimento pelo Estado.
Por que o seu faturamento bruto não virará mais capital de giro
Essa mudança técnica gera um impacto severo na operacionalização dos negócios: a extinção da posse temporária do valor bruto. Historicamente, o período entre a venda e o recolhimento do imposto (o chamado “float”) funcionava como um capital de giro essencial. O empresário utilizava esse montante total para pagar fornecedores, honrar a folha de pagamento ou cobrir despesas operacionais imediatas, mantendo a roda da empresa girando.
Com o Split Payment, essa liquidez desaparece. O faturamento bruto deixa de ser uma ferramenta de gestão financeira para se tornar uma mera expectativa. Ao perder o acesso a esses 28% no momento da venda, o empresário perde fôlego financeiro. O choque de realidade é brutal: o que antes era gerido pela empresa como recurso disponível, agora é confiscado na fonte, forçando o negócio a operar exclusivamente com o valor líquido e, muitas vezes, a buscar crédito externo para suprir a lacuna que o próprio faturamento antes preenchia.
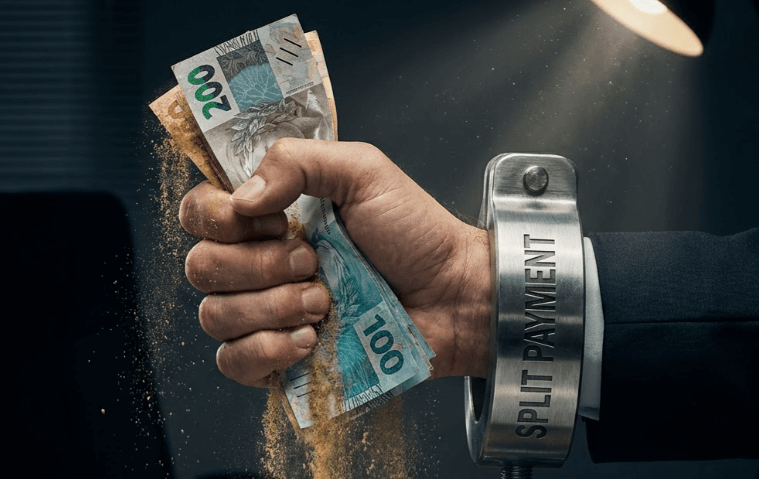
A Quebra do Ciclo Financeiro Tradicional
A implementação do Split Payment não é apenas uma mudança de sistema; é o encerramento abrupto de uma cultura de gestão financeira que sustentou o empresariado brasileiro por décadas. O ciclo tradicional, onde a empresa recebia o valor bruto e geria o montante total até o vencimento das guias, está sendo substituído por uma intervenção estatal direta e instantânea no fluxo de caixa.
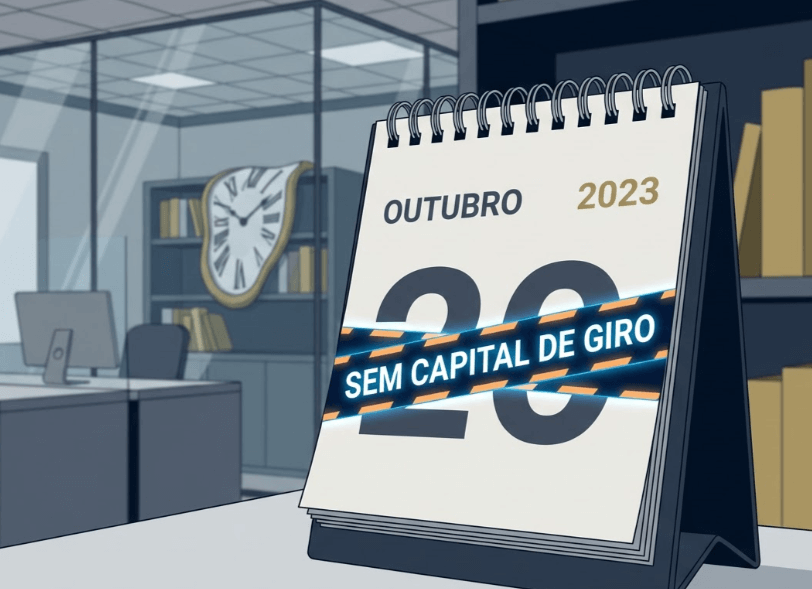
O impacto de não poder mais contar com o imposto até o dia 20
Até hoje, o “dia 20” (ou as datas equivalentes de vencimento dos tributos) representava o marco final de um ciclo de fôlego financeiro. O empresário operava com o que chamamos de diferimento implícito: o uso do valor correspondente ao imposto como um empréstimo de curto prazo, sem juros, para girar a operação durante o mês.
Com o Split Payment, essa “janela” de 20 a 50 dias de posse do recurso desaparece por completo. O fôlego financeiro que permitia cobrir furos de caixa ou aproveitar oportunidades de compra à vista é eliminado pela arrecadação no ato. O governo retira o capital do circuito da empresa no segundo zero da transação, impedindo que o montante cumpra sua função social e econômica de manter o negócio pulsante antes de ser recolhido aos cofres públicos.
Os riscos para o pagamento de fornecedores e funcionários
Essa retirada imediata de quase um terço do faturamento bruto cria um cenário de alto risco para as obrigações mais básicas da empresa. Ao operar estritamente sobre o valor líquido, o empresário perde a margem de manobra necessária para honrar compromissos fixos, como a folha de pagamento e os fornecedores.
O resultado é um potencial efeito cascata de inadimplência operacional. Se o valor que antes era usado para pagar o fornecedor de matéria-prima ou o salário do colaborador é retido automaticamente pelo fisco, a empresa se vê forçada a recorrer a linhas de crédito bancário — pagando juros altos — para suprir uma lacuna que o seu próprio faturamento deveria cobrir. A asfixia do caixa não atinge apenas o dono do negócio; ela compromete toda a cadeia produtiva, transformando um problema de arrecadação em uma crise de solvência generalizada.
Desconstruindo a Narrativa do Governo
A comunicação oficial sobre a Reforma Tributária é pautada por palavras sedutoras: “eficiência”, “modernização” e, principalmente, “simplificação”. No entanto, ao analisarmos as entranhas do Split Payment, fica claro que a simplificação prometida é, na verdade, uma via de mão única que beneficia exclusivamente o Fisco, enquanto transfere todo o ônus da adaptação e a perda de liquidez para o setor produtivo.
Simplificação ou redução de manobra financeira?
É preciso questionar: a quem serve essa modernização? O discurso de que o sistema facilitará a vida do contribuinte ao “automatizar” o cálculo e o recolhimento omite o fato de que essa automação aniquila a flexibilidade financeira das empresas. O que o governo chama de eficiência é, tecnicamente, a imposição de uma prioridade absoluta do Estado sobre o caixa privado.
Ao implementar o Split Payment, o Fisco adota a estratégia de “tirar o dele primeiro”, sem considerar se o restante do faturamento será suficiente para cobrir os custos fixos da operação naquele mês. A suposta simplificação é, portanto, uma máscara para uma redução drástica da manobra financeira. O empresário deixa de ser o gestor do seu faturamento bruto para se tornar um espectador passivo de uma arrecadação que não admite atrasos, compensações ou o uso estratégico de prazos que o sistema atual, ainda que complexo, permitia.
A antecipação da implementação: o que esperar para 2027 (e antes)
Embora o horizonte de 2026 e 2027 pareça distante para muitos, o cronograma da Reforma Tributária já está em movimento e a urgência de preparação é imediata. A implementação do Split Payment não será um evento isolado, mas o ápice de uma transição tecnológica que exige que as empresas revejam seus modelos de fluxo de caixa agora.
A expectativa para 2027 é que o sistema esteja operando em plena capacidade, mas testes e implementações parciais podem ocorrer antes, à medida que as instituições financeiras e o Comitê Gestor alinham as plataformas de pagamento. O governo tem pressa em garantir essa arrecadação “na fonte” e em tempo real. Para o empresário, isso significa que o tempo de reação está diminuindo. Esperar a virada da chave para entender o impacto no bolso é um erro estratégico que pode levar à insolvência antes mesmo que a nova estrutura tributária esteja consolidada.
Sobrevivendo à Nova Era Fiscal
Diante de um cenário onde o Estado se torna o primeiro a sacar o seu quinhão diretamente da fonte, a passividade não é mais uma opção. A sobrevivência empresarial na era do Split Payment exige uma mudança radical de postura: o que antes era gerido com base no faturamento bruto, agora precisa ser planejado sob a ótica rigorosa do valor líquido. Adaptar-se não é apenas uma escolha estratégica; é o único caminho para não permitir que a arrecadação automática se torne o atestado de óbito do seu negócio.
A importância crítica de um excelente profissional de contabilidade
Neste novo paradigma, a contabilidade puramente burocrática — aquela que se limita a emitir guias e cumprir prazos — tornou-se obsoleta e perigosa. Com a retenção imediata de até 28%, o erro de cálculo ou a classificação incorreta de uma operação pode significar a perda definitiva de recursos que não retornarão facilmente ao seu caixa.
É imprescindível contar com uma assessoria contábil de elite, capaz de realizar um planejamento tributário preventivo e dinâmico. Esse profissional deixa de ser um “gerador de boletos” para se tornar o guardião do seu fluxo de caixa, analisando como cada transação impacta a liquidez imediata e buscando formas legais de otimizar a carga tributária antes que o “fatiamento” ocorra. Em um sistema de arrecadação em tempo real, o suporte técnico precisa ser igualmente instantâneo e altamente qualificado.
Conhecimento como única defesa contra a desinformação
O governo conta com a falta de preparo do empresariado para implementar mudanças drásticas sem resistência. A narrativa da “simplificação” só prospera onde há desconhecimento técnico sobre os impactos operacionais do Split Payment. Por isso, o conhecimento técnico é a sua armadura mais eficiente contra a asfixia financeira que se aproxima.
O chamado à ação para o empresário moderno é claro: busque educação tributária e entenda profundamente as novas regras do jogo. Estar bem informado permite antecipar crises de liquidez, renegociar prazos com fornecedores e ajustar margens de lucro antes que o sistema entre em vigor. Não espere 2027 para descobrir que seu capital de giro desapareceu no ato de uma venda. A informação é a ferramenta que separa as empresas que fecharão as portas daquelas que aprenderão a navegar — e prosperar — nesta nova e desafiadora realidade fiscal.
Leia também
- Cartão Mercado Pago: como aprovar até R$18 mil de limite
- O erro comum que faz o banco negar crédito para sua empresa
- Rating Bancário: como usar sua reputação para conseguir crédito barato



