Por que a sua empresa nunca deve usar dinheiro próprio para crescer

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitos empresários carregam consigo a crença de que o sucesso de um negócio é medido pela ausência de dívidas. Ouve-se com frequência, em tom de orgulho, a frase: “Eu não devo nada ao banco”. No entanto, no mundo da estratégia financeira de alto nível, essa postura não é um troféu de competência, mas sim um sinal de ineficiência. O padrão de sucesso das grandes empresas e dos líderes de mercado não é a fuga do crédito, mas sim o uso estratégico e inteligente de recursos de terceiros para alavancagem.
É preciso encarar uma realidade técnica: o seu dinheiro próprio é o recurso mais caro e limitado que a sua empresa possui. Quando você imobiliza o seu capital no operacional ou na expansão, você está limitando o seu potencial de crescimento à sua própria velocidade de geração de caixa.
O empresário que opera com inteligência financeira compreende que o banco não é um vilão, mas um fornecedor de matéria-prima — o capital. A lógica é simples e poderosa: o custo do juro pago ao banco deve ser invariavelmente menor do que o retorno gerado sobre o capital injetado no negócio. Ao dominar essa dinâmica, você para de trabalhar para o dinheiro e faz o sistema bancário trabalhar para a sua multiplicação, gerando um lucro nominal significativamente superior ao que seria possível utilizando apenas os seus próprios recursos.
Neste artigo, vamos entender como as grandes corporações operam e por que você deve abandonar o mito da “empresa sem dívidas” para começar a utilizar o capital alheio como o combustível principal do seu crescimento.
A Armadilha do Orgulho de Não Dever ao Banco
A diferença entre o empresário pequeno e o dono da maior empresa da cidade
Existe um abismo mental que separa o dono de um pequeno negócio do empresário que comanda a maior empresa da sua cidade. Enquanto o pequeno empresário cultiva um medo instintivo das instituições financeiras, o grande empresário enxerga o gerente do banco como seu principal aliado estratégico. O famoso “orgulho de não dever nada a ninguém” é, na verdade, uma trava invisível para a escala do negócio. Ao se fechar para o crédito, você não está protegendo sua empresa; você está condenando-a à estagnação.
A ausência de dívidas em um CNPJ muitas vezes não reflete saúde financeira, mas sim uma empresa estagnada que não aprendeu a utilizar as ferramentas básicas do capitalismo a seu favor. O capital próprio é finito e deve ser preservado para a segurança dos sócios ou para a distribuição de dividendos. Utilizá-lo para financiar o crescimento operacional é uma falha de estratégia.
O empresário que entende o jogo sabe que o combustível para a expansão deve vir do mercado. Quem cresce apenas com o que sobra no caixa demora décadas para alcançar o que uma empresa alavancada atinge em poucos anos. No jogo do crescimento, a escala pertence a quem sabe tomar o dinheiro do banco de forma inteligente para multiplicar seus resultados, deixando o capital pessoal protegido e o operacional financiado por terceiros.
Bancos Digitais vs. Bancos Conveniados: Onde está o Crédito Real?
Por que o Nubank e o Mercado Pago não aprovam BNDES
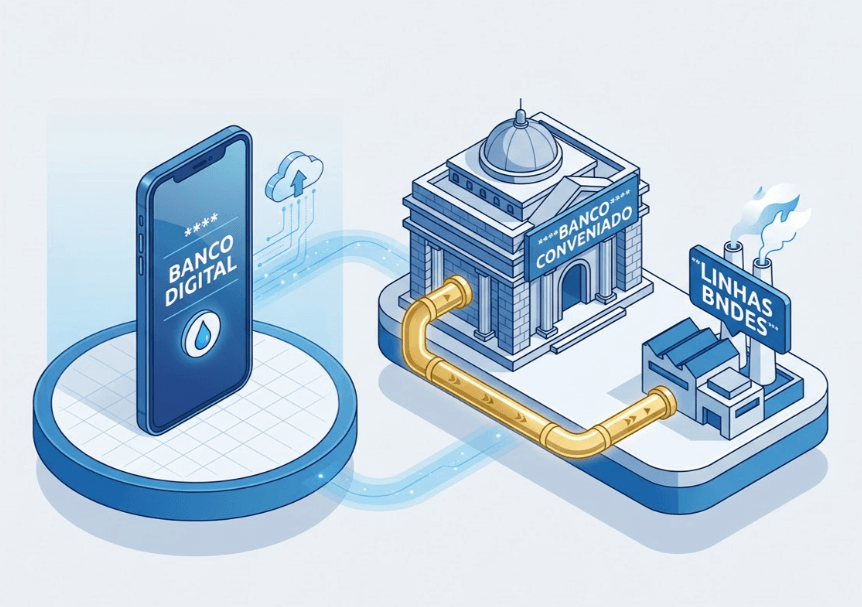
Muitos empresários cometem o erro estratégico de centralizar toda a sua operação em bancos digitais e fintechs, como Nubank ou Mercado Pago, atraídos pela isenção de tarifas e pela facilidade do aplicativo. No entanto, é preciso ser categórico: essas instituições não foram feitas para empresas que buscam crescimento real via crédito subsidiado.
O motivo é técnico: os bancos digitais geralmente não possuem os convênios necessários para repassar as linhas de crédito do Governo Federal. Eles são excelentes ferramentas para transações do dia a dia e fluxo de caixa imediato, mas são extremamente limitados quando o assunto é funding estruturado. Se a sua empresa precisa de fôlego financeiro de longo prazo, depender exclusivamente de uma fintech é o mesmo que tentar abastecer um caminhão de carga em um posto de cortadores de grama.
O papel do intermediário financeiro (Bradesco, Itaú, Santander, Caixa)
Para acessar o “crédito barato” — aquele que realmente alavanca um negócio sem destruir a margem de lucro —, o empresário precisa estar posicionado dentro das instituições tradicionais ou grandes cooperativas de crédito. Bancos como Bradesco, Itaú, Santander e Caixa Econômica funcionam como o canal vital de intermediação para recursos do BNDES, PRONAMPE e FGI.
Sem um intermediário conveniado, o empresário simplesmente fica de fora das melhores oportunidades do mercado. Essas instituições possuem o funding necessário e a autorização governamental para operar as garantias que reduzem o risco da operação e, consequentemente, a taxa de juros. Estar presente nesses bancos não é uma questão de burocracia, mas de posicionamento estratégico para garantir que, no momento da expansão, você tenha acesso à fonte real de capital e não apenas a limites de cartão de crédito com juros de mercado.
Decifrando o Código do Crédito: Rating e Inteligência Bancária
Por que você deve esquecer o Score do Serasa
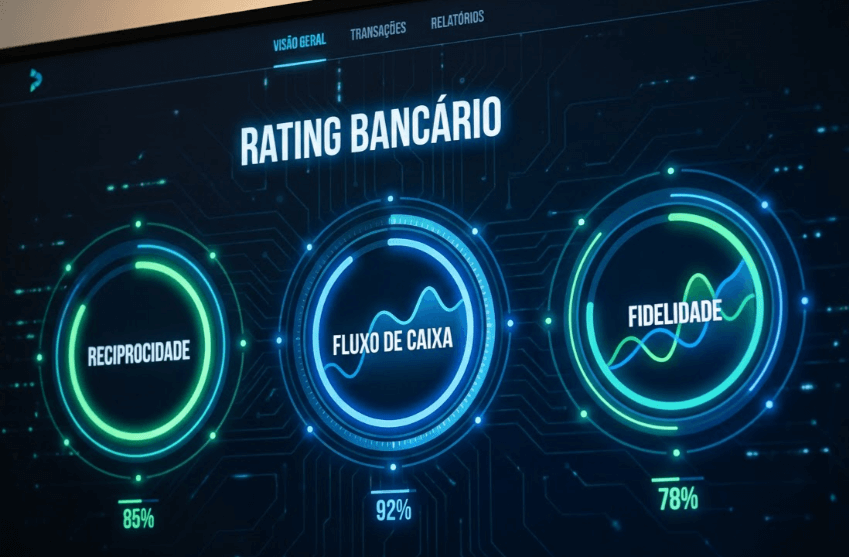
Para o empresário que busca crédito de alto nível, o Score de birôs como o Serasa é uma métrica secundária e, muitas vezes, irrelevante. O que realmente dita as regras no jogo do capital é o Rating Bancário. Esta é a nota interna soberana que cada instituição financeira atribui à sua empresa, e ela não é construída apenas pagando contas em dia.
O Rating é um organismo vivo alimentado por reciprocidade e relacionamento. O banco não quer apenas saber se você é um bom pagador; ele quer ver o seu fluxo de caixa passando por ele, a utilização de produtos estruturados e a fidelidade da sua operação. Enquanto o Score olha para o passado e para o mercado de consumo, o Rating olha para a sua saúde operacional e para a confiança que você estabeleceu com o seu gerente. É essa nota interna que define se o seu juro será de 1% ou 4% ao mês — ou se você sequer terá acesso ao recurso.
O perigo invisível de ativar o Open Finance
Embora o mercado venda o Open Finance como uma ferramenta de liberdade, para o empresário estratégico, ele pode ser uma armadilha que mina o poder de negociação. Ao ativar o compartilhamento de dados, você expõe as vísceras da sua movimentação financeira para todo o ecossistema bancário, retirando a sua capacidade de isolar problemas ou negociar taxas de forma exclusiva com seu banco principal.
O maior perigo é a exposição de comportamentos de risco que o sistema detecta de forma automatizada. Hoje, a inteligência bancária já identifica padrões como o uso de recursos da empresa em plataformas de apostas (bets) ou movimentações atípicas em outros bancos. Uma vez que o Open Finance “entrega” esse comportamento para todo o mercado, o seu Rating cai em cascata em todas as instituições simultaneamente. Manter seus dados sob controle e escolher o que compartilhar é uma questão de sobrevivência para manter as portas do crédito sempre abertas.
Estratégias de Alavancagem e Operações Personalizadas
O exemplo do “Cred Frota”
Para quem busca crescimento real, o mercado oferece caminhos que o empresário comum, limitado ao cheque especial ou ao rotativo, sequer conhece. Um exemplo prático de inteligência financeira é o uso de linhas como o Cred Frota. Esta é uma operação personalizada que permite a aquisição de veículos e ativos com taxas reduzidas e prazos diferenciados, impossíveis de encontrar em balcões de varejo.
O acesso a esse tipo de Crédito de Alavancagem não é uma questão de sorte, mas de saber onde buscar o recurso certo para o objetivo certo. Enquanto o amador compra um veículo à vista descapitalizando o caixa, o estrategista utiliza o Cred Frota para colocar dez veículos na rua com o mesmo desembolso inicial, utilizando o próprio faturamento gerado pelos ativos para quitar as parcelas. É a transformação de uma despesa em uma ferramenta de expansão acelerada.
Matemática da Alavancagem
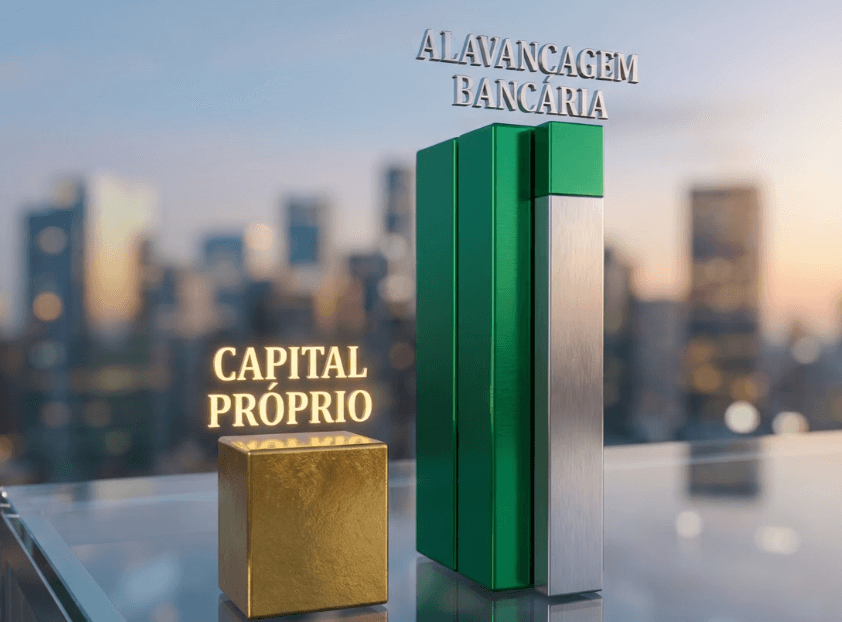
A grande barreira para o lucro exponencial é o apego emocional à margem percentual sobre o capital próprio. O empresário precisa dominar a Matemática da Alavancagem para entender o poder do volume financeiro que o crédito permite alcançar. No papel, parece atraente ganhar 30% de lucro sobre R$ 100 mil de dinheiro próprio (R$ 30 mil de lucro nominal). No entanto, essa é uma visão de “negócio pequeno”.
O jogo das grandes empresas é outro: é muito mais lucrativo ganhar uma margem menor, de 10%, mas sobre um volume de R$ 1 milhão captado no banco. Nesse cenário, o seu lucro nominal salta para R$ 100 mil. Mesmo pagando o custo do juro, o resultado final no seu bolso é mais que o triplo do que seria possível apenas com seus recursos limitados. A alavancagem permite que você opere em uma escala que o seu caixa jamais alcançaria sozinho, multiplicando o lucro real através do volume, e não apenas da margem unitária.
Preparando a Empresa para o Funding Pós-Carnaval
O ciclo bancário e as metas mensais de liberação das agências
No mercado financeiro, o sucesso não depende apenas de o que você pede, mas de quando você pede. Existe um “timing” bancário rigoroso que o empresário estratégico deve dominar. O período pós-Carnaval é o marco zero para o planejamento de crédito de alto impacto. É neste momento que as instituições financeiras renovam suas metas globais de liberação e os gerentes de contas recebem as novas diretrizes de volume para o ano.
Entrar na agência com uma estrutura de crédito montada logo no início deste ciclo coloca a sua empresa na frente da fila do funding. Enquanto a maioria dos empresários espera o caixa apertar para buscar socorro — momento em que o banco enxerga risco e retrai o crédito —, o estrategista se antecipa. Estar pronto para o pós-Carnaval significa ter o Rating saneado e a reciprocidade estabelecida para captar os recursos mais baratos assim que as comportas das metas mensais se abrirem.
Para navegar nesse ecossistema, a amadorismo não tem espaço. A sua empresa precisa de uma postura profissional, agindo como um verdadeiro “Gestor de Reputação Bancária”. O banco não empresta dinheiro para quem precisa, mas para quem prova que sabe usar o capital para gerar mais riqueza.
Não espere o primeiro semestre avançar para descobrir que o seu limite foi consumido por quem chegou antes. Revise sua estratégia de crédito imediatamente, organize seu relacionamento com as instituições conveniadas e posicione sua empresa para utilizar o capital de terceiros como o motor definitivo da sua escala neste ano.



