BNDES FINAM: Financie a Fiat Estrada com Zero de Entrada
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que é o BNDES FINAM e Por Que a Inclusão de Veículos é Histórica
- Quem Pode Financiar a Fiat Estrada pelo BNDES FINAM
- Quais Modelos da Fiat Estrada Estão Habilitados no BNDES FINAM
- Condições do Financiamento BNDES FINAM que Ninguém Está Contando
- Como Solicitar o BNDES FINAM para Veículo — Passo a Passo
- Perguntas Frequentes Sobre o BNDES FINAM para Veículos
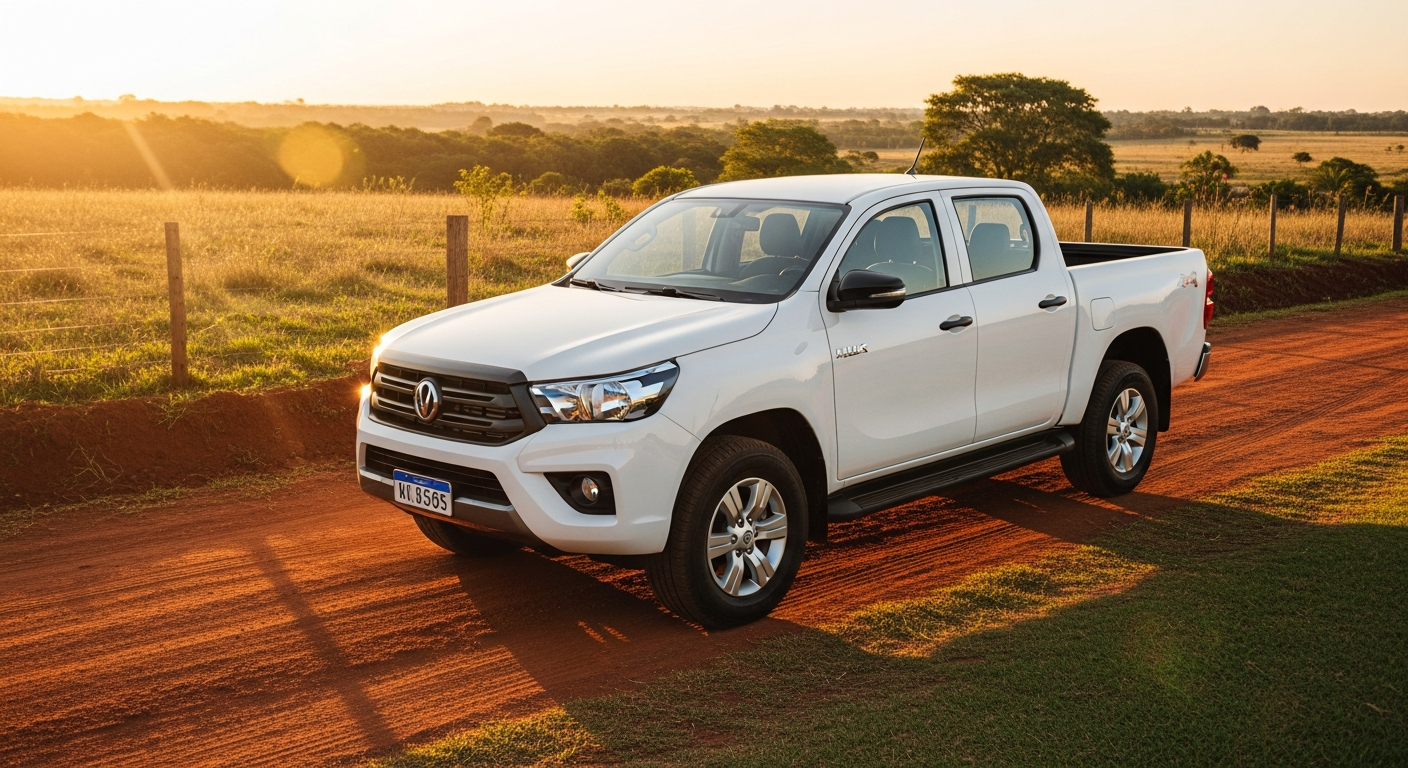
Pela primeira vez na história do BNDES FINAM, um veículo leve foi incluído no catálogo oficial da linha. O modelo escolhido para esse financiamento de veículo pelo BNDES é a Fiat Estrada — especificamente as versões Endurance e Freedom Cabine Plus — e as condições disponíveis são, no mínimo, incomuns para o mercado de crédito no Brasil.
Estamos falando de zero de entrada, carência de até 24 meses para começar a pagar e juros baseados na TLP — a Taxa de Longo Prazo do BNDES, estruturalmente abaixo das taxas praticadas no mercado convencional. Tudo isso acessível a MEIs, produtores rurais, empresários, autônomos e cooperativas que tenham o CNPJ ativo e a documentação em ordem.
Neste artigo você vai entender exatamente como funciona o BNDES FINAM para veículos, quem pode acessar, quais modelos estão habilitados e o que fazer para não errar na hora de solicitar.
O Que é o BNDES FINAM e Por Que a Inclusão de Veículos é Histórica
A Diferença Entre BNDES Tradicional e a Linha FINAM
O BNDES — Banco Nacional de Desenvolvimento Econômico e Social — opera diversas linhas de crédito com finalidades específicas. O FINAM é a linha voltada ao financiamento de máquinas, equipamentos e bens de capital utilizados em atividades produtivas.
Historicamente, o FINAM era restrito a equipamentos agrícolas pesados, tratores, implementos rurais e veículos de carga. A lógica da linha é clara: subsidiar a capacidade produtiva de empresas e produtores rurais — não o consumo pessoal. É exatamente por isso que os juros são estruturalmente menores do que os praticados no mercado convencional.
Até recentemente, veículos leves — como carros e picapes de uso misto — estavam completamente fora do catálogo do FINAM. Esse cenário acaba de mudar.
Por Que a Fiat Estrada Foi Incluída no Catálogo do FINAM
A Fiat Estrada tem vocação rural e de trabalho. Essa característica foi o argumento técnico que a enquadrou na lógica produtiva do FINAM. Os dois modelos habilitados são o Endurance (cabine simples) e o Freedom Cabine Plus — e essa é a primeira vez que um veículo leve entra nessa linha de crédito.
Para quem precisa de um veículo para operar sua propriedade, sua empresa ou sua prestação de serviço, o timing é estratégico. A janela de oportunidade existe agora — e vale um alerta: habilitações no catálogo BNDES podem ser revisadas, como ocorre com outras linhas do banco. Agir dentro do período de disponibilidade não é alarmismo; é estratégia.
Quem Pode Financiar a Fiat Estrada pelo BNDES FINAM
Empresários, MEIs e Produtores Rurais: Entenda a Elegibilidade
Uma das maiores barreiras psicológicas em torno do BNDES é a crença de que a instituição atende apenas grandes empresas. No caso do BNDES FINAM para veículos, isso não é verdade.
Pessoas jurídicas de qualquer porte estão habilitadas: micro, pequena, média e grande empresa. O MEI (Microempreendedor Individual) pode solicitar — desde que o CNPJ esteja ativo e regular junto à Receita Federal. Produtores rurais com CAR (Cadastro Ambiental Rural) ou CPF com atividade registrada também estão incluídos, assim como cooperativas e órgãos públicos.
O critério central não é o tamanho da empresa. É a regularidade documental e o histórico bancário — o chamado rating. A aprovação depende de análise individual feita pelo banco intermediário.
Transportadores Autônomos e Cooperativas: Como se Enquadrar no BNDES FINAM
Transportadores autônomos com atividade registrada — seja via CNPJ ou CPF de autônomo devidamente formalizado — também podem solicitar o financiamento de veículo pelo BNDES. A chave aqui é a comprovação de atividade: o banco intermediário vai querer entender a relação entre o veículo solicitado e a atividade econômica do solicitante.
Cooperativas têm acesso facilitado por já operarem dentro da lógica de atividade coletiva produtiva — o que facilita a justificativa de uso do bem financiado. Um erro comum é desistir antes de tentar por achar que o perfil não se enquadra. O contador pode orientar sobre o enquadramento correto antes de qualquer solicitação ao banco.
Quais Modelos da Fiat Estrada Estão Habilitados no BNDES FINAM
Modelo Endurance — Cabine Simples
A versão Fiat Estrada Endurance de cabine simples é a entrada da linha no catálogo FINAM. Seu perfil é voltado para o trabalho rural intensivo: capacidade de carga superior às versões de cabine dupla e menor custo de aquisição dentro da linha Estrada.
Para produtores rurais que precisam de um veículo com foco em produtividade — e não em conforto extra — o Endurance é a escolha natural dentro do catálogo. O menor valor de aquisição também torna o financiamento mais acessível, com parcelas menores ao longo do prazo contratado.
Modelo Freedom — Cabine Plus
A Fiat Estrada Freedom Cabine Plus é a segunda opção habilitada no FINAM. Ela equilibra uso profissional e conforto — uma boa escolha para empresários e autônomos que usam o veículo no dia a dia de trabalho.
A Cabine Plus oferece espaço adicional sem ser uma cabine dupla completa, criando um ponto médio interessante: atende tanto o transporte de carga quanto o deslocamento com passageiros. É importante destacar que o que está habilitado no catálogo oficial é especificamente esta versão.
⚠️ Atenção — Por Que Pedir o Modelo Errado Pode Derrubar Seu Pedido
Este é o ponto operacionalmente mais crítico do artigo. O BNDES habilitou modelos específicos no catálogo FINAM. Qualquer outra versão da Fiat Estrada que não conste no catálogo não está incluída.
Se o comprador chegar à concessionária solicitando uma versão que não consta no catálogo habilitado, o pedido de financiamento pelo FINAM será negado. E uma negação de crédito pode deixar registro no rating bancário do solicitante — um problema com consequências além desse financiamento específico.
A recomendação prática é direta: antes de ir à concessionária, confirme no site oficial do BNDES (bndes.gov.br) quais versões exatas estão habilitadas, ou peça ao seu contador que faça essa verificação. Esse passo leva menos de 15 minutos e elimina um risco real.
Condições do Financiamento BNDES FINAM que Ninguém Está Contando
Financiamento de até 100% do Valor do Veículo
Financiamentos convencionais de veículos no Brasil exigem, em geral, entre 20% e 30% de entrada. O FINAM permite financiar até 100% do valor — o que significa que o empresário ou produtor rural não precisa imobilizar capital de giro para adquirir o veículo.
Essa condição não é garantida para todos: a aprovação integral depende do rating do solicitante junto ao banco intermediário. Perfis com histórico de crédito sólido têm maior probabilidade de aprovação total. Para quem não consegue os 100%, o percentual aprovado ainda tende a ser superior ao dos financiamentos convencionais.
Carência de até 24 Meses — Como Funciona na Prática
Carência é o período entre a liberação do crédito e o início do pagamento das parcelas. O veículo já está em suas mãos, mas você ainda não está comprometendo orçamento com parcelas. No FINAM, essa carência pode chegar a 24 meses — dois anos sem pagar a parcela principal.
Durante a carência, os juros continuam correndo sobre o saldo devedor. Mas como a taxa é baseada na TLP — inferior ao mercado convencional — o impacto é menor do que seria em um financiamento tradicional em período de carência.
O benefício real é estratégico: permite que o veículo gere renda antes de comprometer o orçamento. Um produtor rural que adquire a picape em março consegue passar um ciclo agrícola completo — plantio, colheita e comercialização — antes de começar a pagar as parcelas.
Taxa de Juros Baseada na TLP — A Diferença Frente ao Mercado Convencional
A TLP (Taxa de Longo Prazo) é o indexador de referência do BNDES para linhas de desenvolvimento. Ela é estruturalmente mais baixa do que as taxas praticadas por financeiras e bancos no varejo.
Financiamentos convencionais de veículos no Brasil variam, em geral, entre 1,9% e 3% ao mês. No FINAM, a taxa é calculada com base na TLP mais o spread do banco intermediário — e ainda assim fica abaixo do que o mercado convencional pratica. Antes de assinar qualquer contrato, peça ao seu contador uma simulação comparativa entre o FINAM e um financiamento convencional.
Isenção ou Redução do IOF no BNDES FINAM
Operações de crédito via BNDES têm tratamento diferenciado no IOF (Imposto sobre Operações Financeiras). Em financiamentos convencionais, o IOF pode representar um custo adicional relevante — especialmente em operações de longo prazo.
No FINAM, o IOF pode ser reduzido ou até isento, dependendo da natureza da operação e do perfil do solicitante. Esse é um benefício frequentemente ignorado por quem compara apenas a taxa de juros nominal. O custo total do crédito inclui IOF — e a diferença é relevante o suficiente para entrar na simulação financeira.
Parcelamento em até 60 Meses
O prazo total do financiamento pode chegar a 60 meses (cinco anos), já incluindo o período de carência. Prazos mais longos significam parcelas menores e menor impacto no fluxo de caixa mensal.
O equilíbrio, porém, é importante: prazos muito longos acumulam mais juros no total. Vale simular diferentes cenários antes de definir o prazo ideal para o seu perfil financeiro.
Como Solicitar o BNDES FINAM para Veículo — Passo a Passo Para a Aprovação
Documentos Exigidos — O Que Separar Antes de Ir ao Banco
Organizar a documentação antes de ir ao banco é o passo que mais acelera o processo. Veja o que você vai precisar:
- ✅ CNPJ ativo e regular — consulta disponível no site da Receita Federal
- ✅ Certidões negativas de débitos federais, estaduais e municipais
- ✅ Comprovação de renda ou faturamento: extratos bancários, declaração de IR, notas fiscais
- ✅ Documentos pessoais dos sócios: RG, CPF e comprovante de residência
- ✅ Contrato social ou CCMEI (para MEIs)
- ✅ CAR (Cadastro Ambiental Rural) para produtores rurais, ou contrato de prestação de serviços para autônomos
Montar um dossiê completo antes de ir ao banco não é burocracia extra — é o atalho mais eficiente para a aprovação. Ir ao banco sem esses documentos é a principal causa de atraso e de processos que não saem do lugar.
O Plano de Utilização do Veículo — Por Que Isso Faz Diferença na Aprovação
O FINAM financia bens de uso produtivo. Isso significa que o banco precisa entender como o veículo vai ser utilizado na atividade do solicitante. O plano de utilização é um documento simples — de uma a duas páginas — que descreve:
- A atividade da empresa ou do produtor rural
- Como o veículo vai ser usado no dia a dia
- A relação entre o bem financiado e a geração de renda
Exemplos de justificativas válidas: transporte de produção agrícola, visita a clientes, entrega de mercadorias, deslocamento em propriedade rural. Esse documento não é obrigatório em todos os casos, mas sua presença aumenta consideravelmente as chances de aprovação — especialmente para MEIs e autônomos.
O Papel do Contador no Processo — Não Tente Fazer Sozinho
O contador é o profissional mais estratégico neste processo — mais do que o gerente do banco, que apenas operacionaliza o pedido. As funções do contador aqui são múltiplas:
- Emitir certidões negativas
- Organizar o dossiê completo
- Verificar a regularidade do CNPJ em todas as esferas
- Orientar sobre o enquadramento correto na linha
- Elaborar o plano de utilização do veículo, se necessário
Para quem ainda não tem contador, esse é o momento de contratar um — mesmo que temporariamente. Um alerta prático: não dependa apenas do gerente da concessionária ou do banco para orientação. Eles têm interesse comercial próprio. O contador trabalha pelo cliente.
Quais Bancos Intermediam o BNDES FINAM
O BNDES não atende o solicitante diretamente. A operação é feita via bancos intermediários habilitados:
- Bradesco
- Itaú
- Santander
- Banco do Brasil
- Caixa Econômica Federal
O solicitante deve procurar o gerente de pessoa jurídica — não o de pessoa física — na agência do banco de sua preferência. Uma dica prática: operar pelo banco onde a empresa já tem conta corrente facilita o processo, pois o banco já conhece o histórico financeiro do cliente.
Perguntas Frequentes Sobre o BNDES FINAM para Veículos
MEI Pode Financiar pelo BNDES FINAM?
Sim. O MEI pode financiar veículo pelo BNDES FINAM, desde que o CNPJ esteja ativo e regular e a atividade econômica registrada tenha relação com o uso do veículo — afinal, o FINAM não financia uso pessoal.
Antes de ir ao banco, consulte seu contador para verificar se a atividade do MEI se enquadra no perfil aceito pela linha. A aprovação não é garantida — depende do rating bancário e da regularidade documental — mas a elegibilidade existe, e muitos MEIs simplesmente não tentam por desconhecimento.
Preciso Dar Entrada para Financiar a Fiat Estrada pelo BNDES?
Não necessariamente. O FINAM permite o financiamento de até 100% do valor do veículo, e essa é uma das diferenças mais significativas frente aos financiamentos convencionais de carro.
A ressalva é importante: a aprovação integral dos 100% depende do perfil de crédito do solicitante. Quem tem histórico de inadimplência pode receber aprovação parcial. Ainda assim, mesmo uma aprovação parcial tende a exigir entrada menor do que um financiamento convencional — o que já representa uma vantagem concreta.
O Processo de Solicitação do BNDES FINAM é Burocrático?
Menos do que parece. A percepção de burocracia vem, na maior parte das vezes, da falta de organização prévia — não da complexidade real do processo. Com o dossiê completo e o contador orientando, o processo é comparável a qualquer financiamento empresarial convencional. O resumo prático:
- Organize os documentos com antecedência
- Consulte seu contador antes de ir ao banco
- Escolha o banco onde já tem relacionamento PJ
- Solicite exatamente o modelo habilitado na concessionária
Conclusão
O BNDES FINAM chegou ao mercado de veículos leves com três condições que raramente se combinam: zero de entrada, carência de até 24 meses e juros baseados na TLP — abaixo do mercado convencional. A inclusão da Fiat Estrada no catálogo é inédita, e essa janela de oportunidade pode ser revisada conforme o BNDES atualize suas habilitações.
Fale com seu contador, separe os documentos e procure o gerente PJ do seu banco. O processo é mais simples do que parece — e a oportunidade é real.
No Segredo das Empresas, continuamos acompanhando as linhas de crédito que realmente importam para quem tem CNPJ no Brasil.



