Serasa 3.0 Vale a Pena? O Que Ninguém Te Conta
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que É o Serasa e Para Que o Score Realmente Serve
- Por Que o Score do Serasa Não Garante Aprovação no Banco
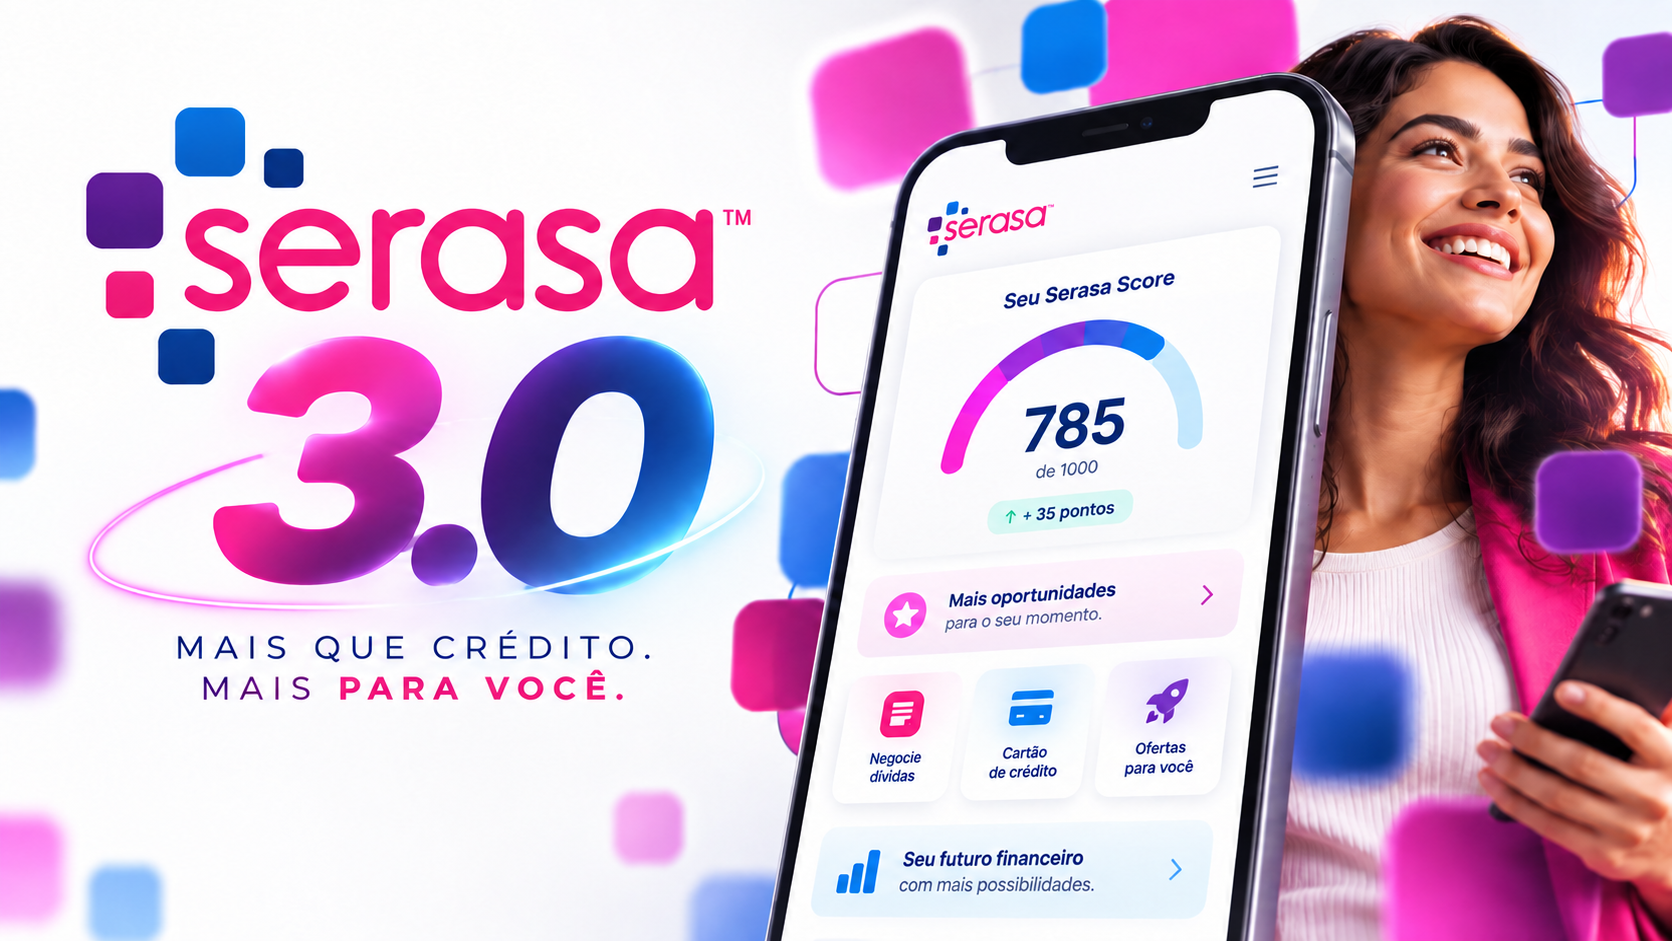
- O Que É o Serasa 3.0 na Prática — e Como Funciona o Open Finance
- Por Que o Serasa 3.0 Pode Prejudicar Quem Tem Restrição Financeira
- Como Destravar Seu Nome no Banco Sem Depender do Serasa
Nos últimos meses, o Serasa 3.0 tomou conta das redes sociais. Influenciadores do segmento financeiro prometeram que a novidade seria uma “revolução” para quem tem restrição financeira e luta para conseguir aprovação de crédito. O discurso é sedutor: compartilhe seus dados, melhore seu perfil, abra portas nos bancos.
Mas antes de você assinar qualquer plano ou autorizar qualquer compartilhamento, existe uma pergunta que precisa ser respondida com honestidade: o Serasa 3.0 realmente ajuda — ou pode prejudicar ainda mais quem já tem dificuldade para conseguir crédito?
Este artigo parte de quem entende como os bancos funcionam por dentro. Vamos explicar o que é o Serasa, como ele se encaixa (ou não) na decisão real das instituições financeiras, o que muda com o Serasa 3.0 e, principalmente, o que de fato funciona para destravar seu nome.
O Que É o Serasa e Para Que o Score Realmente Serve
Antes de falar sobre o Serasa 3.0, é fundamental corrigir o equívoco mais comum sobre o Serasa em si. A maioria das pessoas acredita que ele é um órgão público, ligado ao governo, que “manda” nos bancos. Não é. E essa confusão tem consequências práticas para quem toma decisões com base nela.
O Serasa é uma empresa privada — e isso importa
O Serasa pertence ao grupo Experian, uma das maiores empresas de informação financeira do mundo. Ele não é um órgão do governo e não tem nenhuma autoridade regulatória sobre bancos ou financeiras.
A função original e primária do Serasa é registrar o histórico de crédito e o banco de dados de inadimplentes de pessoas físicas e jurídicas. Os bancos e empresas pagam para consultar esse banco de dados quando precisam avaliar um cliente. O Serasa, portanto, não aprova nem reprova crédito — ele apenas fornece informações.
Essa distinção é fundamental. O Serasa não toma decisões: ele é uma fonte de dados entre várias que uma instituição pode consultar. E o modelo de negócio da empresa é duplo — ela lucra com as consultas feitas pelas empresas e, agora, também com os planos pagos dos próprios consumidores.
O score de 0 a 1.000 pontos: o que ele mede de verdade
O score é uma pontuação interna do Serasa que tenta prever a probabilidade de inadimplência de um consumidor nos próximos meses. A escala vai de 0 a 1.000: quanto mais alto, menor o risco percebido pelo mercado.
Essa pontuação é calculada com base em:
- Histórico de pagamentos
- Dívidas em aberto
- Tempo de relacionamento com o mercado financeiro
- Atualização dos dados cadastrais
Funciona como uma nota escolar — dá uma ideia geral do perfil do consumidor, mas não define tudo. O ponto crítico é este: o score do Serasa para que serve é, essencialmente, ser um dos dados que uma empresa pode consultar ao analisar crédito. Não é o único. E, no caso dos grandes bancos, muitas vezes não é nem o mais relevante.
Por Que o Score do Serasa Não Garante Aprovação no Banco
Aqui está o coração do que ninguém te conta. Mesmo com um score alto no Serasa, você pode ser reprovado em um banco. E mesmo com um score médio, pode ser aprovado em outro. O motivo está em um sistema que a maioria das pessoas nunca ouviu falar: o rating bancário.
O que é o rating bancário — o sistema de letras que decide seu crédito
Os bancos médios e grandes utilizam um sistema interno de crédito chamado rating, representado por letras — AA, A, B, C, D, chegando até H ou equivalentes, dependendo da instituição. Esse sistema é proprietário: cada banco tem o seu, ele não é público e o consumidor não tem acesso a ele.
A análise de risco feita pelo rating considera variáveis que o Serasa simplesmente não tem acesso:
- Renda comprovada
- Movimentação de conta
- Relacionamento com a instituição
- Tempo de conta e tipo de vínculo empregatício
- Garantias oferecidas
- Histórico específico com aquele banco
O resultado prático é direto: um cliente com score alto no Serasa pode ter rating baixo em um banco específico — e ser reprovado mesmo assim. E um cliente com score médio pode ter ótimo rating em outro banco — e ser aprovado com tranquilidade. A política de crédito de cada instituição é o fator que muita gente ignora.
Como os bancos avaliam seu pedido de crédito, cartão ou financiamento
A decisão de crédito nos bancos passa por uma “esteira” de análise. Essa esteira inclui:
- Dados cadastrais
- Score interno (o rating)
- Consulta a bureaus de crédito como o Serasa
- Avaliação da capacidade de pagamento
- Política interna de risco da instituição
O Serasa é apenas uma entrada nessa esteira — e frequentemente não é a mais determinante. A conclusão prática é esta: melhorar o score do Serasa de forma isolada não destrava crédito nos bancos. É preciso entender o que cada instituição efetivamente avalia — e trabalhar esses pontos de forma estratégica.
Leia também:
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Score: Por Que Seu Crédito É Negado Mesmo com Score Alto
- Paguei no Serasa e Continuo com Nome Sujo: Entenda Por Quê
O Que É o Serasa 3.0 na Prática — e Como Funciona o Open Finance
Com esse contexto estabelecido, fica mais fácil entender o que o Serasa 3.0 é de verdade — e o que ele representa para o consumidor que adere.
A conexão com Open Finance e Open Bank
O Serasa 3.0 é, na essência, a adesão do Serasa ao ecossistema de Open Finance regulamentado pelo Banco Central do Brasil. O Open Finance é um sistema que permite ao consumidor autorizar o compartilhamento de dados financeiros entre diferentes instituições.
Ao aderir ao Serasa Open Finance, você está dando consentimento para que seus dados — histórico bancário, movimentações, dívidas, limites, relacionamentos com outras instituições — sejam acessados e cruzados por múltiplas organizações parceiras do Serasa.
A promessa é que isso vai “melhorar sua análise de crédito”. Mas o resultado concreto depende de quais dados você tem para compartilhar. E aqui está o ponto que os entusiastas do produto raramente mencionam: para quem tem restrição ou fragilidade financeira, compartilhar esses dados pode fazer exatamente o oposto do prometido — expor vulnerabilidades que antes estavam concentradas em um único banco.
O plano Premium do Serasa: o que você compra e o que você entrega
O plano Premium do Serasa oferece monitoramento de CPF, alertas de consultas ao seu nome, acesso ao score completo e funcionalidades de compartilhamento de dados do Serasa 3.0. (Verifique os valores e recursos atualizados diretamente no site oficial do Serasa antes de assinar.)
O que você entrega ao assinar: autorização de acesso aos seus dados financeiros para a rede de parceiros do Serasa. O modelo de negócio é duplo — o Serasa cobra do consumidor pelo monitoramento e, ao mesmo tempo, monetiza os dados do consumidor para as instituições parceiras.
Existe um conflito de interesses relevante que precisa ser destacado: grande parte do conteúdo positivo sobre o plano Premium e o Serasa 3.0 nas redes sociais é produzida por influenciadores que recebem comissão de afiliado para recomendar o produto. Isso não significa que o produto seja necessariamente ruim para todos os perfis — mas significa que a recomendação carrega um interesse financeiro por trás, que raramente aparece de forma clara.
Por Que o Serasa 3.0 Pode Prejudicar Quem Tem Restrição Financeira
O risco real do Serasa 3.0 não está no produto em si — está em como ele se aplica a perfis financeiros específicos.
Compartilhar dados financeiros expõe o que você não quer que os bancos vejam
Imagine que você tem uma dívida antiga em um banco específico, mas os outros bancos ainda não têm acesso a essa informação. Essa é uma “pedra no sapato” que afeta apenas aquela instituição.
Ao aderir ao Open Finance via Serasa 3.0, essa informação pode ser cruzada e compartilhada com múltiplas instituições simultaneamente. O que era uma restrição financeira isolada pode se tornar um problema sistêmico — vários bancos passam a enxergar o mesmo risco ao mesmo tempo.
Para quem está em processo de recuperação de crédito, essa exposição de dados pode fechar portas que ainda estavam abertas. O risco é proporcional ao grau de restrição:
- ✅ Histórico limpo → compartilhamento pode ter alguma vantagem
- ❌ Restrições relevantes → risco de ser prejudicado de forma significativa
O alerta sobre influenciadores e o que está por trás das recomendações
O marketing de afiliados no segmento financeiro é uma realidade consolidada. Influenciadores recebem comissões para recomendar produtos como o plano Premium do Serasa.
Antes de aderir a qualquer produto financeiro recomendado nas redes, faça duas perguntas simples:
- “Quem produziu esse conteúdo recebe algo para me indicar esse produto?”
- “Esse produto resolve o meu problema específico ou é uma solução genérica?”
Buscar fontes que não tenham incentivo financeiro direto na indicação é o primeiro passo para tomar uma decisão informada.
Como Destravar Seu Nome no Banco Sem Depender do Serasa
A boa notícia é que existe um caminho concreto para sair da restrição — e ele não depende de nenhuma assinatura ou produto pago.
O passo a passo que funciona independentemente do Serasa
- Mapeie o problema completo: Consulte os bureaus de crédito disponíveis para ter um panorama completo da sua situação. Você não pode resolver o que não conhece.
- Negocie as dívidas em aberto: Sem regularizar o que está pendente, nenhuma estratégia de score funciona. Priorize as dívidas mais antigas e negocie com base no que você consegue pagar de forma sustentável.
- Construa relacionamento bancário: Abra conta em pelo menos uma instituição financeira, movimente com regularidade e use os produtos básicos de forma consistente. Relacionamento conta no rating interno dos bancos.
- Use produtos de crédito para reconstrução: Cartão com limite baixo, crédito consignado se você for elegível, financiamentos com garantia real. O objetivo é criar um novo histórico de pagamentos positivo.
- Atualize seu cadastro positivo: Mantenha nome, endereço, telefone e dados de contato atualizados. Dados atualizados influenciam diretamente na sua pontuação.
A mensagem central: o processo é gradual, baseado em comportamento real e consistente. Não existe atalho.
O que realmente determina seu crédito no banco
Os resultados aparecem quando o método é aplicado com disciplina. O ponto comum entre quem consegue destravar o crédito é sempre o mesmo: o progresso levou tempo e exigiu consistência. Não houve milagre — houve processo.
E o fator decisivo em todos os casos foi o mesmo: entender que o rating interno do banco é mais relevante do que qualquer pontuação do Serasa. Quem focou em construir relacionamento com a instituição certa, comprovar capacidade de pagamento e apresentar as garantias adequadas obteve resultados. Quem tentou atalhos baseados apenas no score ficou no lugar.
Então, o Serasa 3.0 Vale a Pena?
A resposta honesta é: depende do seu perfil. Para quem já tem histórico financeiro limpo e quer facilitar análises entre instituições, o compartilhamento de dados pode ter alguma utilidade. Para quem tem restrição ativa ou está em processo de recuperação de crédito, o risco de exposição supera o benefício.
O ponto mais importante que este artigo quer deixar com você é este: o score do Serasa não é o que os bancos usam para tomar decisões de crédito. O rating interno de cada instituição é muito mais relevante — e ele é construído com base em comportamento real, relacionamento e capacidade de pagamento comprovada.
A informação correta é a melhor ferramenta para quem quer sair da restrição financeira. Se você quer entender como os bancos realmente avaliam seu crédito e conhecer o passo a passo completo para destravar seu nome com educação financeira e crédito consciente, explore os outros conteúdos do blog — o próximo passo está mais perto do que você imagina.
Leia também: